*本文转载自 autocarweekly 公众号
作者:野生小陈
商海上没有永远的敌人,也没有永远的朋友,这句话用来形容迪斯与马斯克再贴切不过。
好像是那种老是闹别扭,转头又浓情蜜意,但聊天室里还是会跟闺蜜吐槽对方的男女朋友关系,爱到深处就相杀,情到浓时自然黑。
2019 年最惨的人是李斌,一年后两级反转,2020 年被封为最难的人的正是今天的主角,大众集团掌门人赫伯特・迪斯 (Herbert Diess)—— 一位因为激进推动电气化而险些皇位不保的黄金圣斗士。
监事会风波错综复杂,这场在君主集权制中揭竿而起的变法里,谏起罢黜一波三折,个中险情无须分说,但把迪斯的办公桌置于这场绞杀台的这封奏折,几乎以死相谏,写满了其对电气化革命非卿不可的诉求,这场孤独的搏杀里,马斯克算是高山流水的知音一枚。
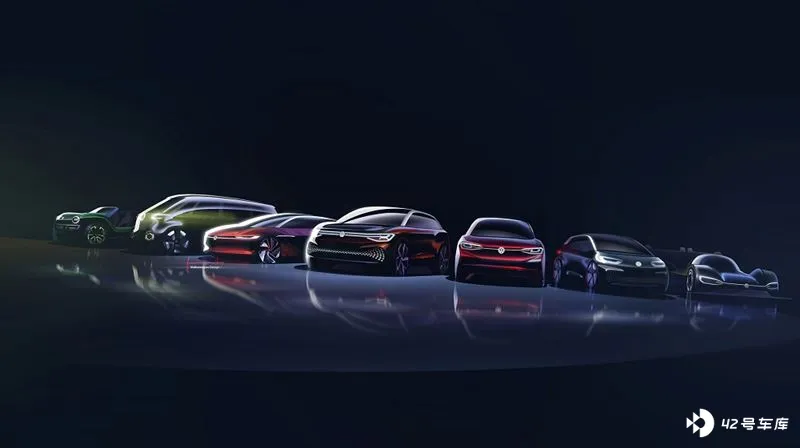
面对对方如此热烈的示好,马斯克也知情识趣地捧哏。去年 9 月,马斯克参观建造中的特斯拉德国超级工厂时,就专门去会见迪斯,并试驾了 ID.3,随后给予了高度评价。
一直到年底,迪斯才打赢了这艰难的一仗,此时的 ID.3 已经在欧洲市场拿出不俗的市场成绩,而 ID.4 也将在中国上市,但因为挂不上 VPN,大众的电气化历程在国内还是查无此人。
但生意场上无父子,该拿来利用的时候,朋友就派上用场了。
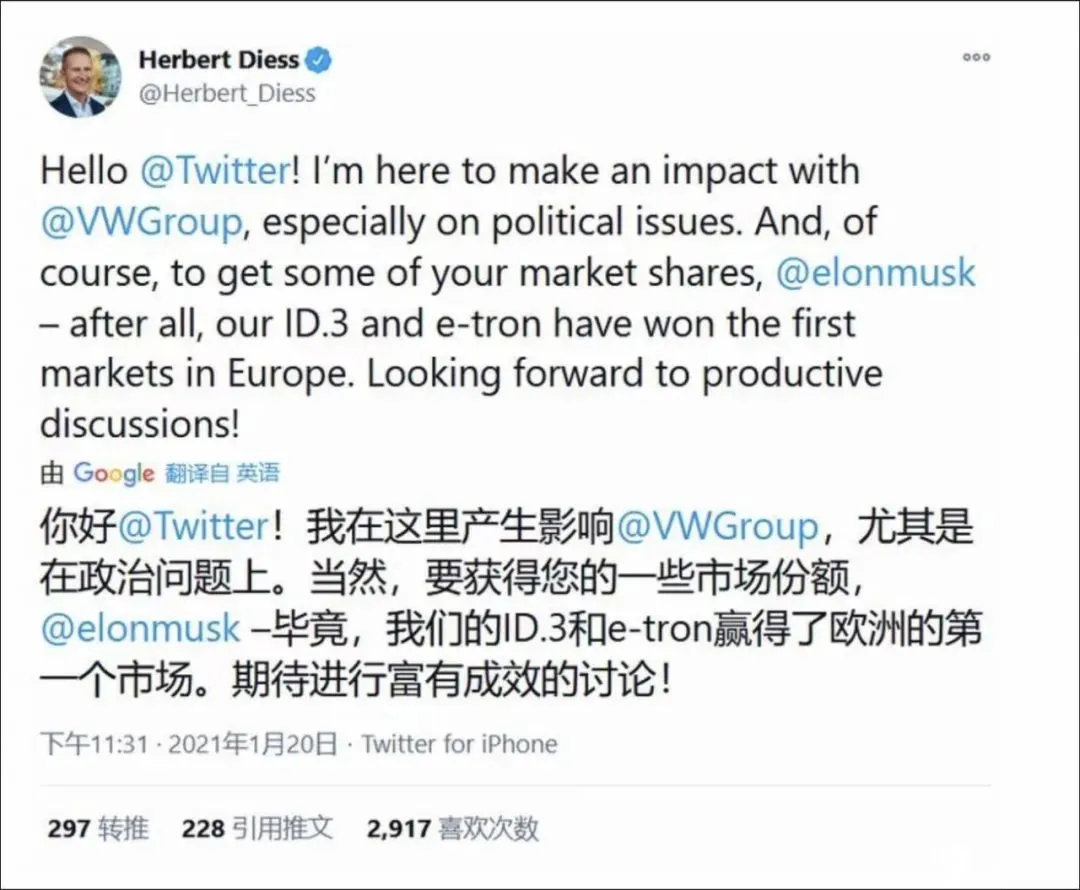
今年 1 月 20 日,迪斯在自己的首条推特上表示,大众正在市场份额方面追赶特斯拉,ID.3 和 e-tron 已经在欧洲赢得了消费者争夺战。
一个多月后,《金融时报》报道宣称,迪斯再度调整说辞,表示大众在 2023 年将为 100 万辆电动汽车提供充足的电动汽车电池供应,并在首款电动车上实现盈利。尽管面对着诸多不利因素,迪斯依然认为大众可以兑现其电动化的承诺,成为特斯拉领先地位的 「快速追随者」。
时间过了不到半个月,大众在第一个 Power Day (甚至听起来还很像致敬特斯拉的电池日 Battery Day) 上扬言,要在 2025 年超越特斯拉,成为行业龙头。
从商业互吹,到小心试探,再到友谊翻车,仅仅用了半年的时间,验证了商业名利场里永恒的真理。
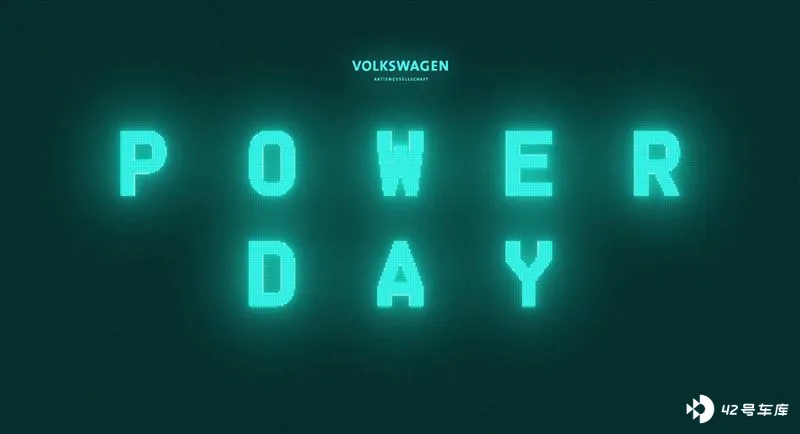
在电动车领域里,特斯拉是大众的,而大众是小众的,这句话能成为诸多新闻版面标题的原因,也是因为这个 flag 听起来很像家大业大的老干妈宣称进军奶茶业,干翻喜茶聂云宸。
尽管大众的竞争目标很明显是特斯拉,但 CEO Keogh 表示,该公司的 ID.4 电动 SUV 瞄准的是更传统的 ICE 车辆,例如丰田的 RAV 和本田的 CRV。此前,大众宣布 ID.4 电动 SUV 将于 2022 年 9 月开始在美国量产,并计划将其在巴塞罗那以外的工厂转变为电动汽车工厂,目标是每年生产超过 50 万辆电动汽车。
这种感觉就很像是,就算是明眼人都看得出来太太的客厅在影射林徽因,但作者还是得拉个无亲无故的陆小曼出来当靶子,一箭双雕,一石二鸟,现代阴阳大师。
不管怎么说,我们的态度不重要,资本反应,最为诚实。
在 Power Day 上,大众汽车发布了未来十年电池及充电技术路线图。受此影响,大众汽车的股价进入连续暴涨。3 月 16 日,大众汽车在德国证券交易所上涨 18%,创 2020 年 3 月以来最大涨幅。3 月 17 日,涨幅更是一度涨超 16%。
这一利好对于连年遭遇丰田、特斯拉等后浪超车的大众来说无疑是一大振奋军心的好消息,但热衷于嘴炮干翻全世界的大众,对手真的是特斯拉吗?
从 Power Day 上的核心内容可以得知,大众对电气化的思路很单刀直入,集中聚焦在电池上。在活动上,集团向外界披露了公司未来十年在电池与充电技术方面的路线图,旨在通过降低其电池成本,来加快由传统燃油车向电动车的转型。
根据 Power Day 所呈现出来的具体内容,电气化决心掷地有声的大众计划在 2030 年前建立 6 座总产能达到 240 GWh / 年的超级电池厂。此外,大众还预计,随着创新生产技术的应用和持续的回收再利用,该公司有望将入门款车型的电池成本降低 50%,量产车型成本也能下降 30%。
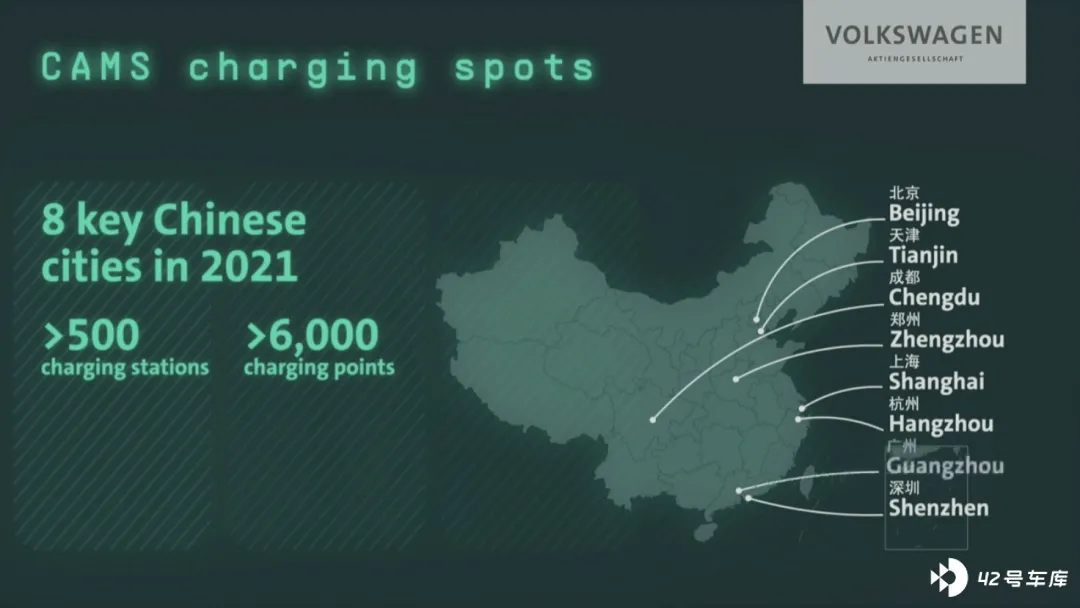
与此同时,该公司还与多家欧洲能源公司签订协议,计划在 2025 年布局并运营 1.8 万个快速充电点。同样公司亦有计划在美国设立 3500 个快充点,以及 2025 年前与中国合资公司 CAMS 在华设立 1.7 万个充电点。
但从科创成果的曲线值来看,竞争对手特斯拉的目标是到 2030 年实现年产 3 太瓦时,是大众的 12.5 倍。有方舟的投资分析师认为,「在一个指数型的世界里,线性思维的公司可能会被抛在后面。」
而这句话显然意指传统思路的制造巨头大众集团。
电动车的赛道到底是电气化还是智能化,是一种被拿出来讨论的永恒话题,目前来看,从单一产品力来说,在这两方面上,大众要赶超特斯拉都需要挺费劲一段时间,但如果宏观来看,电气化的赛道并不是设立了终点的窄道,需要互相撞飞某人才能跑赢红线。
2020 年,中国汽车市场的总销量为 2531.1 万辆,同比下滑 1.9%。其中,新能源汽车销售 136.7 万辆,同比增长 11%。由此可见,新能源汽车增速极佳,势头正茂,但同样的,其销量占比依然很低,只有 5.4% 左右,这也就意味着新能源的未知疆域依然广阔,无须在蓝海中内卷,这也不是一段此消彼长的关系,而是各扬长处,做大增量市场,再搏存量小局的时机 —— 真要说,此刻站在电气化对立面的是燃油市场,而不是另一家志同道合的伙伴。
很明显,有些事情只有特斯拉能做到,而有些事情只有大众能做到。
我们姑且可以称之为电气化帝国式革命,这是一项更具备大局观的无我革命。
特斯拉可以做到当代单品技术与智能化高度所向披靡,但是我们不妨把窗口推到最小化,站在历史和地理的高度来看,在电气化进程的推动上,作为一个小体量公司而言,它能做的事情微乎其微,而大众就不同了。
规模化运作,恰好就是大众集团的强项。
伴随 「Unified Cell (标准电芯)」 同时发布的还有大众的电池商业闭环。其中包括了电芯、电池系统 (Package) 、一手使用 (车辆) 、二手使用 (储能) 以及电池回收。但不论哪个环节,都离不开 「协同作战」这四个字。
解决电池的问题是每个新能源企业的刚需问题,但解决充电是整个新能源行业的刚需问题,对于任何一家新势力来说,改善充电桩现状都是一笔难以承担的费用,即便是拥有专利设计的特斯拉,也仅仅是形成了垄断式技术壁垒,就像还是全民安卓接口的时代里,Type-C 伶仃且孤傲的存在着一样。
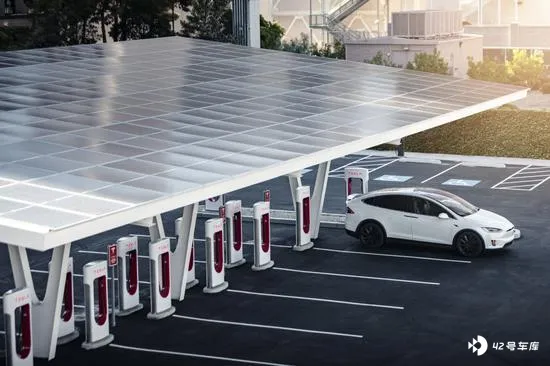
大众集团的考虑则不同,其策略是除了自身建设之外,依靠强大的供应链与产业链实现完美闭环。按照计划,大众将会在欧洲 (Iberdrola、Enel 和 BP) 、美国 (Electrify America) 、中国 (CAMS,开迈斯) 与合作伙伴一起,建设极其庞大的公共充电桩,除了服务自家品牌之外,全部将会是公共充电桩,虽说这项业务有盈利私心在,但从整体来看,最大化程度地改善了电动车刚需环境。
当然,大众的野心不止满足家庭用电环境,未来这些支持储能的双向充电盒以及电动车,还将能通过智能管理系统,成为工业用电、清洁能源 (风能 / 太阳能) 的智能储能设备。最终通过合理的能源管理及智能储能系统,那将会是一场从移动数据进阶到 Wifi 级别的跨越式革命。
大众的目标其实很单纯,不管这是个智能化时代,还是个电气化时代,不择目的,只求延续日不落梦想。
想要拦住特斯拉,大众并不需要成为苹果,只要让这个时代的诺基亚不死足矣。