*本文转载自 autocarweekly 公众号
作者:金融街老李
很多券商去年一直推长城汽车,今年看形势推长城汽车。
老李虽然曾在汽车行业从事战略规划,但坦率地说,即便是车企高管也没办法预测汽车市场大行情,预测企业销量就更难了。二级市场也是一样,在这个领域,唯一不变的是市场一直在变,这是价值投机的市场,只有尽可能把握价值投机的规律,才能保持不败。
老李去年一直听券商访谈,国内很多券商的汽车研究员在路演的总结观点很一致:「我们坚定地看好长城汽车」。某新财富分析师甚至给出了这样的解释:长城汽车的估值不是汽车公司,而是科技公司。随后给出了一堆科技公司营收的测算方法,估值非常非常高。
很多基金在去年重仓了长城汽车,其股价也水涨船高,周二老李和大家一起聊了聊宁德时代,有朋友想聊聊长城,今天,老李和大家一起探讨下资金为何会选择长城汽车,长城汽车的未来会是什么样的市场表现?
务实的魏建军会营销,还会搞市值管理?
过去,媒体不喜欢长城汽车,因为长城不做广宣,现在大家都喜欢长城汽车了。这个规律在二级市场也成立,以前,二级市场的研究员都很少关注长城,现在不少研究员和基金经理是和 「迪粉」 一样的 「长城粉」。
老李一位朋友在长城数字化中心工作,从去年开始,给魏总汇报工作的时候,魏总总是先问:「你这个方案有什么创新点?」。掌舵人的小变化,往往能激发企业的内在驱动力,长城汽车这两年的变化和创新有很大的关系。
产业的朋友觉得长城的创新算不上新颖,无论是哈弗大狗还是闪电猫,在不少行业人士眼中就是原来的车型再包装一下换了个年轻化的名字而已。在上海车展上,一些车型也引来了一些产业人士的争议,但在基金看来,这是创新。产业和二级市场的分歧是长期存在的,老李举几个例子,两者视角确实不一样:
2 月份,长城汽车宣布战略投资汽车芯片企业地平线。
产业朋友的反应:长城和地平线开始搞合作了,地平线也和别的车企搞合作了,长城没啥特别的。
资本朋友的反应:长城开始大力布局智能化和自动驾驶了,核心技术实现了国产供应商替代,供应链安全提升了。
3 月份,长城汽车发布了全新的氢能战略。
产业朋友的反应:一个博世的朋友说长城汽车没有核心技术,一些车企的朋友压根不关心氢燃料电池,很多人甚至不知道什么是氢燃料电池。
资本朋友的反应:长城这是做了氢能领域完整的产业链布局,一旦氢燃料电池汽车行情起来,长城汽车就是好标的。
4 月份,长城汽车在上海车展发布了一系列品牌的一系列车型…… 闪电猫特立独行。
产业朋友的反应:闪电猫和甲壳虫太像了,长城汽车没打出自己的特色,随后行业里一片质疑。
资本朋友的反应:听说这是魏总亲自抓的项目,像不像的不重要,用户喜欢最重要,黑猫发布的时候,行业专家也说不行,现在的行业专家,越来越不靠谱了……
在产业市场和资本市场,长城汽车就像穿了两个不同的马甲。
老李过去也觉得长城没啥,不管是产品研发还是市场营销,但是从去年开始,老李觉得长城还可以,是不错的标的,不是长城变了,而是我变了,开始用基金的思路去看长城汽车。
当产业还在纠结和争论长城汽车是否有技术竞争力的时候,资本市场的研究员早就摆脱了这些无用争论,在汽车行业变革的契机下,赚钱才是王道。正所谓,不管白猫黑猫,抓住老鼠就是好猫,或许魏总为欧拉车型的命名也是这个思路,资本市场很认这个说法。
2020 年 7 月,长城汽车董事长魏建军宣布,长城汽车将从传统的汽车制造商转型为全球科技出行公司,这是一个顺应行业发展趋势的决策,长城汽车也不是个案,但也的确是从这时候开始,长城汽车得到了二级市场的认可。
什么是长城汽车估值密码呢?大家认为有两个:
-
长城汽车有不错的业绩和基本盘,算是 A 股汽车板块的龙头企业。
-
长城在电动化、氢能源和自动驾驶领域都有落地性的布局,大部分实现了量产,小部分无限接近量产。
在老李看来,长城的估值密码源于魏总,源于其执行力、创造力和开放性。
魏总一直以半军事化管理长城,在长城是一言堂,执行力强,这是资本最喜欢见到的公司管理体制。对比起来,某竞品企业因为摊子铺得太大,管理水平没有跟进,造成了研发体系混乱乃至长时间动荡的局面。
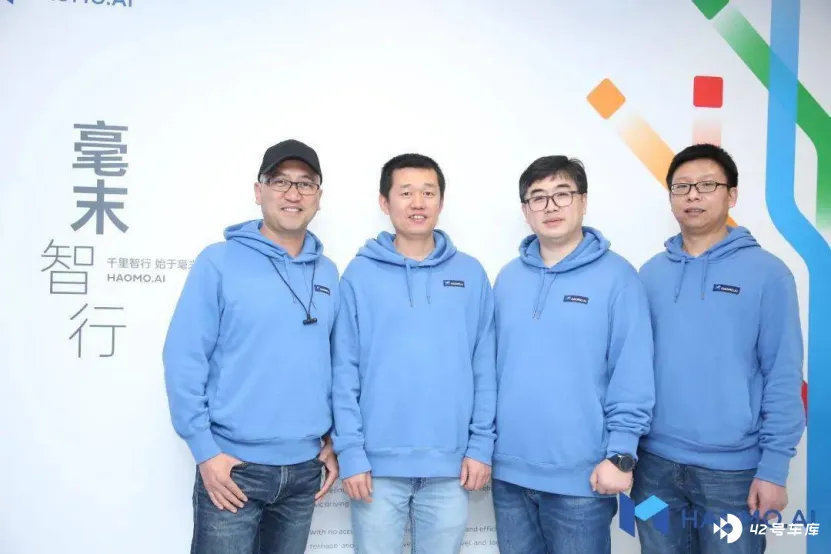
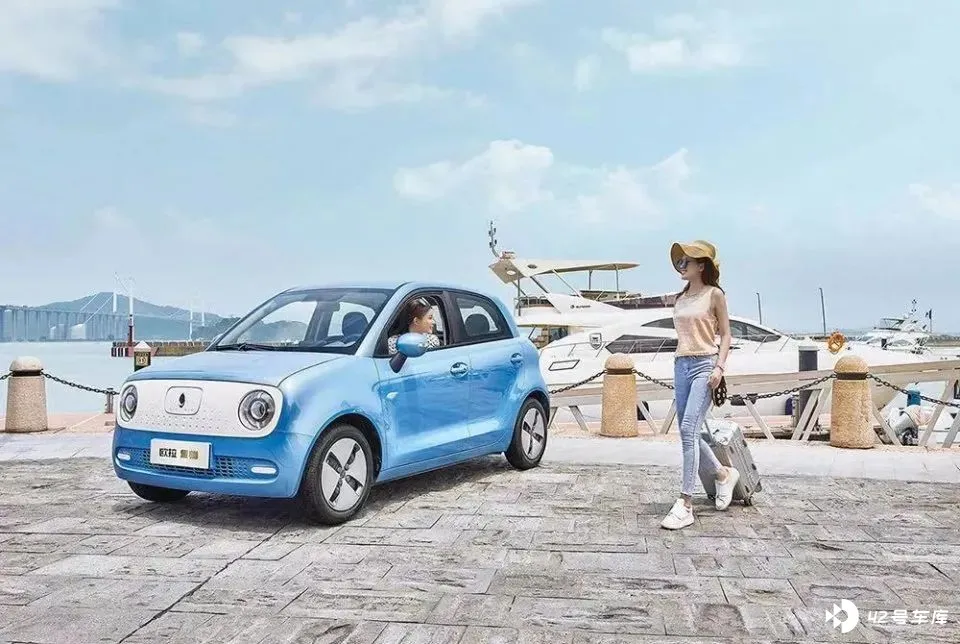
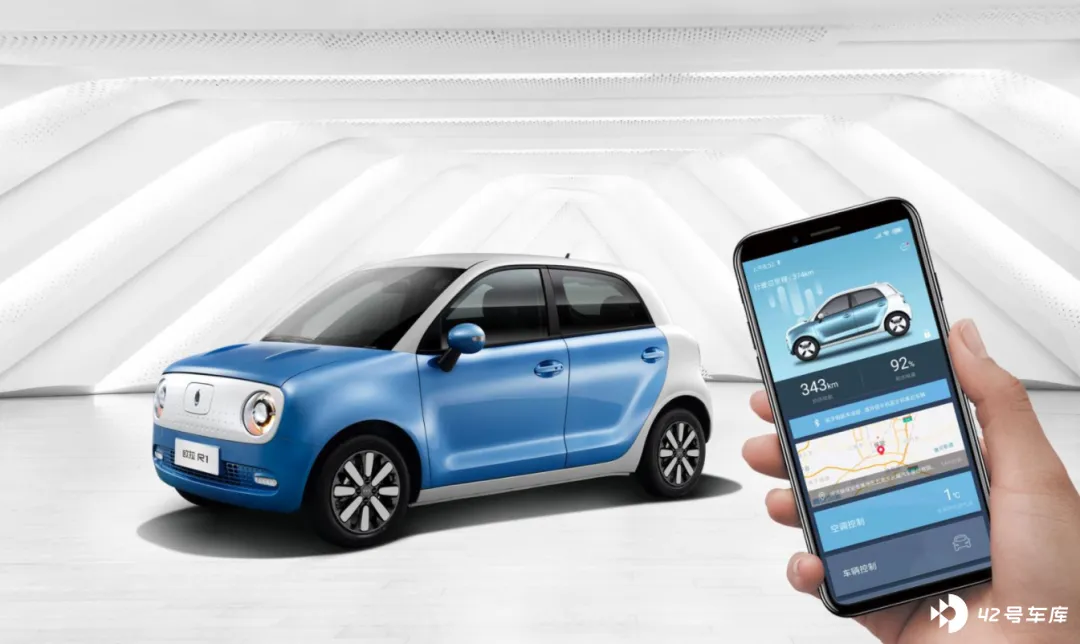
从去年开始,魏总一直提创新,正是因为创新才有了大一到大四的 「初恋」,才有了蜂巢能源、毫末智行、数字化中心这些长城新模块。
在资本市场,魏总也更加开放,过去长城以内生性增长为主,几乎没有二级市场融资,当魏总开始以开放的姿态拥抱资本后,不管是股权激励还是异地投资,从员工到地方政府,再到二级市场,都开始给魏总点赞。
老板思路跟得上年轻人、跟得上时代,真的很重要。
长城的上涨逻辑,不在纵向而是横向?
在二级市场,每个公司的估值都有自己的逻辑,各家公司或在龙头股的范畴,或在中小盘的范畴,长城汽车算是个例外,如果看财务指标,长城并不是一家特别优秀的公司,如果看赛道,长城汽车也在好与不好之间。
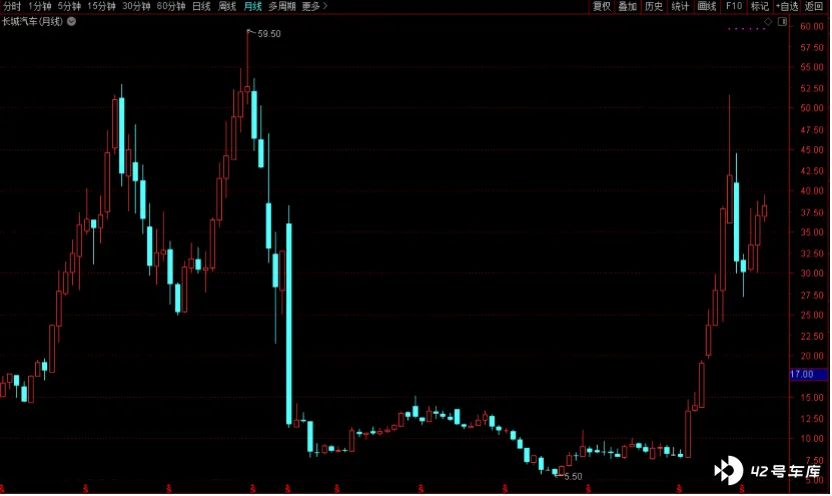
如果从纵向时间线来看,长城汽车近五年一直在销量和营收的平台期,销量在 100 万徘徊,营收在 1000 亿徘徊。2011-2016 年是长城汽车上升期,特别是 2016 年,长城汽车营业收入 986.16 亿元,净利润高达 105.51 亿元,是过去十年的巅峰。
随着大环境变冷和行业的变革,巅峰之后的长城汽车业绩也有所下滑,2017 年至 2019 年,长城汽车的营业收入分别为 1011.69 亿元、992.30 亿元和 962.11 亿元,营业收入变化不大,但随着长城汽车布局新四化和多品牌,投入加大,其净利润开始大幅下滑,连续三年的净利润分别为 50.27 亿元、52.07 亿元和 44.97 亿元。
到了 2020 年,长城汽车经过三年的一系列调整,财务状况实现了回暖,2020 年营业总收入 1033 亿元,同比增长 7.38%,净利润 53.62 亿元,同比增长 18.36%。
近期老李也和不少朋友讨论,大家一致认为长城汽车不是一家财务优秀的公司,相比 A 股的知名龙头股,其业绩更是平平,那么二级市场为何会选择它作为标的呢?大家认为有两个原因:
第一、 智能电动汽车行业没有更好的细分赛道了。
两年来,智能电动汽车赛道成为 A 股仅次于医药和消费的第三热门赛道,智能电动汽车是从传统汽车到电动化和智能化的演变,新势力三强是从整车切入赛道,相应的,电动化上游也出现了大龙头宁德时代,而在智能化领域,行业尚不明晰,核心标的德赛西威和中科创达也没有成为龙头的潜力。
在电动化被爆炒,智能化没法炒的情况下,传统汽车再次成为二级市场的标的,一方面是因为传统车企在变革,另一方面是因为传统汽车三年没有炒作了,算是大周期的轮动。
第二、横向对比传统汽车其它标的,长城是这两年表现最好的。
A 股可以炒作的整车企业不多,优质的就更少了,基金要买汽车,矬子里面选将军,长城是一众企业中总体战略最稳定、业绩最稳定的,所以买长城。二级市场一直对国有汽车企业没有太高的热情,焦点还是在三大民营公司,比亚迪站位最好,不必多言,吉利虽然在 2018 年之前有过高光,但此后一直陷入动荡,老李也经常调研吉利,很多研究员常问的一个问题是,研发团队什么时候能稳定下来?
研究来研究去,大家发现长城汽车不错,便一致买长城,去年北上资金和众多机构都重仓了长城汽车。老李和大家分享一个简单的方法,打开理杏仁等软件,看看每个季度大基金都做了哪些调仓,便能把握住资金的大方向。
万事万物的逻辑是相通的,在汽车市场,销量最稳定的车永远是那些没有什么优点、也没有什么缺点的车型。各大基金也是这么看长城的:在传统车企标的中,长城是领头羊;在新能源领域,虽然没有新势力的想象空间,但也没有掉队;在新四化的布局中,从电动化到智能化一个没落下;在公司团队建设中,没有明星光环,却稳定有执行力。
未来的长城汽车怎么走?
这几年,总有人问老李,汽车行业和资本行业有哪些差别,个人认为有两大差异:汽车行业讲情怀,资本行业不讲情怀;汽车行业讲规则,资本行业不讲规则。老李上边提到的大家对长城汽车的不同视角便源于此。
市场没有能一直上涨的公司,资本也不会一直买长城汽车,在赚个盆满钵满后,北上资金和机构自己便陆续卖出,今年一季度的大跌,就是机构资金砸盘,散户割肉被套。在市场情绪好,赛道行情好的时候,资金又会敏锐地捕捉到铜臭,再次买入,股价拉升。
长城汽车 3000 亿已经被市场确定过了,市场确定过后,需要业绩的支撑,如果接下来长城没有预期之内的业绩,市场便会受到影响。加入资本继续抱团,其市值极有可能横盘震荡或者阴跌,如果资金砸盘,可能又会被打为周期股,回到一年前的常态,现在进入就极有可能被长期套牢。
在很多研究员看来,长城汽车有电动化和智能化上扬的走势和实力,业绩增长空间的预期也被打开了。在老李看来,长城汽车的估值可以参考比亚迪,两家公司都是兼顾燃油车和电动车,同时向上游发展动力电池等核心零部件,比亚迪因为牢牢占据了电动化赛道并且在新能源汽车上做出了成绩,得到了市场的估值优待,长城汽车大概率也会如此。
回到当下,判断一个公司的市值走势,一般有几个方式,仅供大家参考。
看长线走势,要看公司的站位和基本面。好赛道的好公司会一直涨,比如医药和消费的龙头公司,在美股如此,在 A 股也是如此。同样,如果资本把长城汽车看做全球科技公司,其赛道和基本面也会很好,但据老李了解,尽管一些券商推崇这个概念,但买方们都不买单,老李还是坚持上面的观点,长城汽车的参考是比亚迪,站在当前的节点上,从长线看,长城做不到长牛慢牛。
看短线的走势,要关注市场情绪、板块轮动和公司轮动。关于市场情绪老李在之前的文章中也和大家探讨过,汽车赛道好,板块轮动也变化不大,所以长城的市值主要看公司轮动尤其要看两大竞争对手长安和吉利的情况。
今年上半年,不少基金看好吉利,新的增量资金可能会进入吉利,如果 Q3 吉利没有出彩的销量和成绩,那么资金大概率还会追长城。如果长安在 Q3 没有大的品牌发布和资本合作的动作,那其估值大概率也不会超预期。这样的情况下,长城汽车便能处在一个震荡或者稳定的区间,否则将受到影响,因为资本从来不讲情怀和规则。
老李以前也炒股,平时的策略总结起来就是:长期看好的公司,如果中短期涨幅较大,要适当放低预期;如果中短期没有涨幅,就耐心等待做时间的朋友。一家好公司,无论是想买还是卖,分批操作最稳定,不敢说这种操作能穿越牛熊,但一定不会踏错市场情绪和板块轮动。