

今天汽协和上险数据都没出来,但是根据上牌数我们还是能够看出一些端倪。简单来说有几个结论:
1)5 月新能源小客车 15,066,环比减少 20%,可以这么来看经历了去年的超级增长以后,上海新能源汽车阶段性在收缩
2)1-5 月上海累计上牌新能源 95791 台,而总的上牌乘用车的量为 260196,2021 年总体渗透率达到了 37% 以上
3)A00 级别的新能源汽车 5 月上牌了 72 台,可能是上个月遗留的,这块接下来归零了
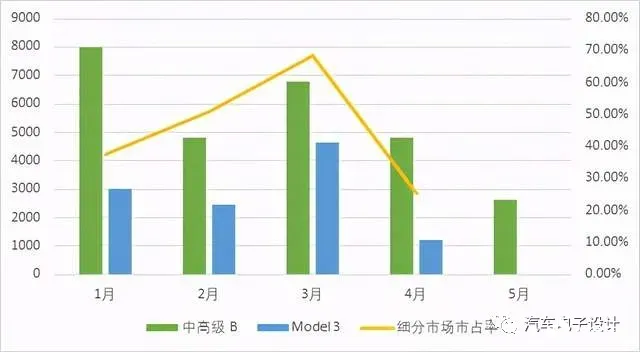
4)Model 3 在上海的需求也在降,按照这个 Model 3 细分市场总量从最高峰的 7981 台下降到 2623 台,预估 Model 3 在上海本月预估在 1000-1200 台;按照 SUV 市场的平稳状态,预估 Model Y 在上海的上险应该在 1200-1500 台左右
上海的上牌数据情况
如上文所提到的,5 月份上海的新能源汽车上牌 15,066 台,从这个数字客观的反映了去年 11 月以来整体的高涨的需求开始回落。从短期来看,去年 12 月上牌的 3.5 万台已经是一个绝对的高点,接下来上海每个月新能源上牌可能在 1-1.5 万的区间震荡。也就是说,比较有可能的是前五个月发放约 10 万个牌照,后 7 个月往下一个 10 万去控制,这样一年发 20 万台去控制。
备注:这个数据是我估测的,可能往下打到 18 万,大概在这个范围
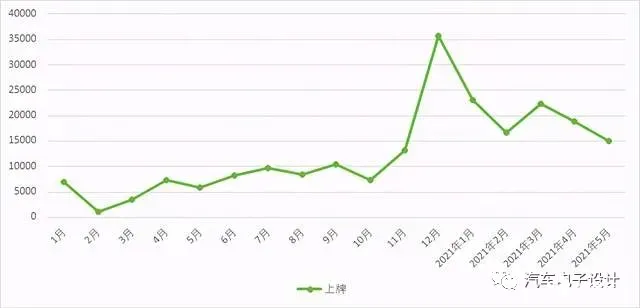
5 月的 1.5 万台的上牌里面,微型电动汽车压缩到了 72 台,今年放了 5000 张牌照给这个类型,幅度下降最大的就是 Model 3 所在的中高级车的市场,其他的几个市场基本是持平的,所以在特斯拉的大本营对于 Model 3 的影响还是非常直接的。
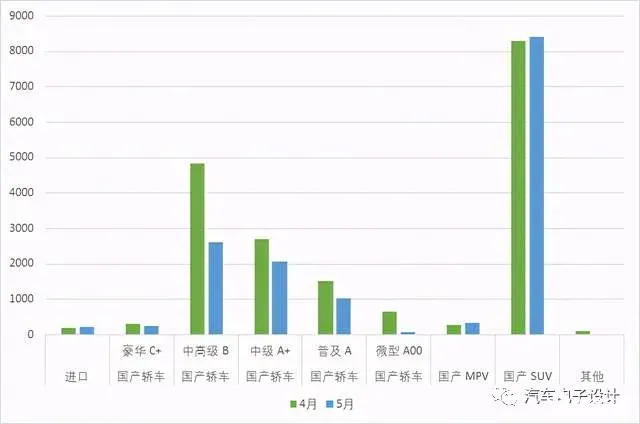
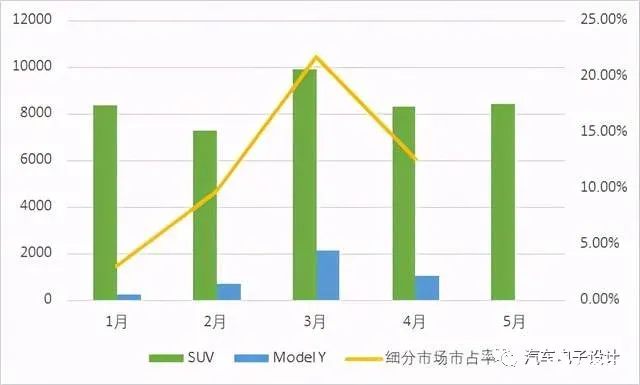
从过往的 5 个月的走向来看,偏向于个人消费的 SUV 还是保持了非常好的延伸性,当然也是因为下面对于轿车做了很多的细分,显得 SUV 比较集中。
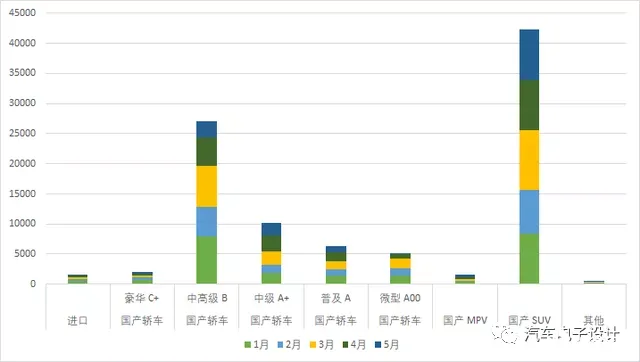
如下图所示,在集中交付过程中,Model 3 在上海的细分市场达到过最高的 68% 的市占率,由于 5 月整体细分市场的回落,预估这个月 Model 3 在上海预估在 1000-1200 台。
由于 SUV 市场的保持稳定,加上这里还有一些 PHEV 来分市场(荣威 eRX5 Plus 每个月保持在 1K 左右),预估 Model Y 5 月在上海上险的数据为 1200-1500 台左右。
个人预估特斯拉在上海上险 2200-2700 台
乘联会的新能源数据
在这里主要做一个拆分,5 月新能源乘用车批发销量达到 19.6 万辆,环比 4 月增长 6.7%。纯电动的批发销量 16.2 万辆,插电混动销量 3.4 万辆,占比 17%。纯电里面 A00 级批发销量 5.0 万,份额达到纯电动的 31%;A 级电动车占纯电动份额 26%;B 级电动车达 4.7 万辆。
备注:这里的数据很奇怪,零售的数据为 18.5 万台,大概就差了特斯拉批发(33463 辆)和零售(21936 辆)之间的 11000+,特斯拉是不需要批发的,而且这么多车后面去校核上线险数据可能更有意义
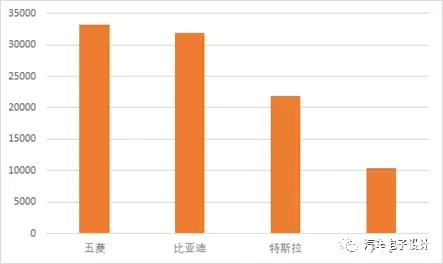
在零售数据里面,上汽通用五菱 33175 辆、比亚迪 31908 辆、特斯拉中国 21936 辆、广汽埃安 10395 辆,这四家占了 97414,占比 52.6%。具体的疑问有几个:
1.长城欧拉的芯片和电池供应可能确实存在瓶颈,5 月销量为 3,597 辆,相比 4 月 7,476 辆的销量表现,环比锐减 51.9%
2.长安新能源公告里面的数据是单月交付 10,018 辆,在乘联会的零售数据可能低于 1 万所以没罗列,目前长安的电池供应中航也占了比较高的比例
3.广汽由于切换到中航为主供的模式,当下零售也破万,这个和整体的电芯供应保障还是很有关系,这是除了五菱以外能够去 CATL 化的企业
我的理解,接下来 6-8 月电芯和芯片的供应对于很多车企还是有很大的影响
小结:过两天就有月度电池安装数据和上险数据,有这些数据能够让我们感受更清晰一些。






