

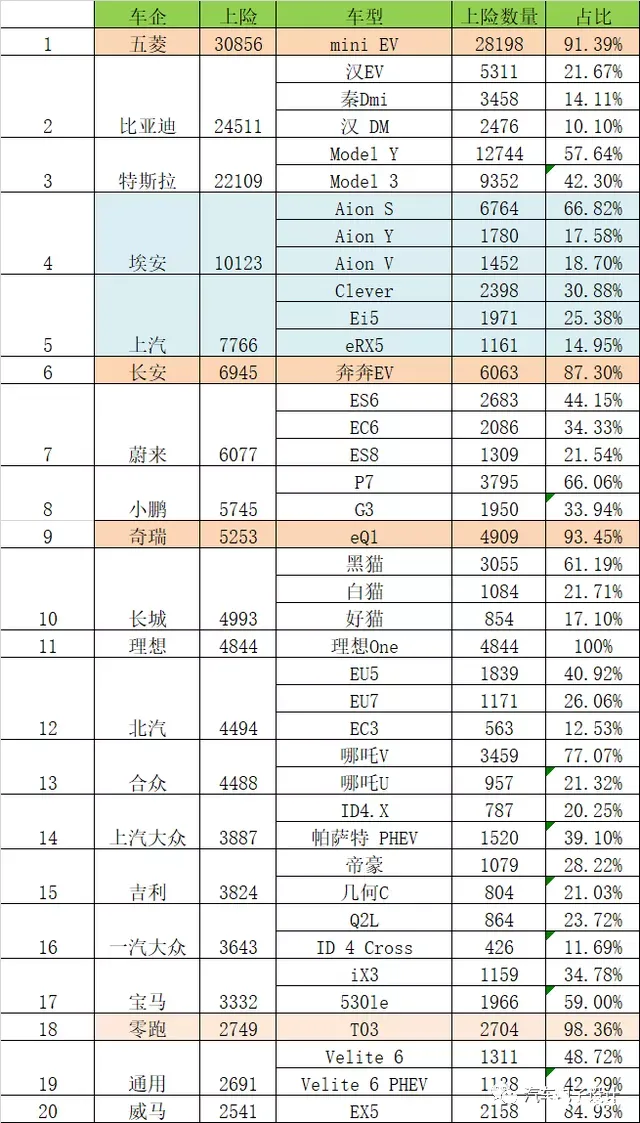
假期对于拿到的详细的上险数据,我想可以花点时间来做一些阐述,出发点还是这个表格。
整体的格局
从这个表格里面,我们可以把当下上险排名前 20 的汽车企业的竞争格局给分析清楚。
微车企业:在表格里面,五菱、长安、奇瑞、长城、合众和零跑,其实本质上都是一种打法。在纯电动 A00 和 A0 的格局里做文章。这条路在五菱走通以后,本质上没有大的差异化。在 3 万(120 公里)、5-6 万(300 公里)两个层级,各家只有成本差异化,么有特性差异化
分散的品类:比亚迪、上汽是比较类似的,在 BEV 和 PHEV 里面产品多,在 BEV 领域除了汉 EV 以外 TOP3 的占比分散,放到每个细分市场来看,比例都不算太高
单品:以特斯拉为代表,1-2 款占比很高。其实从整体格局来看,是把燃油车的份额给抢掉了。排列前茅的蔚来、小鹏和理想,整体的战术也是想和特斯拉看齐的
埃安和北汽:这两家走的路还是围绕纯电轿车做一部分 2B 市场,然后同品牌其他做个人市场
合资车企:以两家大众、BMW 和通用为代表,目前的实际状态是 BEV 起量比 PHEV 困难,BEV 的打法按照规划还是存在问题的
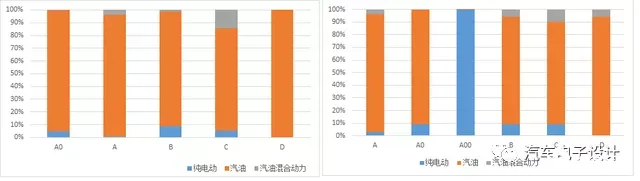
如下图所示,其实可以这么理解,谁的 A00 占比越小在各个车型方面能站住脚,才能有长期的发展。在当下 A00 的纯电轿车占纯电轿车 50%+ 的份额,占全部 33%+ 的份额下,在其他谱系站住脚才能有长期的发展。
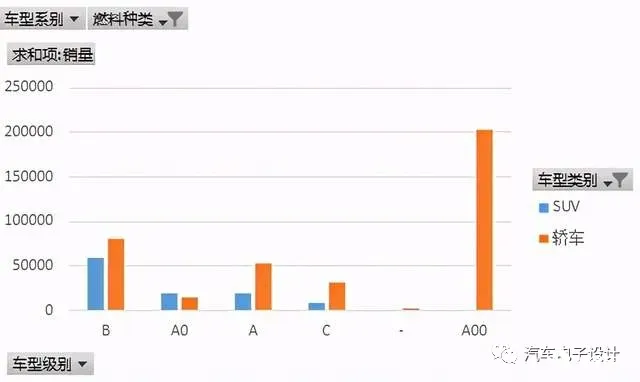
A00 微车的突破
下面这个图特别有意思,中国 2021 年前四个月的上险数据,把 EV、混动(含 PHEV)和汽油车放在一起,我们发现 A00 的轿车完成了 99% 的市场格局。也就是说,在上面的几个企业发力 A00 的纯电以后,中国率先完成了 A00 的全部纯电化。
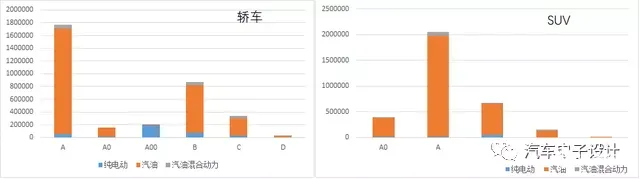
整体渗透率的提高,主要是发生在 A00 轿车里面的,其他最好的状态是在 10% 左右。
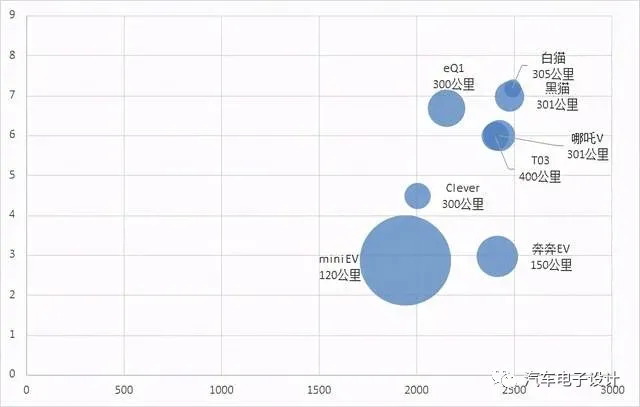
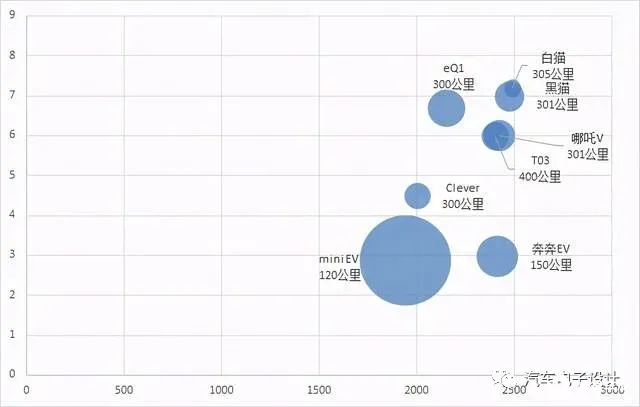
核心要素还是价格,我们把 5 月的上险数量按照气泡大小,然后把轴距和价格做一个气泡图,标上续航里程就能看明白。
1)2 米的轴距,配置 120 公里作为通勤工具配上 3 万不到的价格就变成了黄金基准。后来者如长安在上面加轴距加里程同价格也能拉开一些大小的差异化
2)剩下的就是轴距大一些,配上 300 公里和 400 公里的续航,搭配 6-7 万以内的价格(实际终端还会有一些浮动折扣)
这种战术,基本可以被任何需要油耗积分的企业所使用,能够把这个品类 99% 的打下来,没有内燃机做对手,完全是 BEV 内卷。
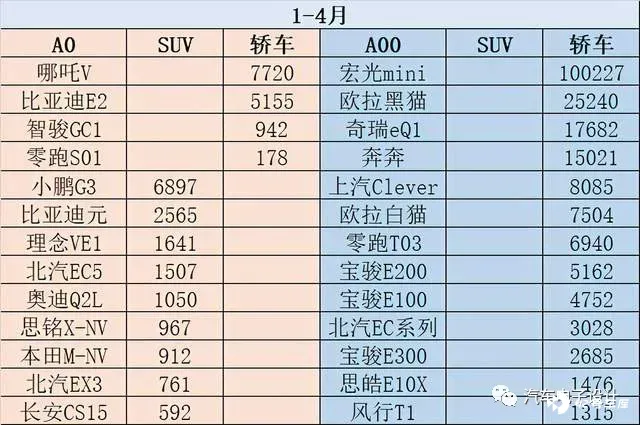
在这种残酷的价格内卷下,想和 100 + 公里的 3 万公里的车差异化,只能做 5-6 万的 300 公里的车(这还是有补贴的条件下),这个直接把上面 10 万左右的定价体系给带崩了。从这个情况来看,其实这种工具属性的直接影响到了 A0 级别的 SUV 和轿车,目前也只有哪吒 V、比亚迪 E2 和小鹏 G3 三款车 4 个月过 5 千。从某种意义上,上海控制 A00 的失败,意味着投放纯电 A0 级别的轿车和 SUV 不会有太好的结果。所谓 A00 一出,小的纯电寸草不生,曾经比亚迪元 EV 也是一款神车级别的车型。
小结:第一次 A00 纯电是和补贴挂钩的,带来了长期的影响和补贴政策的改变。第二轮 A00 政策是和电动汽车下乡和普惠联系在一起的,目前看来唯一影响这个品类发展的就是这部分原来车辆就是不赚钱的,得靠积分拉回来。原材料涨价和供应紧张以后,使得车企会根据自己的需求来配置数量,如果不是这一轮供应链问题,每个月五菱做到 5 万,欧拉和长安做个 2 万都没问题的。周日讲一下大众和特斯拉到底有哪些不一样。在这个极度内卷的细分市场,走的套路是千元智能手机的做法,其实没有什么很好的商业模式。最终电动汽车还是要往上走






