

在做这个系列讨论的过程中,其实有两个最重要的因素,为什么特斯拉在国内纯电动汽车大带动作用是那么大,为什么看上去投资巨大的 MEB 平台的两款车南北大众的上量爬坡这么慢。我个人觉得,还是在过去从 2017 年开始,从竞争的水平来看完全是白热化的。2020 年销量 2B 整体滑坡直接导致北汽的网约模式的低谷,特斯拉把整体的私人购买纯电的欲望拉起来了。所以很有意思的事情,当前从整体谱系来看,在特斯拉主导的 B 级轿车和 B 级 SUV 的细分市场,能存活下来的选手真的是很难的,我们仔细来看下。
A 级市场不管是 SUV 还是轿车,之前还是有一些私人需求的,随着特斯拉这么一拉,看数字从下往上竞争很难,所以这块主要是 2B 为主导的市场
B 级市场能和特斯拉证明硬抗的只有蔚来,这种基于服务和高端化的打法是建立在 BAAS 不买电池的服务商,这个模式对蔚来太重要了。其次是传祺(其实应该包含 iA5)的新 2B 打法,价格战在 B 端拉满
汉 EV 和 P7 去打 Model 3,主要还是基于车辆足够大。小鹏和比亚迪的小轴距车型想要站上台面就特别难
在纯电动领域里面,特斯拉是一台疯狂内卷的机器,今年 1-5 月上险 10 万台,在整体 B 级以上的比重非常高,使它不断吸引新用户从燃油车往电动汽车迁移。
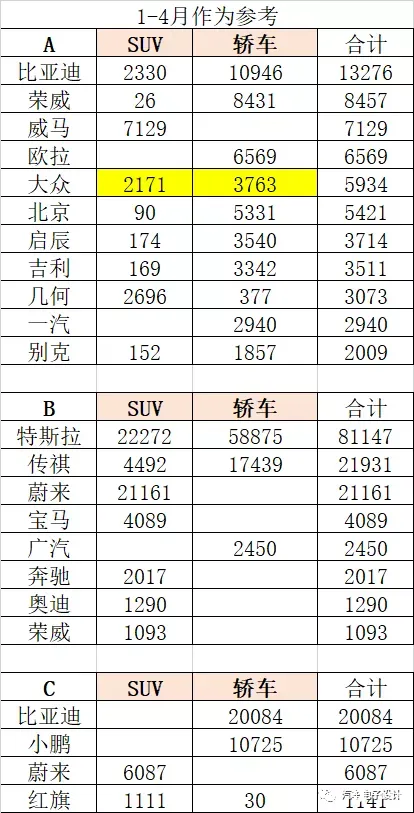
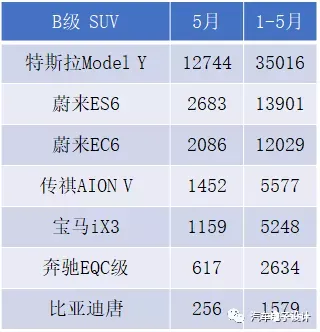
备注:后面具体我把车型的 5 月数据加上去了
特斯拉所主导的 B 级市场对周边的影响
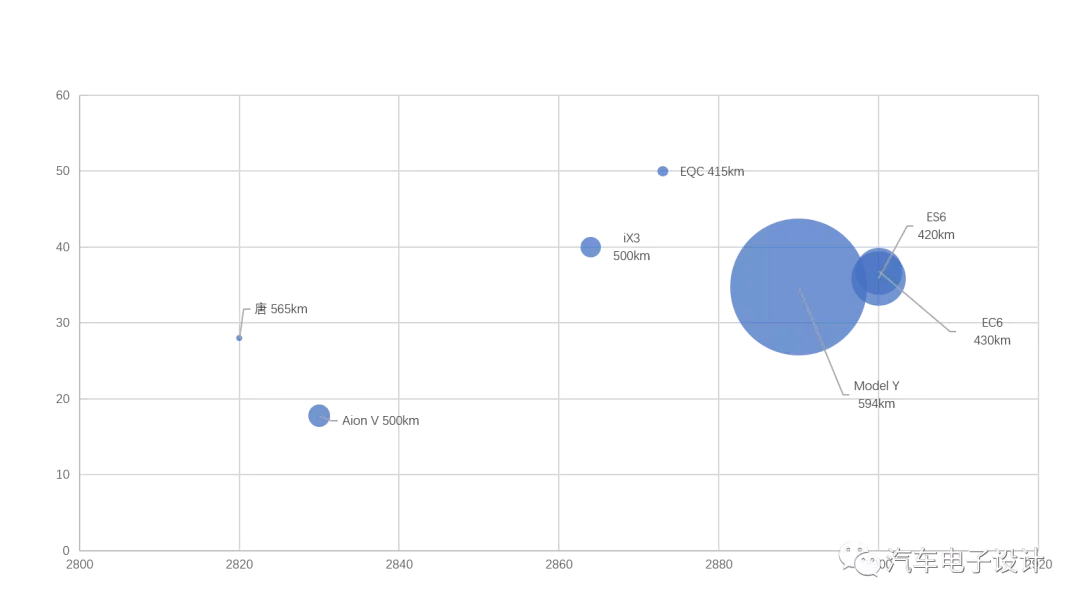
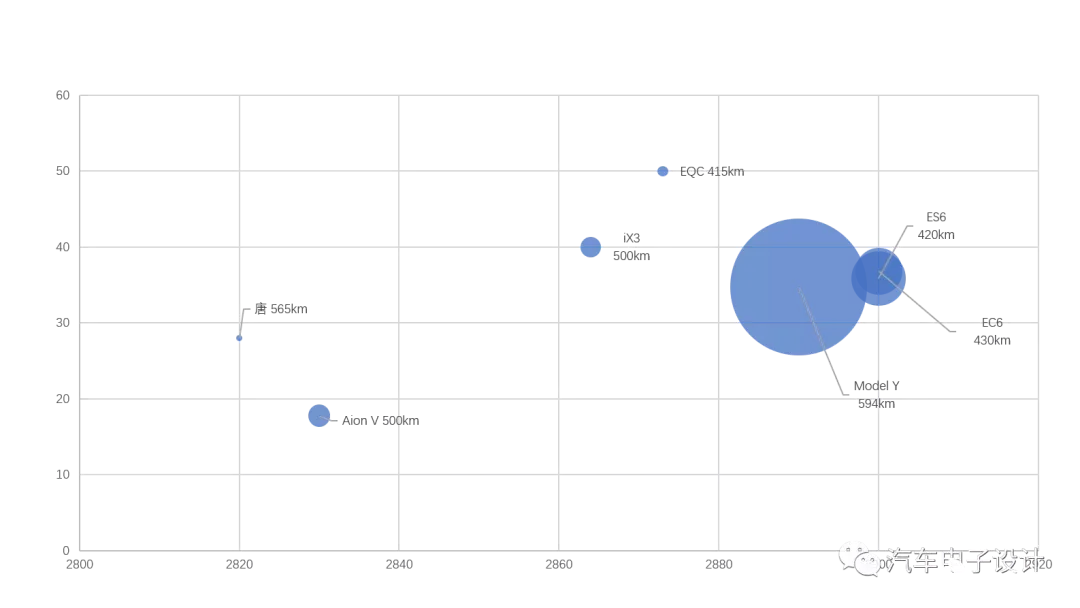
这是当前 B 级 SUV 的轴距、价格和销量的气泡图,在这些车里面,玩法是不一样的:
Model Y:这车抢的量,更多的是从燃油车 SUV 里面过来的,当然也有从 Model 3 分流了一部分
ES6 和 EC6:靠着服务和高端化的定位,在限购和非限购城市,蔚来的两款车加起来是能和 Model Y 的上险匹配的
往下来看 Aion V 依靠的是价格体系明显拉到 18 万,iX3、EQC 当下比较尴尬,好在 iX3 的几个即使调整还是有一定作用的。根据之前的推测,随着 Model Y 换装铁锂版本,预期价格是要打到 28 万左右,这个时候也会吸引相当一部分需求过来,当然这些都是燃油车原来的量。
对于国内的电动汽车来说,特斯拉是开路先锋,有了 Model Y 在前面,在产品力层面与之匹配就能吸引到一部分客户,虽然量能可能预期单台就是 1-2 千,但是这部分是能够实现单车稳定盈利的。
Model 3 的故事更为简单,Aion S 主要依靠的 2B 的市场,价格放低到 13 万左右的大客户价格。比亚迪汉和 P7 依靠的是比 Model 3 更大一些,更精致一些,一个靠更大的续航,一个靠更智能和丰富的选择来站住脚的。
备注:汉 EV 和 P7 这两台车的时间窗口非常好,2020 年下半年同期没有 Model 3 之外的竞品
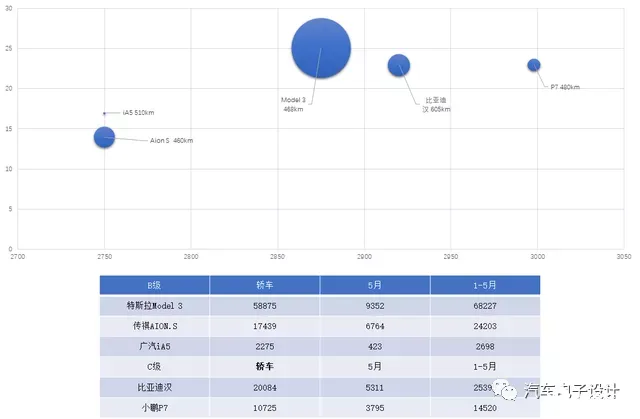
事实上 B 级 SUV 和 B 级轿车对往下的车型压制效果还是很明显的,在争抢私人端的市场时候,在 20 万价格区段,消费者选择考虑的问题是比较多的。
大众为什么慢热
由于有了上面私人市场聚焦,到了 A 级 SUV 和 A 级的轿车局面始终打不开。在 2021 年的 5 个月里面,A 级的 SUV 里面就没有上万的车型。ID.4X 和 ID.4 CROZZ 在一堆 10-15 万的车型里面卖,整个销量很难有很大的突破。
A 级 SUV 里面,表现最好的还是威马的 EX5,5 个月接近 9000 台,剩下的只有 1/3 的水平。
A 级的轿车,其实只有好猫抓住了女性群体往个人消费层面去尝试做出来,大部分 A 级轿车 50% 以上往 2B 端,还有往公务的车型发展,这个细分市场已经卷了好几年了。
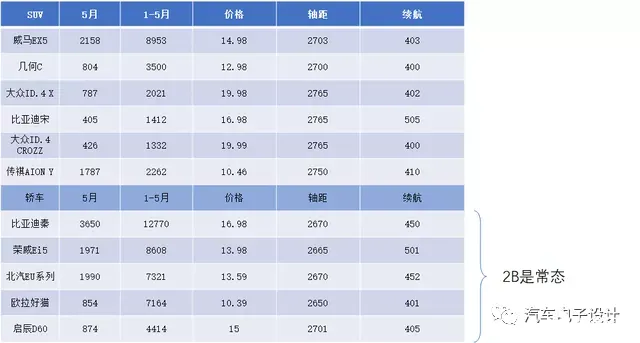
我个人觉得,当下纯电面临的最大的问题,还是要跟住特斯拉的节奏。没办法,所有的电动汽车企业最终的答卷是怎么从传统内燃机和混动客户里面去抢客户,这种破冰的节奏一直是特斯拉在带。而破冰出来的市场,对特斯拉产品力、服务和质量方面感到不满的客户,会溢出到国内的其他电动汽车企业上面。这是我们在 2020H2 到 2021 年 H1 所发生的事情,也是当下蔚来、小鹏和比亚迪比较高姿态的核心原因。
MEB 的问题,还是从德国产品中心规划和迭代的时间太长了,想要在欧洲上量,由于欧洲车企纯电动汽车竞争的激烈程度和高额补贴的双重作用下都没问题,想要尝试线上销售和经销商的转型都可以。但是在国内的约束条件会更多,大众一方面需要调整纯电的销售方法,在自己的产品革新没有跟上当下 BEV 非常迅捷的迭代节奏,想要让个人消费者买单还是困难的。所以对于 MEB 的后续车型来说,无非两种选择:
更新价格谱系,把自己 A 级 SUV 的价格体系再往下走
更新销售方式,把自身尚未成型的销售模式转到传统模式,通过原有大规模的销售体系去推进电动汽车销售
小结:我们对于大众的期待,最主要是在 A 级 SUV 和轿车市场上能够破冰,把这个市场的 2C 市场拓宽,和特斯拉围绕大中型城市的打法有差异化。但是事实情况,目前只有 A00 的五菱和特斯拉的 B 级车开了两条对燃油车替代的路线,大众没有攻城锤,其实也就是说大部分传统车企没有很好的办法可以把自己的产品渗透率拉高到 20% 的规模。比亚迪的燃油车基数过低,其实并不具备代表性,想要在 2022 年开始有效过渡到 2025 年,我们还得看其他车企在最大的 A 级市场上答卷。







