

最近欧洲电池企业新闻不断,我觉得在这里需要联系整体的背景来看。最重要的核心问题在于,欧洲议会周四对欧盟气候法草案进行了投票,批准了欧盟 2030 年的目标,即在 1990 年的水平上减少至少 55% 的排放量。欧盟委员将于 7 月 14 日提出的最新欧盟立法,以帮助实现这个 55% 的削减(优先考虑实际减排量),该法律草案还包括欧盟到 2050 年实现净零排放的目标以及制定 2040 年二氧化碳减排目标的计划。从这个意义上来看,直接约束了欧洲车企转向纯电动汽车的补发。
欧洲车企的电池布局
这段时期欧洲最大的明星,就是 Northvolt
6 月 9 日,瑞典电池企业 Northvolt 获得新一轮 27.5 亿美元的融资(瑞典工厂的年产能将从 40GWh 扩大到 60GWh)。这个工厂生产开始从 2021 年开始启动,2023 年开始向大众汽车交付。
6 月 21 日,瑞典沃尔沃汽车也是和 Northvolt 成立合资公司,这个合资公司是面向未来的 50GWh 的年产能。在这个过程之前,沃尔沃和 Northvolt 在 2022 年在瑞典国内建立研发基地,开发沃尔沃和 Polestar 的新一代电池,更重要的是 Northvolt 的之前工厂产能的 15GWh 被沃尔沃包掉了。
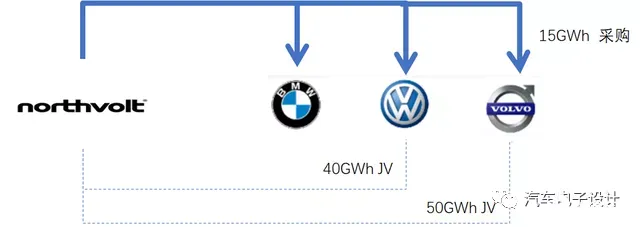
加上 Northvolt 和宝马签署的 20 亿欧元的电池供应合同,Northvolt 一下子把欧洲电动汽车相当一部分拿掉了。
2)Business Insider 爆料的戴姆勒的消息
这家媒体的爆料(应该是第二轮了)戴姆勒也希望在欧洲制造电池,之前戴姆勒 2019 年与 Farasis Energy 达成协议,从 Farasis 的德国工厂购买锂离子电池。这家媒体的说法是 Farasis 的电芯样品和戴姆勒的期望有距离,直接使得戴姆勒的 CEO Ola Kallenius 改变了主意。戴姆勒要切入这个领域,其实一种完全自己来(不现实),一种是找一家可以合作的电池企业一起来做电池。
备注:在一众初创的欧洲电池企业里面,Northvolt、Freyr、Verkor、Automotive Cells、 Britishvolt、InoBatAuto,Northvolt 算是最靠谱的了
欧盟的自主电池计划的背后支撑
我觉得我们不能有误解,不断提高碳排削减的要求,背后是欧盟的电池生产的努力。从规划来看,到 2025 年欧盟可生产足够的电池为其快速发展的电动汽车产业提供动力,本质上摆脱对进口电池的依赖是碳排大幅削减评选进行的手段。目前欧盟即使能获得锂等原材料,仍须将其运至中国进行精炼,这样形成的 “碳足迹” 将使电池对欧洲消费者的吸引力降低。同时,如果缺乏锂和稀土等关键原材料,欧盟将无法实现气候中和目标。因此,欧盟与关键原材料供应国的关系将 “更具战略意义”。欧盟将确保关键原材料供应安全,以实现欧盟 “战略自主权”。
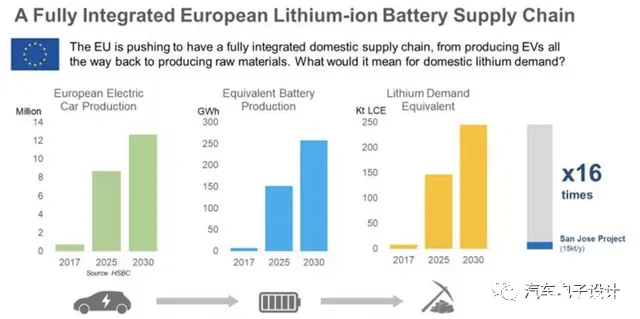
其主要的手段,是在 2020 年 12 月欧盟委员推出的新电池法规 (2020/353)《关于电池和废电池的法规提案》,2022 年 1 月 1 日实施。欧盟将现行电池管控方式由 “指令” 上升为 “法规”,对欧盟电池产业链实施了更为全面的监管,包括引入碳排放量、原材料供求、可再利用原材料使用比率等具体环保规定,同时要求自 2024 年 7 月 1 日开始,只有已建立碳足迹声明的可充电工业和电动汽车电池才能投放市场,新增碳足迹、再生原材料、电化学性能和耐久性、可拆卸和可替换性、二维码标签和 CE 标签、电池管理系统、电池护照、安全性等要求,并对运营商的尽职调查和废旧电池的回收和处理提出新要求。欧盟未来将只允许符合欧盟相关标准的产品在欧洲境内流通,最终目标是将欧盟电池标准确立为电池产业的国际标准。另外,欧盟还计划将进入欧盟市场的电池最低回收配额写入法律条款,从 2027 年开始,电动汽车中使用的电池需要申报其回收的钴、铅、锂和镍含量,2030 年实行最低回收量配额,钴建议配额为 12%,铅为 85%,锂和镍的建议配额为 4%,逐步提高在 2032 年钴、锂和镍的配额门槛将分别提高到 20%、10% 和 12%。
小结:我个人觉得欧洲这把是真的在各个环节要推动电动汽车,这种姿态真的是挺认真的







