

出行百人会旗下媒体,关注汽车出行产业链进化
作者:Roomy
由滴滴引起的喧嚣,还在继续。
随着这位 「带头大哥」 被下架,虎视眈眈的其他出行平台揭竿而起,纷纷躁动了起来。各种补贴拉新,大干一场的势头,恍若回到了网约车补贴大战的时候,不是你死,就是我活。
「有你没我,有我没你 」?
哎哟,这不就是 360 和百度曾经的戏码。怼了 20 年的老对手,曾经最激烈的竞争,就是互相把程序设计为 "选我,还是选他",只要装上一个,就会提醒让删除另一个。
只不过,最近,周鸿祎和李彦宏还没怼腻,在造车圈又 「干架」 了?
互联网人爱明怼的性格,果然是放哪都一样。好事的我们,小板凳已经搬好。
4S 店,还有存在的必要吗?
「本田、奔驰尝试取消 4S 店模式」……
《人和岛》的这个消息,无异于石子入湖,激起涟漪,给经销商再次带来了压力。这是从汽车零售概念兴起,第 N 次提及 「4S 店模式将被取代」。
虽然,尝试取消经销商模式,发生在澳洲,但公告中的三句话,也对国内的三万多家经销商提了一个醒。
「现有授权汽车经销商将不再销售新车,买车只能自己从官网预定,新车统一零售价。」
简单解释这是啥意思。
想买车,用不着去 4S 店了,官网或者 APP 自己下单,然后去线下的直营店提车,优惠啥的,遵循官网。要不是因为汽车是大宗消费品,没办法像 Apple 寄运手机那样,要不然还能给你搞个 「快递中……」
一旦试点成功,那么,那个被问了千万遍的问题,将会再次被搬上台面,「4S 店会不会消失?」
而且,随着造车新势力风生水起,在购物中心开设体验店,成为潮流。北京的三里屯,三线小城的商场里,都出现了蔚来、小鹏、哪吒的影子。
在提升品牌曝光量上,体验店对于特斯拉、蔚来、理想、小鹏等这样的新兴品牌,非常关键。体验中心的目的,不是单纯卖车,而是打造舒适生活的据点,提供一个体验的空间,打造成一个具有辨识度的品牌标识。
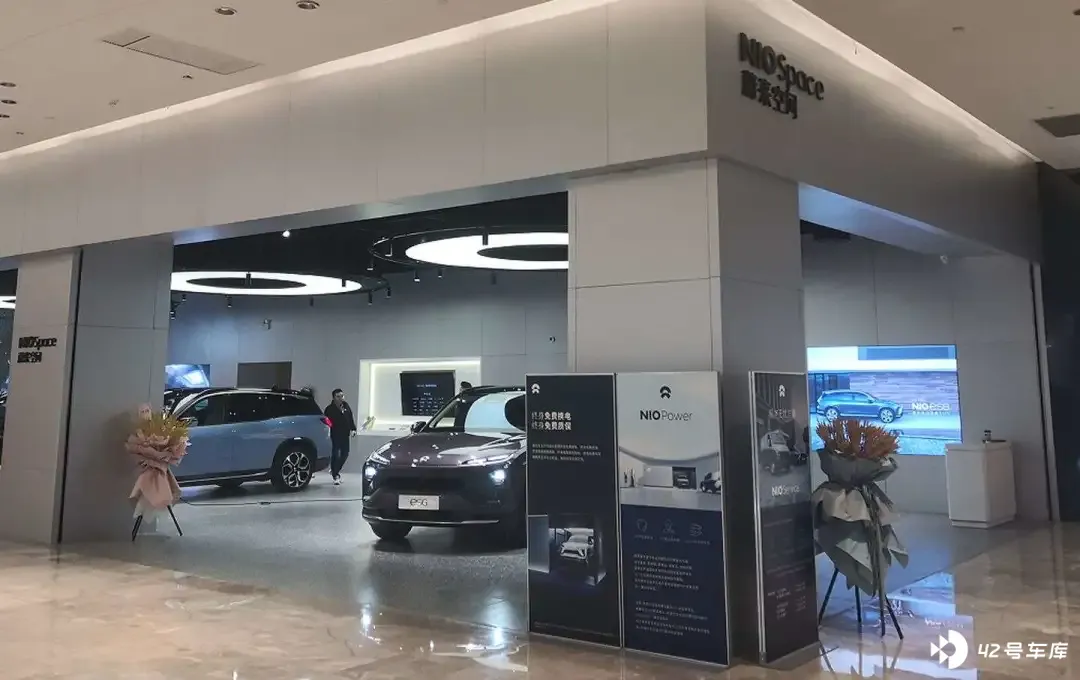
这一模式,也正在被转型中的传统车企所学习,抢占热门商圈,建立直营模式,已经成为电动化时代的 「兵家必争之地」。奔驰、沃尔沃、大众等多家传统车企都在抢占资源,投资布点。
传统的渠道变革在冲击着 4S 店的生存,大势之下,自 1999 年由广汽本田引入国内的 4S 店模式,会不会终结于电动化时代?
而且,庞大的店租和库存压力,脆弱的资金链,让 「生意越来越难做」,成为各大经销商的感同身受。数据显示,仅有 3 成经销商盈利,有 4 成盈亏勉强持平,3 成以上亏损。2020 年近 1800 家 4S 店注销。
那么,取消 4S 店模式是不是成为必然?
事实上,并非如此。
一方面,商圈资源有限,未来成本控制、渠道扩张都会受到限制。另一方面,体验店是明确将销售与售后、交付、服务分离,随着维保服务需求越来越多,出于技术、售后服务等需求,造车新势力也有自建 4S 店的发展需求。
所以,即便在澳洲试点成功,在中国市场,4S 店的必要性依旧存在。
揭竿拉大旗,等着取代滴滴
在 25 款 APP 被下架之后,滴滴忙着深入排查、整改所有问题之际,网约车市场出现了躁动。
「和滴滴抢地盘」,成为这波躁动的集结号,打破滴滴一家独大的市场格局,是目的之一。
以前,滴滴吃肉,其他的出行平台,喝口汤。所以,想要打破这一格局的平台,比比皆是。只不过,以前是藏心里,现在是写脸上。
说起网约车的竞争史,用滴滴创始人程维的话来说,就是 「血海狼窝」 中打出来的。此次,突袭中的曹操出行、T3 出行、首汽约车等平台,都是从 「狼窝」 里存活下来的老选手。
西风压倒东风,翻身仗打起来,一点也不手软。「全员开启战斗模式」,成为心照不宣的事。
「打车选 T3 出行,一次才花几块钱。」T3 出行流出的内部文件显示:抓住机会,全月无休。
下架 2 年多的美团打车软件,在 7 月 9 日复活,卷土重来。重新上线了新版 「美团打车」 App,定位是:品质安全快车专车出租车软件。
除了 T3 和美团,高德打车、曹操出行、嘀嗒、首汽约车、享道出行等平台也嗅到了时机,先后发布用户拉新活动,恨不得锣鼓喧天。
「新人福利、国企背景、合规运营、安全」 等关键词,抢占文案榜眼,默默蓄势踩了滴滴一脚。翻倍奖、冲单奖、全天免抽佣…… 各种奖励铺天盖地,希望借此蚕食滴滴的用户。
恍若回到了网约车补贴大战时期。效果吗?消费者乐见其成。
首汽约车、享道出行、嘀嗒出行等出行 APP 的下载量,增长了 2-6 倍不等。
刚刚推出新一代共享无人车 Apollo moon 的百度,也想抢到这个窗口期,未来三年内会联手极狐,推出 1000 台共享无人车,将服务推广到 30 个城市,目标是让出行比网约车更便宜。
可见,维持多年的格局,松动了,铆足了劲儿的玩家们,都想成为下一个掌握话语权的。
躁动之后,谁又能笑到最后?
补贴大战时期的伤亡和惨痛,还犹在昨天,平台该考虑的也不应该只有如何抢占市场。
奥迪只给一把车钥匙,大众被 「弃卒保帅」
滴滴留下的坑,一堆平台等着抢占。不过,芯片短缺留下的坑,谁也填不上。「大家一样,都缺」。
就连买奥迪车,都只给一把钥匙了。
「受全球疫情影响,奥迪遥控钥匙芯片产能不足,自 7 月 5 日起,国产奥迪车型在交付时,仅提供一把遥控钥匙和一把机械钥匙齿」。
话外之意,芯片不够用了,钥匙先欠着。
此次受影响的为奥迪 A4L 、Q5L、A6L 以及 e-tron,基本涵盖了全部主销车型。奥迪还强调了,待芯片产能恢复后将及时补发遥控钥匙行动通知,由经销商为用户交付第 2 把遥控钥匙。
至于啥时候给,就看芯片啥时候能供上了。
4 月的时候,奥迪就因芯片短缺减产 30%,减产数量超过 2 万台。涉及 A4L、A6L、Q5L 等热销车型,大众集团一看,这样不行,奥迪作为利润奶牛,必须要保证销量。
所以,大众做了一个决定,今年主要的 MQB 车型都面临着停产,包括大众和奥迪品牌。但是,「内部策略,是优先保供奥迪,不受芯片资源影响车型的最大化生产」,以来弥补产量损失。
大众就被这样 「弃卒保帅」 了。当然,被这样对待的也不只有大众,戴姆勒决定将有限的芯片供应优先提供给奔驰 S 级等车型。
很现实,谁的利润大,谁就能优先供给。
芯片短缺带来的影响,通过层层传导,在 6 月集中爆发。6 月,产销分别为 194.3 万辆和 201.5 万辆,同比分别下降 16.5% 和 12.4%。这是继 5 月产销量双降之后,再一次明显回落。
通用、福特、大众、丰田、本田、日产等车企因缺 「芯」,出现减产或被迫短暂停产的情况。
一些需要芯片支持的高端配置也开始缺失。比如日产、宝马等高端车型中的导航、车道偏离等配置就供应不上,导致部分配置车型买不到。
研究机构 IHS 预测,如果芯片短缺在今年不能得到解决的话,可能会造成全球 410 万辆汽车减产。
长期芯片产能不足,必然会带来一个问题:涨价。
由于上游产能紧张,今年半导体已经涨价 5%,估计 2022 年价格还会涨 10%-20%。
「不夸张地说,很多车企都是排着队在芯片公司门口抢货源。」
周鸿祎和李彦宏又 「干架」 了?!
即便芯片慌,百度造车依旧有条不紊地,李彦宏在人工智能大会上给出了时间表,将在 2023 年面世,售价不会在 20 万元以下。
「预计会在两到三年内,消费者能够体验到更像机器人的汽车。」 更像机器人的核心,来自于百度的无人驾驶技术。
「百度从 2013 年开始研发自动驾驶技术,从今年年初 1 月份集度的成立,可以说集度承载了百度的造车梦,我们希望把最先进的人工智能的技术能够第一时间推向市场。」 对于自动驾驶的落地,李彦宏充满信心。
不过,20 年的老对家,360 的周鸿祎在人工智能大会上的一席话,引发了 「怼百度」 的猜测。
「把人工智能吹得很神,是害了行业。不如老老实实告诉消费者,我在某些场景下能够实现自动驾驶,但是这个车离不开人。」 有挑衅的意思了。
一只脚踏进造车门槛,周鸿祎一直主张的是 「科技平权」。他觉得,15 万真的是个国民级车价,智能化时代的玩法,得想办法颠覆掉过去的旧的游戏规则。
车上有多少个 800 万摄像头、有多少个雷达…… 这些在周鸿祎看来,不能成为宣传的噱头,「这和传统汽车忽悠用户有多少马达和轮子是一样的。」
对于这一番得罪人的话,业内纷纷猜测,周鸿祎这话是怼的谁?
不过,不管这话影射的到底是谁,现实就是,周鸿祎与李彦宏这两个针锋相对了 20 年的老对手,之间的 「比拼」,走到了下半场,阵地也从 「搜索」 跑到了造车。
智能化时代,在造车圈嘴斗没有意义。
无论是讲究 「科技平权」 的周鸿祎手里的哪吒汽车,还是自动驾驶高阶加持的集度汽车,谁能早日进场,得到普遍使用才是王道。毕竟,智能是未来汽车的基本功,而不是附加值。
「有人可能活不下去,但能活下来的人跟高手同场竞技后,水平就会提升。」 周鸿祎还明确表示 「未来哪吒汽车的设计理念也一定会借鉴特斯拉。」
好事的我们,都等着看这对 「世仇」,如何再度 PK。






