

最近欧美的整体顶层要求,是加速零排的时间。「G20 公报草案显示,欧盟呼吁将从 2035 年开始要求汽车实现零排放」。因此能看到欧洲的所有车企都要给管理部门和股东来展示这种能转过去的路径,这次 Stellantis 的电动汽车展示,也是如此。所以围绕 Stellantis 的到 2025 年投资确认 300 亿欧元,一方面把老底投入进来,一方面也是法国和意大利政府也需要注入一定的帮助来支持这个转型工作。
电动汽车平台
1)车型平台
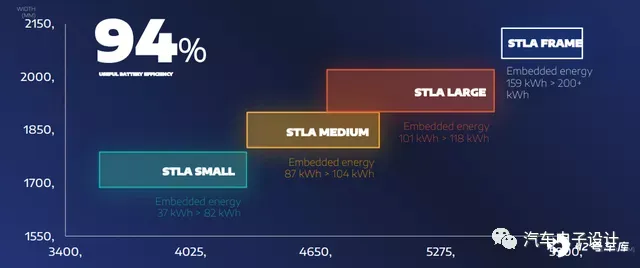
Stellantis 是法国、意大利和美国车企的集合与融合产物,所以从平台角度就需要覆盖小型车、中型车、大型车和皮卡等四个平台。因此这次 Stellantis 规划了 4 个级别的平台,分别为 STLA - 小型、STLA 中型、STLA 大型、STLA-Frame,从续航里程的角度,涵盖了 300 公里 - 800 公里的不同续航。
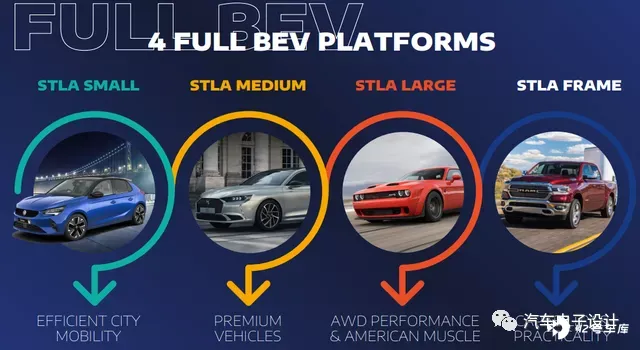
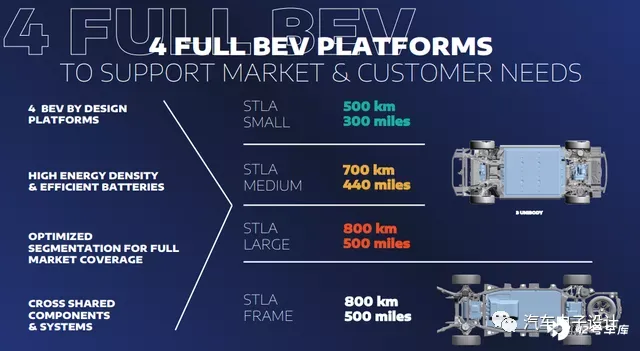
从具体来看:
STLA - 小型:电量范围为 37-82kWh,车宽长(1700-1800mm、3500-4200mm)续航最高支持 500km,从逻辑上来看支持 A0 到 A 级车,我个人觉得这个是主要面向欧洲的需求,主要覆盖 Stellantis 的欧洲品牌;
STLA - 中型:电量在 87-104kWh,续航达 700km,这个需求主要覆盖意大利豪华品牌和美国 Jeep 的需求,我们看到豪华品牌的中级车和美国这边都开始大容量化;
STLA - 大型:电量在 101-118kWh,续航达 800km,这个是豪华品牌的大型车
STLA 皮卡:电量从 159-200+kWh,这个应该仅适用于美国的大皮卡。
从这个规划来看,这个电池的宽度并不是一定的,也就是四个电池系统要尽可能同时利用长度和宽度方向来匹配电量。
2)电池规划
Stellantis 和所有的车企一样,都要选择低成本、高能量密度和未来的固态电池三种路线。无钴的技术路线,在 2024 年选用铁锂(400-500Wh/L)配合 Cell to Pack 的设计理念,到 2026 年进一步根据设计优化演化出统一的方案。高镍(600-700Wh/L)来覆盖三个大的电池平台,87kwh 以上的需求。
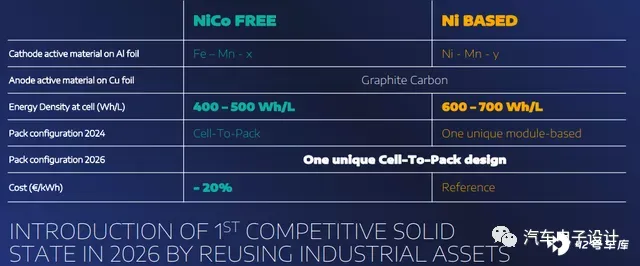
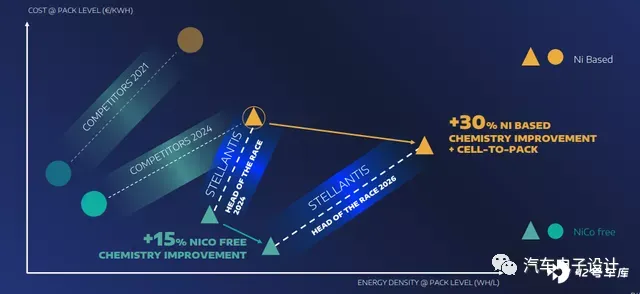
Stellantis 对于成本控制方面,给出了一个相互模糊的策略,就是自己和自己比。不过能看出来,基于铁锂的技术方案从绝对价格方面还是很有优势的。我的理解这一轮全面电动化,所有车企对于成本的诉求非常高,以至于离未来的全面导入是不远的。一方面铁锂相关的产能扩展比较容易,一方面也能看到未来制造门槛不高,工艺和设计门槛比较高,铁锂电池应该说比较容易早进入红海市场。
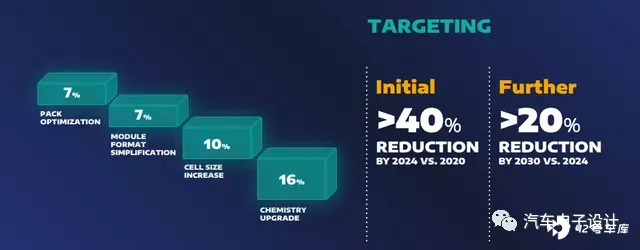
从降低成本的路径来看,主要从 Pack 优化、模组简化(模组尺寸增加和尺寸优化)、电芯尺寸增加(大电池路线)和电化学体系增加。我的理解,这一轮 Stellantis 是基本复用了在中国已经发生的事情,去做一轮学习。
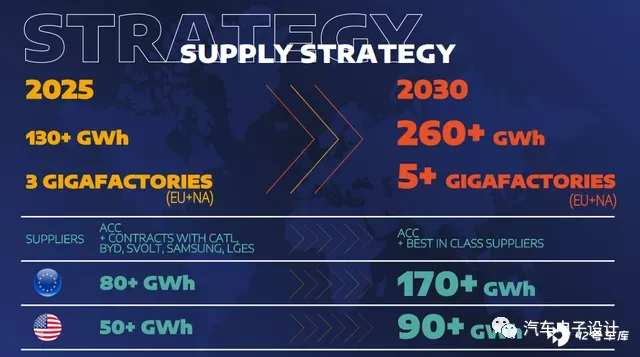
从电池产能规划来看:
1)2025 年整个欧洲 + 北美地区约 130GWh(欧洲 90GWh + 北美 40GWh),3 个超级工厂,分别位于德国、法国和意大利;
2)2030 年达到 260GWh(欧洲 170GWh + 北美 90GWh),新增 2 个超级工厂。
目前 Stellantis 是保证自己的合资工厂 ACC 长期作为基本盘,剩下的在 CATL、BYD、蜂巢、三星 SDI 和 LGES 这几个供应商里面 PK。
驱动系统和充电
1)驱动系统
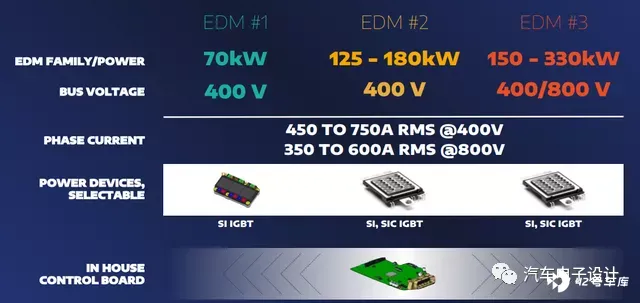
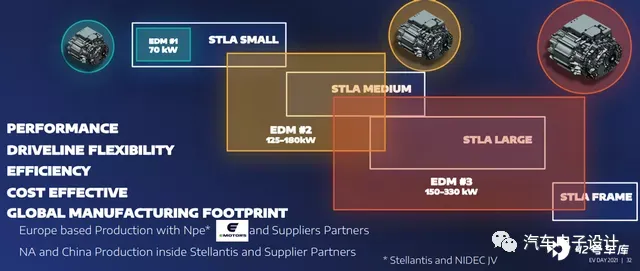
这个可以简单来看一下,未来所有的驱动系统可能都是车企自己来干。我们在中国已经看到这个趋势了,Stellantis 已经明确了功率元件可能是外购的,但是控制板和 EDM 系统自己来做。这个系统覆盖 70kW、125-180kW,这两个是给中级车。EDM3 覆盖 150-330kW,兼容 400-800V,目的是为了大型车。
备注:电机是第一个收回去的,未来逆变器的设计基本也是车企组织团队自己来做,三电的核心部件除了电芯和功率器件以外,车企都要掌握在自己手里
当然在这里也做了一个说明,Stellantis 和 NIDEC 进行了合资
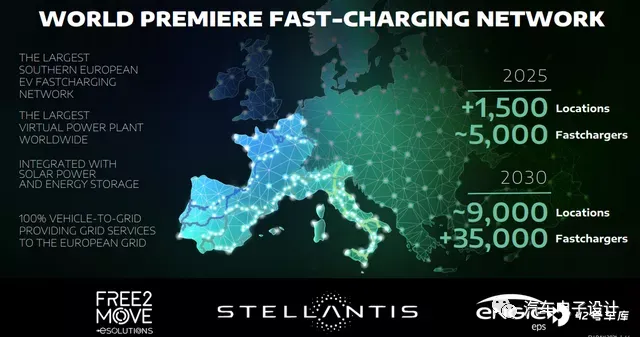
2)充电网络
当所有的欧洲车企都开始积极部署快充网络的时候,这个力量还是比较大的,特别是政府需要支持的就是一条路线。所以我们能看到不管是大众还是 Stellantis,未来共同推动下在主要的欧洲国家快充网络将会是主干线。
备注:蔚来如果去欧洲推换电网络,和当前这些欧洲国家主要的技术路线分歧比较大,优势被最大程度打掉了,在 350kW 快充支撑下换电时间短的特征不明显
小结:2021 年欧洲的形势比 2020 年还要激进,2020 年的欧洲 BEV 渗透率快速提升给了欧盟充分的信心,就是这条路了,这也推动欧洲的汽车企业大举投资电动汽车,当前没有别的选择







