

韩国政府 7 月 8 日发布了「2030 二次电池产业(K - 电池)发展战略」,这一次是在 5 月份的「K - 半导体」 战略基础上,把电池核心技术指定为与半导体并列的国家战略技术,凸显出了当前国际技术竞争的总体格局和重要性。通过韩国的电池企业,在 2030 年前向电池产业投资超过 40.6 万亿韩元(约合人民币 2300 亿元)。
找到这份文件,今天我就整体计划的内容做一些简单的翻译和梳理。
K-battery 的战略文本
1)全球竞争格局
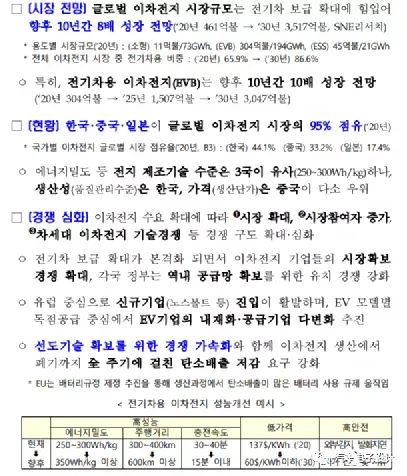
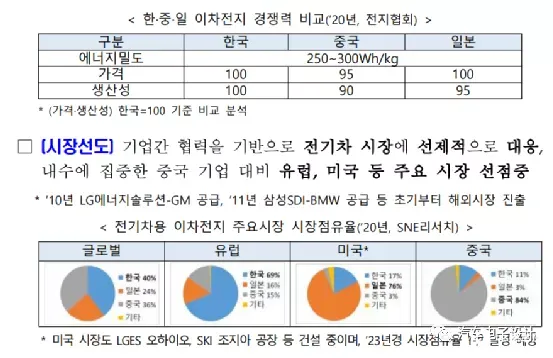
在这份文件里面明确了,当前的电池战略是中国在国内市场的内生发展模式,和韩国与日本瞄准全球(欧美)市场竞争的局面下的战略。韩国自从 97 年依赖公私联合技术开发获得目前的地位,还需要持续努力,来增强全球领导力。
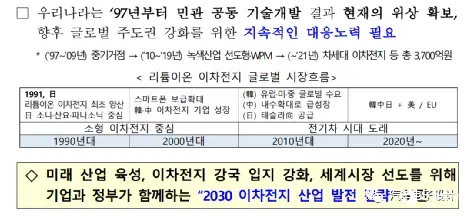
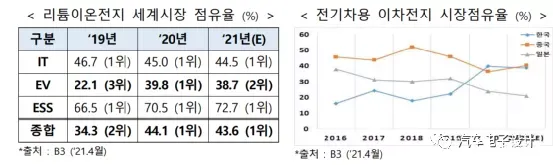
全球二次电池市场规模受电动汽车扩张带动,(2020 年 461 亿→2030 年 3517 亿),特别是动力电池(EVB)从未来来看,有 10 年 10 倍的增长('20 年 304 亿→2025 年 1507 亿→2030 年 3047 亿)。从目前来看,韩国、中国和日本占了全球二次电池市场 95% (2020 年),根据 B3 的数据来看,韩国 44.1%、中国 33.2%、日本 17.4%。
当前能量密度等电池制造技术水平在三个国家相近(250~300Wh/kg),生产力(质量水平)是韩国占优,价格(生产能力)是中国的优势。随着充电电池需求的扩大,市场参与者增多,下一代动力电池产品技术竞争也越发激烈,新公司(NorthVolt 等)正在积极进入欧洲。
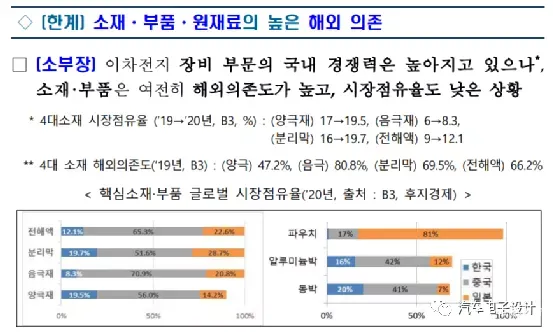
韩国动力电池设备行业竞争力增强,但是电池材料、零部件对外依存度仍高,存在市场占有率低的情况。四大材料对外依存度:负极 47.2%、正极 80.8%、隔膜 69.5%、电解液 66.5%。
2)二次电池行业特点
主要有几个:技术密集型、供应链管理和围绕消费者为导向。
A)技术密集型是指需要持续的研发投入来引领技术方向
材质 - 需要长期持续开发才能实现性能差异化(特殊重力控制、均衡、稳定等)
设计 - 潮流设计技术,满足消费者需求(「电池配方」)
流程 - 推进流程管理,提高生产效率
B)供应链管理,是指目前材料成本高,需要稳定的采购管理
材料 / 零件成本 - 占生产成本的 70% 以上 → 二次电池降价占比上升
原材料来源 - 主要原材料集中在特定国家 → 稳定采购和价格波动管理很重要
C)消费者导向,是指针对消费者需求的优化设计
定制化 - 电动汽车、手机等消费者的各种需求(形状、性能、质量、价格等)
满足各种需求 - 围绕各个行业的应用,电动汽车、手机、无人机、机器人、航天、国防工业等。随着行业应用范围的扩大,电池开发需要产品定制
韩国政府的措施
韩国政府将开展大规模研发,为企业提供税制、融资方面的支持,并每年培养 1100 名以上的专业人才。政府将于 2023 年至 2028 年投入 3066 亿韩元争取提前实现固态电池、锂硫电池、锂金属电池的商用化。政府将设立蓄电池研发创新基金。在现有 300 亿韩元技术创新专业基金的基础上,加上三大蓄电池厂商捐赠的 200 亿韩元和民间投资 300 亿韩元,形成 800 亿韩元的基金,扶持中型骨干企业及中小企业的蓄电池研发项目。政府,向研发活动和设备投资分别提供 40% 至 50% 和最多 20% 的税额抵扣优惠。各高校参与的硕士、博士级人才培养项目的人数将由 50 人增至 150 人。政府还将在国立大学、地方重点大学的能源、电子电气等学科打造蓄电池教职长聘制度。
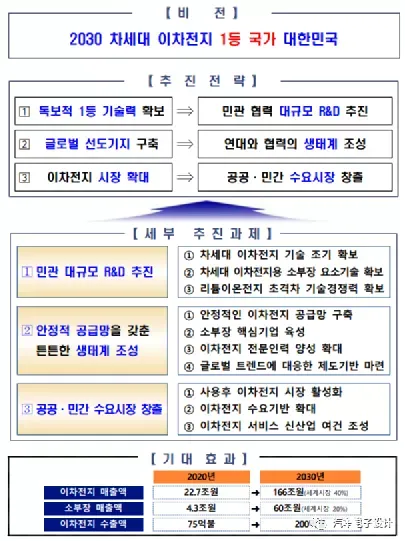
韩国政府推进的动力电池技术开发与示范路线图如下:
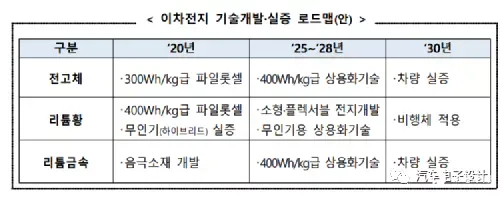
小结:后半段写得有点赶,等周末再好好整理一些重要的信息予以补充,请各位读者参考。







