

7 月份欧洲的新能源汽车销量数据还没完全出来,主要缺德国和英国。按照另外 5 个主要的国家来看,7 月还是回到了 4 月份的水平。预估在 5-6 日出来比较全面的数据,我先写一下主要的观点。
从环比的角度来看,6 月的冲量之后,7 月的整体是回调的,像法国、瑞典、挪威都掉得比较厉害;西班牙和意大利都相对稳定一些;
预计德国和英国,7 月也会有一个较大的环比下降,从数字来看,7 月的水平大概和 4 月相当,也就是说 Q3 的数据大概率和 Q2 相似,并不会出现同比继续大幅上升的情况发生。
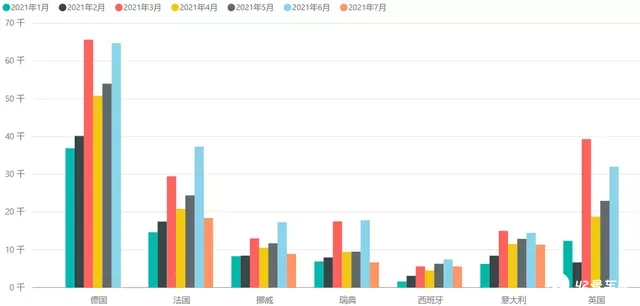
已发布的销量数据分析
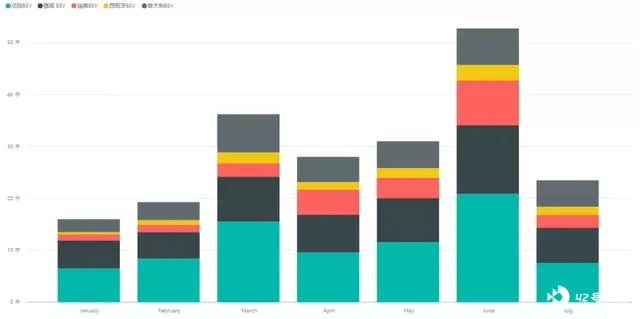
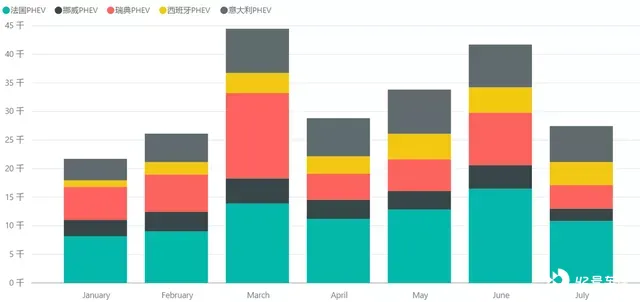
这次我把纯电动和插电式混动的数据做了区分,如下图所示。总体来看,7 月纯电动比混动回落得更多。
挪威 BEV 6,731 台,环比 - 48.95%;PHEV 2,166 台,环比 - 46.67%,挪威这么多年算是比较稳定的了;
瑞典 BEV 2,535 台,环比 - 70.82%;PHEV 4126 台,环比 - 54.86%。瑞典的下降有两个关键点,一个是 4 月 1 日,PHEV 和 BEV 之间的补贴出现偏向性。瑞典 6 月份的激增,和公司用车的税率调整有关系,6 月瑞典的新能源汽车中有 74% 是通过公司注册的(2B),7 月份对应的份额为 47%。因此回落属于正常,可以预期的是,Q3 的 9 月也很难突破这个高点。
法国:BEV 7576 台,环比 - 63.69%;PHEV 10834 台,环比 - 34.27%。法国的新能源补贴下降了 1000 欧元,纯电动类似 ZOE 的供应由于芯片短缺也比较少,所以这个 7576 台还是偏少。
意大利 BEV 5073 环比 - 27.77%;PHEV 6287 台 ,环比 - 15.86%,意大利算是影响最小的。
西班牙 BEV 1557 台,-47.52% ;PHEV 4034 台,环比 - 9.79%,由于基数比较少,总体来看影响也不大。
欧洲有一半的量是插电混动,这部分供应的刚性还可以,因此 7 月回撤的部分较少。
后续等德国和英国的数据出来,可以再写一个补充。接下来看一下欧洲整体上半年的情况,我通过 AECA 的数据也做了一些可视化。
上半年欧洲新能源情况综述
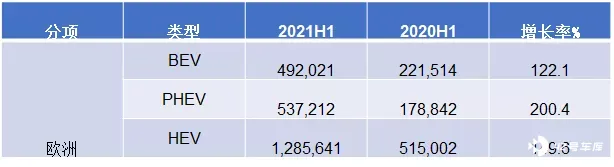
如下图所示,欧洲上半年的新能源汽车销量拉高到了一个高位。上半年纯电动卖了 49.2 万,同比增长 122.1%;PHEV 插电混动卖了 53.72 万,同比增长 200.4%,混合动力也增长了 149.6% 达到了 128.5 万。
如果把欧洲区域的纯电动数据拉出来,能看到销量最高的是主要是德国、法国、英国、挪威、瑞典和意大利这几个市场。
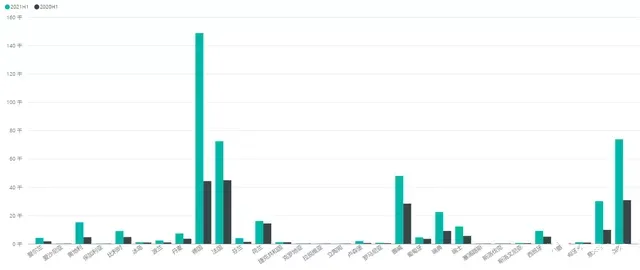
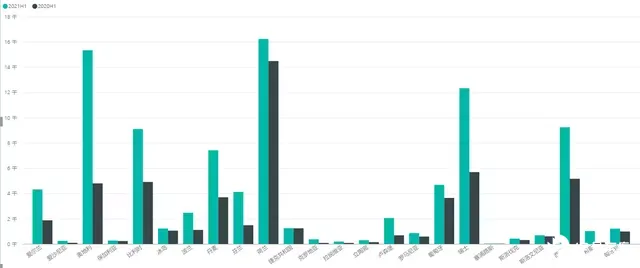
把这几个高位的国家去掉,我们看到,之前关注较少的奥地利、瑞士市场快赶上已经基本饱和的荷兰市场,而比利时、丹麦等也在慢慢起来,西班牙的纯电市场还需要时间培育。
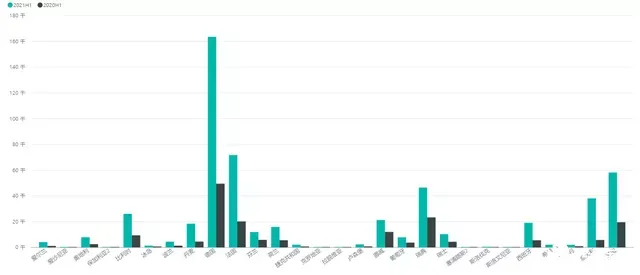
PHEV 在 2021 年 H1 整体表现比 BEV 更好,在很多国家实现很大幅度的增长。欧洲实现转型,估计也是要给 PHEV 一些时间的。领先的市场主要包括德国、法国、英国、瑞典和意大利五个市场。
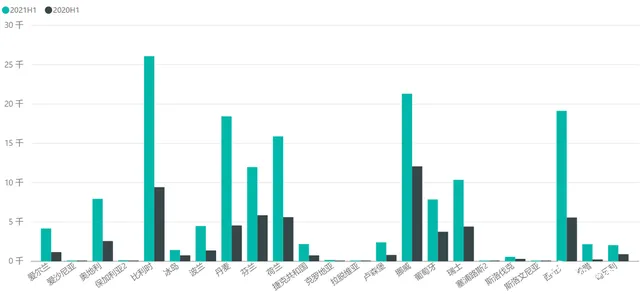
同样去掉这几个大市场以后,我们看到在小市场里,插电式混动全面都有很大幅度的增长,我估计今年在欧洲的趋势确实是 PHEV 覆盖的范围要更广一些。
小结:最后,关于 7 月的回落,我觉得不用特别悲观,7 月份对全球来说都比较弱的市场。倒是中国新势力在 7 月交付这一波太出乎意料了,欧洲可能 7-8 月都不算特别好,要等 Q3 的 9 月才能拉出一个比较漂亮的数据,供大家参考。






