作者:不知 LYNX
进入「战国时代」,是 7 月小鹏港股挂牌上市时,何小鹏对目前新造车企业竞争格局的论断。
我国历史上真实的战国时代内涵有二:
-
几大强国以「遵从周礼」为幌子的争霸格局瓦解。换言之,经历了春秋战火的洗礼,剩下的诸侯们,谁都有实力、也有机会来做一做老大。
-
孔子所说的「礼崩乐坏」变成现实。诸侯国们撕破了温情的道义面纱,纯粹为了国家利益的攻伐战争变得更频繁、也更残酷。
穿越时空,回到当下,8 月伊始,当头部造车新势力们纷纷公布销量成绩后,我们不难发现,名副其实的「战国时代」已然开启。
8000 新门槛,霸主易位
提起造车新势力三小强,如今人们习惯以「蔚小理」的缩写来指代。除了成立时间、上市时间等企业发展维度的原因外,更直接的因素是由销量决定的:
今年上半年,蔚来一直稳居造车新势力月销量榜首。最夸张的时候,蔚来甚至能比紧随其后的小鹏和理想一个月多卖 2000 多台新车。
然而,这种情况在近两个月开始悄然发生了改变。
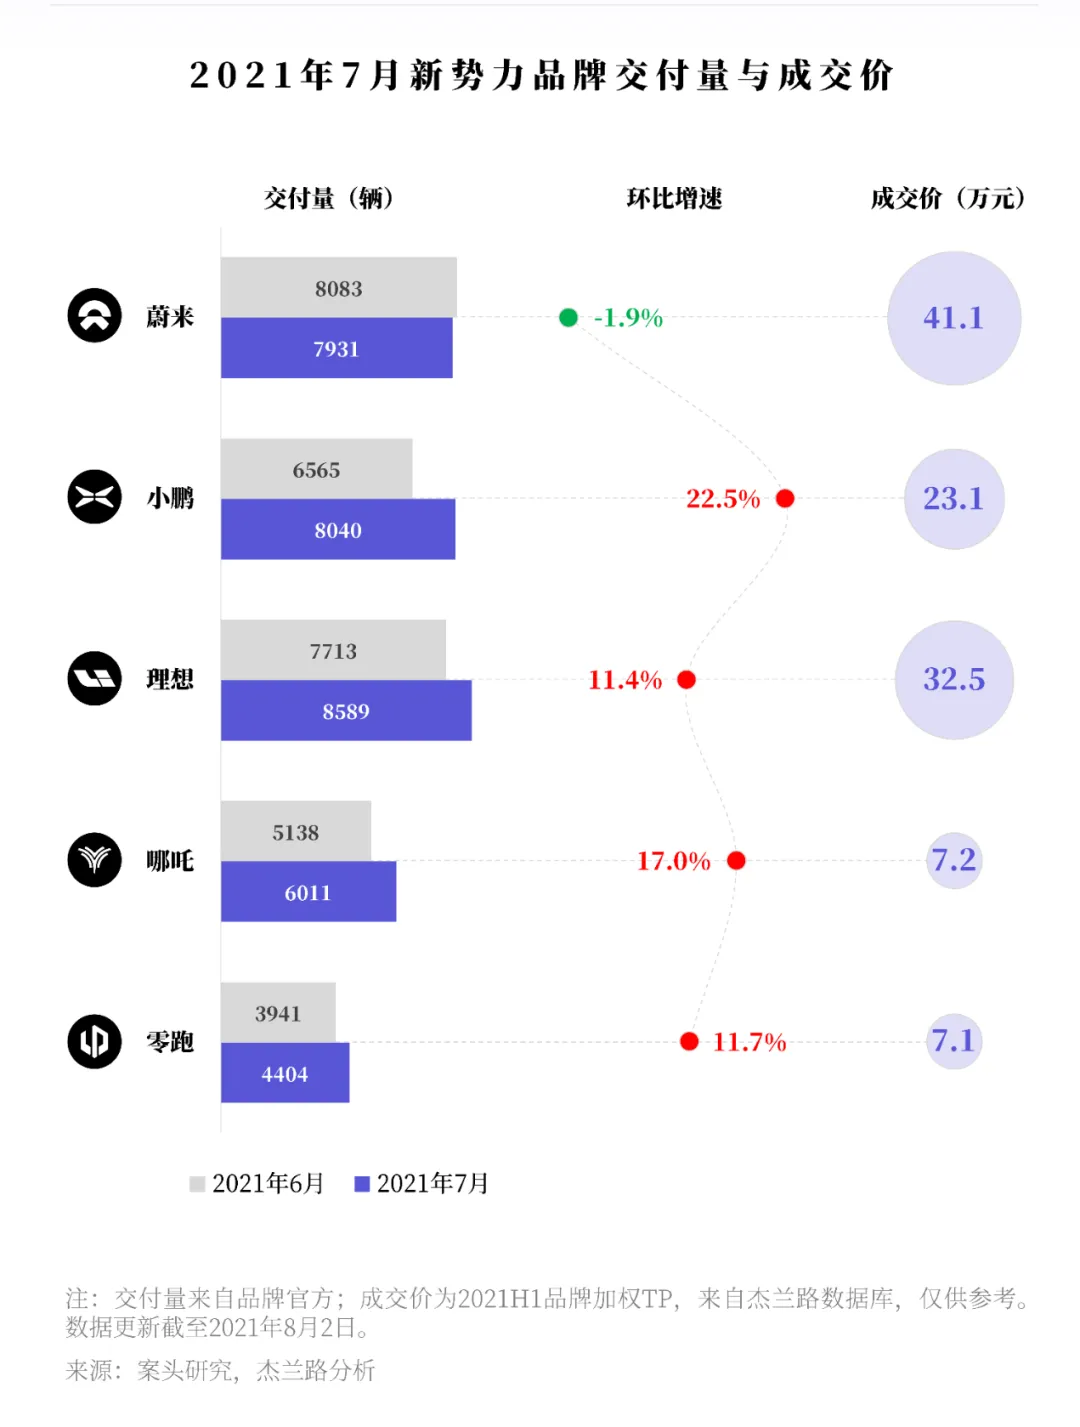
在 6 月,虽然官方和乘联会数据都显示,蔚来依然以 8,083 台的交付量,高于理想(7,713 台)和小鹏(6,565 台),位居第一。
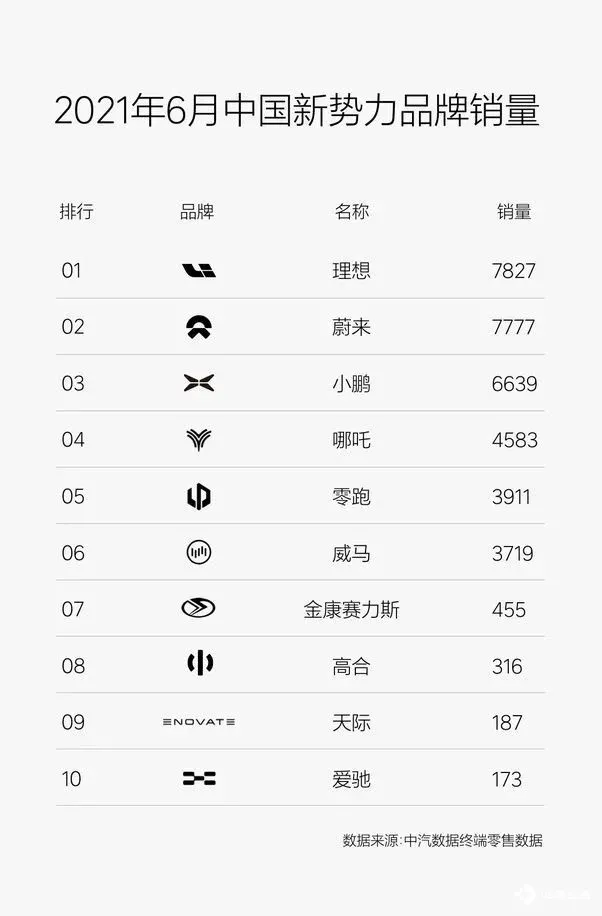
但在后来相关机构披露的数据中,理想新车实际上险量达到 7,827 台,以微弱优势超越了蔚来 (7,777 台)。
在这个数字公布时候,理想官方自己还兴高采烈地掀起了一波宣传攻势。
当时间来到 8 月,理想终于不必再从交付和上险数据上花心思玩文字游戏,携手小鹏在 7 月超越蔚来,扬眉吐气了一把:
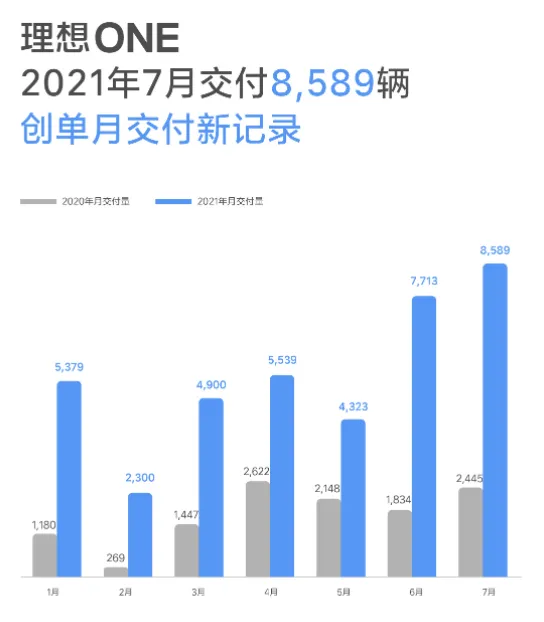
理想汽车 7 月交付量创单月新高,达到 8,589 台,环比增长 11.4%,言正名顺地夺得月销量冠军。
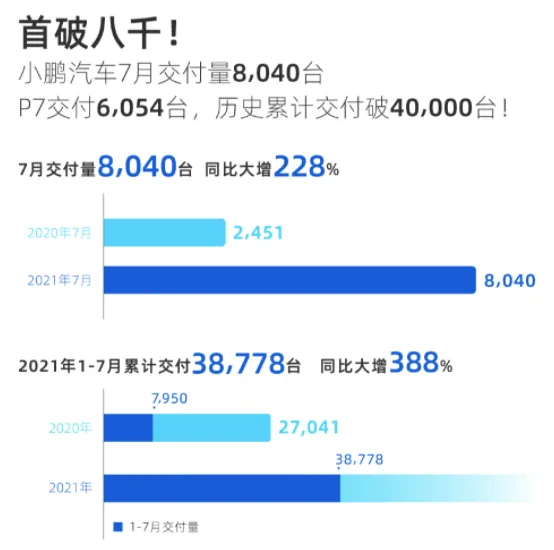
紧随其后,小鹏同样创造了历史,7 月交付量首次突破八千大关,达到 8,040 辆,环比增长 22%,在销量榜上排名第二。
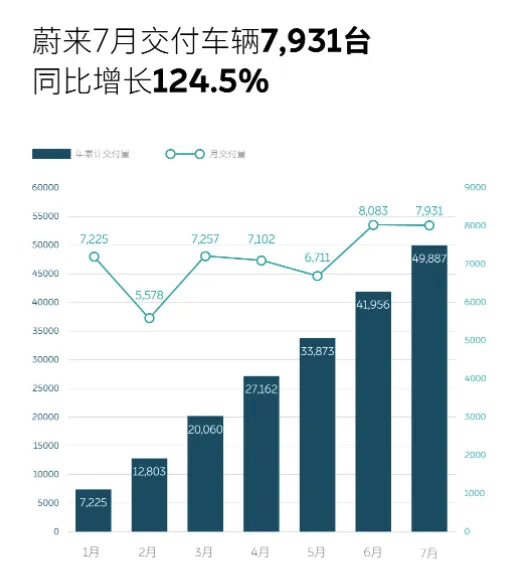
至于蔚来,不知是不是因为成绩不如预期,在「三小强」中是最晚公布交付数据的。从实际表现上来看,蔚来 7 月交付新车 7,931 台,相比 6 月 8,083 台的交付成绩,出现了小幅下滑。
对于交付下跌的原因,厂商们总能找到一个辩解方式。
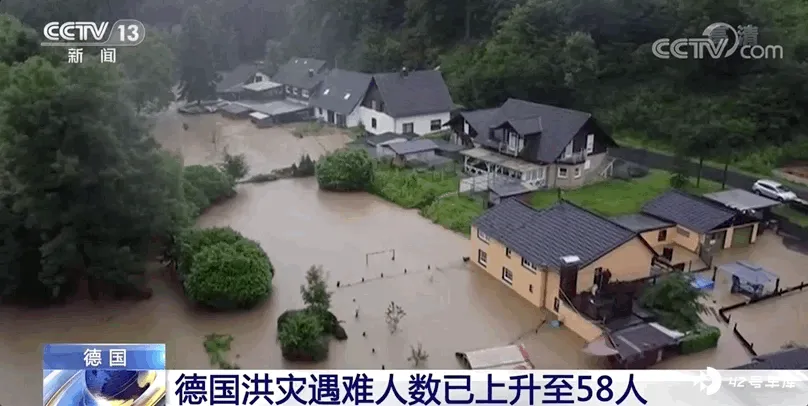
产能瓶颈和芯片短缺是今年比较流行的理由,而蔚来此次将交付下跌的原因归结为了天灾 —— 据官方人士透露,德国水灾影响了空气悬挂减震器的供应,导致了蔚来交付速度的放缓。
但无论如何,这不能阻止媒体报道中夺人眼球的「蔚来掉队」、「新势力三强格局变天」等表述的出现。
要知道,这还是 2018 年以来,蔚来首次丢掉造车新势力单月交付冠军的头衔。
前三甲格局生变,第二梯队的追赶步伐也在加速。
曾挤进月销量前三的哪吒汽车,在 7 月也交出了创历史新高的交付量:突破六千,达到 6,011 台,环比增长 17%。
同时,针对外界长期存在的「依靠 B 端市场走量」质疑,哪吒官方还特别指出 7 月交付新车中个人用户占比达到了 90%。
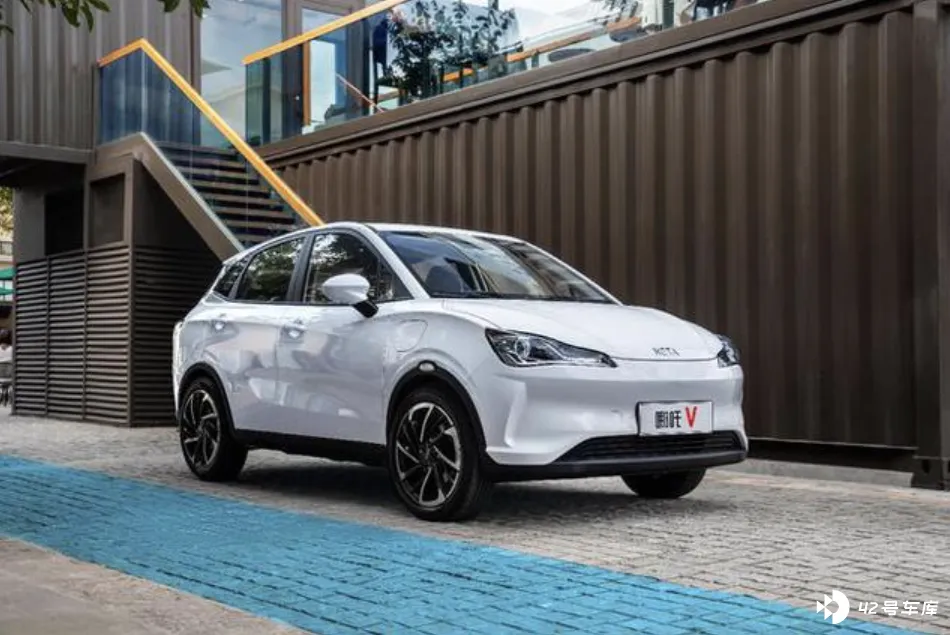
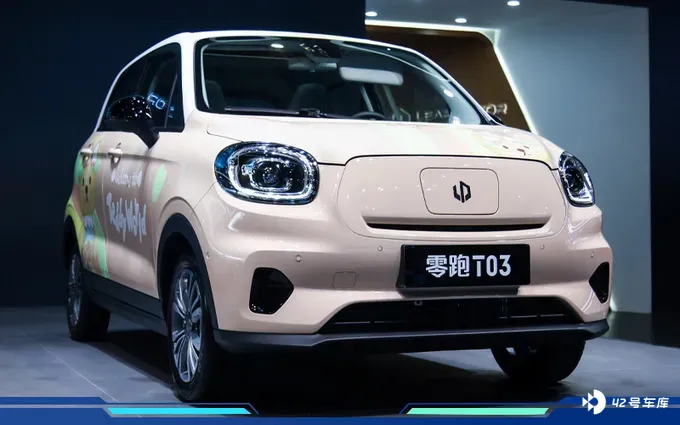
几乎和哪吒同时公布销量的零跑汽车,7 月交付数量达到 4,404 台,环比增长 12%。
哪怕主销车型依然是 10 万以下的 A00 级小车零跑 T03,实打实的销量增长还是让零跑汽车在大浪淘沙的新造车运动中成功生存了下来。
纵观头部造车新势力 7 月份交付情况,能够总结出以下结论:
-
前三甲入门门槛已经抬高到了 8000 台,销量冠军的宝座也不再被蔚来一家独占。接下来,每个月的销量第一之争和谁能第一个冲过月销万台大关,将是值得关注的重点。
-
除了自带流量的「三小强」,第二梯队的厂商也找准了自身的发展节奏。在增长趋势上,每月销量上涨超过 10%,几乎成了头部新势力品牌的家常便饭。
造车新势力的「战国时代」也刚好暗合了历史的进程,旧有秩序开始发生动摇,跨越「活下来」的基准线,竞争也必将更加激烈。
从产品力,到体系力
理想能在 7 月夺得新势力销量冠军,其实并没有什么特别的奥秘。新款理想 ONE 的热度,无疑是销量上涨的源动力。
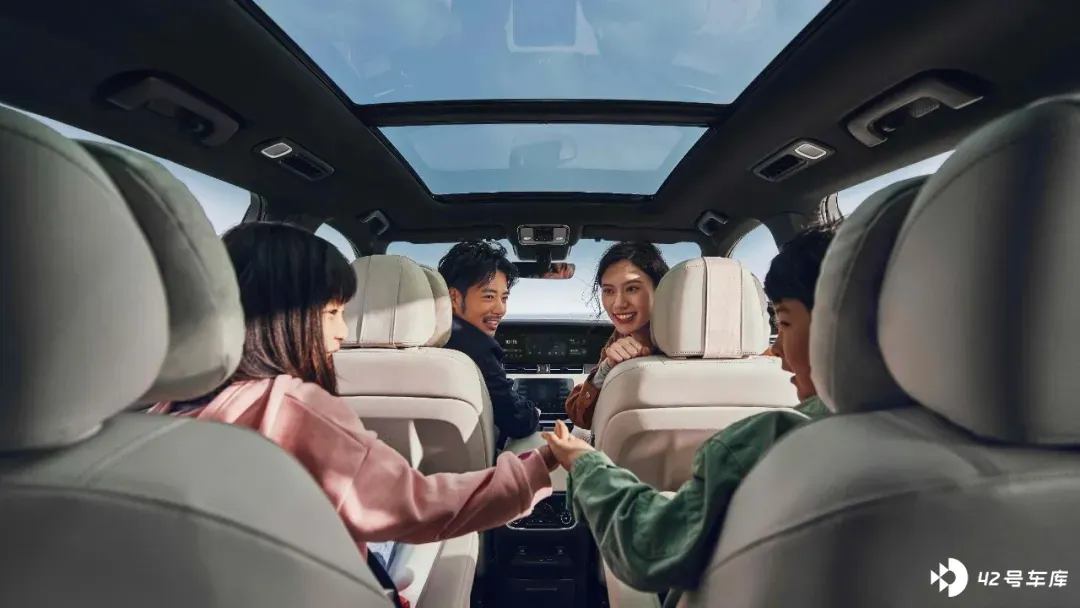
今年 5 月,2021 款理想 ONE 正式上市,新车在外观和内饰上并没有发生太大的改变。但内部空间和座椅等舒适性的优化、辅助驾驶系统软硬件的升级、续航里程的提升,都进一步提升了理想 ONE 的产品竞争力。
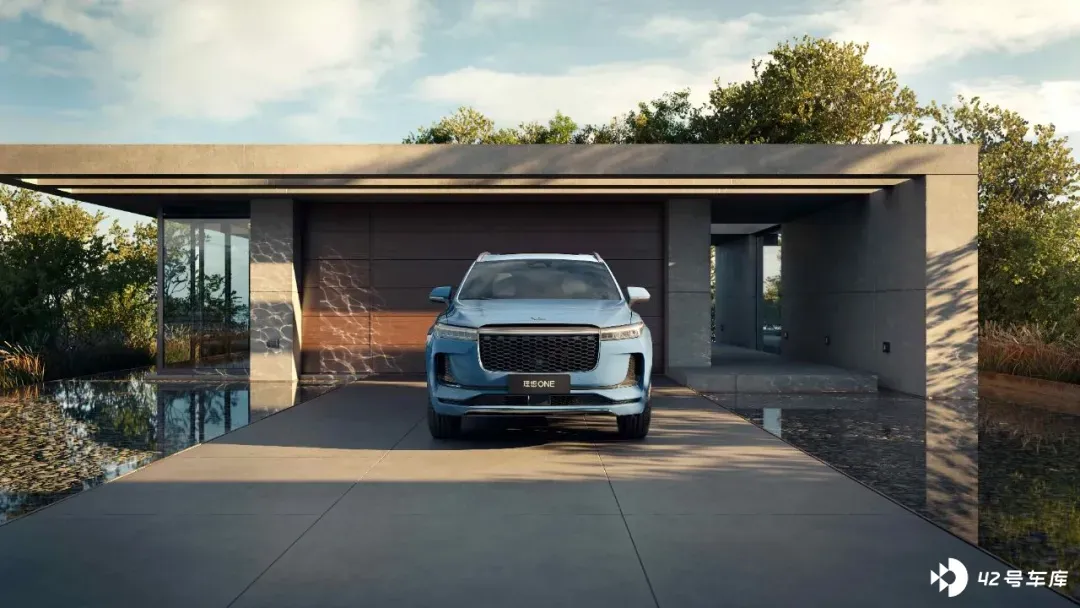
对消费者而言,更具吸引力的,还是诸多升级的代价,也只是比老款理想 ONE 涨价 1 万元。这引起了部分刚买了老款车型的用户心理不平衡,拉起横幅维权,但显然没有影响更多刚刚接触新能源汽车的新用户的购车热情。
在公布 7 月交付数据时,理想汽车联合创始人兼总裁沈亚楠表述就很能说明问题:「凭借其突出的产品力,2021 款理想 ONE 在 7 月再次刷新交付记录。」
其中关键,显然落在了「产品力」三个字上。
早在 5 月新款理想 ONE 上市时,沈亚楠还明确表示目标在今年 9 月实现销量破万。在 7 月交付数据公布后,现在距离这个门槛只剩下了 1500 辆左右的差距。
而在小鹏港股敲钟之后,理想汽车也即将在港交所进行二次上市,或许趁着资本市场的利好,月销破万的目标将会提前完成。
但在销量长虹的背后,围绕着理想的也并不完全都是好消息。
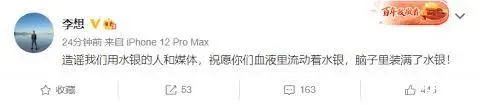
除了老车主维权事件之外,扑朔迷离的「水银门」事件和创始人李想一贯任性的「怼人言论」,也让理想汽车遭受了一定的负面舆论。
在夺得月度销量冠军之后,只希望理想不要因此就志得意满。在体量较小的增量环境下,新款车型无疑是助推销量的强大动力。但真到了百万级销量的时候,做好用户运营和服务会是和增强产品力同样重要的课题。
「买新不买旧,晚买有折扣」是数码消费者领域一句常见的俗语。
在智能电动车变得越来越像智能手机的当下,这句话同样适用于汽车消费。在新款车型尚未交付的时候,厂商们自然就在营销手段上开始做起了文章。
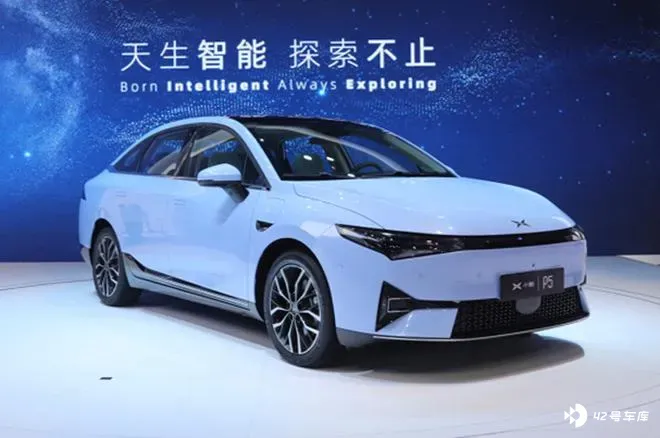
虽然用搭载激光雷达的小鹏 P5 赚足了眼球,但这款新车依然要等到今年年底才开始交付。小鹏保持增长的秘诀,除了 P7 等车型不错的智能体验之外,实打实的销售优惠政策也是重要手段。
早在 6 月,小鹏官方就通过和汽车之家、天猫等网络平台合作的方式,推出了交强险补贴、试驾抵扣尾款等营销活动。此外,当月购买小鹏 P7 的用户最高还能享受 15,940 元的优惠,G3 最高优惠为 15,000 元。
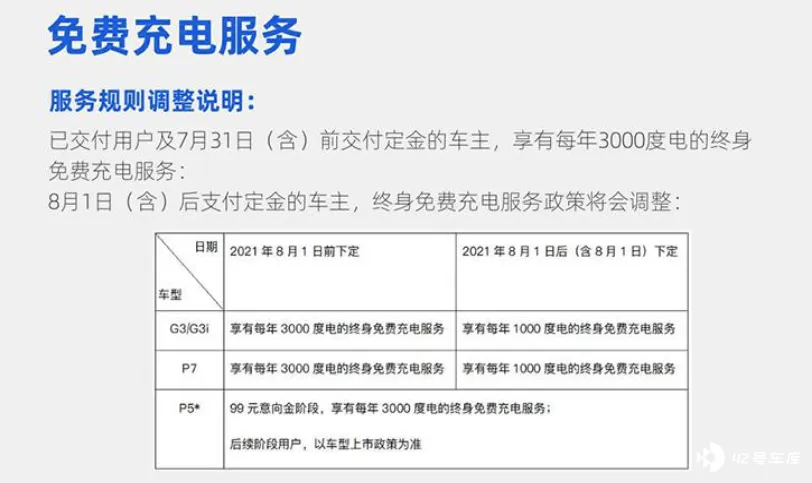
在 7 月,小鹏官方宣布每年 3,000 度的免费充电额度将在 7 月底缩减为 1,000 度,从反面进一步诱惑持币待购的潜在用户赶紧下定买车。
这似乎也在印证,造车新势力的「战国时代」,将从单纯的产品竞争,扩展到渠道、营销等领域的体系力全面竞争。
在这一点上,7 月交付暂时落后的蔚来已经走的更远。
除了单纯公布数据,蔚来每月还会用一张「当月做了什么」的长图来展示企业发展轨迹。
在 7 月,蔚来除了卖车还重点做了以下几件事:
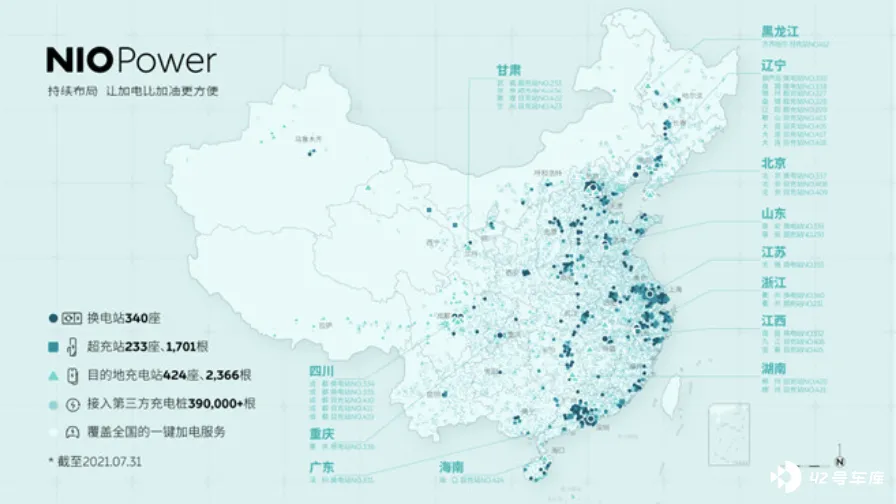
- 继续加强补能体系建设。新增 40 座换电站,33 座超充站,打通全国首条独库公路充电路线。
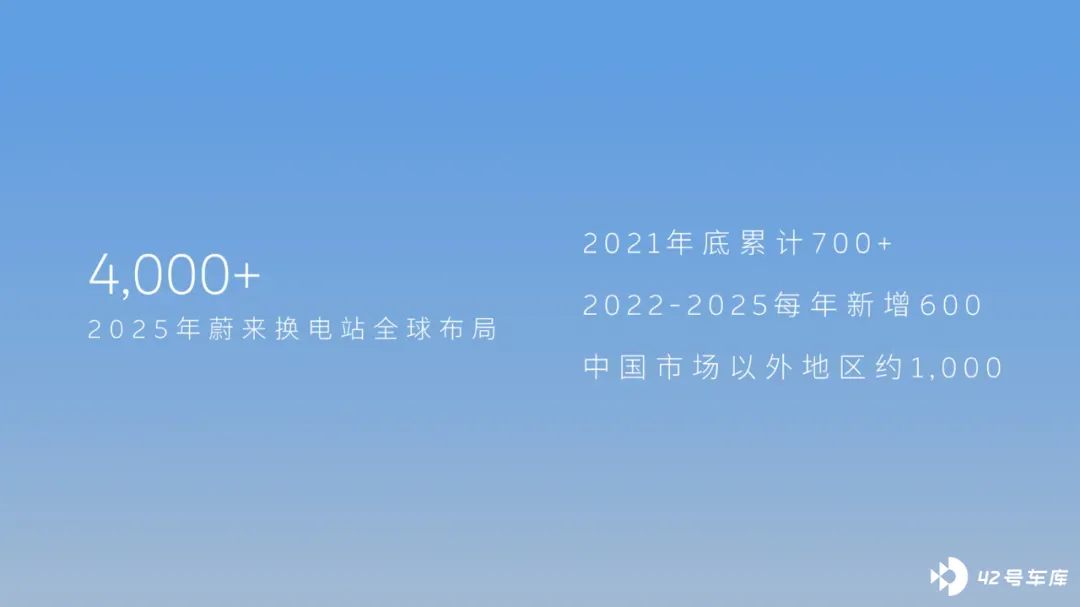
- 发布 2025 换电站布局计划。目标在 2025 年,保证 90% 的蔚来用户在住宅 3 公里以内都能找到换电站。
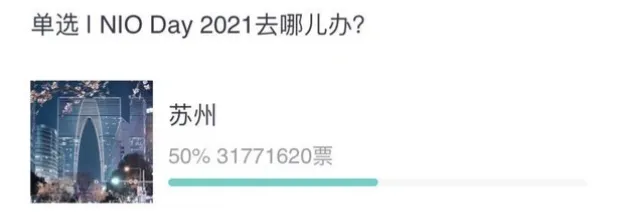
- 票选 2021 NIO Day 举办城市。决定在苏州举办 2021 NIO Day。
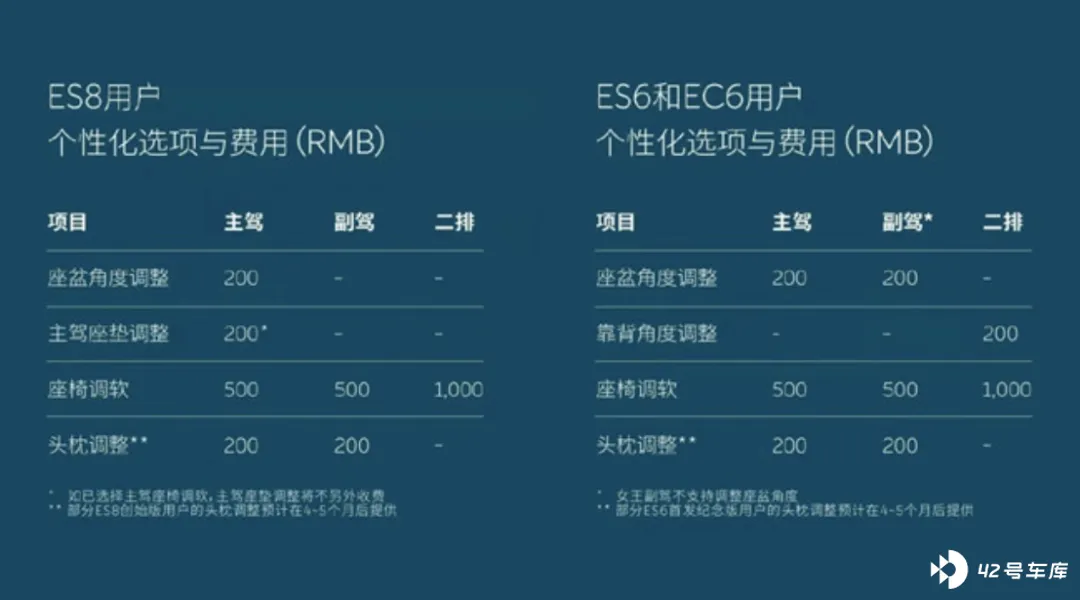
- 响应用户需求,公布座椅舒适化改进方案。
- 全新蔚来 ES8 和充换电设备发运挪威。
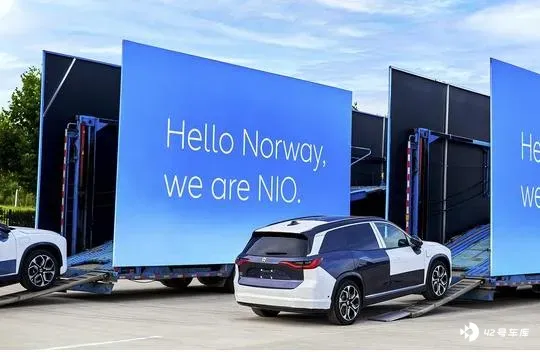
而以上这些,正是当下蔚来高管在各种媒体沟通会上不断强调的 「体系力建设」的有力注解。
此外,一家咨询机构根据 7 月造车新势力交付量制作的总结图片,从侧面能够再次提醒我们,在整体新能源市场销量不断刷新记录的当下,仅仅关注交付数据似乎正变得越来越没有那么重要。
写在最后
在月初头部新势力企业公布各自的交付数据之后,乘联会在下周也即将公布 7 月中国汽车市场整体销售数据。
不出意外的话,新能源汽车将依然是市场最大的一抹亮色。
此外,刚刚再次降价的特斯拉 Model 3;芯片荒逐渐缓解后,蓄势待发的传统厂商新能源车型,都将给市场带来更丰富的想象力。
「战国时代」的表述,将不仅仅只是停留在描绘造车新势力竞争格局之上。