

美国的新能源汽车市场最近开启了一个里程碑:通过美国总统的行政命令,2030 年新能源汽车(车型涵盖轿车、SUV 和皮卡,从燃料类型来看包括纯电动、插电式混合动力和燃料电池汽车三种)销售份额达到 50% 的目标。虽然这个销售目标是基于几家大汽车企业(通用汽车、福特汽车公司和 Stellantis )自愿设定的,从比例来看目标也不是强制性的,但是美国政府的一系列措施将推进这个事情的发展。
目标归目标,要实现这个目标,目前看下来已经有机构开始响应,比如美国环境保护署 (EPA) 和美国交通部 (USDOT) 宣布他们将会解决上届政府对汽车燃油效率和排放标准的开历史倒车的问题。这两个机构负责纠正历史性错误,推进下一步的燃油效率和排放标准的目标达成。
美国通过投资(Build Back Better Investment Agenda)撒钱,目标是在电动汽车制造、基础设施和创新方面重新回到一个有利的位置,具体的目标包括:
(1)建设一个全国性的电动汽车充电站网络(这个已经确定下来的,参议院达成了一项两党一致的基础设施协议,75 亿美元用于电动汽车充电基础设施,对应 50 万个充电桩)
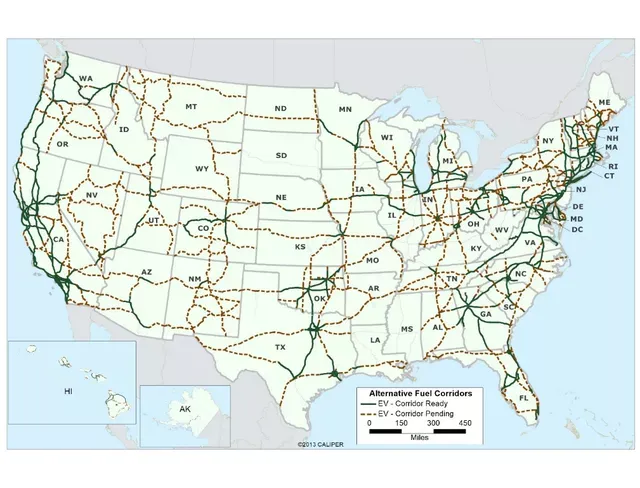
之前美国 DOE 发布过一份报告,阐述充电设施领域钱怎么花,如下所示,75 亿美元似乎是干不了太多事情的。
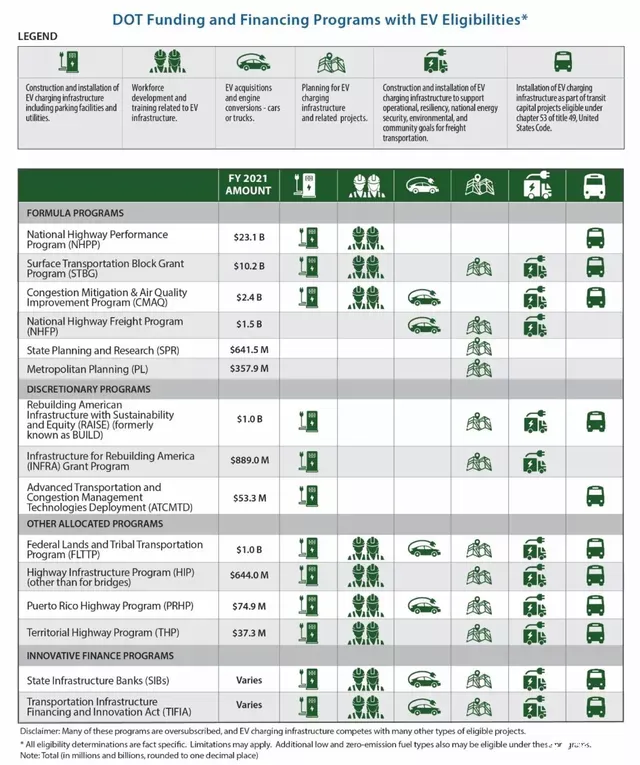
(2)提供电动汽车消费者激励措施(退税补贴)以增加美国制造业就业机会。这部分款项从之前所说的 7500 美金,提高到 12000 美金。目前对此还有一些争议,不过在后续的逐步落地中能看到具体数额。
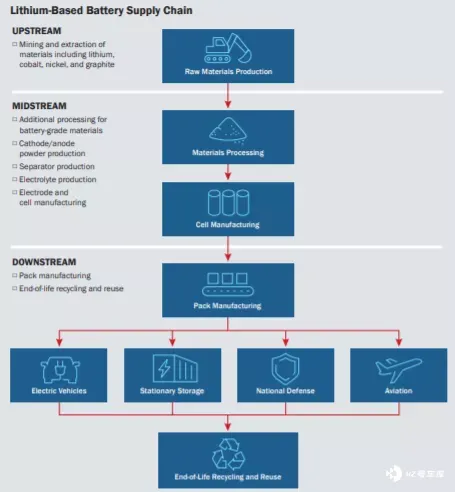
(3)为整个国内电动汽车制造供应链的重组和扩展提供资金 —— 这条措施其实是最关键,我之前也梳理了,欧洲和美国都不会依赖东亚的供应链。这早已在美国的计划中,我们之前看到,在美国发布电动汽车全面转型前,就是这么审查自己的供应链的:
这是打算建立一套完整和独立的美国电动汽车产业链:
首先兑现的就是各个超级电池工厂,通用汽车是第一个(和 LG 合作),福特是第二个(和 SK 合作),Stellantis(从目前的选择来看,大概率是 SDI);再加上特斯拉美国自建工厂,LG 要在美国筹划建设自己独立的工厂,能看到电芯的生产都是在美国本土。
通用汽车与 Controlled Thermal Resources 进行合作与战略投资,以确保本地和低成本的锂资源供应;而去年特斯拉与 Piedmont Lithium(北卡罗来纳州)开发锂资源的公司签署供应协议,但是这些公司都需要政府资金扶持。
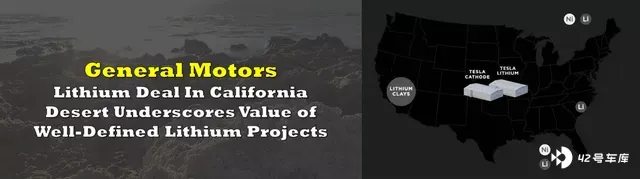
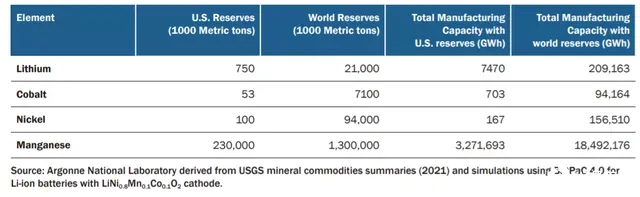
从逻辑上来看,美国会调用其盟友资源来对锂资源、钴资源和镍资源进行战略性的储备,唯一可以确定的是美国不缺锰。
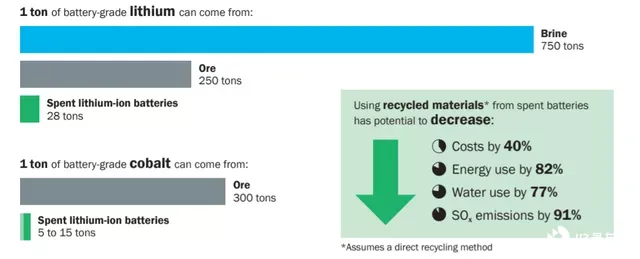
从目前来看,钴可能不是很大的瓶颈,因为回收整体的效率比较高
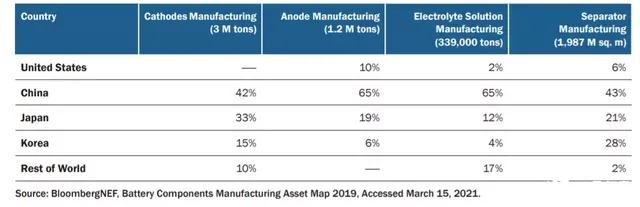
从主材的角度,正极从日韩获取,负极只能靠日本,电解液的估计也需要加大供应,并且从日韩引进隔膜的生产。可以想见,未来巨大的需求,并不会都按照中国出口全球锂电主材的模式。
备注:2021 年阶段性的订单可能没办法代表 2025 年的情况,更不能推演到 2030 年。在美国拥有 50% 市场条件下,下面这个按照国家分配的数据可能会大幅调整。
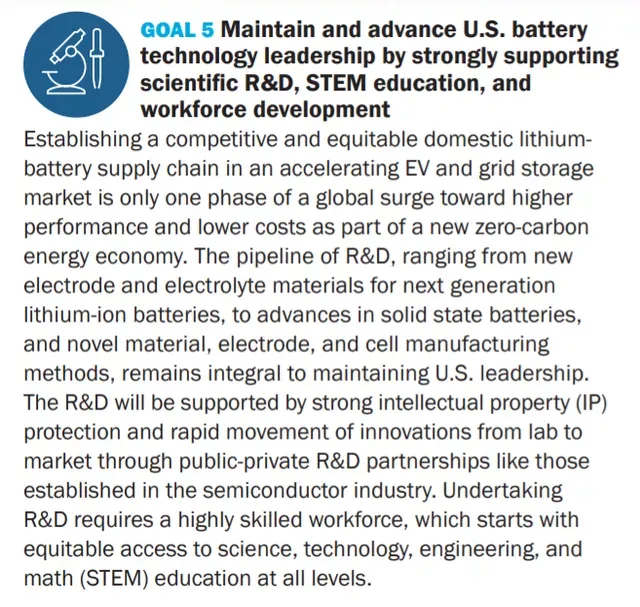
(4)通过创新发展下一代新能源汽车技术:这个可以看是之前美国 DOE 做的 2030 Battery 计划
小结:我觉得这次美国大张旗鼓地搞电动汽车,短期内我们能看到国内的产业链收到美国的订单;但长期来看,对中国的产业链并不都是好消息。从矿产资源等各方面看得出,可以看到到未来 30-50 年,美国人是在认真筹备筹划这些事情的。前面已经出了一个特斯拉,后面还跟着苹果 Car,你能看到美国在资源整合和软件创新方面的优势。而在电动皮卡层面,美国人还在玩一种特殊的游戏。如果我们认为磷酸铁锂就足以安邦,往未来 10 年来看,还是要创新才能占据制高点。
从这点出来,不得不说钠电池这样的技术和想法出来,对国内的产业长期发展是件好事情。

