

欧洲各国 7 月份的新能源销量数据已经出来得比较完整,从主要的几个国家的数据来看,7 月比上个月下降了不少。德国、挪威、瑞典、法国、意大利、英国和西班牙,这 7 个国家七月份共计销售 12.75 万台,比六月的 19.1 万台下降了 31.24%。前面在数据还不完整的时候,写了一篇《欧洲 7 月新能源汽车销量概览》简单分析过。
接下来,从两个角度再分析一下数据:
按各个国家来看,德国的新能源汽车环比下降幅度最小,整体刚性还是客观存在的;
按新能源不同类型的细分市场来看,PHEV 总体下降幅度相对较小,BEV 由于有类似特斯拉这样的季度末集中交付,波动确实存在,去掉 Tesla 以后相对好看一些。
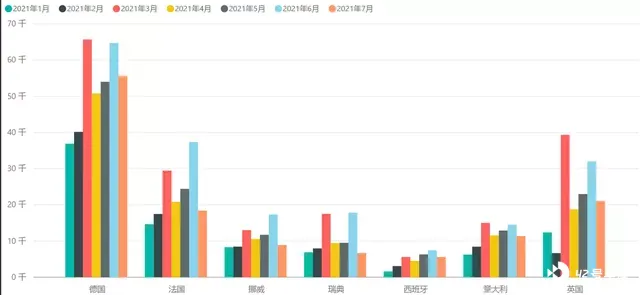
按新能源车型类型分析
下面这个图,是按类型来分解:
纯电动:德国 25464 台,英国 11139 台、法国 7576 台、挪威 6731 台、瑞典 2535 台、意大利 5073 台和西班牙的 1557 台,可以看出,BEV 的波动幅度是偏大的,平均下降幅度在 50% 左右,瑞典超过 70%。
插电式混动:德国 30154 台,几乎没变化;法国 11139 台、英国 9900 台、意大利 6287 台、瑞典 4126 台,西班牙 4034 台,挪威 2166 台。平均下降幅度在 20% 左右,今年整体的特点,欧洲的插电式混动的供给非常坚挺。
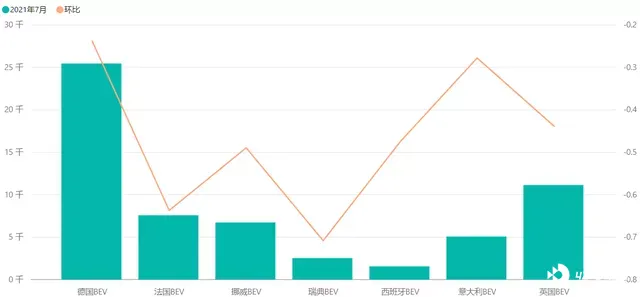
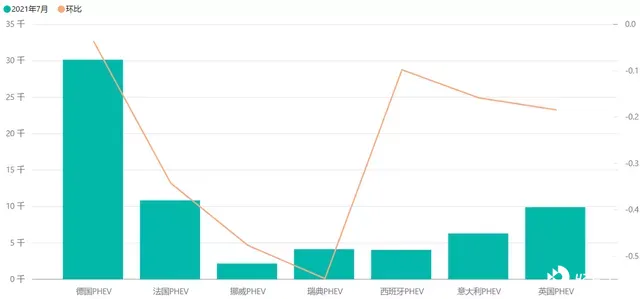
主要国家的纯电车型销量表现
(1)德国的纯电市场
德国市场 7 月表现最好的两台纯电,还是 E-up 和 ID3,分别为 2256 台和 2180 台,剩下的都没超过 2000。从累计来看,E-up 达到了 17727 台,ID3 为 15094 台,比 Model 3 的 14208 台略多一些。德国市场开始从纯电小车往稍大一些的车型转换,但是转换的速度并不快。
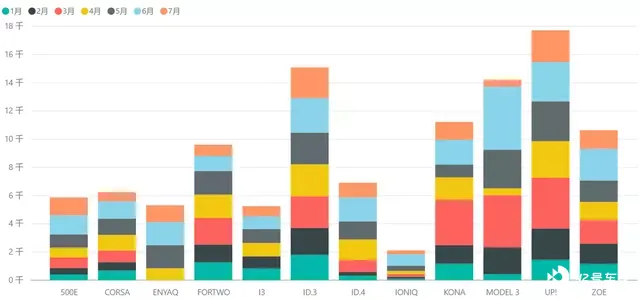
(2)瑞典市场
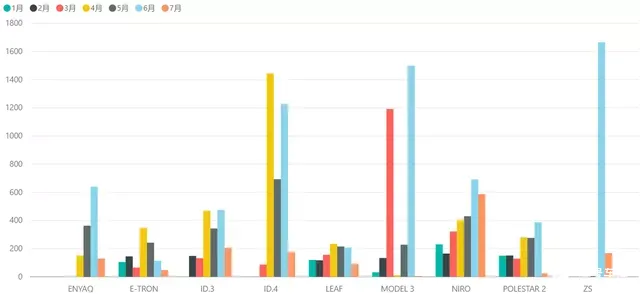
从前面的统计来看,7 月份瑞典市场是波动非常大的(纯电下降 70%,混动下降 60%)。由于瑞典公司用车税率的调整,使得 ID4、EnYAQ、ID3 和 ZS 还有 Polestar2 都被迫参与到这个挤压的游戏,有点像把接下来 2 个月左右的销量都在 6 月透支掉。从数据表现上来看,跟 Model 3 一样,玩的是季度末之后的俯冲(如下图所示)。
(3)挪威市场
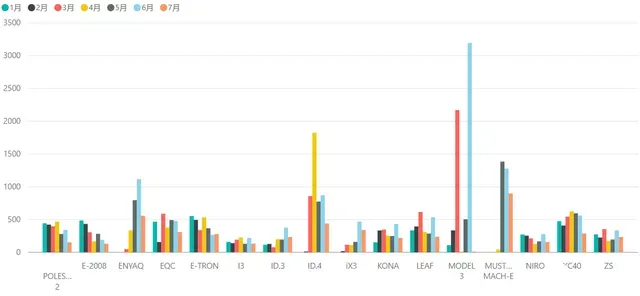
挪威 7 月最高销量的 Mach-E 也只有 898 台,特斯拉更是从 6 月的 3196 台俯冲到 4 台。大部分车型集中在 200-500 的区间。
备注:在挪威市场里面,中国的 ZS 卖了 233 台,小鹏 G3 31 台 ,NIO 的 ES8 2 台,两家新造车势力好像还没开始在欧洲市场发力。
(4)荷兰市场
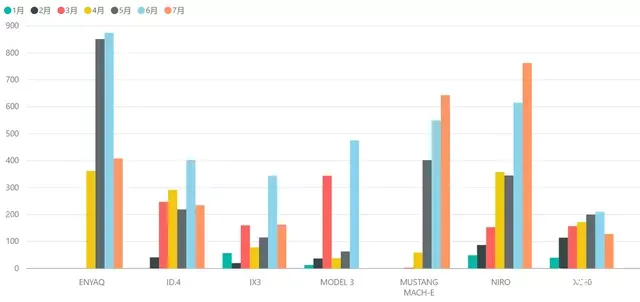
荷兰市场 7 月纯电的市场在 4093 台,从总体表现来看,2021 年一直很低迷。不过表现比较突出的是 Mach-E 643 台,起亚的 Nio 762 台,第三名是 Skoda 的 Enyaq408 台,除了 ID4 的 235 台,剩下都是在 200 以下了。
小结:欧洲这段时间也面临缺少芯片的困境,某种程度上出现了供给困难。
另外,我估计周一能拿到 7 月份中国新能源汽车的销量数据,到时候也跟大家分享一下。我估计 7 月份各车企的销量区分会比较大,进攻性的车企和缺芯的车企的风格差异完全不同。





