*本文转载自 autocarweekly 公众号
作者:金融街老李
国内二级市场对蔚来一直是中性偏谨慎的态度。
这两年,产业和资本对蔚来汽车的看法大相径庭,在度过了 2020 年初的危机后,随着交付量的提升以及特斯拉负面效应发散,产业朋友们对国内造车新势力领头羊蔚来汽车的关注度越来越高,老李观察了下,Q2 财报发布后,一片正面报道。
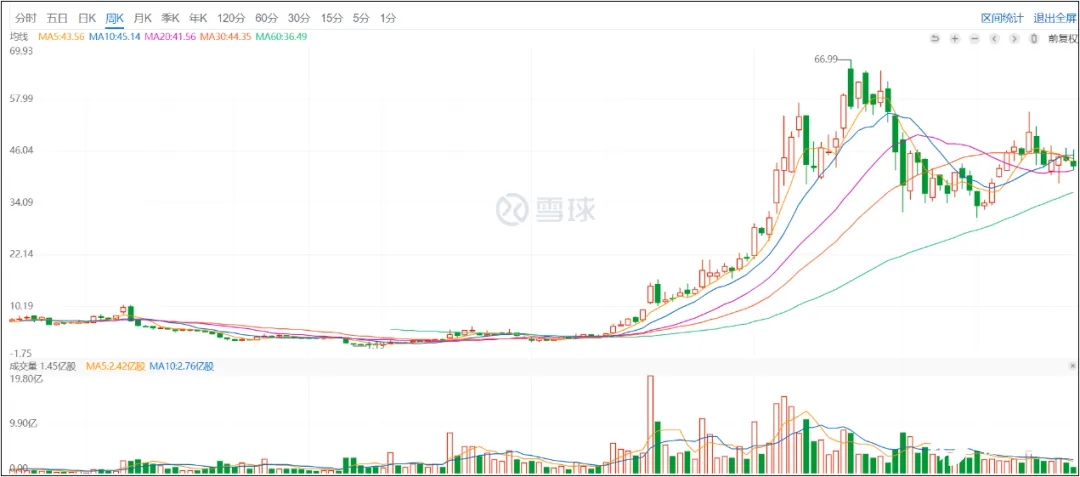
老李早些年一度有机会成为蔚来员工,这些年对蔚来的关注度要超过特斯拉,但在工作中,同事们对蔚来的关注度是远远不及特斯拉的,除了常规的关注蔚来月销量外也关注小鹏、理想,实在想不出其它专项研究了。
今天老李从产业和资本的角度,客观地和大家聊聊,蔚来汽车的 Q2 财报到底是什么水平?在二级市场上,蔚来汽车值得追吗?拥有新品牌的蔚来没有未来?
Q2 财报,到底是什么水平?
蔚来 Q2 财报可以用中规中矩来形容,没有超出预期,也没有低于预期。
过去两年,华尔街的投资者们对蔚来的研究非常深入,市场上也流传出了很多研究数据,大到摩根士丹利,小到不知名基金,海外同行判断力非常准:在过去的两个季度,给了蔚来相对保守的预期,但是蔚来官宣了新的品牌后,有机构也在上调蔚来预期。
内资机构如何看蔚来呢?老李和很多朋友探讨,大家思路基本是这样的:蔚来的估值密码是其成长性,只要蔚来各项财务指标保持较高的增长,二级市场就会有信心,但说起来容易做起来难,大家对宁德时代高增长有信心是因为只要宁德保证 50% 的市占率,行业高增长,宁德时代就会高增长;蔚来不一样,由于是高价格的 C 端产品,其增长率有很大的不确定性。
蔚来 Q2 财报发布后,二级市场一直在讨论,从现在开始到明年 Q2,蔚来的增长率可能不会像过去一年那样精彩了。财报要围绕时间轴来看,没有周期对比的财报数字没有意义,我们先来看看蔚来的一些主要财务指标:
营收指标:2021 年 Q2,蔚来实现营收 84.480 亿元,同比增长 127%,环比增长 5.8%。
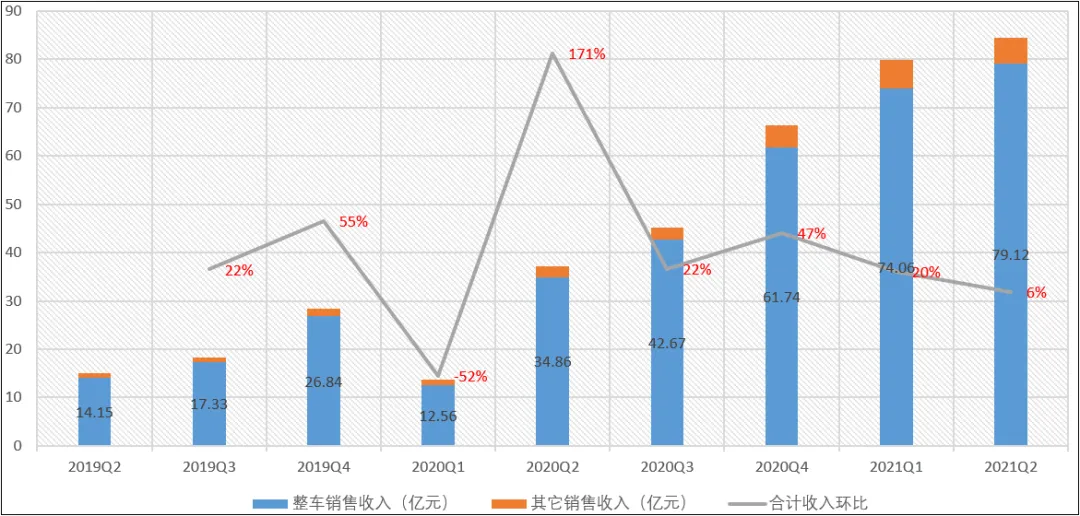
营收总额在大家预期内,但失去了高成长性,环比增长 5.8% 是蔚来除了 2020Q1(疫情爆发)之外的最低数据表现,蔚来 Q3 的预计总收入在 89.130 亿元至 96.311 亿元,较 2020 年第三季度增长约 96.9%~112.8%,较 2021 年第二季度增长约 5.5%~14.0%。
一般来说,以宁德时代为代表的 To B 新兴成长股增长参考指标是 30% 左右,蔚来属于 To C 的高端产品,可下调到 20% 左右,但这个数字仍然比蔚来 Q2 和 Q3 的表现高不少。
有朋友可能会说,Q2 和 Q3 是市场淡季,到了 Q4 市场进入旺季,蔚来的数据不就好看了吗?这是周期思维,蔚来的高估值是成长思维,如果市场认为蔚来的风格从成长切入周期,其估值就会不断下调。
毛利指标:蔚来 Q2 整车销售毛利润为 16.04 亿元,整车销售毛利率由上季度的 21.16% 下滑至 20.27%;过去 3 年的季报中,蔚来整车销售毛利率一直在上升,但 2021 Q2 的环比增速不仅没有放缓,还在下降,从数据看,蔚来 20% 左右的整车销售毛利率要逊于特斯拉,特斯拉同期的毛利率高达 28.4%。
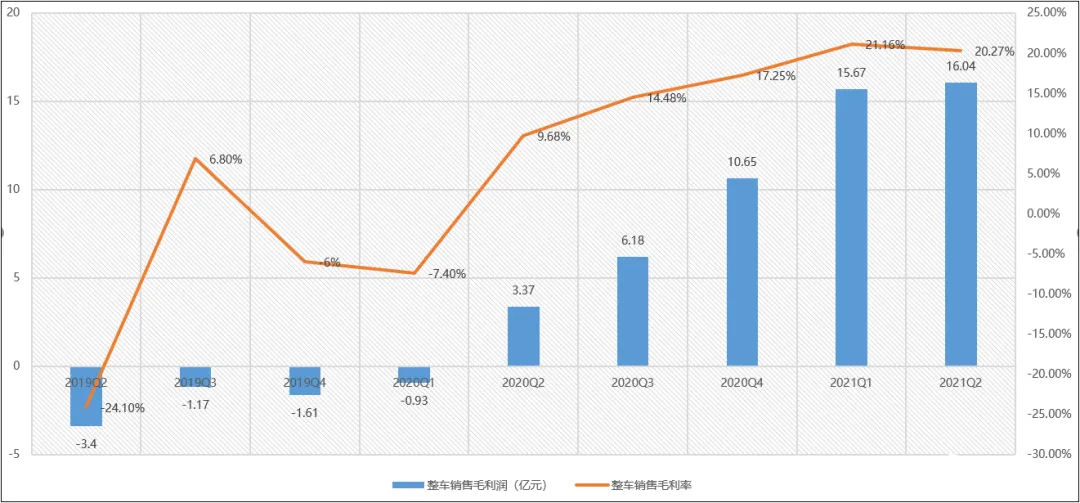
老李在之前文章(《成本不到 20 万,猜猜特斯拉还能再降多少钱?》)中提到过蔚来汽车成本高,主要是供应链质量好,其中不乏国际豪华供应商,用户买的值;反过来看,较低的毛利率又一定程度上影响了企业的想象力,老李个人揣测,蔚来的思路可能是这样的:将毛利率长期保持在 20% 左右的水平,保证蔚来品牌的品质,只要蔚来品牌能打平,依托当前的资源和体系,通过新的走量品牌盈利。
净利指标:蔚来 Q2 实现净亏损 5.87 亿元,净亏损率由上季度的 5.7% 扩大至 7.0%,车企创业早期一定是亏损的, 现在还远不到看净利润的时候,这个指标意义不大。
总的来说,大家看创业公司的财务指标有三个要素,第一要听企业没说啥,不要听企业说了啥;第二要看环比指标,不要看同比指标;第三要看其成长性,不要看周期性。蔚来一旦丢掉了成长性,无论从哪个角度看,每年 300 亿元的营收、20% 左右的毛利率都无法支撑其市值。
蔚来品牌有没有未来?
仔细研究过特斯拉和蔚小理财报的朋友,会发现特斯拉的财务指标很强,其财报的两大支撑点是毛利率和销量,后者的影响力要强于前者,蔚小理和特斯拉的差距就是销量。
二级市场很多人都在说,蔚来的销量进入瓶颈期了:虽然 Q2 蔚来交付了 21896 辆车,但环比增速一直在放缓,Q1 环比增速 15.6%,Q2 环比增速 9.2%,Q3 的预计环比增速为 5.0%~14.2% ,环比增速不到二级市场 20% 的最低预期。
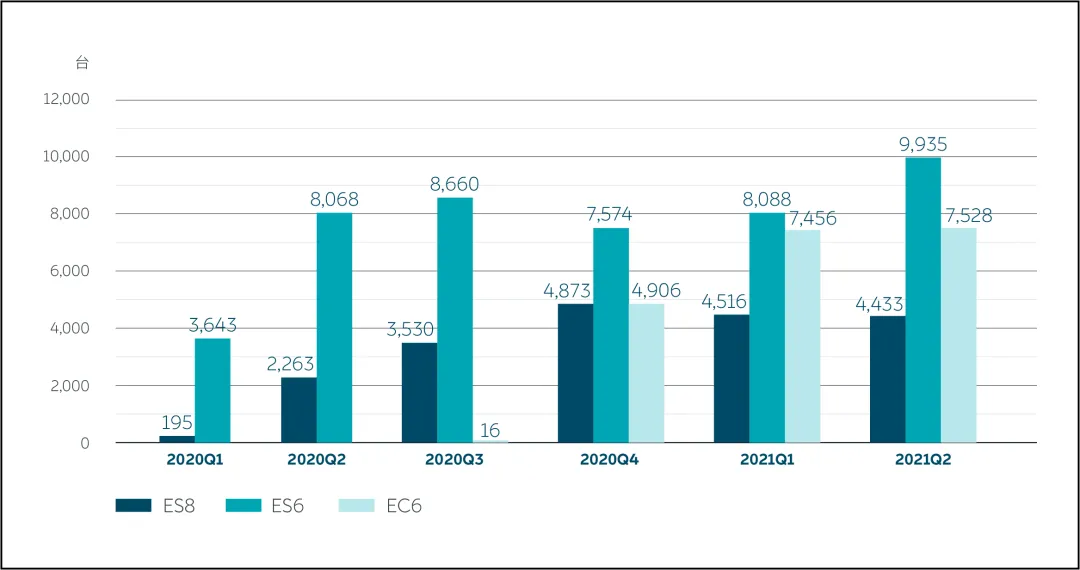
供需是影响销量的主要因素,老李此前也做了一些调研,认为蔚来的供应能力是不错的,问题在需求端,之前很多朋友在讨论,国内愿意买高端电动汽车品牌的高净值人群有多大?或者说,愿意花钱买蔚来的高净值人群有多大?
这不是一个数学问题,是一个社会问题,如果以 40 万的单车均价算,老李个人觉得每年最多 10 万,随着经济增长的放缓,这个数字还会减少。
这是不是意味着蔚来以后不行了呢?答案是否定的,虽然蔚来品牌当前的成长性在下降,但是蔚来找到了二次增长曲线 —— 新品牌。
新势力的几位创始人都是资本控场大师,尤其是李斌,把产业和资本拿捏的恰到好处,所谓恰到好处,就是摸得准资本预期,知道企业各个阶段的强项和弱项,把有限的牌打到最好。
每年的 NIO Day 和财报公布日期,蔚来总能巧妙避开劣势,发挥优势,搞出热点。今年年初 NIO Day 上,蔚来知道固态电池是 「超长期货」,但还是狠狠营销了一波,媒体和资本愿意买单;Q2 的财报发布后,蔚来知道财报不出彩,但还是通过新品牌狠狠传播了一轮,媒体和资本又在买单。
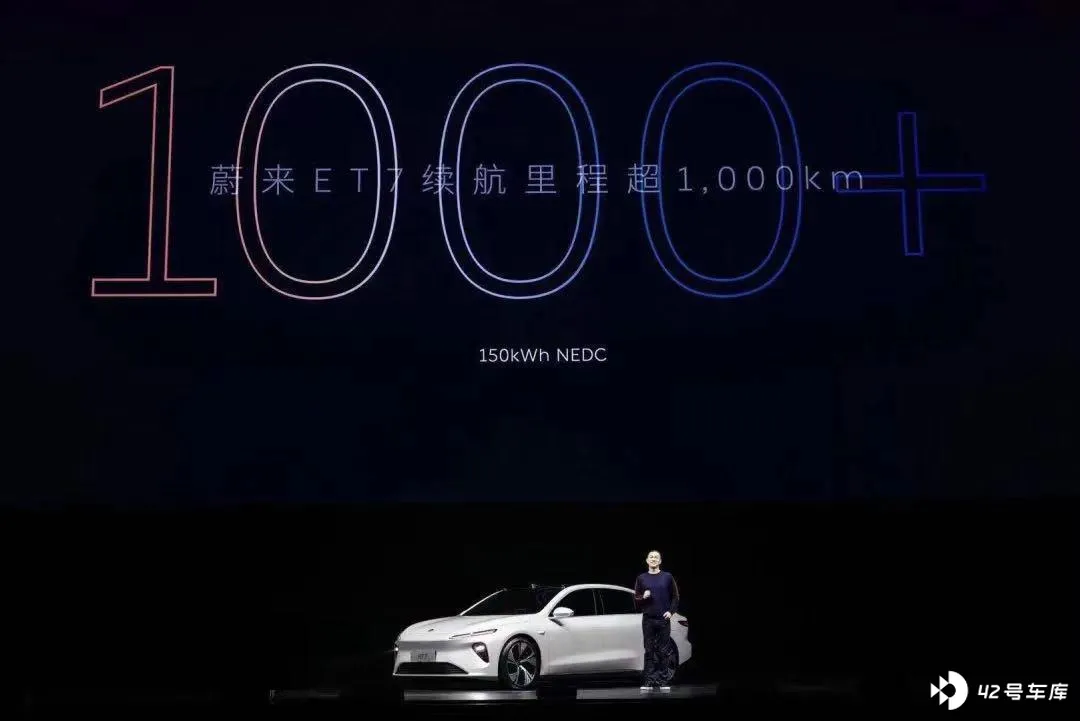
真正的高手总是把产业和资本节奏把脉得恰到好处,这一次,蔚来宣布新品牌是故意向资本卖了个破绽,又给自己找了个台阶下,极其智慧。
「蔚来是没有未来的」,老李第一次听这话是 2016 年,后来不下 10 个人说过类似的话,论证也都差不多,即蔚来的产品属性和服务属性决定了其很难上量,不会有边际效应,这次蔚来官宣新品牌,实际也是验证了这个说法:如果蔚来品牌有边际效应,李斌就不会去做走量车型,考虑到蔚来品牌定位,就再需要做一个新品牌。
李斌在交流会上提到:
如果做一个简单的类比,我们(NIO 品牌和新品牌)确实更像奥迪和大众的关系或者是雷克萨斯和丰田的关系,差不多从定位的角度来讲,这个更准确一些,是这样的比较。我们新的品牌不会进入到五菱宏光的区间,因为他们做得已经非常优秀了。我们现在看到大众市场真正欠缺的是非常有竞争力的(智能电动)产品。我们希望有产品能够以比特斯拉更低的价格,提供更好的产品和服务,这是我们的目标。
老李用自己的话解读一下李斌的观点:NIO 品牌和新品牌的定位可以用奥迪和大众的关系类比,但三五年内,NIO 的属性和国内市场规模又决定其很难做到奥迪品牌的销量,也做不到雷克萨斯的销量;NIO 品牌是一面旗帜,其早期定位决定了其不会像特斯拉一样推出 25 万以内的车型,但考虑到边际效应,有必要再做一个新品牌。
老李也和一些基金经理做了交流,多数人对这个决定持积极的态度:大家早早就调低了 NIO 品牌的预期,出四平八稳的财报也是偏中性的,但新品牌官宣后,将来要上量了,国内很可能就会出现一个蔚来概念股,岂不美哉。
二级市场的人,都是无利不起早。
新品牌是蔚来的未来吗?
当资本抛弃你的时候,没有一声再见,你只能不断去拥抱资本。
这句话用在今天的新势力三巨头身上再合适不过了,从 2015 年到现在,蔚来、小鹏和理想的第一波子弹基本都打完了,资本市场认为三家新势力已经完成了最好的 「培育期」,剩下的就看其造血能力。
现实总是残酷的,不管是蔚来的 E 系列、还是小鹏的 D/E 平台,亦或是理想的增程式,其第一波产品的推出,没有完全实现预期,从单车销量来看,除了理想 ONE,其它基本差强人意,而销量持续性又有极高的不确定性,所以,三家新势力都急切发起第二波产品攻势。
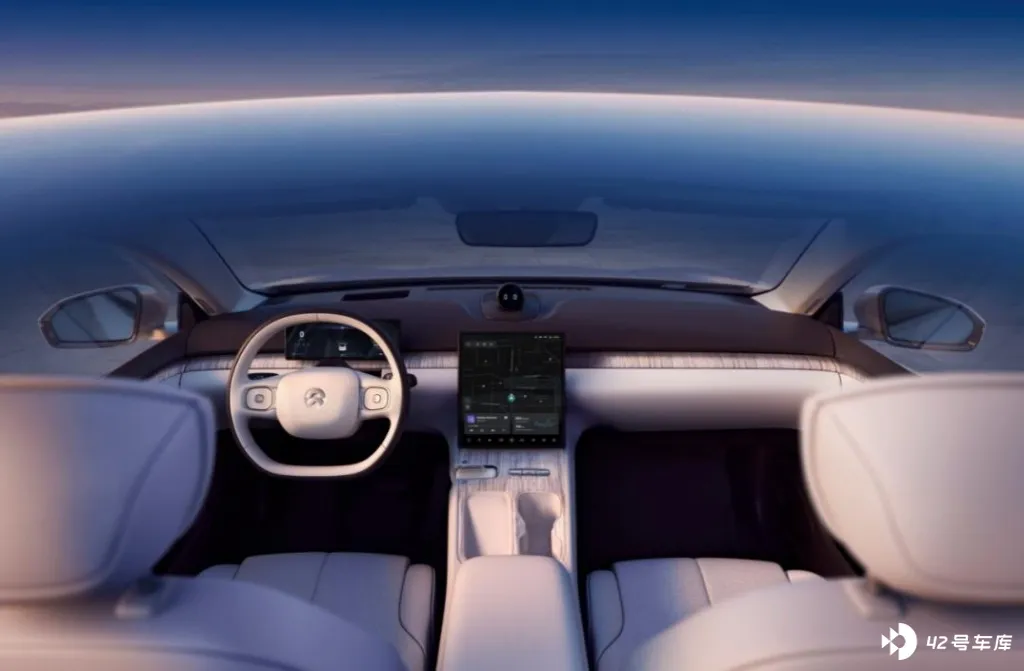
老李个人认为,从第二波产品攻势开始,三家新势力将快速分化,从目前的信息看,蔚来可能会更有优势。
资本看车企,只看营收和毛利率优化空间,营收得益于单价和销量,毛利率得益于交付规模扩大带来的边际效益,新品牌的挑战在于蔚来能否控制住新品牌的产品力和成本,产品力决定了销量,成本决定了毛利率。
有一个不争的事实,蔚来的营销和服务水平是世界一流,而产品力还有上升空间。
2020 年,国内新能源汽车是增量市场,各家企业都有不错的增长率,但从今年开始,蔚来的产品受到了较大的挑战,虽然蔚来在提自己的竞品是一些超豪华车型,但蔚来的价位始终在 BBA 区间,蔚来做超豪华,其产品力无法支撑,蔚来要下探做大众品牌,成本又是考验。
这些年,蔚来在研发投入上并不高,今年 Q2 蔚来支出研发费用为 8.84 亿元,研发费率 10.5%,李斌表示今年会花掉 50 亿的研发费用,但半年过去,蔚来研发费用支出仅 15.7 亿元,相对谨慎。特斯拉能够在短期内降价并上量,得益于其稳定的国内供应链和创新性的制造工艺,这是蔚来需要学习的,一旦成本下探,其新品牌的产品力是一个风险点。
新品牌的推出有风险,但更多是机遇。
蔚来总裁秦力洪在能源日上表示,不能用亏损的概念来思考 NIO Power,这是 「培养孩子的教育投入」,这也一定程度上反映出 NIO Power 现阶段在财务上的表现。
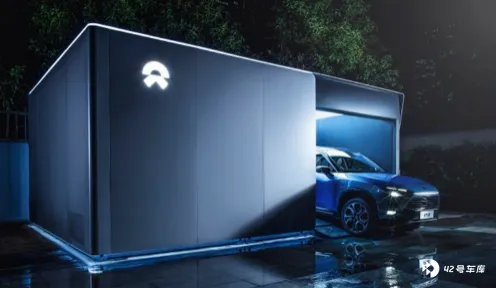
去年一些机构提出,NIO Power 可能会成为蔚来新的增长点,老李也认同这个看法,原因有二:一是 NIO Power 体系是国内外相对完整的补能体系,用户体验较好;二是 NIO Power 体系用户量增加后,盈利性会越来越好,新品牌的推出极大提升了增量空间。
NIO Pilot 与 100 度电池也将很有可能搭载到新品牌上,NIO Pilot 和 NIO Power 能为蔚来创造多少价值,本质上还是依赖于交付量的提升,新技术、新模式的应用以及新品牌的推出所带来的交付规模的提升将对蔚来接下来的毛利率提升有较大的贡献,进而会带动二级市场的表现。
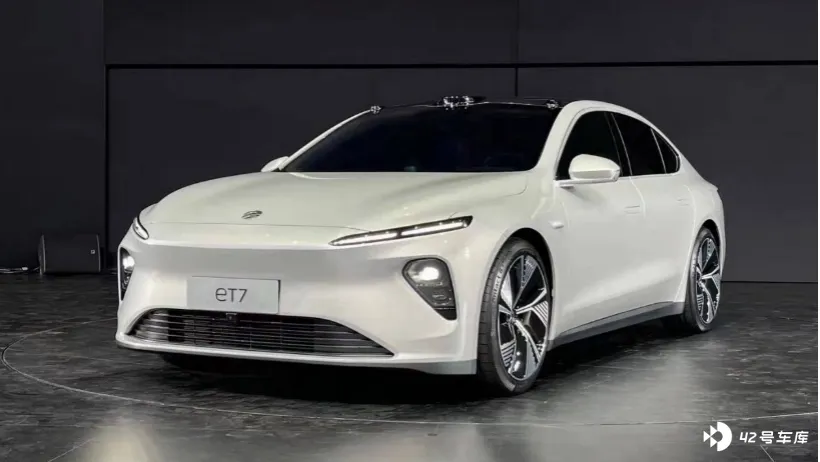
「如果没有发布新品牌,这次蔚来的评级会下调不少,新品牌一步棋就把商业模式打通了,财务预期也会提升,评级自然提升」,这是蔚来 Q2 财报发出后,老李团队研究员的总结。
对于创业公司,外部评论不重要,资本的做多做空亦或是媒体的看多看空都不会直接影响经营,重要的是,公司是否走在正确的业务发展路线上。
蔚来一直在这个正确的发展路线上。