导语:本以为 2020 年会是车市利好的一年,可突如其来的疫情打破了所有行业的工作部署,而作为支柱型产业的汽车制造业受影响程度显而易见,2018-2019 连续两年下跌的汽车行业,将再次受到冲击。
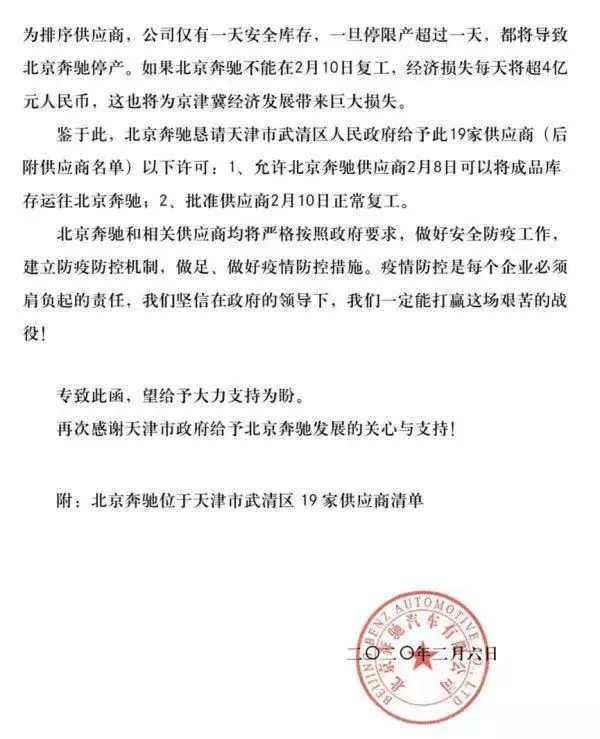
正文:这次疫情对汽车产业的影响究竟有多大?虽然没有一个明确的数字,但近日奔驰向相关部门申请复工的公告显示,如果不能及时复工奔驰一天将承受 4 亿的损失,那么以此类推到其它跨国车企身上谁又能幸免。
疫情残酷,也是一面放大镜,每个汽车制造商的自身实力,优缺点也被无限放大,对于具有强大的供应链管理的跨国合资企业与自主传统车企来说,强大的现金储备以及完善的供应链、研发、制造、营销售后体系,即使有影响也能平安度过。
说实话对于大部分车企来说,虽有损失我相信都能扛的住,但对于中国的造车新势力来说,这次疫情带来的可能是生与死的考验。那么扛过了「病毒」新造车还需要扛过的哪几道坎!
-
复工难,新势力的现金储备,还能花多久;
-
融资越来越难,即使疫情过后,没有实现交付的怎么推进交付计划;
-
怎么扛过国产后的特斯拉;
-
怎么扛过将在 2020 年跨国合资企业新能源汽车的竞争;
-
需求端的不明朗,已交付的怎么进行下一步销售计划;
以上每一个考验都是新造车需要迫切解决的。
复工难,现金还能花多久
有没有钱是能不能生存的根本,造车不易。对新造车企来说,前期的研发、销售、管理成本高昂,在多数企业处于巨额亏损的情况下,不得不仰仗资本救火,以蓄力量产,交付变现。
而缺钱是新造车一直存在的问题,疫情对现金流影响较大,新造车怎么去支撑未来的发展?需要注意的是已有的融资资金的使用,已经在疫情之前就被规划好,那么疫情突降所产生的资金消耗则是没有在计划之内的,那么势必会影响已有的工作部署。
2019 年部分新造车融资情况
企业
金额
披露时间
蔚来汽车
45.85亿
2019年1月
威马汽车
30亿
2019年3月
小鹏汽车
28.22亿
2019年11月
爱驰汽车
10亿
2019年6月
理想汽车
37.39亿
2019年8月
拜腾汽车
35.28亿
2019年9月
天际汽车
20亿
2019年4月
博郡汽车
25亿
2019年6月
合众汽车
30亿
2019年4月
奇点汽车
7亿
2019年10月
公开资料整理
虽然部分新造车企业都在 2019 年完成了一笔融资,但披露时间上来看,融的钱花到现在应该也所剩不多。
数据显示,2019 年第三季度,蔚来总收入为 18.368 亿元,环比第二季度增长 21.8%,同比增长 25.0%;汽车销售的营收为 17.335 亿元,环比 2019 年第二季度增长 22.5%,同比增长 21.5%;其中,汽车销售的利润率为 -6.8%;蔚来 2019 年第三季度调整后净亏损为人民币 24.512 亿元,而加上第二季度净亏损 32 亿元,第一季度净亏损 26.24 亿元,蔚来 2019 年一共亏损 82.752 亿元。
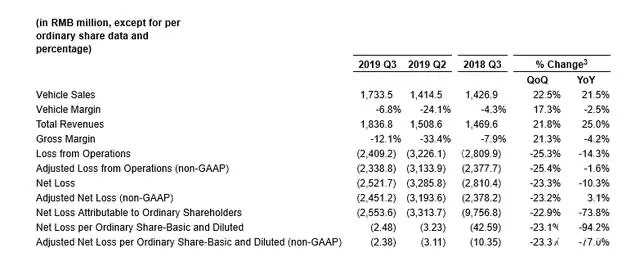
据第三季度财报,截至 2019年 9 月 30 日,蔚来现金及现金等价物、限制性现金及短期投资为 19.607 亿元,比第二季度末减少了 15 亿元。蔚来表示,公司的现金余额不足以提供未来 12 个月持续经营所需。
要知道随着交付的进程加快和产业的深入,摆在新造车面前的问题只会有增无减,汽车作为大宗商品,对于企业的综合服务能力要求极高,相同的资金要求也高。
不过根据公布数据,威马在 2019 年共交付了 16876 辆新车,EX5 的全年交付量为16810 辆(上险数),位居造车新势力单车年度交付量排行榜的首位。小鹏汽车 2019 年的总交付量为 16608 辆,合众汽车在 2019 年共交付了 10006 辆,这可以一定程度地缓解公司现金流压力,但大规模交付意味着经营性资金流出也增大。
像拜腾、天际、奇点等至今也没有实现交付,而爱驰与理想虽然实现年底 1000 台左右的交付量,总体交付的数量营收并不能支撑公司实现正向的资金回流。所以新造车企业现金储备虽有不同,但都压力倍增。
这也就是为什么蔚来汽车选择在这个时候披露最新的 1 亿美元的可转债融资,更重要的是此时的融资能提振市场信心。
对于更需要资金流入的新造车,在疫情之下更是雪上加霜。
后续融资难,怎么样推进交付计划
突发的疫情,导致工厂停产,已有的交付与营销活动全部延期或滞后,而在消费端的影响可能会更深远,保守消费情绪进一步增强,而且在疫情之后新一轮融资能否如期到来将会是新势力生死的关键,资本机构也会重新评估新能源汽车市场从而调整投资,这也是新造车下一步融资潜在的风险。
2019年汽车产业链融资情况
企业
金额
领域
车好多
105亿
汽车流通
好汽配
8.47亿
汽车后市场
能链
7.76亿
汽车科技
康众汽配
26.8亿
汽车后市场
滴滴出行
42.3亿
科技出行
地平线
42亿
自动驾驶
图森未来
15.17亿
自动驾驶
千寻位置
10亿
自动驾驶
哈啰出行
28.22亿
科技出行
千方科技
36亿
智能网联
公开资料整理
从汽车出行领域 2019 年的融资情况来看,汽车产业链的比重占据大头,相比作为主机厂的新势力明显比例偏高,所以 2020 年新势力整体的融资能力不出意外都会下降,像拜腾汽车的 C 轮融资至今还没有完全到账。受疫情影响,原定的 M-Byte 量产计划只能搁浅。关键是钱还在花,可下一轮融资却不知何时到来。
当然在新势力里面也要分两个阵营,一个是已实现交付和已经上市的蔚来,另一个则是还没有实现交付的新势力。要知道已实现交付对于企业来说,单纯靠融资资金来作为投资性资金流出的压力可以缓解,毕竟产品营收资金流入才是企业发展的根本。
资本对新势力的耐心越来越少,有机构预计 2025 年之前,新造车企业会完成洗牌,但从目前来看,这个时间可能会被缩短。屯粮过冬将会是 2020 年的重要措施,而且新势力可能会集体 IPO。
怎么样扛过特斯拉
特斯拉是每一个新造车必须要面对的一道坎,特别是国产后的特斯拉,价格进一步下探,那么面对与新造车同价位的特斯拉,有多少消费者会坚持新势力的产品。
在产品上,特斯拉拥有比较完善的产品布局。Model 3 已经国产交付,而另一款重磅车型 Model Y 也将在 3 月国外交付,国产版预计下半年面世。特斯拉在其官方网站开启 Model Y 车型的预定,长续航版本起售价格为 52990 美元,约合 37.2 万元人民币(中国官网售价 48.8 万元),Performance 性能版的起售价格是60990美元,约合 42.8 万元人民币(中国官网售价 53.5 万元)。
至此,特斯拉产品基本涵盖了 30-100 万的价格区间,轿车与 SUV 形成互补。
而且最关键的是这两款作为特斯拉走量的车型,在国产化率逐渐提高以后仍有价格下探的空间,按照此前兴业证券发布的关于特斯拉国产供应链的研究报告,国产 Model 3 的生产成本比美版低 20%-28%,随着特斯拉供应链逐步实现本土化,未来具备 27%-34% 的降价空间。
即便补贴退坡后,特斯拉仍然有足够的降价空间,去应对市场上的潜在价格竞争。
2020年新造车新车产品
特斯拉全系
品牌
车型
种类
价格(预售)
车型
价格
蔚来
EC6
SUV
未公布
国产 Model 3
32.38万
小鹏汽车
P7
轿车
24-37万
进口 Model 3
43.99-50.99万
拜腾
M-Byte
SUV
4.5万美元
进口 Model S
79.39-89.39万
爱驰
U5
SUV
19.79-29.21万
进口 Model X
80.99-90.99万
博郡
iV6
SUV
25-35万元
Model Y
35-50万
公开资料整理
反观新造车,蔚来 EC6 没有公布价格,其就是在观望特斯拉的定价策略。而小鹏、拜腾、爱驰、博郡等即将量产交付的车型价格都会落在特斯拉的价格区间内。
如果说 Model S 和 Model X 那百八十万的价格,可以让新造车通过价格、定位、服务等找到属于自己的用户群的话,那么当特斯拉的产品也卖到三四十万时,新造车显然需要花费更大的代价,去说服那些“花三四十万为什么不买特斯拉”的消费者。
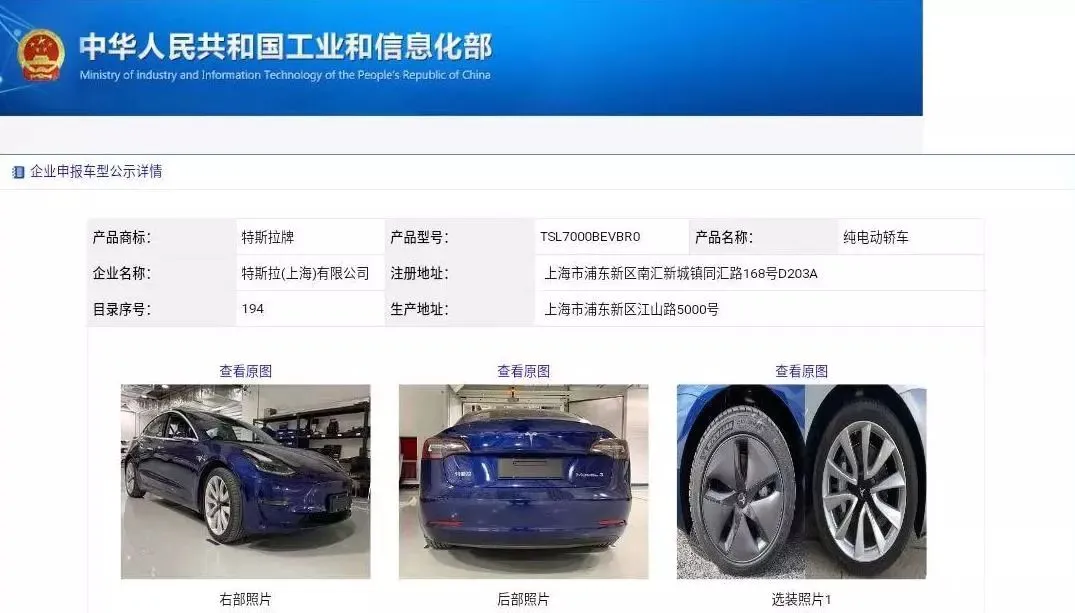
工信部发布的最新一批企业申报车型公示中「国产长续航后驱版 Model 3」位列其中。从 1745 kg 的整备质量和 202 kW 的电机功率可以看出这就是长续航后驱版的 Model 3(标准续航升级版 Model 3 整备质量 1614 kg)。
国产版整备质量比进口版轻了 8 kg,电池为三元锂电池,应该会采用南京 LG 化学供应的 2170 电芯,车尾仍然是「特斯拉」+「Model 3」的组合。面对这些说新势力不紧张我估计没人会信。
四、怎样扛过跨国合资企业
「快」好像是新造车的死结,面对特斯拉要快,现在跨国车企加注电动车,新造车还有多少机会。2020 年合资品牌投向中国市场的电动车基本会全面落地,2019 年大众新品牌之夜上大众官方表示,旗下首款MEB平台电动汽车将在 2020 年投产。
奥迪中国执行副总裁陆逸表示:“到 2021 年,新能源车型数量将增加至 9 款,其中一半为纯电动车型。”而丰田 TNGA 架构的电动车也会上市,还有包括通用、本田、日产在内都有电动车产品或将上市。
但随着产业化的深入,合资品牌对于服务、技术和体验相关配套的完善加强,一旦突破传统品牌认知思维,那么新造车的危机才真正到来。因为品牌信任度,影响消费行为极大,当新势力的电动汽车的「路权」优势消失时,跨国合资的品牌信任度可能会直接决定购买行为。
而且新造车被吞并风险也再次加大,「缺钱」是新造车的命门,但传统车企有钱。当缺钱但有新技术储备的新造车来说,战略投资很有可能演化成收购。
需求端增加不确定性,疫情的影响最直接的就是销售,疫情期间中小企业损失惨重,制造业一线工人收入影响巨大,疫情结束之后作为上班族,对于「花钱」这件事肯定会谨慎。以此来看销售下降的冲击可能还会持续较长一段时间。
总结:残酷的现实已经摆在了新造车面前,靠着资本或者扶持已经不能让新造车活下去了,对造车新势力而言,购置补贴已经不是优先考虑的事情。相比之下,如何理顺供应链,降低关键零部件成本,让供应商与自己真正站在同一阵营,以此降本增效,是更值得关注的核心问题。