作者:王凌方
2021 年 1-7 月份,新能源汽车在新车销量中的渗透率已经达到 10%。
这是中汽协发布的数据。
中汽协数据显示,1-7 月份,中国汽车销售了 1475.6 万辆,而新能源汽车销量达到 147.8 万辆,渗透率恰好刚过 10%。
如果看乘用车,情况更乐观。中汽协数据,1-7 月,中国乘用车销量达到 1156.0 万辆,其中新能源乘用车销量达到 139.8 万辆,渗透率已经达到 12.1%。
之所以强调 10% 这个拐点,是因为当一个新技术渗透率在达到 10%-50% 区间时,就会呈现出指数型增长,而不是线性增长。
新能源汽车正处于这样一个拐点,未来一段时间,其渗透率提升速度将会非常快。
不过 ,《电动汽车观察家》分析月度数据更偏向于采用上险数,能够更为准确地反映出终端情况。
与中汽协和乘联会的高歌猛进不同,7 月新能源乘用车上险数呈现微幅回落趋势,不过以比亚迪和理想为代表的插混车型表现突出。
前 7 月乘用车上险超 120 万辆
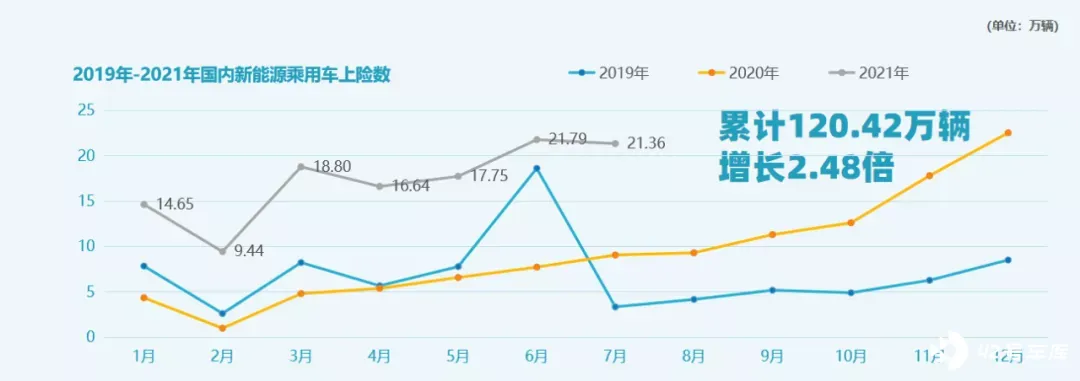
上险数显示,7 月份中国新能源汽车国产车型上险 21.36 万辆,同比增长 1.35 倍,但环比下降了 2.0%。纯电动乘用车上险数为 16.98 万辆,同比增 1.35 倍,环比下降了 5.3%。
不过,插混车型在比亚迪和理想的带动下,近期呈现出较为明显的上升趋势:7 月插混乘用车上险 4.38 万辆,同比增长 1.35 倍,环比增长 13%。
7 月份新能源汽车在纯电动的拉动下环比有所下滑,但是插混车却有着较为明显的上涨趋势。
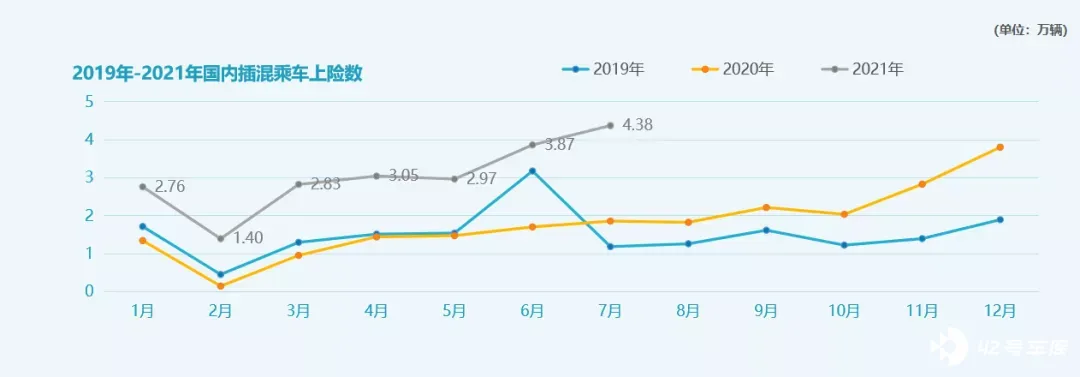
累计数据看,新能源乘用车的增长非常明显。1-7 月份,新能源乘用车上险数达到 120.42 万辆,累计同比增长 2.48 倍;纯电乘用车累计上险 99.19 万辆,同比增长 2.3 倍;插混乘用车累计上险 21.25 万辆,同比累计增长 1.37 倍。
全国工商联汽车经销商商会常务会长、新能源分会会长李金勇预测,今年插混车型销量很可能达到 40 万辆。
如果从使用性质来看,非运营车辆的增幅远高于运营车辆,是新能源汽车增长的主要推动力。
7 月份,运营车辆上险为 2.81 万辆,同比增长 89%,环比增长 1%。从数量上看,运营车辆已经不能成为拉动新能源汽车增长的主要引擎。
非运营车辆主要是私人用户,7 月份私人用户占比为 88.8%。7 月份非运营车辆上险数为 18.55 万辆,同比增长了 1.45 倍,环比微幅下滑 2%。从绝对数量上看,7 月份非运营车辆上险已经是运营车辆的 6.6 倍。
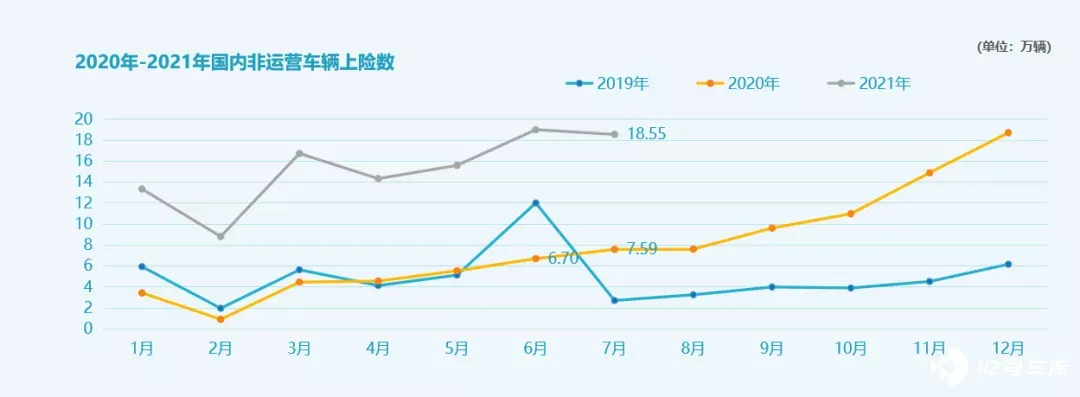
累计数据方面,非运营车辆增长优势更加明显。1-7 月新能源运营车辆达到 14.05 万辆,同比增长 1.45 倍;非运营车辆达到 106.38 万辆,同比累计增长 2.2 倍,其中私人用户累计占比为 75%。前 7 个月的非运营车辆已经达到运营车辆的 7.57 倍。
比亚迪超越上汽通用五菱
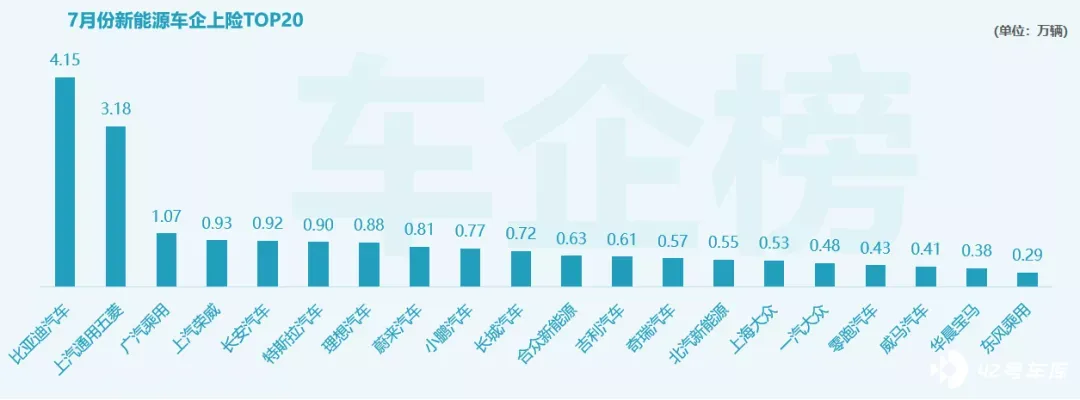
7 月份,新能源乘用车上险数破万的企业有 2 家,比亚迪 4.15 万辆,上汽通用五菱 3.18 万辆。比亚迪连续第二个月获得月度夺冠。
1-7 月份,上险数总冠军仍然是上汽通用五菱,其市场占比为 17.2%;比亚迪累计上险 17.03 万辆,累计销量超过特斯拉的 14.08 万辆,市场占比为 14.14%,两者差距有缩小趋势。
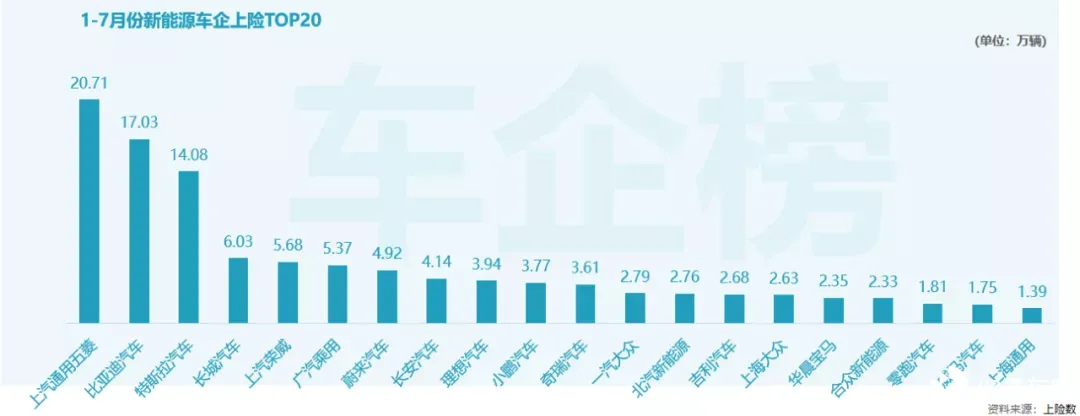
单月数据来看,比亚迪已经连续两个月超越上汽通用五菱成为新能源车企上险量冠军。
在李金勇看来,大众合资公司能够进入 TOP20 还是很不容易的,不过这个销量远远不能满足其对积分的需求。
因此,可以预见大众汽车会更大力推动自身新能源汽车的销售。
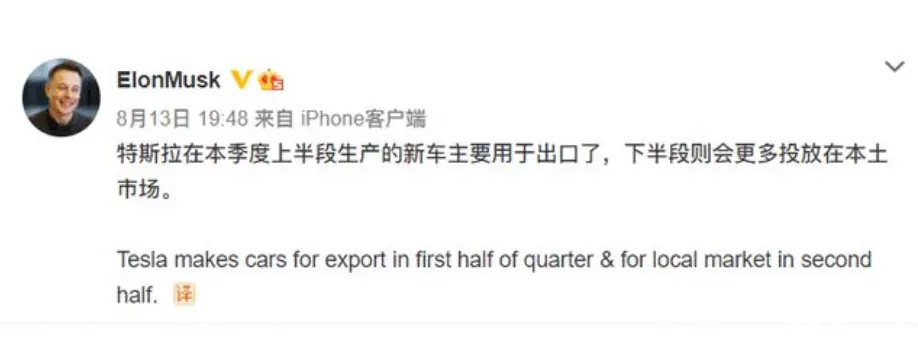
针对 7 月份销量大幅缩水情况,特斯拉 CEO 马斯克在微博上回应:「特斯拉在本季度上半段生产的新车主要用于出口了,下半段则会更多投放在本土市场。」
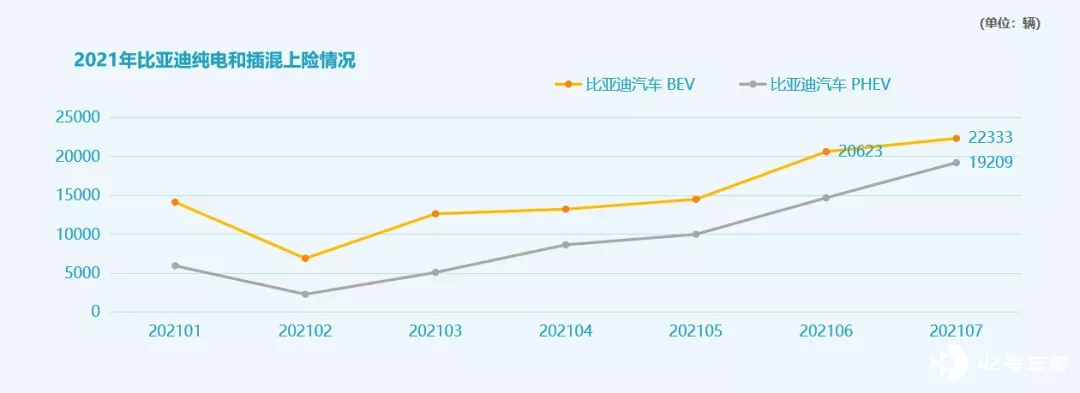
从车型种类上看,今年来比亚迪插混车型占比逐渐提升,占比接近一半。
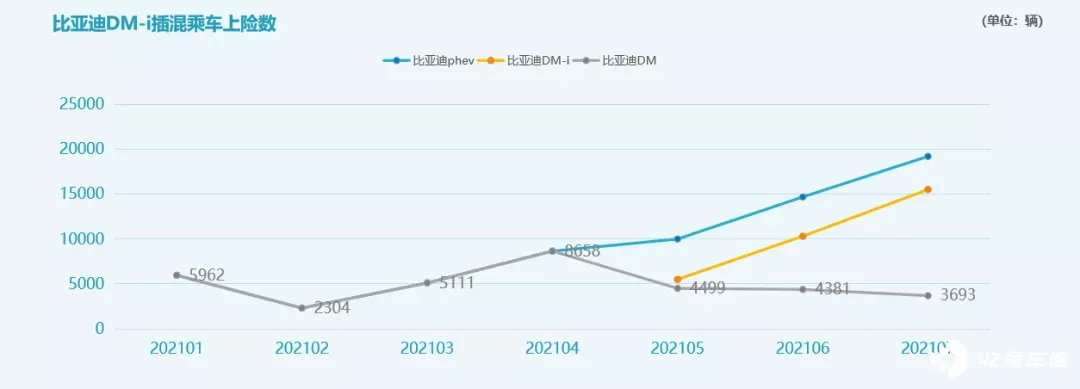
尤其 5 月份开始,DM-i 车型上险量大幅提升。
在李金勇看来,针对纯电车型来说,比亚迪的表现是没有跑赢大盘的。
《电动汽车观察家》总编辑邱锴俊也认为,比亚迪纯电的表现低于预期。由于电池自主供应,比亚迪最有可能做出一款与燃油车平价的纯电车型。但是目前看,比亚迪纯电车型的表现有些差强人意。
纯电:宏光 MINI 竞争力最强;插混:理想 ONE 销量第一
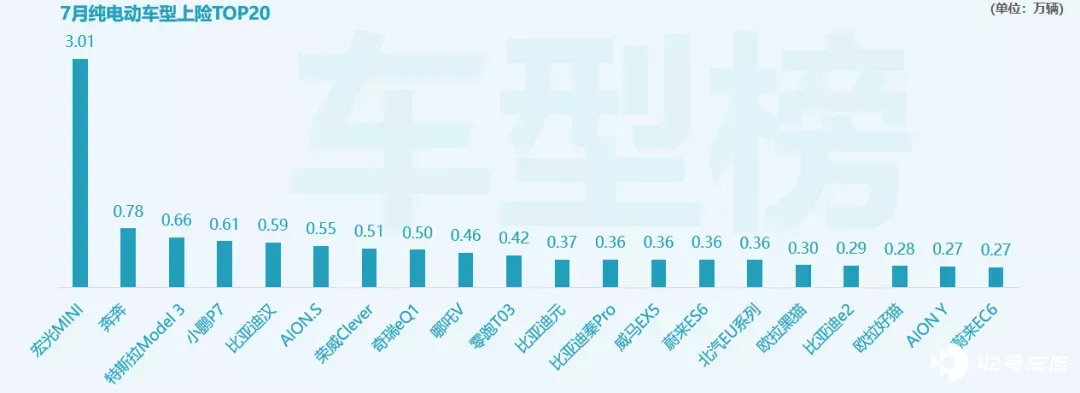
根据 1-7 月份上险数据,在纯电动汽车市场,宏光 MINI 销量一骑绝尘,上险量达到 18.71 万辆,是第二名特斯拉 Model3 上险量的 2 倍有余。
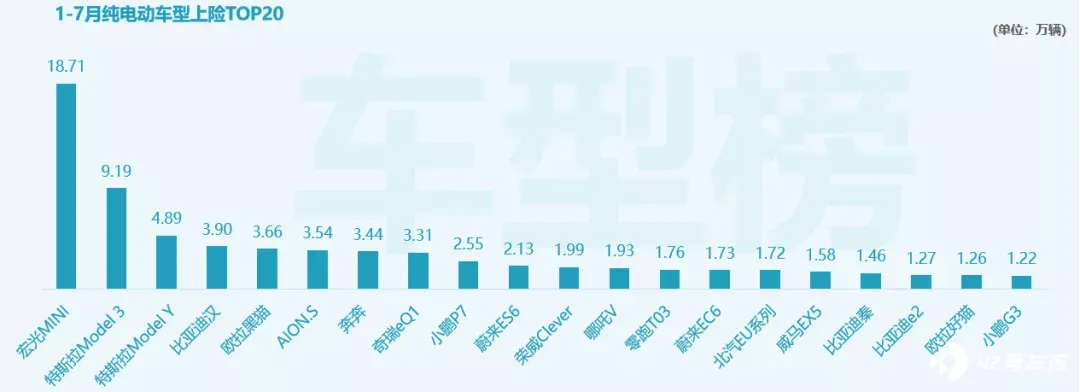
从 7 月数据看,纯电动车型方面,宏光 MINI 依然具有较强竞争力,是第二名奔奔上险量的 3.85 倍。
李金勇认为,今年宏光 MINI 全年销量有望达到 30-40 万辆。
邱锴俊也表示,从相关供应商处了解到的情况看,今年宏光 MINI 很可能达到 45 万辆。
值得注意的是,特斯拉由于供应出口,7 月份上险数量大幅回落。
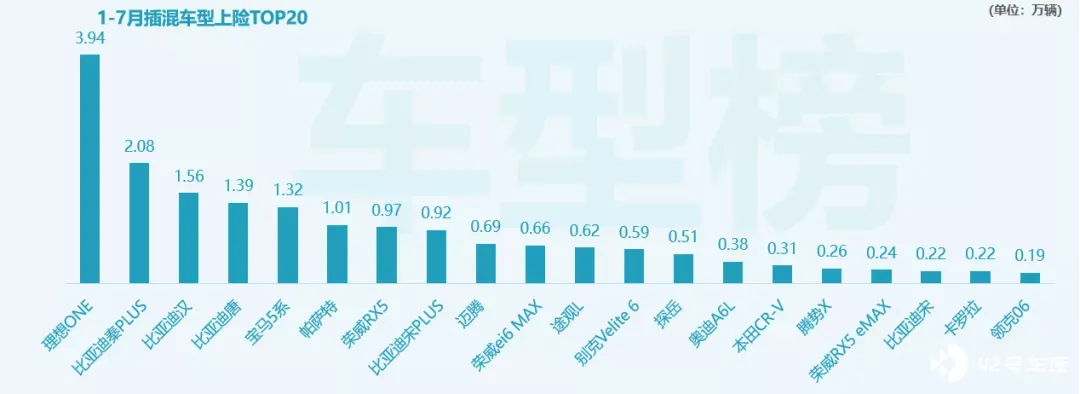
插混车型方面,1-7 月,理想 ONE 遥遥领先,上险量达到 3.94 万辆,是第二名比亚迪秦 PLUS 的 1.89 倍。
不过,7 月份单月来看,比亚迪秦 PLUS 已经非常接近理想 ONE 的上险量,但是紧随其后的 4 款车型都是比亚迪,且差距并不大。
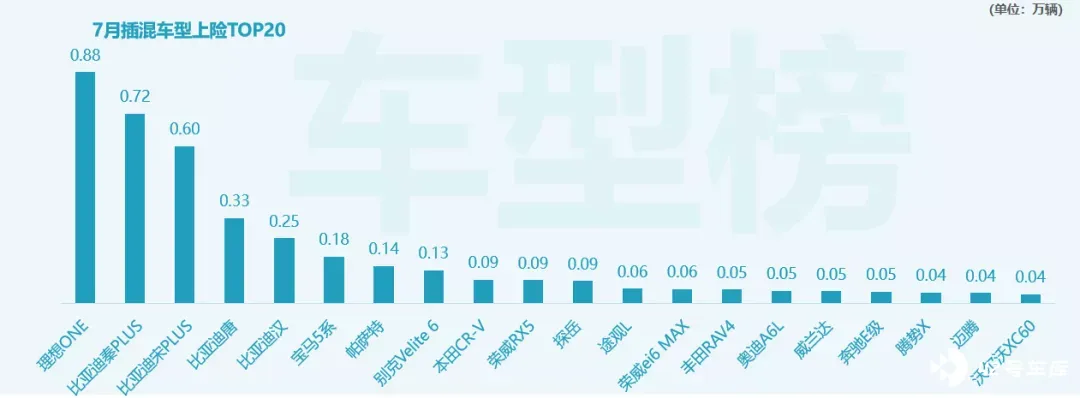
因此,从车企层面看,由于比亚迪的插混车型较多,单款车型销量虽不及理想,但是综合销量远超理想。
从数据可见,7 月份比亚迪插混上险量达到 1.92 万辆,是理想的 2 倍有余。
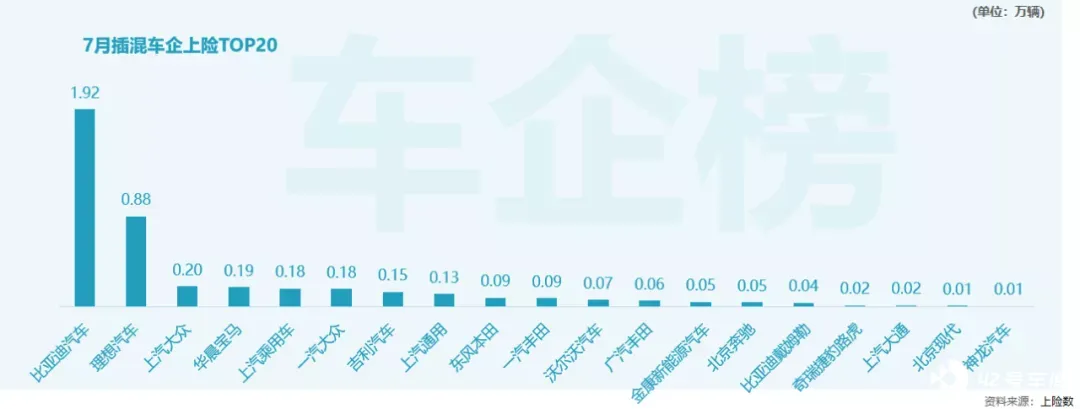
邱锴俊认为,比亚迪 DM-i 插混技术具有较强的市场竞争力,有可能抢夺到一部分燃油车市场份额。
限购非限购城市车型差距大
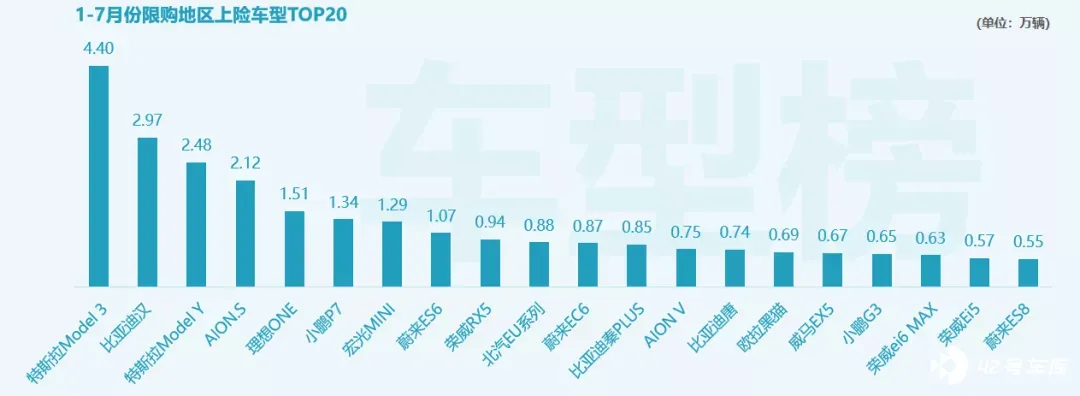
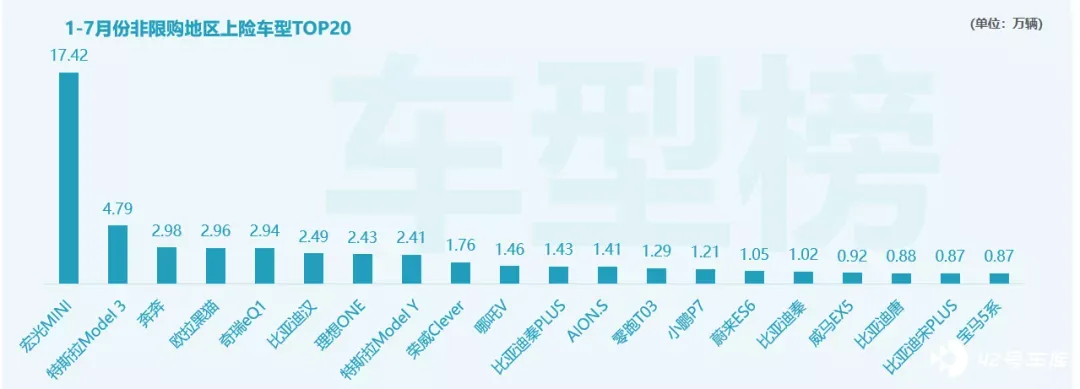
限购城市主要为一些经济较为发达的地区,消费者整体购买力要比非限购城市高一些,从而带来了畅销车型的差异。
限购地区畅销车型多为高价位、高智能化的车型。例如特斯拉、比亚迪汉、理想 ONE、小鹏 P7、蔚来 ES6 等价格更高、智能化水平相对也高的车型较为集中。
非限购城市的车型更为均匀,同时小型化的特点更为明显。例如最为宏光 MINI 在该地区最为畅销,奔奔、黑猫、奇瑞 eQ1 等小型车排名也很靠前。
造车新势力梯队分化明显
特斯拉作为新势力车企的鼻祖,属于绝对超然的存在,其上险量远高于中国新势力车企。
中国新势力企业分化非常明显。从 1-7 月的上险数据来看,蔚来、理想和小鹏是第一梯队,销量处于同一水平上;第二梯队则是由合众、零跑和威马组成;爱驰、高合、天际和新特处于第三梯队。
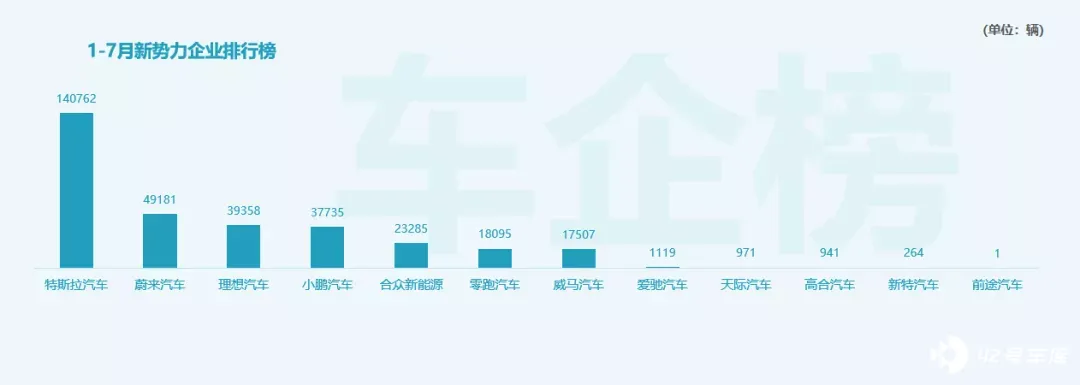
7 月销量来看,由于特斯拉销量下滑,导致其与理想单月销量几乎持平。理想汽车也超越蔚来成为中国造车新势力单月销量冠军。
除了蔚来、小鹏和理想,哪吒的销量数据增长也很明显,已经接近第一梯队三家车企。此外,零跑凭借 A00 级车辆零跑 T03,销量快速攀升,已经超过威马汽车跻身新势力排行榜第 6 名的位置。
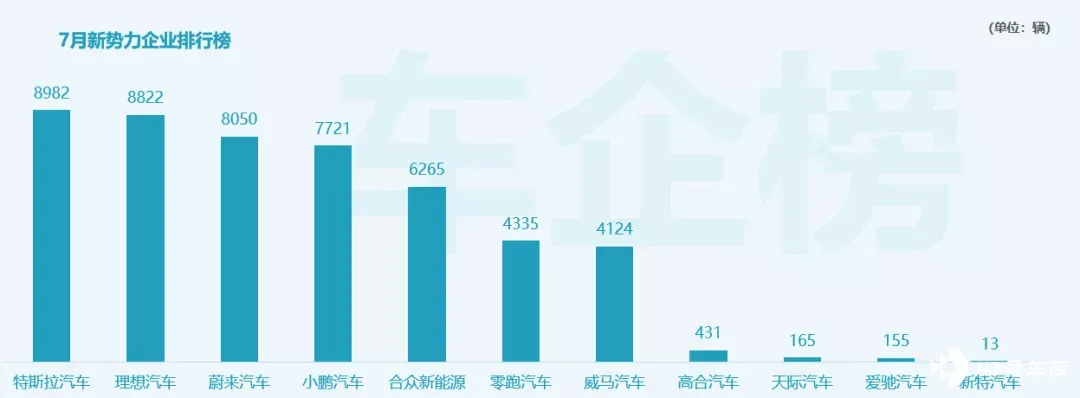
综合来看,新能源汽车企业排名还处于动荡之中,例如去年表现不佳的比亚迪,目前重回单月销量冠军宝座;特斯拉则由于出口因素,造成销量不稳定。随着越来越多的企业和资本介入,新势力企业的排名也随时会发生改变。整体企业排位不确定性增加。
但可以肯定的是,新能源汽车市场已经进入新的拐点,正处于爆发前夜,市场前景可期。