

作者:邱锴俊
在 AI 领域投入重注的百度,在 AI 最重要的场景 —— 自动驾驶赛道,即将迎来收获季。
8 月 18 日,百度世界大会 2021 在线上召开。百度创始人、董事长兼首席执行官李彦宏与百度各业务板块领军人物,秀出了百度 AI 在各个领域的实力。
打头阵的,是 AI 出行。主要包括五大内容:
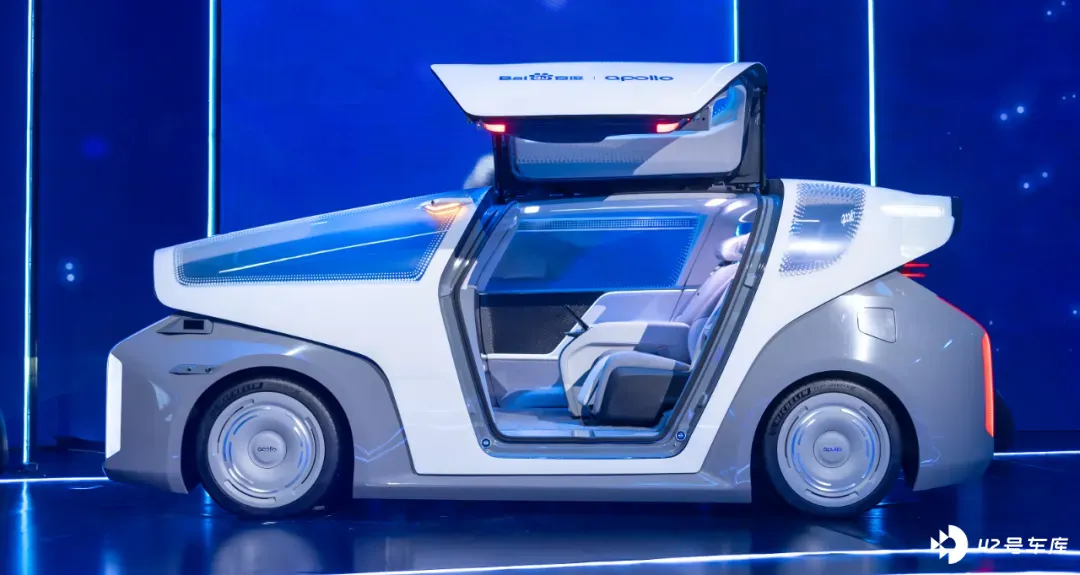
- 发布汽车机器人。百度推出了全球首款 L5 级自动驾驶汽车。李彦宏借这一产品,再次表达了他对自动驾驶汽车的理解 —— 汽车机器人。所谓汽车机器人,要具备有四方面的特点,就是自动驾驶、智能助理、忠诚陪伴和自我学习。
-
发布 「萝卜快跑」 品牌。百度已经在全国四个城市落地,其消费者端 APP——ApolloGo,升级为萝卜快跑,表明百度加速无人车商业化运营的决心。
-
百度的造车项目集度,会在两三年内量产上市第一款新车,集中了所有百度最先进的无人驾驶技术和智能驾舱技术。
-
百度可以向车企提供 AI 助理和 AI 司机,即小度助手汽车版和智能驾驶辅助功能:ANP 和 AVA。ANP 是领航导航辅助驾驶系统,融合了百度高精地图和 V2X,能够提供起点到终点全程无需干预的辅助驾驶能力。而 AVP 则是 L4 级别的自主泊车系统。
-
百度智能交通出行服务,通过大数据、人工智能、智能路网、V2X 等技术,疏导交通,提升交通效率。
在介绍百度 Robotaxi 新品牌时,李彦宏表示,未来三年,萝卜快跑将进入 30 个城市。这样大扩张的背景是,李彦宏判断,到 2025 年,Robotaxi 的总成本将低于网约车。届时,百度 Robotaxi 规模会大得多,而且为百度创造一条有收益新业务线。
除了无人车辆运营,百度还是车企的自动驾驶方案提供商,自己也造智能汽车。「三管齐下」 的百度,是自动驾驶行业独特而无法忽视的玩家。未来万亿级市场的机会,百度已经离得很近。
而且,AI、自动驾驶成为全球竞争高地,AI 甚至被认为是第四次工业革命的核心。在这一轮科技创新中,百度的 AI 探索,有望为中国赢得先机。
从 ApolloGo 到萝卜快跑
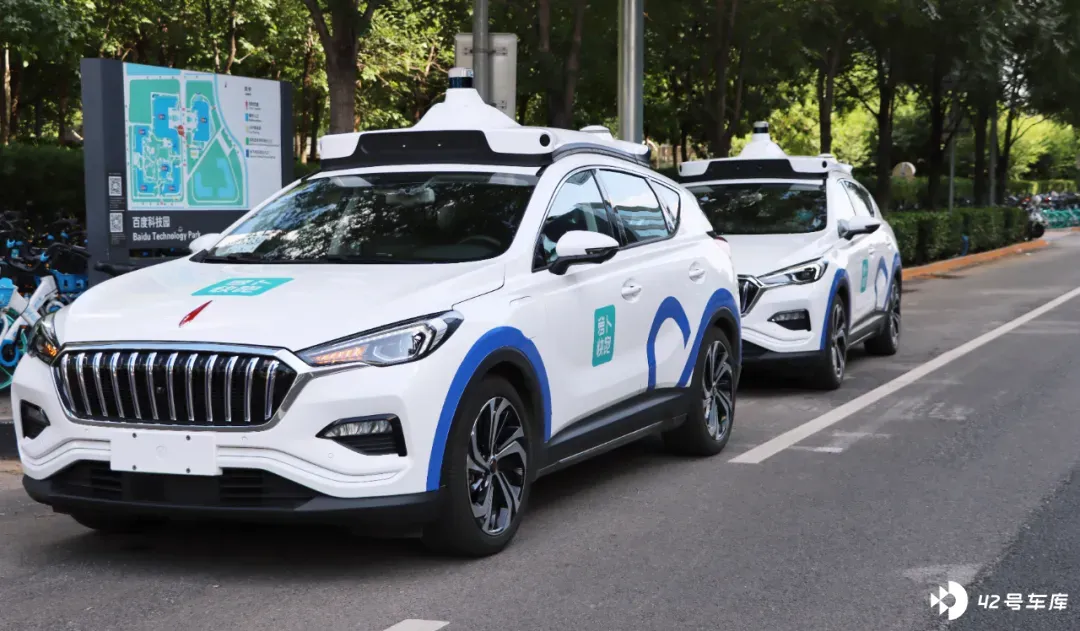
3 年内,30 个城市,3000 辆无人车辆,300 万用户。
这是百度拟定的 Robotaxi 推广计划,将在萝卜快跑品牌之下铺开,代表百度加速无人车商业化运营。
无人商业化运营有几个前提条件。
首先还是安全。UBER 的自动驾驶研发一度进展顺利,但是 2018 年 3 月,UBER 自动驾驶测试车撞死了一名推自行车的行人。此后,UBER 自动驾驶测试停滞,最近更是 40 亿美元甩卖自动驾驶业务。
百度敢把无人驾驶出租车业务不断铺开,也是历史数据给的信心。
在百度二季报投资者电话会上,有投资机构人士问李彦宏百度无人驾驶出租车的安全性问题。
「我们的测试里程已经超过了一千万公里,但还没有产生过任何严重的事故。」 李彦宏说,「一旦我们决定让 Robotaxi 服务在某条路线上开始运营,我们就有信心 Robotaxi 服务会比人类司机具有更高的安全水平。这将是我们推出完全无人驾驶服务的最低门槛。我的期望是,Robotaxi 应该比人类司机安全十倍。」
确实,百度 Apollo 拥有国内最丰富的自动驾驶测试经验,已获得 336 张自动驾驶测试牌照,已经在全国 27 个城市开展自动驾驶测试,路测里程超过 1400 万公里。无人驾驶出租车已累计接待乘客 40 万 + 人次。
其次,是商业上的可行性。收入部分,由于有出租车、网约车大规模运营价格参照,关键是成本部分。
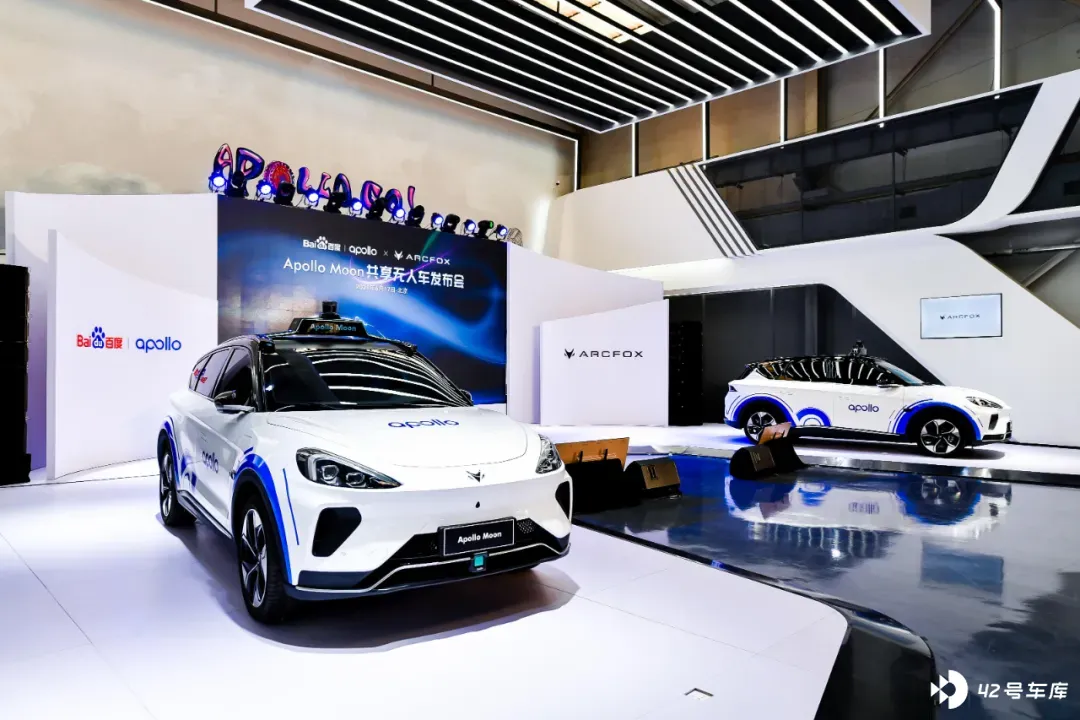
无人出租车省去了人力,但是车辆成本很高。6 月份,百度发布了与极狐合作的第五代无人出租车 Apollo Moon,单车成本 48 万元,比此前一代里程成本降低了 60%。而且,前四代车型中,里程成本每一代都能降低约为 62%。随着技术的进步和规模化运营的展开,百度无人驾驶出租车的成本还将继续快速下降。而传统网约车中,司机成本难以下降、甚至会提升。
李彦宏预计,2025 年 Robotaxi 的总成本将低于网约车。对于百度来说,Robotaxi 也将成为一项新增收益来源。目前,百度已经是全球唯一在多城市开展 Robotaxi 业务的公司。随着萝卜快跑的铺开,百度 Robotaxi 的领先幅度还将可能拉大。
百度非常肯定,Robotaxi 是未来主流的出行方式。
Robotaxi 的前景真有那么好吗?
2020 年 11 月 11 日,中国汽车工程学会编制的《智能网联汽车技术路线图 2.0》发布。这份代表了主管部门意见的文件预测,到 2030 年 HA 级(L4)车辆占比要达到 20%。以 2030 年乘用车年销量 3000 万辆计算,HA 级车辆将达到 600 万辆之多。
不过,知名研究机构 IHS 认为,由于价格因素,私家车市场不能快速实现整体 L4 的发展,未来的主要市场潜能将寄希望于 Robotaxi 这类移动出行场景的商业模式推广 。
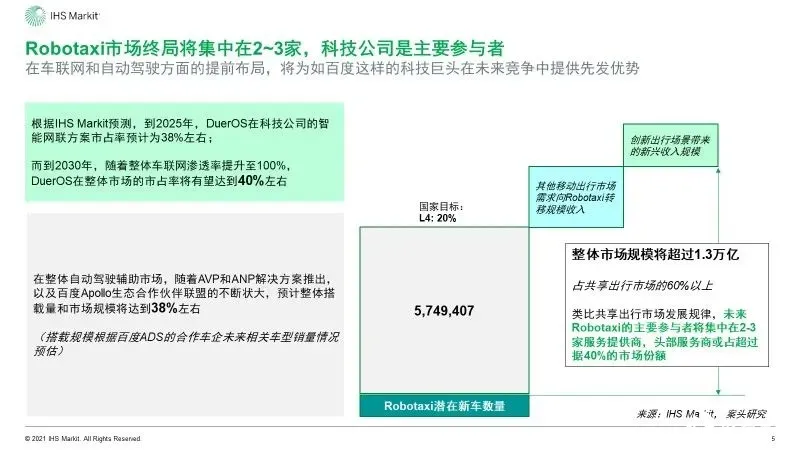
IHS 进一步预测,未来 Robotaxi 将占到共享出行市场的 60% 以上,市场规模预计超过 1.3 万亿。而且,Robotaxi 的主要参与者将集中在 2-3 家服务提供商,头部服务商或将拥有超过 40% 的市场份额。
也就是说,2030 年,共享出行将是寡头竞争格局,但巨头不是滴滴这样带司机的平台,而是百度萝卜快跑这样的平台。而 1.3 万亿的市场,对于百度而言,无疑值得在 Robotaxi 业务上,不顾行业的挫折,而坚定奔跑。
提供适合车企的辅助驾驶方案
如果《智能网联汽车技术路线图 2.0》的预测实现,2030 年,L4 级以下的车辆还要占绝大部分。而且,从现在到 2030 年,还有近十年。这十年、这绝大部分的汽车,能不能享受 AI 出行?
这也是百度世界大会 2021 上,主持人撒贝宁反复问及李彦宏,以及百度集团资深副总裁、智能驾驶事业群组总经理李震宇的问题。
李震宇回答说,相对于终极形态的汽车机器人,现在的汽车可以拥有汽车机器人的部分模块。他主要将其分为 AI 助理和 AI 司机两个部分。
AI 助理部分,李震宇着重介绍的是小度助手汽车版,能够通过语音交互,控制电话、音乐等。另外,它还通过人工智能,提供事件提醒、信息推送的功能,还可以对其形象、称呼和声音进行个性化定制,让小度助手更加的人性化。
AI 司机部分,李震宇实际提及的,就是 Apollo 自动驾驶的 ANP 和 AVP 两项功能。
ANP(Apollo Navigation Pilot),从名称看也属于领航辅助驾驶。目前业界量产装车实现的,只有特斯拉 NOA、蔚来 NOP 和小鹏 NGP 三家。不过,百度 ANP 定义的能力要更高,它希望实现的是,起点到终点全程无需干预的辅助驾驶能力。而一般的领航辅助驾驶,只能在部分路段实现,特别是起点和终点,包括高速公路进入匝道、通过高速收费站等等,往往是需要驾驶员接管的。
百度 ANP 之所以敢定义为 「全程无需干预」,是因为这是百度 L4 技术降维,又结合了高精地图、V2X 技术。百度 L4 级辅助驾驶系统 Apollo Lite,本来就是针对无人驾驶场景,而且在复杂城市道路运营的。
以及,ANP 还可以结合 AVP(Automated Valet Parking,自主代客泊车)。所以,消费者可以在路边等待 AVP 将车辆开到跟前,坐上车,ANP 将车辆开到目的地,消费者离开车辆,AVP 再自行将车辆开到停车位。
AVP+ANP+AVP,消费者全程无需干预。这一功能如果实现,那就将超越目前所有竞争者。
目前,AVP 已经搭载到威马 W6 车型上。ANP 则整装待发。百度曾经表示,今年下半年,每个月会有一款搭载百度智能驾驶技术的车型上市。在未来 3-5 年内,百度 AVP + ANP 要实现百万台级别的前装量产。
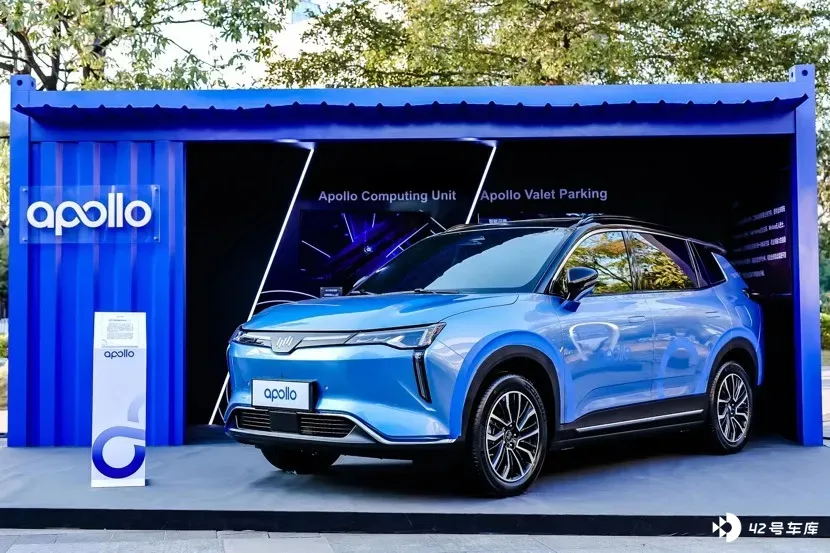
ANP/AVP 解决方案是百度 Apollo 自动驾驶平台核心功能之一。Apollo 是百度面向车企开放的自动驾驶平台。其特征之一,就是开放性。利用 Apollo 开源的代码和平台,车企可以就此定义自己的自动驾驶方案。这一点,可以让很多担心被供应商 「卡脖子」 的车企放松采用。
百度 ANP/AVP 解决方案,车企需要吗?
在如今的汽车市场,中高端车型已经标配 ADAS,但基本在 L1 或者 L2 的水平,对于更高端车型,以及以智能化为卖点的车型,在特斯拉、蔚小理的推动下,也不得不部署更高级别的辅助驾驶系统。
但是,ADAS 可以通过传统供应商模式获得,但是更高级别的辅助驾驶系统,传统供应商不提供,如果要自研,绝大部分车企无能为力。
凭借基础的 AI 能力、高水平的智能驾驶辅助功能、百度智能驾驶生态、内容生态,以及开源合作模式,百度的智能驾驶解决方案,更符合绝大部分车企的需求。
IHS 的研究报告也预测,百度 Apollo 的整体搭载量和市场规模,将占中国市场的 38% 左右。目前的走势看,百度 Apollo 自动驾驶业务确实取得车企认可,业务收入较去年增长 5 倍。
集度:兼具灵魂和躯体
2019 年,华为参加上海车展,向汽车行业开始叫卖全套自动驾驶解决方案。
两年多过去,只有三家企业愿意拿出一个车型的单独版本,与华为以打造子品牌模式合作。
全中国都对华为充满尊重与同情,为什么大部分车企不和华为合作?
上汽集团董事长陈虹的一番话,道出了车企的心声:「这好比一家公司为我们提供整体的解决方案,如此一来,它成了灵魂,上汽成了躯体。对于这样的结果,上汽是不能接受的,要把灵魂掌握在自己手中。」
陈虹以及认同陈虹观点的人,都明确看到一点:未来智能汽车会越来越像智能手机,而品牌运营商,既要能掌控硬件(躯体),也得掌控软件(灵魂)。
面向终极形态,不同出身的智能汽车玩家,都在补全自身不足。有雄心壮志的车企,建立庞大的软件团队,有的打出全栈自研的旗号,想要彻头彻尾的完整的灵魂;而跨界造车者,则试图补足在汽车研发生产制造上的经验。
百度在智能座舱和智能驾驶方面,无疑有资格做一个 「灵魂」 输出者,但是通过开源方式,还能让不同车企有自己的个性。除此之外,百度也在建立 「躯体」 的打造能力。
今年 1 月 11 日,百度宣布正式组建汽车公司,强调 「以整车制造商」 的身份进军汽车行业。百度还拉来了吉利集团 —— 中国民营最强车企之一,成为战略合作伙伴。如同一个私塾先生,吉利教百度造车。
目前的最新进展是,李彦宏在百度世界大会上宣布,「未来两三年当中,集中了所有百度最先进的无人驾驶技术和智能驾舱技术的私家车就会上市。」
百度自己造车,其他车企会作何感想呢?用百度的辅助驾驶方案、智能座舱,再来和集度汽车竞争,有胜算吗?
李彦宏说,「集度汽车存在的目的,就是要把百度这么多年的所有无人驾驶的技术,以及智能驾舱的技术第一时间推广到市场上去。」 言下之意,一方面,不满车企的应用速度,另一方面,更有展示的意味,希望吸引更多的合作企业。
三管齐下,全球唯一
百度世界大会加速的 Robotaxi 商业化运营,继续向车企提供智能汽车解决方案,以及推进集度自主造车步伐 —— 百度在操练自动驾驶和自动驾驶商业化落地方面,是三管齐下的。
今年 3 月,李彦宏在致百度全员信中说,自动驾驶即将迎来破局点,Apollo 发展出三种商业模式:一是为主机厂商提供 Apollo 自动驾驶技术解决方案;二是百度造车;三是共享无人车。
这三种商业模式中,方案提供商,一般收取的是供应商费用,不过,智能汽车也开始了软件收费模式。百度也可能可以和车企一起对软件收费分成。造车模式下,既可以像传统模式那样卖车赚钱,也可以平价或者低价卖硬件,软件收费。而共享无人车模式,则收取的出行服务费,以及可能的衍生收费。
百度这三管齐下的商业模式,从全球自动驾驶研发公司来看,应该也是独一无二的。
全球自动驾驶公司商业落地方案分类
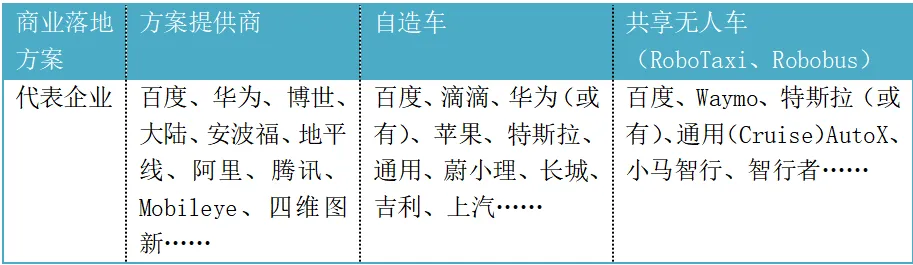
相对其他竞争对手,百度如此布局,首先可以避免任何一项踏空的风险。无论自动驾驶的商业化应用在哪个领域率先铺开,百度都能有所收获。
其次,三管齐下,还有相互促进的作用。虽然,百度认为,自动驾驶已经到了落地运营的节点。但是,毋庸置疑的,无论哪家的自动驾驶技术,都还需要持续精进,一方面,尽量穷尽可能带来安全隐患的极端场景,完善算法;另一方面,加强既有场景的处理能力,提升运营效率。
三个模式齐头并进,形成大规模的智能车队,无论是纯视觉方案的私家车辆,还是带激光雷达的无人车,都将夜以继日地为百度收集庞大的地理信息、场景信息、驾驶员乘客行为等数据,让百度形成全球大的自动驾驶数据集,帮助提升自动驾驶能力。
商业收益和数据收益,可以兼得。
当然,首要的收益还是商业上的。百度 2013 年开始研发自动驾驶技术,2017 年启动 Apollo 计划,持续重金投入接近十年,如今,自动驾驶迎来破局点,万亿市场的回报,近在眼前。





