

出行百人会旗下媒体,关注汽车出行产业链进化
作者:Roomy
有钱,有梦想,也有尴尬。这是吉利 2021 年上半年财报体现出来的三个关键词。
在 8 月 18 日的财报媒体沟通会上,吉利提出,到 2025 年,市场占有率稳居中国品牌第一,销量达到 365 万辆(含极氪汽车),其中智能电动汽车占比超过 30%。极氪汽车到 2025 年在高端电动汽车市场占有率居全球前三,销量达到 65 万辆。
实话说,看到这组数字,确实有点惊讶。从今年的 153 万辆目标达成算起,到 2025 年的 365 万辆,中间需要补充的是 200 万辆,时间仅为 4 年。
吉利能做到吗?恐怕与长城的 400 万辆目标一样,激进,艰难。
燃油车仍旧是销量主力
两年前,业内就曾有质疑,吉利目前的架构成熟度,足以支撑 200 万辆的销量体系吗?时至今日,未曾看到肯定的答案。
尤其是在这样一个大变革时代,在多品牌运营上算不上长袖善舞的吉利,到目前为止,仍旧没有解决好车型重叠、资源重复的症结。随着车型矩阵越铺越多,多品牌运营只会是一个更大的难题。
「吉利拥有多少品牌和车型,恐怕连吉利内部人士也不一定清楚。」 业内人士的一句话,阐释了目前市场对吉利困境的解析。当然,针对不同细分市场和销售区域,分配不同的品牌,实施多品牌战略未尝不可,只是过于考验体系和功底。
再加上,电动车取代汽油车是结构性变化,不是增量过程,而是变革中的 「存量转换」,在这个过程中会带来巨大的价值转移,和此消彼长。
比如,在美国市场,特斯拉销量冲上豪华车榜第一,是以宝马、奔驰的销量下降为代价的。
那么,吉利想要在智能电动车占比超过 30%,极氪汽车达成 65 万辆,将从何处转化呢?无非两大板块,一个是吉利和领克原有的消费者,另一个是从中国汽车销量 2500 万辆的大盘里抢夺 「存量」。
至于,想要抢夺这份存量的企业到底有多少,可以说,全行业都在抢。吉利的机会,也需要 「抢」。
众所周知,在吉利的电动车战略里,制定了两个 「蓝色吉利行动」 计划,领跑全球架构造车时代。其中,极氪成为主角,集中了吉利体系内最优势的资源,被李书福寄予厚望。
「65 万辆,这个目标是建立在浩瀚架构以及极氪公司成立以来,与前期对整个智能电动汽车产业的全面布局,我们非常有信心,也有能力实现这个目标。」 极氪 CEO 安聪慧表示。
极氪目前遭遇的舆论风波,暂且不表,如何处理车主口碑,以及特斯拉、蔚来等多起 「自动驾驶」 事故,引起人们对 「自动驾驶」 的质疑…… 像一把达摩克斯之剑,悬挂在每一个转型者头上,迫使转型的步伐以稳为准,而不再求 「满」。吉利也不例外。
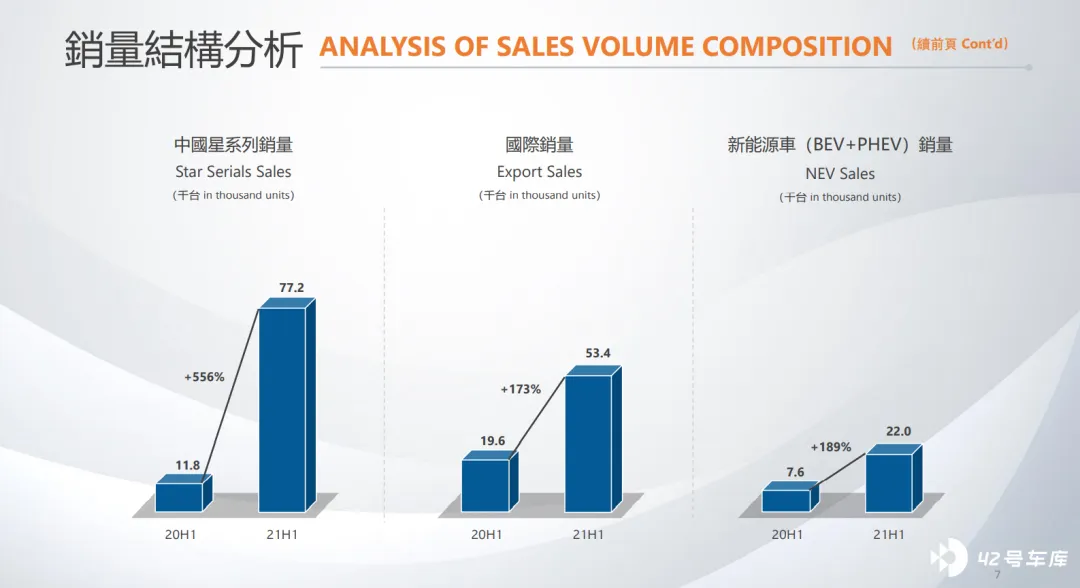
再来看吉利汽车目前的销量结构体系。
2015 年,吉利发布了 「蓝色吉利行动」 计划,目标是在 2020 年实现新能源汽车占整体销量的 90% 以上。
彼时,中国新能源市场刚迈过 20 万辆的门槛,在乘用车市场的渗透率仅有 1% 左右,此时制定如此目标,说是激进二字,并不为过。
此后,吉利汽车奔着 90% 的销量占比的目标,从开发混动车型,到成立几何品牌,不断在技术和架构上进行大额投入,耕耘至此,最后拿到手的成绩是多少?
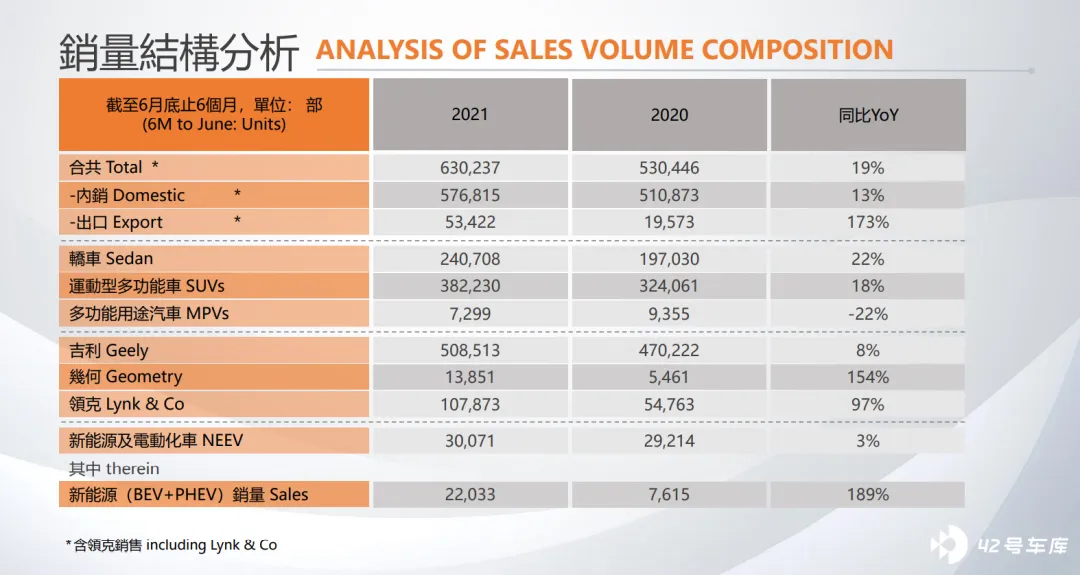
2020 年数据显示,吉利新能源车型销售比例仅为 5.2%。2019 年,吉利汽车新能源车销售成绩是 11.3 万辆,2020 年,这一数据又回落到了 6.8 万辆。可见,转型之路走得并不如设想得那般顺畅。
如今吉利战略再次升级,「蓝色行动计划二」,主要由极氪品牌承担重任。
近日舆论表明,被寄予厚望的极氪汽车,起步艰难,要帮助吉利实现智能化转型,还需要时间检验,再加上缺芯困境,极氪未来需要克服的困难,比吉利展示出来的要多。
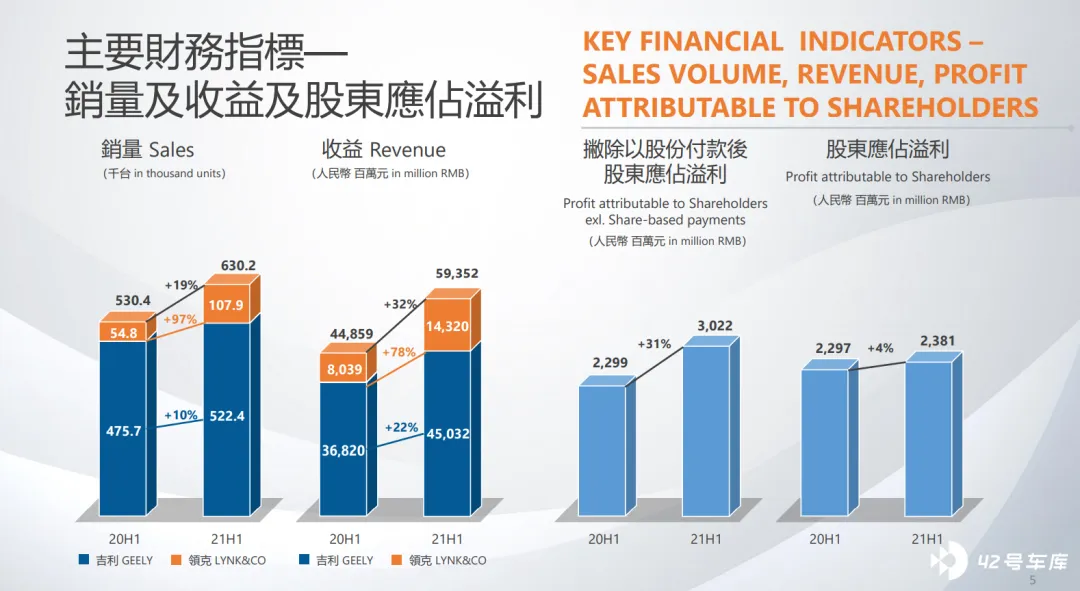
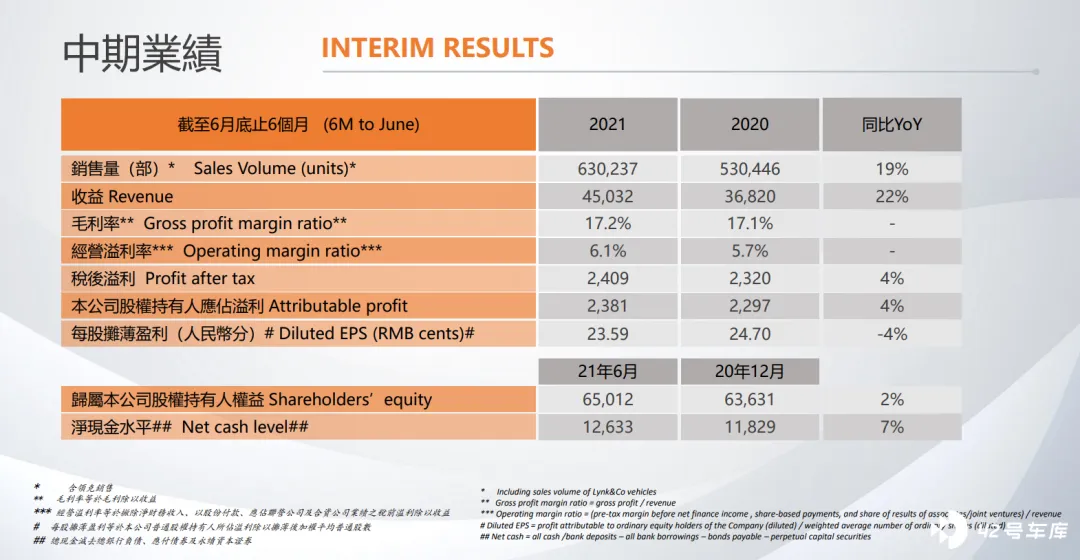
此次财报,吉利也公布了上半年销量数据,1-6 月,吉利汽车总销量 630,237 辆,同比上升约 19%。整体销售结构来看,燃油车仍是销量主力,占比高达 95%。与此同时,从全年 153 万辆销量目标的完成率来看,下半年将承担约 60% 的销量目标,仍然有近 90 万辆需要完成。
因为疫情反复,使得芯片供应不足加剧,极氪已经暂停接单,销量的主要压力依旧回落在燃油车上,下半年要完成 153 万辆的目标,压力依旧很大。一旦今年既定的销量目标未完成,吉利的转型步伐和节奏,势必要受到一些阻碍。
所以,吉利完成 365 万辆的难度,丝毫不亚于长城的 400 万辆,即使有 35 万辆的闪挪空间,也并不能说明吉利比长城 「谦逊」。
吉利需要更多的钱
就像长城汽车掌门人魏建军说过的那样,「想实现真正意义上的超越,只有在这三至五年的时间里。而且,机会只有一次。」
怀揣着梦想而来,时代能不能载得动,没有人知道最后的答案,无论是大踏步迈向智能化的大众汽车,还是丢失 「先发优势」 苦苦追赶的底特律,都在和这个智能化时代较劲。
现实的残忍是,不是推倒了围墙,就能迎来新世界。
此前,美国一位特斯拉车主曾这样说,「就像马斯克说的那样:如果你在这个时代购买一辆汽油车,就像在汽车上市时却买了一匹马一样。」 从字面上看,燃油车和电动车,仅有两个字的差别,但是中间的鸿沟就像是马车和汽车那样,需要跨越技术和时代。
时代已经清晰地告知,未来,汽车软件和出行服务方面的收入,将主导整个汽车行业的利润。所以,这也是导致自动驾驶 「过度宣传」 的根源所在,「落后就要挨打,没有人不想抢占先机」,经过这几起事故之后,某企业研发工程师希望,自动驾驶的热潮能够 「慢一点」。
但是,有人想慢吗?
纵观一路狂奔的电动化和智能化,没有任何一家传统车企,想当那个被苹果取代的诺基亚。
虽然吉利表示,想追求高质量的转变,但是这两年的战略步伐,仍旧显示吉利继续推行多品牌、多产品线战略,未来业绩提升支柱中把 「多产品投放」 放在首位。
上半年,吉利汽车营收达 450 亿人民币,同比增长 22%,其中销售汽车及相关服务为吉利带来了 393.12 亿元的收入,同比增长 16%,占总营收的 87%。
汽车销售依旧是营收和利润的主要来源。不过,相较于去年,首次出现了研发及相关技术支援服务,这部分业务收入 4.47 亿元,知识产权许可收入 6.37 亿元。
除汽车销售之外的收入占总收入的比重上升至 13%, 也从侧面说明了吉利这两年在电动化和智能化领域的推动,比之前更为迅速,未来只会 「更快」。
吉利汽车集团 CEO 淦家阅明确表示,吉利将陆续推出 BMA 架构下的第四代帝豪和 SPA 架构下的领克 09,到 2024 年,吉利汽车主力产品将全部转移到 CMA/BMA/SPA 架构上来,逐步淘汰低价和老旧产品。
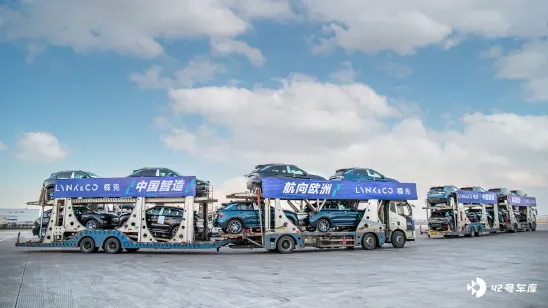
2021 年下半年,吉利将以智慧及智能化新能源汽车作为投放重点。未来,在推出新产品时,新能源版本将与内燃机版本同时推出,极氪投产上市的 3 年内将有 6 款车型。
如何让用户最快感知到产品的变化,是吉利新的功课,只不过,希望它进修得更快一点。隐忧已经从财报中透露。
收入增加,但吉利的净利率却在下降。对于仍然以传统燃油汽车为主要战场的吉利来说,电动车趋势冲击之下,盈利情况依然无法乐观。
2021 年上半年,吉利汽车的净利率不足 6%,而这一数据 2019 年为 8.4%。在销量节节攀高的同时,天价研发投入也让吉利步履沉重,与此同时,年度折旧摊销费用仍在持续增加,进一步增加了吉利的资源压力。
粗略统计,近 10 年来,吉利控股集团在研发上累计投入超过 1000 亿元,主要集中在 48V、混合动力、纯电动、燃料电池等技术路线,以及集中式电子电气架构智能化研究、自动驾驶技术研发及产业化等方面,布局不断加快。
按照吉利制定的 2025 年电动车销量占比来看,研发投入仍旧是一项庞大的支出,虽然截至 6 月 30 日,吉利汽车总现金水平达 199.2 亿元,现金流算得上充裕。
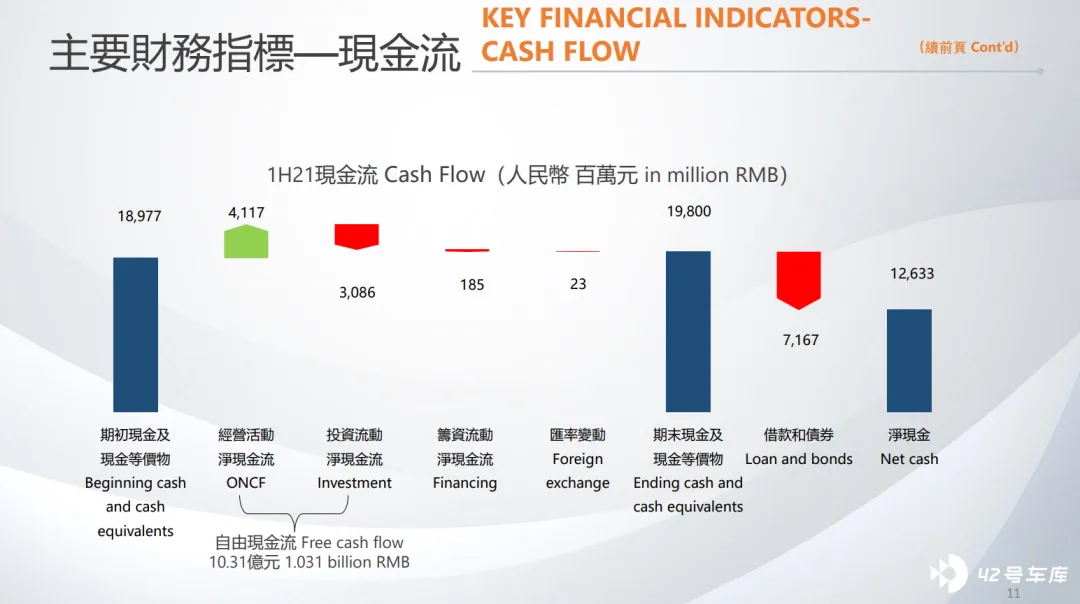
但从今年上半年来看,研发费用投入 23.046 亿元,相比去年同期增加近 6 亿元。与此同时,今年又是吉利的产品大年,正处于 「3.0 精品车时代」 向 「4.0 全面架构体系造车时代」 转型中,吉利需要花钱的地方将会很多。
有钱,才有资格在智能化时代竞争。无论是芯片 + 操作系统 + 应用算法 + 数据构建核心技术闭环,还是软件定义汽车,都需要大额资金背书。
而且,如要支撑起吉利 365 万辆的梦想,走稳燃油车路线,也是当务之急。
说到这儿,不得不回到所有传统车企都在面临的老话题,如何以传统业务为支撑,寻求新业务的利润平衡,「从一个成功带向另一个成功」?







