

*本文转载自 autocarweekly 公众号
文:金融街老李
前天,吉利汽车发布了 2021 年上半年的财报,营收达 450 亿人民币,同比增长 22%,股东应占溢利 23.8 亿人民币,净利润 24.1 亿人民币,综合外部环境、财务数据和未来预期,这是一份中性偏乐观的财报。
年初,很多研究员问老李,吉利什么时候能在二级市场有不错的表现,老李跟大家说是下半年。从 Q1 到 Q2,很多券商都在悄悄研究吉利,包括吉利品牌、领克品牌以及亿咖通,很多基金也在悄悄布局吉利,对机构来说,这是一个全年的布局。
所以,比亚迪后,二级市场下一个重点关注的对象是吉利。
不得不承认,机构资金把握趋势的能力非常强,大家都认为吉利一定会有一个预期内的财报。事实也是如此,借着财报的契机,老李和大家一起聊聊,吉利这份财报有没有 「含金量」?二级市场为何一直买吉利?吉利的二次升浪能到何时?
预期之内就是超预期
汽车行业平台和产品的周期有一定规律,海外车企一轮产品攻势大概是七年,国内车企大概是三年。根据不完全统计,BBA 三家的经常是各领风骚六七年,而国内的自主品牌往往是三四年,吉利正在努力打破这个规律。
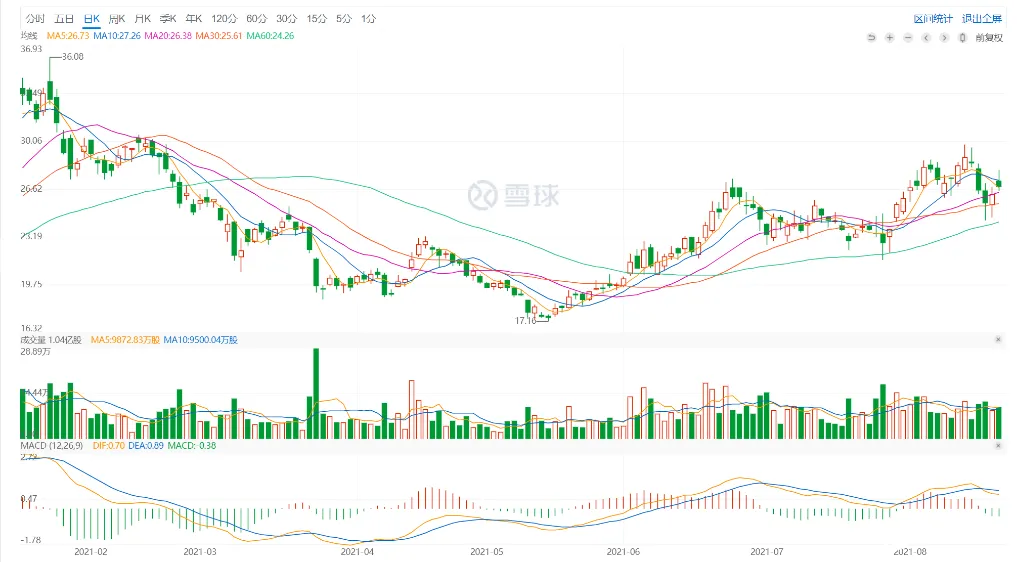
吉利在二级市场的第一次腾飞是在 2016 年,当时国内不少券商因主推吉利一战成名,后来很长一段时间内,吉利虽然有回调,但都维持了合理的市值。年初,很多朋友认为吉利可能从下半年开始会有估值的二次升浪,老李也是持相同的观点,这次升浪的源动力是吉利的产业布局,推动力是二级市场对吉利的信心。
行业里认为吉利的财报是中性偏乐观,老李个人观点是吉利的财报在预期范围内,部分数据超预期,我们简单分析下吉利的半年报:
销量:上半年销量 63 万辆,同比增长 19%,完成全年 153 万辆销量目标的 41%,累计排名中国乘用车市场第三,比去年同期上升一名,市占率 6.3%。值得关注的是,领克品牌上半年销量突破 10 万辆,同比增长 97%。
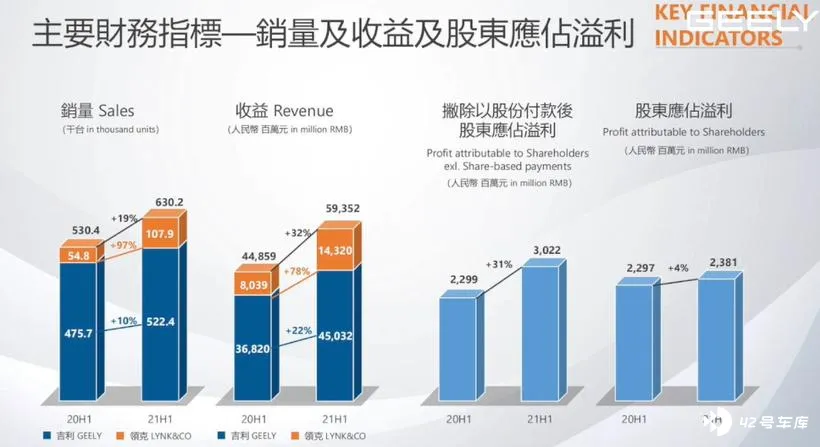
营收和利润:上半年营收 450 亿元人民币,同比增长 22%,扣除股份支付的股东应占溢利 30.2 亿元人民币,同比增长 31%,股东应占溢利 23.8 亿元人民币,净利润 24.1 亿元人民币,同比增长 4%。
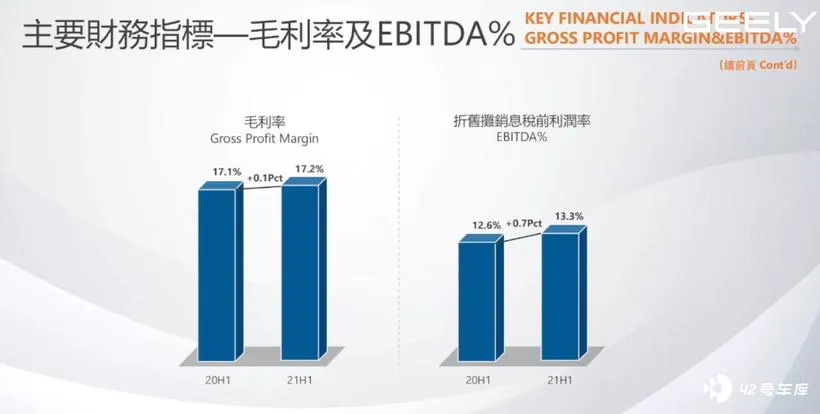
利润率:上半年毛利率达 17.2%,与 2020 年同期 17.1% 基本一致,属于行业平均水平,与蔚来汽车的 20% 差距不大,与行业顶级的特斯拉超 25% 的毛利率相比,仍有不小差距。
从财务角度看,吉利的这份半年报算是中规中矩的水平,但如果深入分析,会发现相关数据未来的增长潜力很大,所以大家给了偏乐观的评级:
第一是销量,今年下半年吉利品牌和领克品牌将有多台新车发布,按照上下半年 4:6 的销量比例测算,基本能完成全年销量目标,产业人士比较关注销量,二级市场更看重财务。
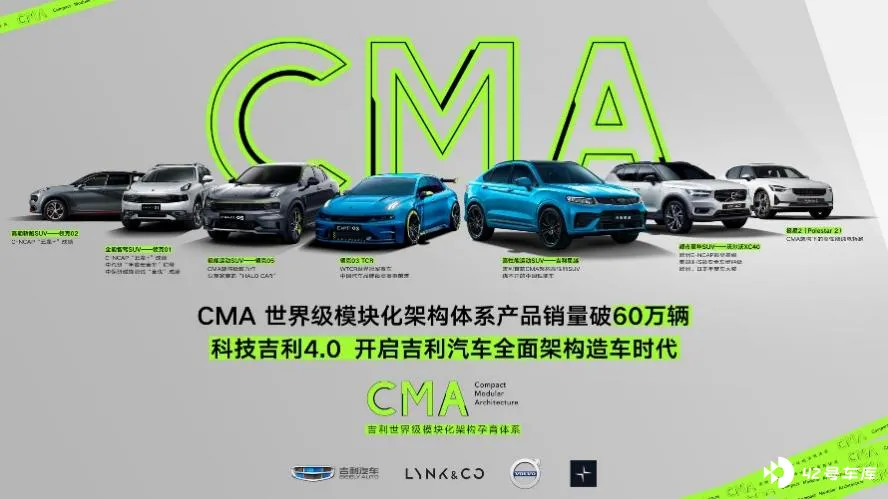
第二是毛利率,车企大单品的存在不仅是为了提高销量,更是为了均摊成本,吉利品牌和领克品牌同架构车型销量的提升,将推动产品毛利率逐步提高。CMA 平台是吉利品牌和领克品牌产品最为集中的架构,随着时间的推进,其单车毛利率值得期待。
第三是利润多元化,今年上半年,吉利汽车(HK:00175)的两大合营公司领克和吉致金融的净利润增长 62%,其中领克净利润增长 144%,吉致金融净利润增长 41%,多元化意味着稳定和持续,有助于评级。
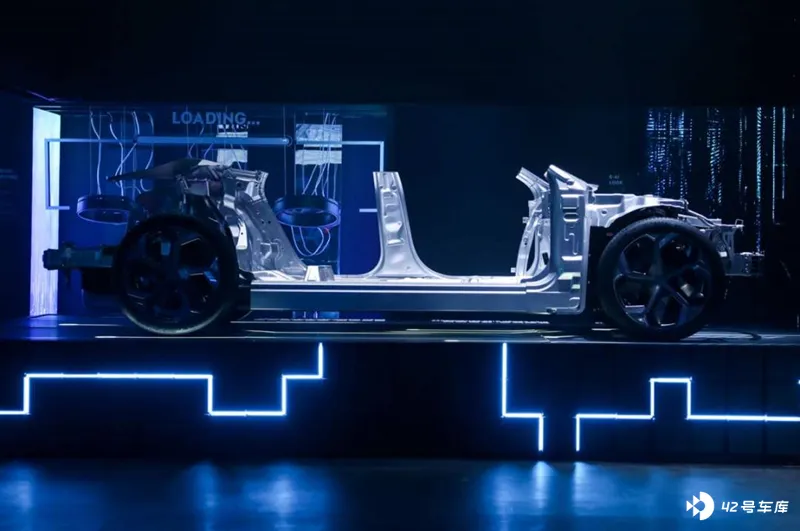
今年很多券商都在提这样的观点:汽车行业将从单车的大单品(比如哈弗 H6)转向平台大单品(比如 MQB 平台),拥有大单品的企业将会得到更高的估值,吉利这些年一直在沿着这个路径发展,从 BMA 架构到 CMA 架构,从 SPA 架构到 SEA 架构,老李的观点是,CMA 架构代表了吉利燃油车的未来,而 SEA 架构代表了吉利新能源车的未来。
从企业发展和资本投资的角度讲,长线发展和长线布局往往是最有利的,但人性和社会嘈杂的声音总是在推动大家做短线生意,老李过去经常推宁德,告诉客户看宁德要看长线,今年年初老李推吉利,也是告诉大家要看长线。
吉利,另一个视角的比亚迪
如果对汽车产业没有全局性的认知,是很难看懂吉利的。
二级市场做行业研究讲究全局性和长期性,产业朋友和消费者看待车企多是从局部和短期出发。过去三年,吉利的很多布局都是从全局、长期的角度出发。老李在产业和资本市场工作了多年,一直在努力学习和研究,但坦率地讲,吉利的很多布局也没有完全看懂。
汽车产业的未来是新四化,怎么布局新四化是各个车企都在考虑的问题,布局新四化有三条路径:第一条是从整车和体验切入,代表是蔚来、理想和小鹏;第二条是头部传统车企路径,从架构和产业链切入;第三条是前两种的结合,既能做整车和体验,又能做架构和产业链,这条叠加的路自然更宽,代表企业是特斯拉。
吉利之前一直在布局架构和产业链,现在又在集中力量聚焦整车和体验。
老李认为,吉利和比亚迪结合可以缔造出中国最强大的智能电动车企业,比亚迪强在电池和传统供应链,吉利强在架构和智能化供应链,老李在《吉利凭什么引各路势力竞折腰》中介绍过 SEA 架构,在此重点和大家分享下吉利的智能化供应链。
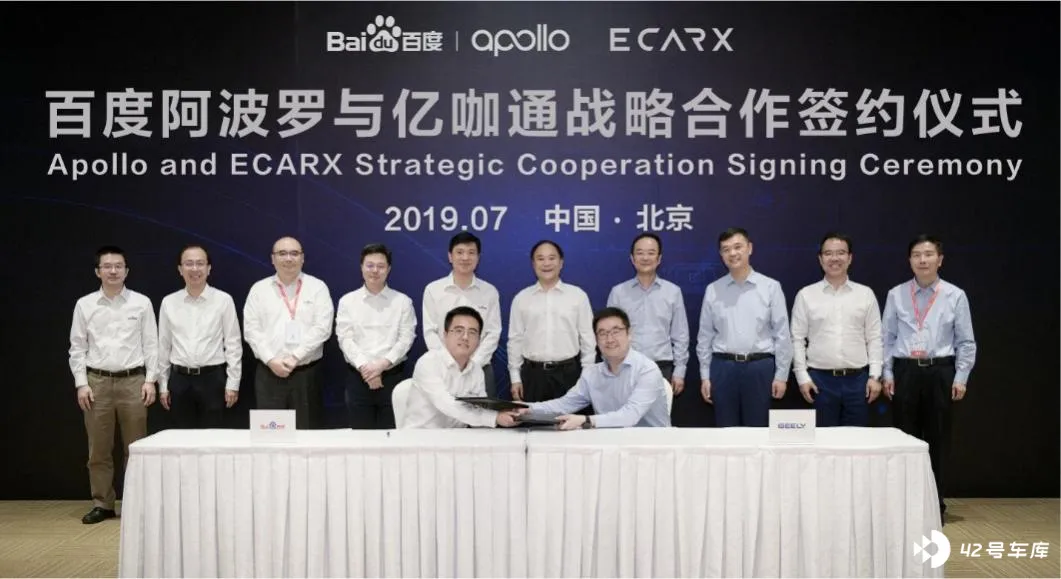
吉利的智能化供应链核心布局是亿咖通,也许很多朋友没有听过这家公司,但就是这家不知名的公司,成为了今年上半年二级市场研究员最关注的智能化公司。亿咖通是吉利自己扶持的 Tier 1 供应商,从智能驾驶到智能座舱,从软件开发到硬件集成,从 Al 算法到芯片,你能想到的,亿咖通全在做,亿咖通对吉利而言,不单是技术优势,更是供应链优势。
很多车企都提缺芯片,但是很少有人看到吉利缺芯片,这和吉利的供应链能力有很强的关系,新四化时代的供应链能力,不是指能在传统供应商那里拿到多低的价格,而是指在抢夺核心资源的时候,能有多大的话语权。
吉利在去年年中就捕捉到了缺芯趋势,成立大众物资部,也是汽车行业采购公司中第一个大众物资部,从去年 Q3 开始做芯片储备,同时开发国产替代的供应商。亿咖通的存在可以帮助吉利绕过大陆、博世这些 Tier 1,直接和更上游的 Tier 2 进行对话,这可以在很大程度上提高吉利在核心资源上的话语权,没有强大的 Tier 1 窗口,任何 OEM 都很难做到供应链安全。
从今年初开始,吉利陆续和百度、富士康、雷诺等集团签署战略合作协议或成立合资公司,百度和吉利的合资公司已经有了较大进展。很多朋友问老李,百度这样的 IT 巨头、富士康这样的制造巨头,为何能看上吉利?
供应链安全应该是合作伙伴选择吉利的重要因素之一,SEA 架构固然重要,比架构更重要的是架构供应链的安全性,没有供应链,架构的意义基本为零,有了亿咖通,吉利基本保证了智能化和网联化供应链,供应链安全这个概念,过去是企业讲给自己听,现在,还要讲给合作伙伴听。
兼容性是合作伙伴考虑吉利的另一个重要因素,苹果、华为和小米等手机厂商都在提软件和硬件的兼容,都在提不同终端的协同。华为也好,小米也罢,只有做好二者兼容和协同,才能有良好的体验。
智能电动车也是一样,其体验在于软硬件的结合,在于 OTA,吉利自有体系的 SEA 架构和亿咖通智能化和网联化供应链在未来可以深度兼容和协同,除了特斯拉,还没有别的厂商能做到,吉利努力在做,这是二级市场研究员聚焦亿咖通的主要原因。
资本眼中吉利的未来
很多朋友会问,吉利布局了这么多,二次主升曲线会持续多久?坦率地说,老李也不知道,很多研究员也研究过这个问题,答案可能是半年,也可能是一年甚至更久,趋势取决于市场的表现,市场表现包括两方面,一是吉利在新能源市场的表现,二是吉利在海外市场的表现。
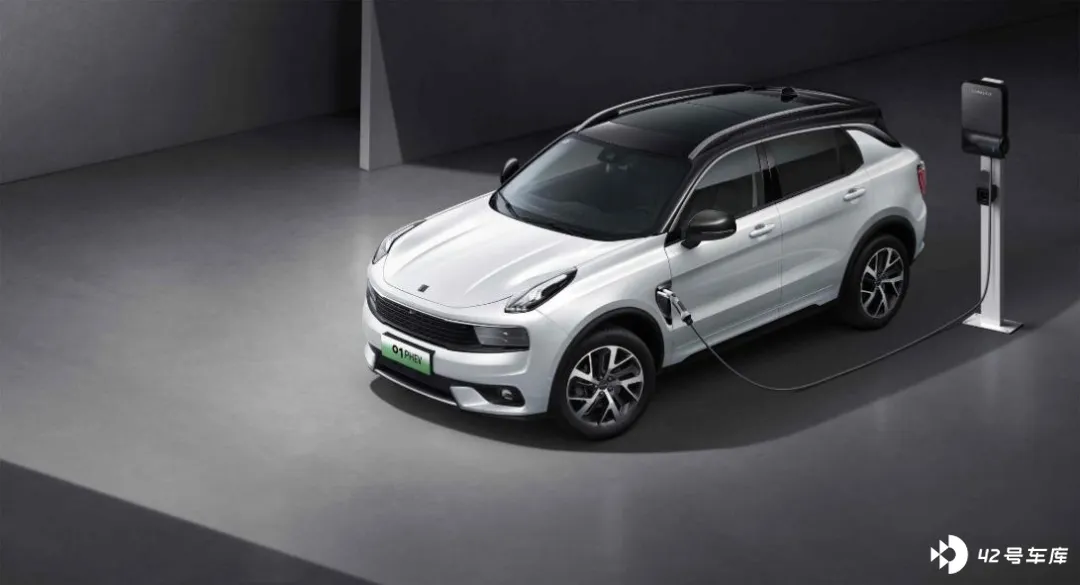
在公布半年报的同时,吉利也发布了业务发展的五年规划纲要,我们先来看看吉利自己眼中的「未来」:
到 2025 年,市场占有率稳居中国品牌第一,销量达到 365 万辆(含极氪汽车),其中智能电动汽车占比超过 30%。极氪汽车到 2025 年在高端电动汽车市场占有率居全球前三,销量达到 65 万辆。
吉利会在近期宣布纲要的具体内容,就目前信息,老李团队研究员是这么评价的:「看过了新势力天花乱坠畅想,再看吉利的规划,有那么一些务实成分」。兴许看到这个规划,大家都觉得意外,这不像当前行业的风格,在大家都喜欢说 400 万、500 万辆甚至 1000 万辆的年代,你说一个 365 万辆,显得 「格格不入」。
老李做了一些了解,365 万的销量背后有品牌和车型支撑,可以理解为 365 万辆不是凭空拍出来的,而是根据架构和车型规划算出来的,在 2025 年分解的品牌和车型中,最亮眼的是极氪汽车。
二级市场一直在关注极氪,认为极氪是吉利的未来:不管极氪是否单独上市,只要极氪在吉利控股体系内,就会带动上市公司吉利汽车(HK:00175)的估值。
在新势力估值爆发后,二级市场一直讨论一个问题:如果 2016 年之前,吉利把领克直接规划成一个纯电动汽车品牌,今天的领克可能又是一个「蔚小理」,某位新势力的创始人也提到过同样的问题。老李对吉利体系颇为熟悉,在那时那刻,吉利布局领克是正确的战略,今天,吉利布局极氪同样是正确的战略,极氪的推出是二级市场众望所归的。
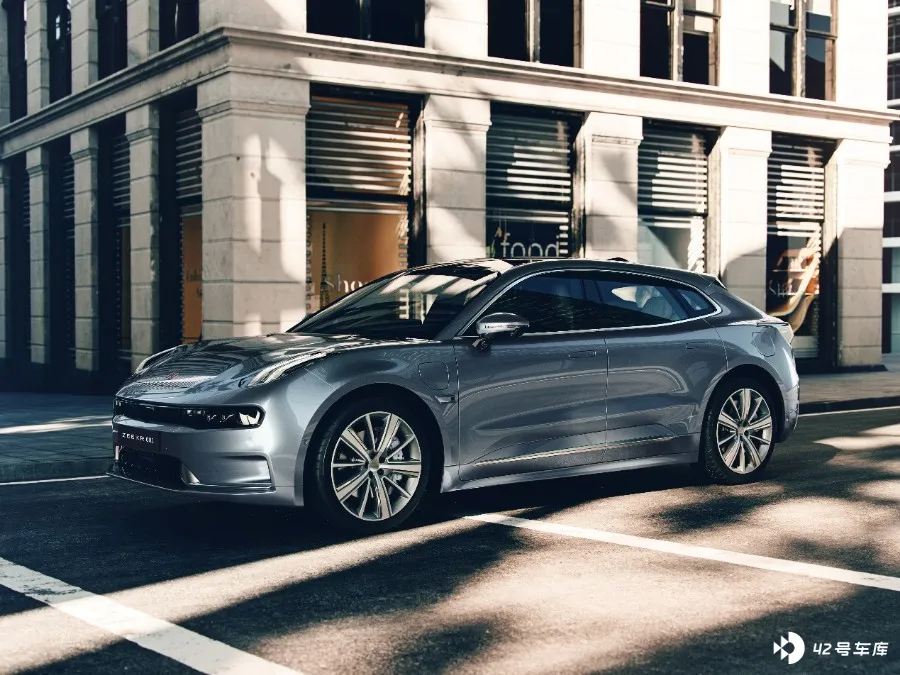
极氪的打法和新势力有相同的地方,也有不同的地方。从整车体验和用户运营视角看,极氪和新势力越来越接近,即以用户企业的形式,从产品创新、用户体验创新到商业模式创新,比如新开设的体验中心、补能中心和新势力体验接近。
除了这些和新势力接近的地方,二级市场看重极氪还有一个重要的原因 —— 产品节奏,在财报电话会上,安聪慧重申了极氪投产上市的 3 年内将有 6 款车型,这是 SEA 架构的力量,也是新势力三年五年内难以达到的。老李之前在很多文章中都提到过,如果第二波产品升浪上不来,「蔚小理」将从「最好的时候」 进入 「最危险的时候」,而极氪拥有强大的架构,不用担心产品断档带来的公司生死问题。
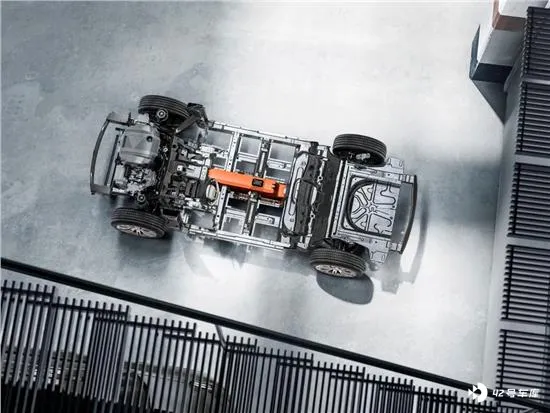
中国燃油市场有饱和的一天,中国的电动市场也有成熟的一天,从长远战略看,中国企业终将要走出去,如同 20 年前,众多合资企业进入中国,现在,中国的车企也要努力走出去,谁能走出去,谁就能从 100 万体量做到 500 万体量。
不管是国企还是民企,多数企业都是以出口或者异地建厂的形式走出去,而吉利出海的方式更多元:从早期的资本出海,到中期的研发出海,再到今天的品牌出海,吉利真正实现了「一个架构,多地布局,多品牌上量」的局面。
今年上半年,吉利控股的宝腾汽车销量为 5.79 万辆,在马来西亚的市占率达到 23.5%,创造了历史新高,而三年前,宝腾在马来西亚还是一头沉睡的狮子;出口方面,上半年吉利出口 5.3 万辆,同比上升约 173%,在国内市场日益饱和的情况下,谁能尽早布局海外,谁就有更多的增长空间。
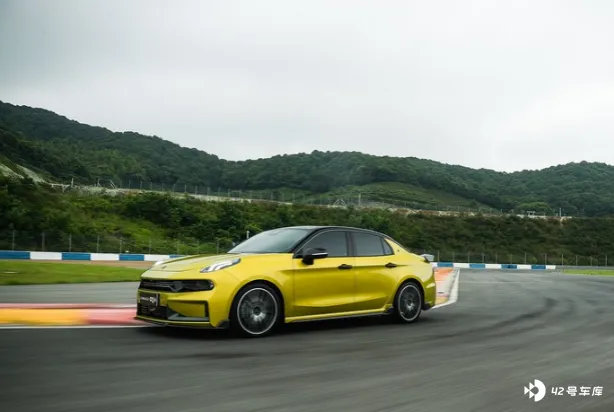
除了下探到第三世界,吉利也在积极上攻第一世界,领克品牌开始了全球布局,在荷兰、德国、比利时、瑞典等国实现了终端交付,上半年出口达到了 3646 辆,星星之火可以燎原。
中国有句古语,不谋全局者,不足谋一隅,不谋一世者,并不可谋一时。意思是,如果不能从全局谋划事情,就无法做到局部谋划,如果不能从长远角度考虑问题,也就无法筹划好眼前的事。实际上,二级市场行业研究符合这个规律,当前的吉利也符合这个规律。
吉利,要看其全局和长远,方能看到其未来。







