

8 月结束后,电池的相关数据很快就会出来,在这之前,我觉得有必要对电池创新联盟和 SNE 对于 1-7 月的数据做一些回顾,回答两个问题:
一是动力电池到哪里去了?二是谁在供应这些电池?
动力电池去哪里了?
今年 1-7 月整个动力电池的产量已经达到了 92.13GWh,超过全年动力电池产量的 83.42GWh。而装机量也同样达到了 63.9GWh,超过了去年的 63.65GWh。也就是说,现在 1-7 月有 28.23GWh 的电池没有装在国内的车上,不知道在哪里?而去年对应的数据为 19.77GWh。
这里面可能有几个去向:
(1)动力出口:根据 SNE 的数据,CATL 目前全球交付 41.2GWh,而在国内装机量为 31.42GWh,这里面大概有 10GWh 的出口,按照估算这里可能有 20%-30% 的估算误差,具体在 12-14GWh 左右。
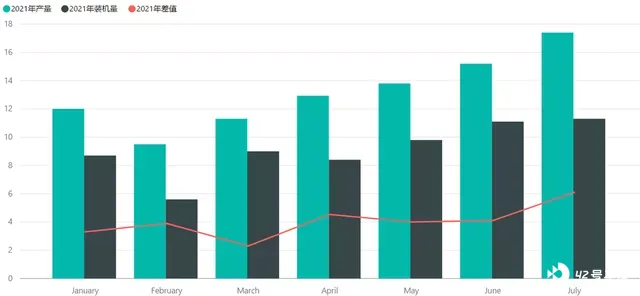
(2)库存:由于今年特殊的芯片问题,目前这个缺口差距大概占到了装机量的 50% 以上了。从这方面来看,由于目前车企的量产瓶颈是在缺芯,而电池还是根据按原本的规划量在生产。所以猜测备了一个月左右的库存,大概在 10GWh 左右。
(3)暂存库:这里主要是指一些交付过程中的暂存的环节,预估可能 50% 的月需求量,在 5GWh 左右,我的理解这个和去年是相似的,每个月最多 3GWh。
下面这个图,能明显看到当前背离程度,可以关注下。
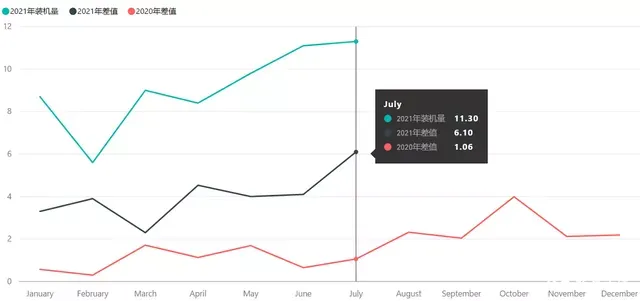
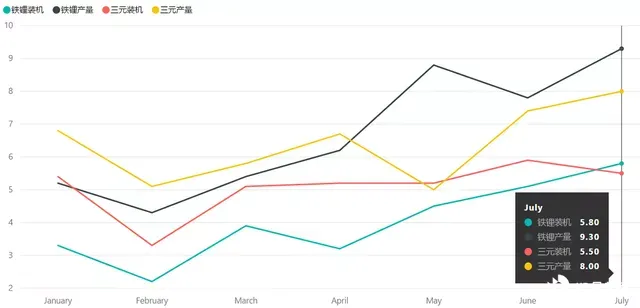
值得注意的是,国内市场加速磷酸铁锂的渗透,随着入门款车型大部分使用磷酸铁锂,这个需求量和装机量同样在快速爬升。而三元的装机量开始环比下滑,也是一个非常重要的转折点。
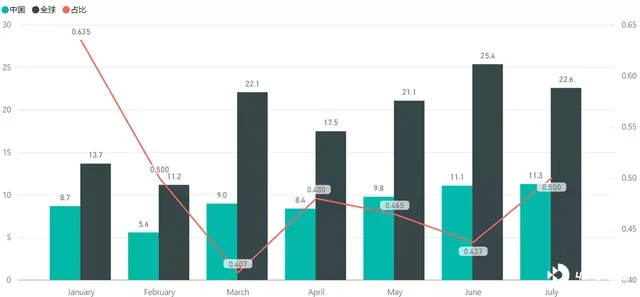
在这里需要补充一张图,是中国的动力电池占全球的比例。由于欧洲有一半的是 PHEV,所以从装机量来看,中国的装机量占了全球的 50% 左右。2021 年前 7 个月总的装机量大概在 137.1GWh 左右。
分供应商的研究
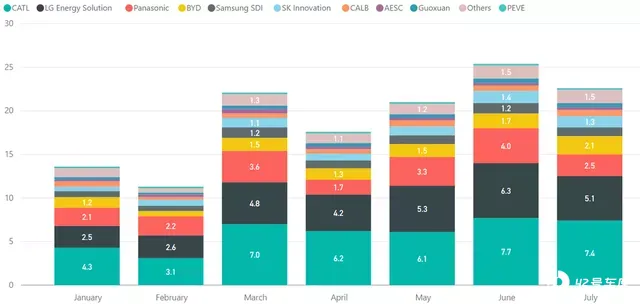
下面这张图是 SNE 的研究,今年 CATL 和 LG 的装机量和其他电池企业迅速拉大,特别是松下的状态还是很典型的。
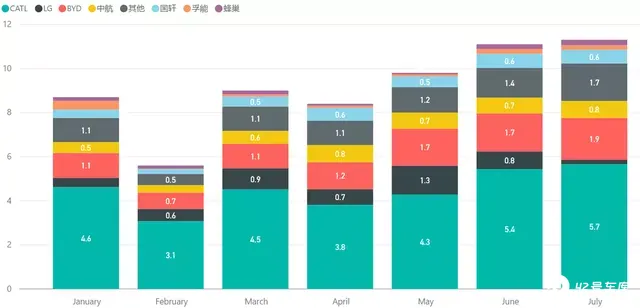
国内二线下一波主要看铁锂的放量,如果确定往铁锂的路线走,从比亚迪的数字能看到其他二线电池企业的潜力。
最后再来拆解下宁德时代的数据。根据半年报的数据,2021 年上半年 CATL 的产量为 60.34GWh,根据储能(46.9 亿)和动力电池(304 亿)的营业额的比例,拆解下来储能为 8GWh,动力为 52.5GWh,同期 1-6 月动力电池的产量为 74.73GWh,也就是说宁德占比是 70% 了。同期宁德的国内装机量为 25.76GWh,总装机量为 52.6GWh,占比为 48.9%。可见目前市场集中度,装机量集中度占比是滞后于产量集中占比的。由于产能的布局有一个先后顺序,在 2021 年 9 月 - 12 月,市场上的集中度会继续往上走。
小结:集中加剧的现在,大概下个周出来 8 月的动力电池数据,就能有一定的反映。值得关注的是产量和装机量的差距是不是会持续拉大,市场的占比差异是不是会持续拉大。






