

欧洲 8 月份的汽车销量数据已出来。
在严重缺芯的情况下,欧洲主要的国家整体汽车销量都出现了环比和同比下滑的情况,但是新能源汽车销量保持很坚挺的状态。从当前的数据里面,也能看到欧洲车企要进入新能源汽车时代的决心还是比较大的。
我整理了一些数据和大家一起来分析下。
欧洲新能源汽车整体的销量情况
如下图所示,欧洲这个月环比上升的是挪威和瑞典,销量分别为 14410 台和 9322 台,这两个数据主要是抵消了 7 月的异常,重新恢复到正常的状态。
德国、法国两个国家是微降,分别为 53357 台和 17218 台;意大利降得有点多,为 6435 台,西班牙为 4003 台。整体这几个国家数据和上个月相当,很期待 9 月份的数据情况。
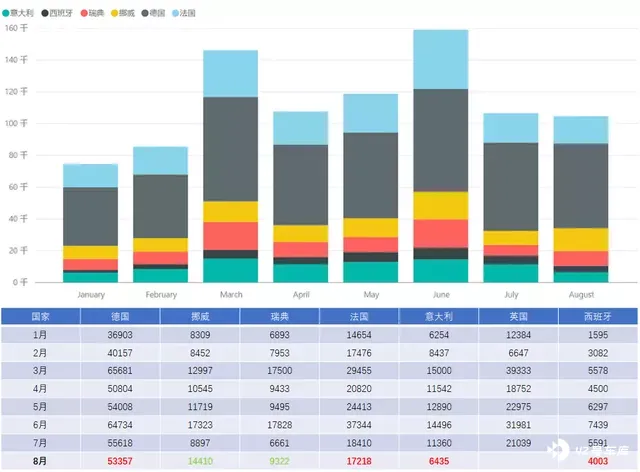
新能源的这个数据在汽车缺芯大背景下显得比较珍贵。如图所示,欧洲整体汽车销量普遍在下滑。除了挪威外,欧洲主要的汽车市场都有 - 15% 至 - 29% 的下降,这使得欧洲的新能源汽车渗透率达到了新高 —— 挪威 87.7%、瑞典 47.1%、德国 27.6% 和法国 19.8%,渗透率的提升表明,欧洲的电动化进程的确是在飞速发展,目前只有意大利和西班牙还在 10% 左右徘徊。
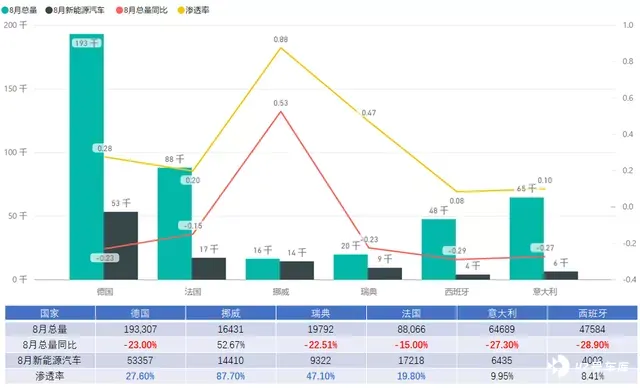
我们把德国的数据单独拿出来,能看到当前欧洲汽车芯片缺少的情况 —— 德国这个欧洲最大的市场,现在受到缺芯的影响,整体的供应降到 20 万以下,这对于欧洲的汽车工业影响明显。
我觉得,经过 2020-2021 年疫情和芯片危机的影响,有点类似 2008 年次债危机对于底特律三巨头的侵蚀,打破了欧洲车企原有的经营模式。某种意义上,这一轮欧洲车企转向电动化是被动和仓促的。名义上新能源汽车渗透率的提高更加坚定了欧洲整体往这个方向的迈进,但车企其实并没有特别准备好。
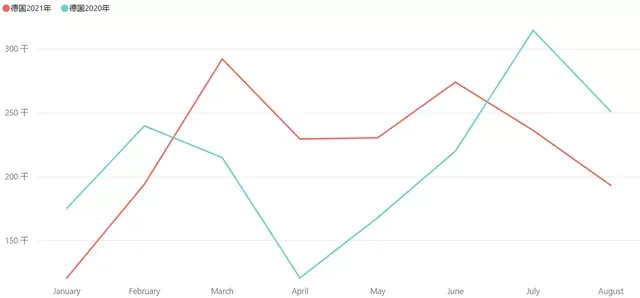
8 月 BEV 和 PHEV 的数据对比来看,由于挪威的需求暴涨,8 月整体的数量还是增加了不少的,如下图所示:
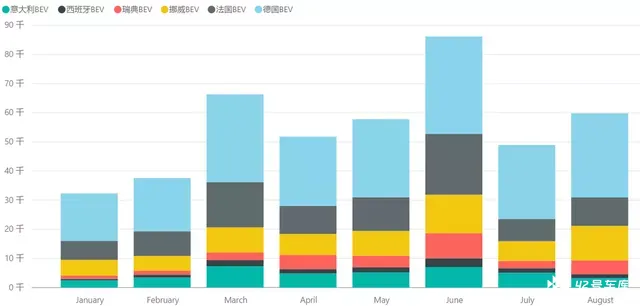
但是 PHEV 还是有在下滑,而且降得不少,如下图所示。
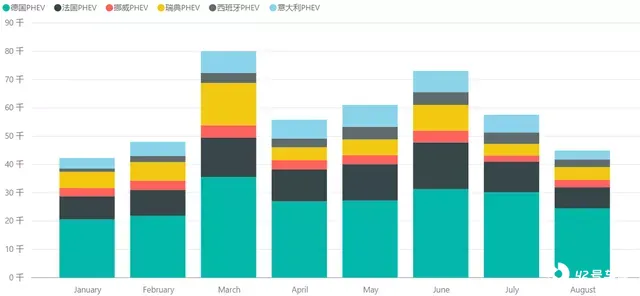
怎么说呢,欧洲车企也是在总量下降 20% 的情况下,尽量保证新能源汽车的供应。
具体国家不同车型的销售情况
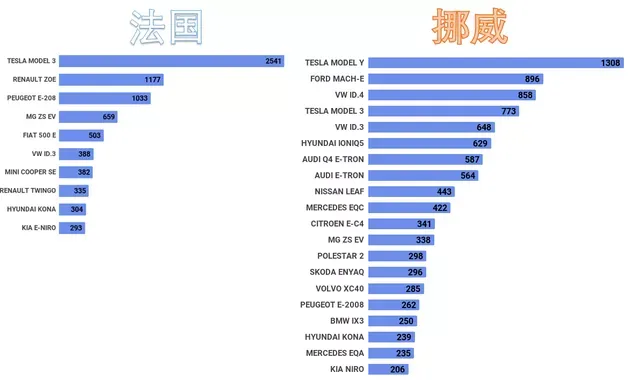
从法国和挪威的数据来看,中国出口的 Model Y 和 Model 3 卖得非常不错:
(1)法国
法国 Model 3 八月销量 2541 台,是当前 Model 3 最主要的销售市场;第二名 ZOE 只有 1177 台,第三名 E-208 1033 台。上汽名爵的 ZS 排名第四,659 台和 Fiat 的 500e 打擂台。
(2) 挪威
Model Y 1308 台加上 Model 3 的 773 台,单月特斯拉在挪威交付了 2K 多一些。这个市场也是中国造车新势力在欧洲主攻的第一市场(目前从销量数据上还没体现出来)。
(3)德国:特斯拉在德国交付了 3810 台车,是特斯拉在欧洲的另一个主要交付区域。
(4)荷兰和瑞典
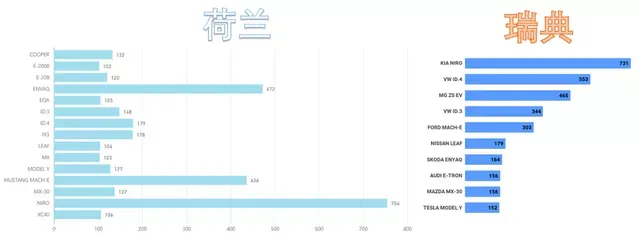
如下图所示,特斯拉没有选择在荷兰和瑞典集中交付,所以目前这两个市场 Model Y 的交付量都在 100+,销量第一名都是起亚的 Niro EV。
小结:从 8 月的数据来看,欧洲的新能源汽车在缺芯的条件下还能保持稳定,特别是比传统车的销量情况比更稳定。从这个态势来看,欧洲汽车工业确实正在经历着一场新能源的变革和整合。

