

周末我想花点时间把上海的数据梳理一下。
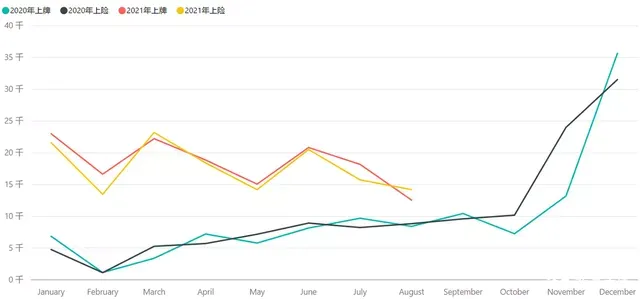
上海在今年的新能源汽车大爆发中是一个先行者,这个我们从去年的内环内限行政策引爆上海新能源汽车车市可以看出来。如下图所示,从 10 月份开始,上险上牌两个数据一路飙升到了 3 万,这同时也引发了特斯拉在国内的一波持续热销。
我想说的是,根据目前的上牌和上险数据,上海的需求在减弱,开始往政策刺激前的 1.2 万台均线再走。另外,我始终认为上海对于新能源汽车的牌照发放会有约束。
备注:今年新能源汽车太火爆了,大家利益相关,我写这些并没有要影响市场的想法,只是把自己的观察写出来。
上海的 8 月上牌数据解读
表 1 是我做的一个对比,去年上海一年的上牌数据是 11.72 万,而 8 月上牌数据为 12554 台,上海今年前 8 个月给新能源汽车上牌了 14.7 万台,而上海 8 月上牌总数是 42,595,1-8 月累计上牌数 424,134。也就是说从上牌的口径来看,8 月新能源汽车在上海的渗透率为 29.47%,低于 1-8 月的 34.74%。
从这个趋势来看,上海可能做了一定程度的收紧,Q4 的新能源上牌量非常有可能出现一定幅度的滑坡。
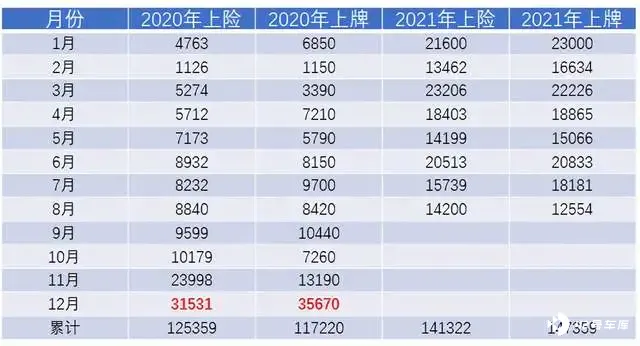
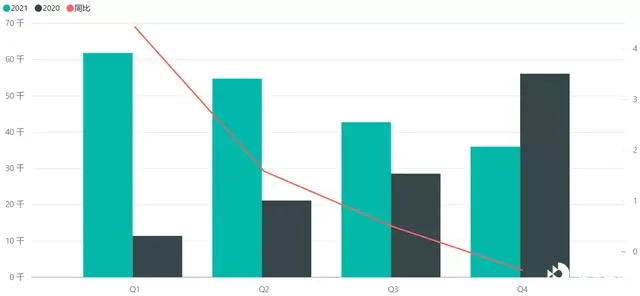
图 2 是我做的 2021 年和 2020 年上海新能源汽车上牌数,2021 年的 Q3 和 Q4 是按每月 1.2 万台来估计,这个数值是比较有可能的。2020 年是受疫情打击之下,政策引导下的数据一路上行;2021 年是政策挤压,将需求拉高到管理者没有预估的超高数据,这是一个受控的名额分配过程。我预估今年上海将发放 20 万个新能源汽车牌照,使上海同比增幅达到 67%。
备注:可能在 2021 年的 20 万基础上,以后还会有一个适当的幅度 — 比如 10-15%— 的增长,但是不会有 2020 年的倍增和 2021 年 67% 这么大的增幅了
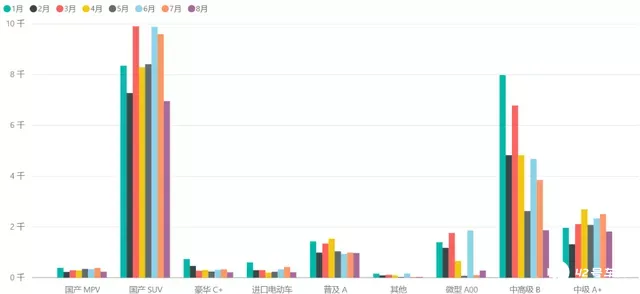
从车型分类来看,8 月份卖得最多的新能源车型是 SUV,数量为 6959 台;其次是(B 级)中高级轿车 1867 台,再后面是 A 级轿车 1820 台。
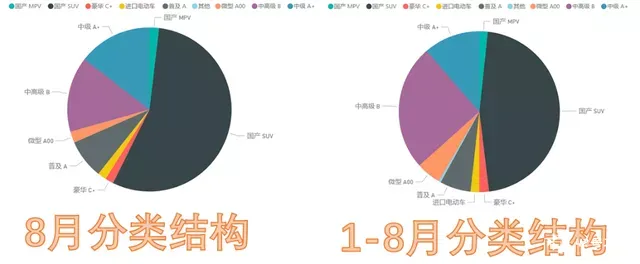
上海 A00 的上牌量在 6 月走了一波大的之后,就被默默限制住了,可能给 A0 级别开了一些口子。目前 B 级和 A 级两个市场的量纲开始持平,这也确实反映了 C 端需求一定下降,加上 A 级对于 B 端的供给,开始逐步恢复到我们之前熟悉的中国新能源汽车市场的常态。
我觉得跟踪上海的情况是非常有必要的,这可以作为一个样板,C 端的需求某种程度一方面随着车型的竞争力涌现出来,一方面也是政策在推动,政策的影响力有些是长期的,有一些是带时效性的。
上海 8 月份主要车型上险情况
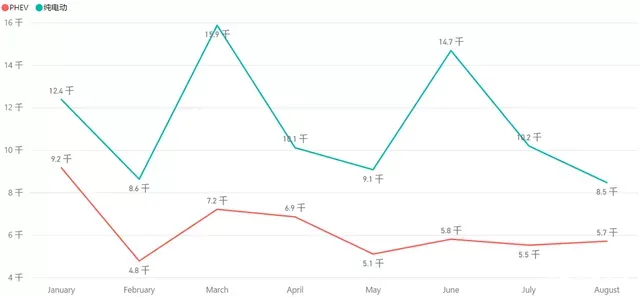
从上险数据来看,2021 年的插电式混动基本是稳定在 5.5K 左右,这一路跌宕起伏的是纯电动的上牌数据,其中特斯拉的数据还是带来比较大的扰动。
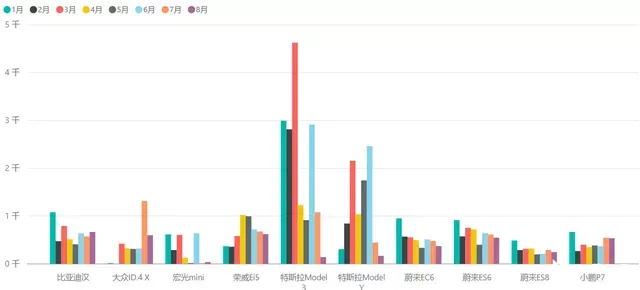
这是上海地区 TOP10 的纯电车型分月上险数据,看累计就能明白我说 “扰动” 的意思了。我预计 9 月份也会有这么一个突变,让纯电的量来个很大的提升。
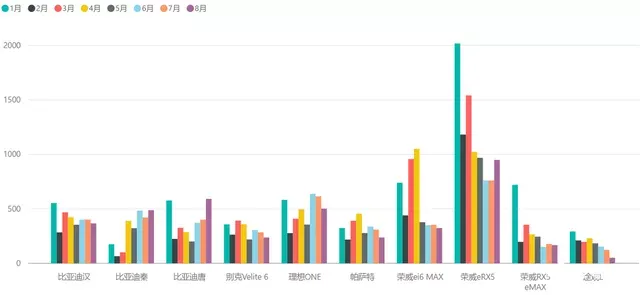
最后再简单说一下 PHEV 市场,随着 2023 年的车牌取消,这个市场的稳定性是比较差的。我很好奇,后面在没有牌照以后,DM-i 的系列车型在上海的情况会如何。
小结:我的理解特斯拉的交付比较晚,对 8 月的上险数据产生了很大的扰动。而缺芯对于整个市场的扰动更大,现在来分析盘面还是有很大的难度。






