

作者:田辉
9 月,新能源汽车市场迎来销量高峰。
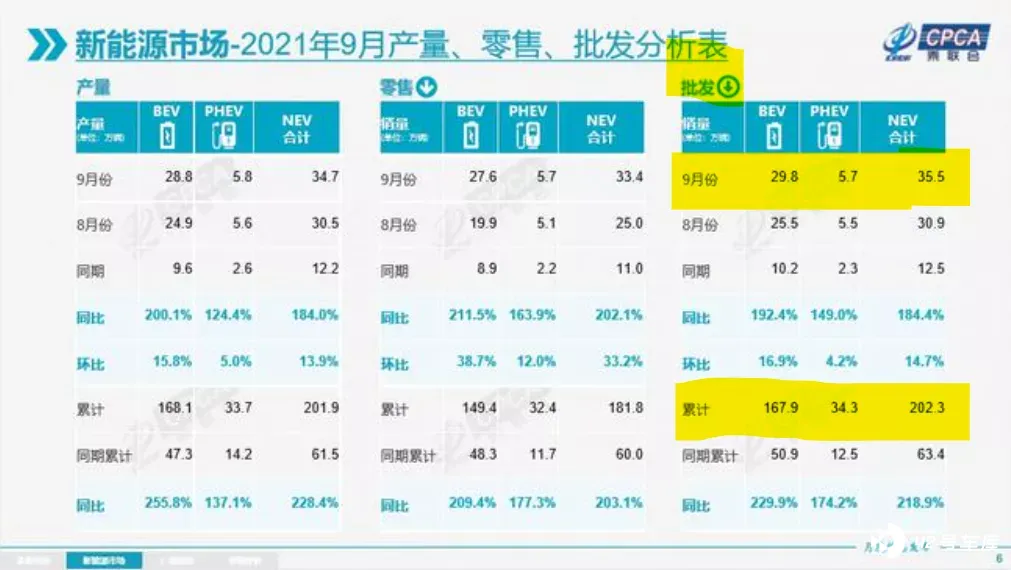
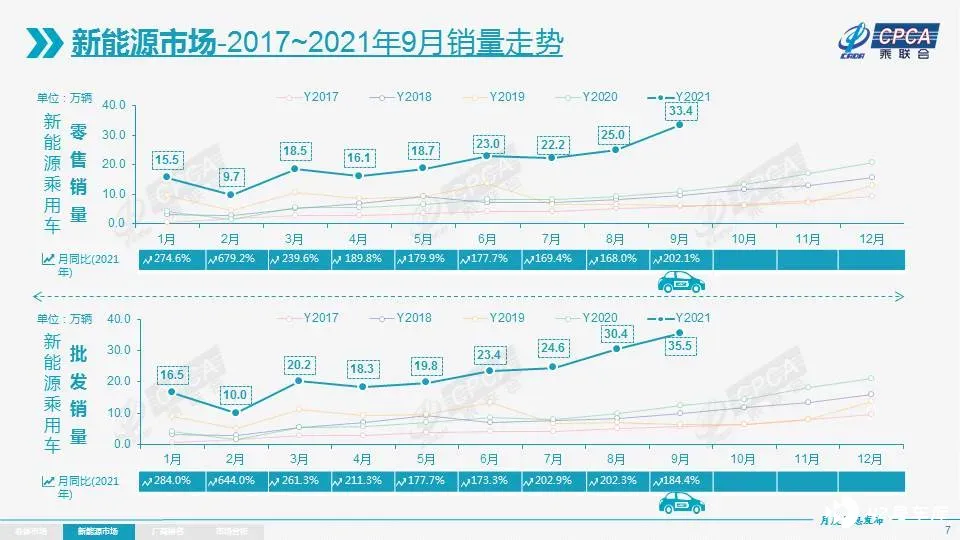
据乘联会信息显示,9 月新能源车批发量达到 35.5 万辆,同比增长 184.4%,累计批发量 202.3 万辆,同比增长 218.9%。其中,比亚迪批发量更是突破 7 万辆、特斯拉突破 5 万辆、上汽通用五菱突破 3 万辆,基本都是新高。
与此同时,各家车企纷纷为四季度冲刺年度销量做准备,9 月共有 21 款新车上市,以纯电车为主,达到 19 款,插电车仅有 2 款。在所有上市新车中,改款或增配车型共计 15 款,纯新车则只有 6 款。
在 9 月上市的纯新车中,两家造车新势力车企的新车最受关注,分别是小鹏 P5 和零跑 C11。有意思的是,这两家车企分列新势力车企的第一、第二梯队。在刚刚过去的 9 月,小鹏汽车更是一举突破月销量 1 万辆大关。
在新车信息方面,9 月工信部如期发布第 348 批《道路机动车辆生产企业及产品》、《新能源汽车推广应用推荐车型目录》(2021 年第 9 批)、《享受车船税减免优惠的节约能源 使用新能源汽车车型目录》(第三十一批),以及《免征车辆购置税的新能源汽车车型目录》(第四十七批)四份涉及到新能源汽车行业发展的重要文件。
其中在 9 月登录新能源汽车推广应用推荐车型目录的新能源乘用车总计有 52 款,其中 46 款符合领取补贴技术标准,其余 6 款车型不符合标准。
根据免征购置税目录中的信息显示,特斯拉申报的新款 Model 3 长续航车型,值得关注。
新能源车销量高歌猛进
9 月车市整体疲软,但新能源车市场高歌猛进,不仅月度批发量达到 35.5%,9 月市新能源车占率更是突破 20%,达到 21.1%,创下历史新高。
据乘联会数据,今年 1-9 月,新能源汽车市占率 12.6%,大幅超越同期的 5.8%。
在车企方面,比亚迪、特斯拉创下月销量历史新高,分别突破 7 万辆和 5 万辆大关。
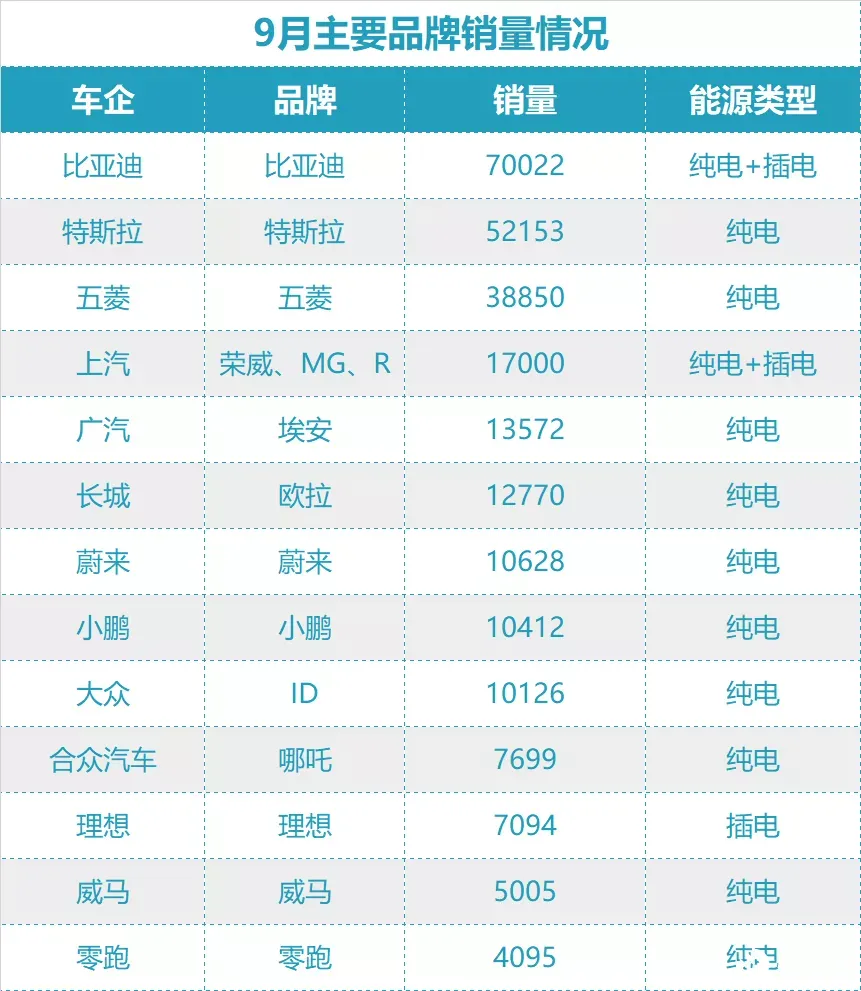
从销量情况看,比亚迪已连续多月销量呈爆发性增长,每月销量新增幅度达到 1 万辆每月,若按此速度,比亚迪将在 12 月达成月销 10 万辆的突破。
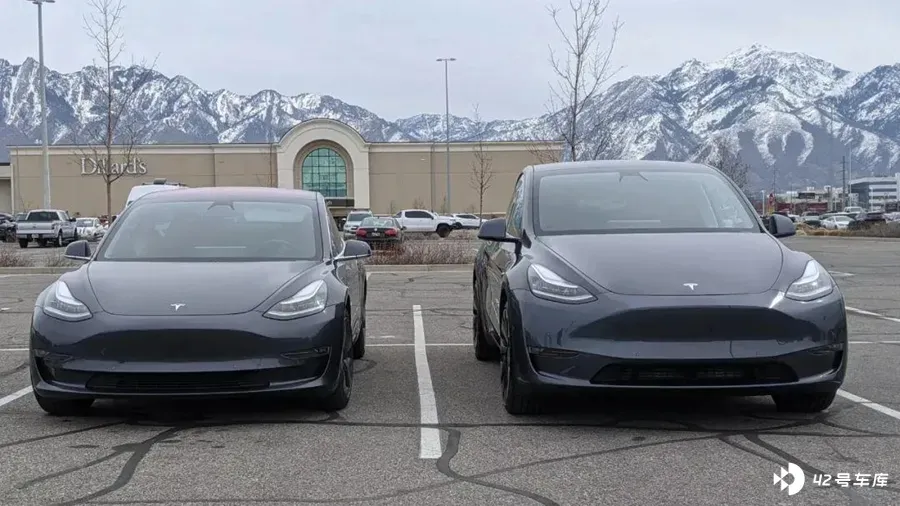
特斯拉在 9 月销量突破 5 万辆,创下单月销量新高,并成功超越上汽通用五菱,成为纯电车月度销量冠军。目前特斯拉全球产能受限,特斯拉上海工厂产能在每季度前两月,主要供给出口全球市场,而在季度最后一月则主要应对中国市场交付。
上汽通用五菱本月表现稳定,批发量达到 3.88 万辆,目前宏光 MINI EV 新款 300 公里续航成已经完成上市前在工信部的认证过程,达到准上市状态,在 MINI EV 新款上市后,销量或有进一步提升。
从 1-9 月的情况来看,比亚迪、上汽通用五菱与特斯拉三家车企已经稳站新能源车销量第一梯队。但在第一梯队内部,三家车企的销量排名,仍有改变可能。9 月比亚迪超越上汽通用五菱,暂居年度销量榜头名。而特斯拉目前受制于全球产能的缺口,导致中国市场供应不足,接下来的 3 个月中,特斯拉是否会舍弃全球市场,转而冲刺中国市场纯电车销量冠军位置,值得关注。
在新势力车企中,蔚来、小鹏在 9 月销量均突破 1 万辆,达到历史新高。受制于芯片供应,理想汽车未能在 9 月销量上形成突破。二线造车新势力的在本月同样有所增长,其中合众汽车更是超越理想汽车,成为造车新势力月销量第三名。
大众旗下的纯电动汽车品牌 ID,在 9 月销量突破 1 万辆,成为合资品牌中,首个达成纯电车销量突破 1 万辆的车企。
车企频推新车冲刺年销量
9 月是车市的销量旺季,各家车企在当月发布改款增配新车,应对市场需求的变化。
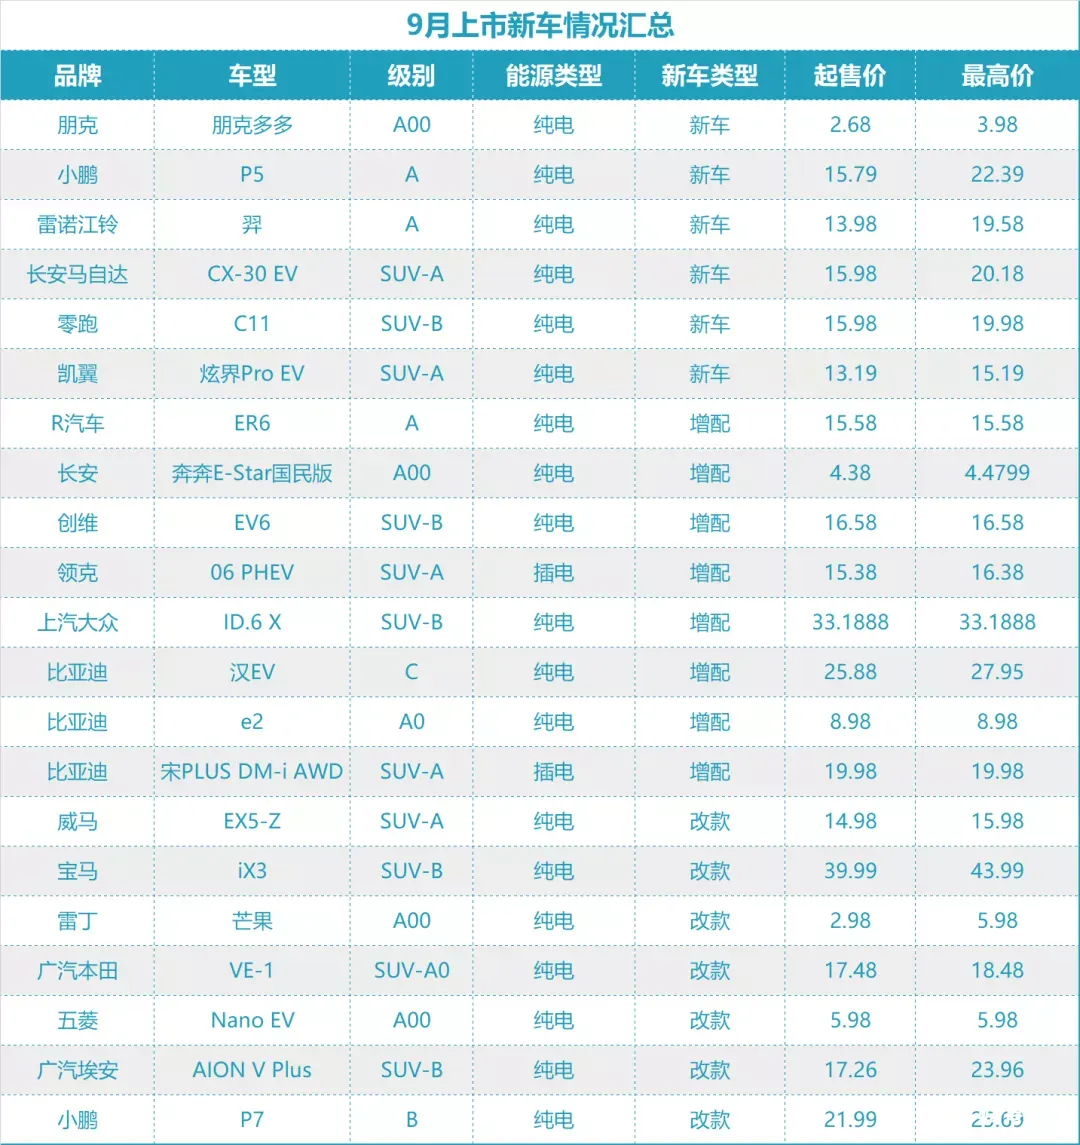
在改款新车中,大部分车型为加量不加价的年度改款增配车型。其中市场上热销的小鹏 P7、比亚迪汉 EV 等车型,均推出更高配置或续航的车型,但车型售价基本维持不变。改款车中变化比较大的车型是宝马 iX3 和广汽埃安 Aion V Plus 两款车。
宝马 iX3 的改款主要是在外观方面的变化,伴随着燃油版宝马 X3 的中期改款,宝马 iX3 也随之改变。和老款车型相比,新改款宝马 iX3 减少了蓝色饰板的使用,在前后保险杠的设计细节上也有所改变。改款后,宝马 iX3 的外观设计更符合时下电动汽车的主流设计风格。
在三电和动力系统方面,新款宝马 iX3 没有变化。
改款车中变化最大的车型是广汽埃安 Aion V Plus,在增加了 Plus 尾标后,Aion V 的外观、内饰、动力系统、三电系统、智能化配置均得到全方位的加强。
在动力方面,AION V Plus 的电机功率升级为 200kW,续航里程最高达到 700 公里,并推出支持 3C 超快充车型。而在智能化方面,AION V Plus 升级为 AiDiGO 3.0 系统,开始支持 NDA 领航辅助功能。外观上的升级,一改 AION V 的机甲风格,视觉上更为圆润,更符合时下的消费者审美需求。
在新车方面,备受关注的小鹏 P5 在 9 月上市。
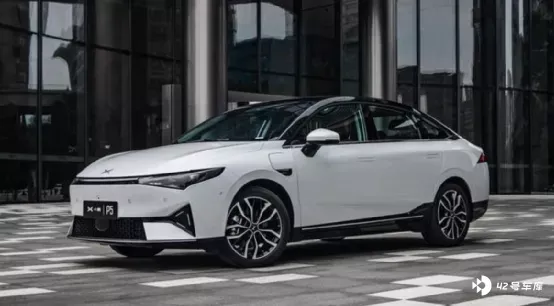
小鹏 P5 是首款装配激光雷达的国产车型,外加小鹏汽车在智能化方面所积累的品牌口碑,消费者对小鹏 P5 的智能辅助驾驶能力期待较高。
在车型配置方面,小鹏 P5 共有 460、550 和 600 三种续航里程车型,分别对应使用磷酸铁锂电池(460)和三元锂电池(550、600)。在智能化配置方面,小鹏 P5 有不带辅助驾驶配置的 G 版,支持高速公路领航辅助驾驶的 E 版,以及未来可支持城市内领航辅助驾驶的 P 版三种。
小鹏 P5 的 P 版车型,在车头保险杠两侧装备了由大疆旗下览沃 Livox 定制提供的两个激光雷达,该款激光雷达的探测距离达到 150 米,横向视野 150°,具备 144 线的点云密度,角度分辨率高达 0.16°,中心区域刷新率 20Hz。
据小鹏汽车公布的数据,小鹏 P5 上市后 53 小时订单量破万,预计这些订单将在第四季度转化为销量。综合 9 月销量来看,小鹏汽车在 12 月时总销量有望继续突破 1.5 万辆大关。
在 9 月的新车中,比亚迪宋 Plus DM-i 加推 AWD 四驱版车型,是 DM-i 车系首次推出采用四驱版车型,提升了比亚迪 DM-i 系列 SUV 车型与合资品牌燃油车竞争时的竞争力。目前同级别燃油车中,具备四驱能力的合资紧凑级燃油 SUV 普遍售价在 23 万元以上。比亚迪宋 Plus DM-i AWD 四驱版车型的价格控制在 20 万元以内,将对紧凑级燃油车 SUV 市场产生较大冲击。
在微型车方面,上汽通用五菱发布的 NANO EV 是宝骏 E200 的升级款车型,主要的变化是在外观方面。由于上通五多款微型电动汽车热销,因此各家车企都抓紧抢占这一市场,长安奔奔 E-Star 国民版,雷丁芒果等车型,均处在这一级别之内。未来这一级别市场的竞争压力将会进一步加大。
在 10 月,将有多款重磅新车上市,包括上汽大众的 ID.3、吉利领克的 09PHEV,合创的 Z03 等。
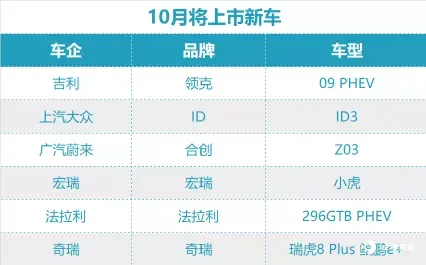
大众 ID.3 是欧洲销冠车型,凭借大众品牌在中国市场的影响力,以及 ID.3 较强的产品卖点,上汽大众 ID.3 上市后或将带领大众纯电动汽车销量继续向上突破。
在比亚迪 DM-i 插电混动车销量暴涨后,插电混动这个颇为鸡肋细分市场也逐渐热闹起来,10 月多款插电混动车的上市,应能加速燃油车向电动汽车的转型。
52 款车进入新能源推广目录
9 月,工信部如期发布新一批汽车公告、新能源汽车推广目录等政策性文件,其中新进入新能源汽车推广目录的车型达到 52 款。
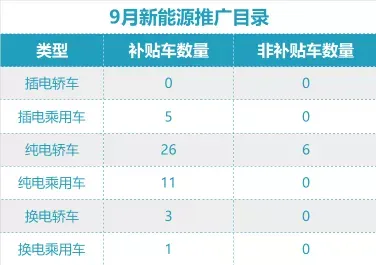
在新能源汽车推广应用推荐车型目录(2021 年第 9 批)中,有 6 款微型电动汽车因续航里程小于 300 公里,不符合领取新能源汽车补贴技术要求。其余 46 款车型,均符合领取补贴要求。
在免征车辆购置税目录方面,共计有 54 款车型进入该目录,其中包含一款东风汽车申报的氢燃料电池车。
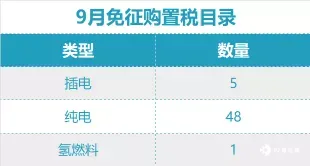
免征车辆购置税目录的纯电动汽车部分,总计 48 款纯电车的动力电池包平均电池容量为 48.07kWh。其中蔚来申报的 ET7 车型电池容量最大,为 100kWh,动力电池材料为三元锂,电池包能量密度比 185Wh/kg。
较为特殊的是,蔚来 ET7 车型还申报了采用三元锂 - 磷酸铁锂混合型动力电池包的版本,电池容量 75kWh,电池包重量 535kg,能量密度比 142.1Wh/kg。从免征购置税目录的信息看,蔚来 ET7 未来将有 100kWh 和 75kWh 两种动力电池包可选,均支持换电功能,续航里程则有四个版本,分别为 550/530/675/705 公里。蔚来 ET7 已完成交付前的工信部认证工作,在产能确定后,蔚来将正式开始 ET7 的交付。
在免征购置税目录中,出现了特斯拉新款 Model 3 后驱长续航版车型,采用 78.4kWh 三元锂电池包,续航里程提升至 675 公里(NEDC 工况)。结合市场终端情况看,目前特斯拉 Model 3 标准续航版(磷酸铁锂电池)和高性能版之间有超过 10 万元的差价,未来不排除特斯拉重新推出长续航后驱版的可能。
在减免车船税目录中,9 月共有 6 款车型进入该目录,这些车型的共同特点是内燃机排量比较小,除领克 09PHEV 采用 2.0T 发动机外,其他车型的发动机排量均小于 1.5L,并均为涡轮增压发动机。
从 9 月开始,汽车公告、新能源汽车推广目录、免征车辆购置税目录以及减免车船税目录中的各车型,将陆续切换至 CLTC 和 WLTC 工况进行能耗测试。其中纯电车型将采用 CLTC 工况,插电车将采用 WLTC 进行测试,因此部分曾经进行过申报的车型,在新申报中存在续航里程有所差异的情况。
对车企供应链的大考
今年 7 月新能源汽车整体市占率突破 10%,9 月市占率就突破 20%,一定程度上证明新能源汽车已成爆发性增长趋势,消费者的购买意愿已经从排斥转变为接受,反馈到市场层面是,消费者的新能源车购车需求旺盛。
但应该看到的是,新能源汽车市占率的提升,与燃油车因缺芯导致的大规模减产有一定关系。据日经新闻网报道,今年 9 月日系车企在华销量下滑 2~3 成,本田品牌更是连续 5 月销量下降,主要原因是东南亚地区新冠疫情蔓延造成零部件供应短缺。
因此今年第四季度,各车企为年度销量进行冲刺时,供应链管理能力会成为对各家车企的大考,也是对各车企运营能力的考验。
近日理想汽车就宣布因毫米波芯片供应问题,希望在 10 月、11 月提车的消费者需自行选择交付方案,方案一是按时提车,但交付时将少装两个毫米波雷达,后续免费补齐;方案二是延后提车。
由此可见,今年第四季度各车企冲刺年度销量的过程中,供应链管理能力强的车企,将占据更大优势。这将进一步提升头部车企的优势,尤其是对比亚迪这类有较强自产能力,或是特斯拉这类较强供应链管控能力的车企而言,更是如此。
对期望进入新能源汽车年度销量榜前十的车企而言,需要在接下来的三个月中,保证供应量安全才能如愿登榜。







