

我想在周末估算下 SiC 在车辆上的使用,通过这个数据能让我们粗略评估出未来的使用量。可能估算比较简单,主要是从这个数据里面做一些推演。
我认为智能电动汽车硬件的三个基本要素为电芯、功率芯片和高算力芯片,这是三根最基本的柱子。顺着这个思路,我们可以对英飞凌、安森美和 Wolfspeed 等几家公司做一些判断。
目前使用 SiC 的车企和车辆
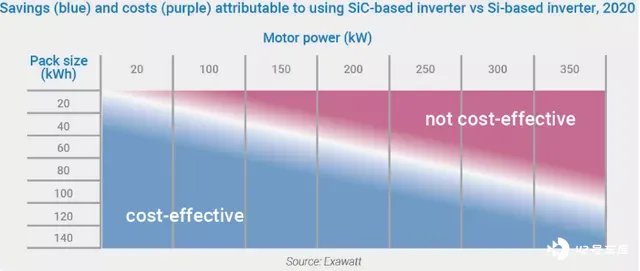
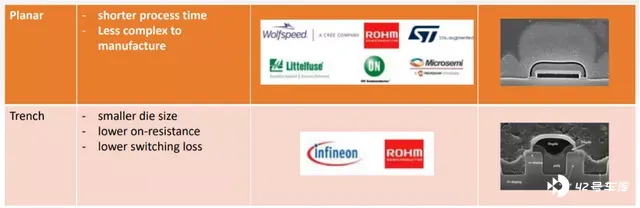
为什么使用 SiC 器件来做逆变器的核心,主要是和电池和电机功率有关系,在《Silicon Carbide in the UK Electric Vehicles and Beyond》一文里面有这么一张图。
目前全球范围内,SiC 的器件主要应用为:
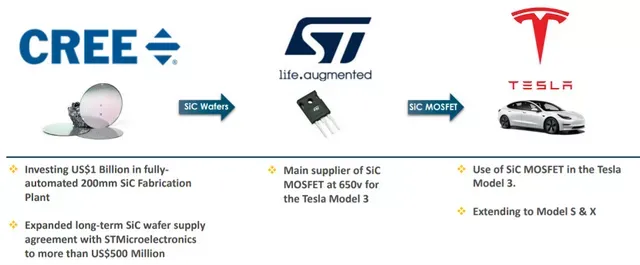
Tesla:全系标配基于 400V 电压体系的 650V SiC 器件
现代和起亚:现代的 Ioniq 5 和起亚的 EV6 两款车,后续还有 Genesis G80 BEV
比亚迪:比亚迪的四驱版本里面用了碳化硅
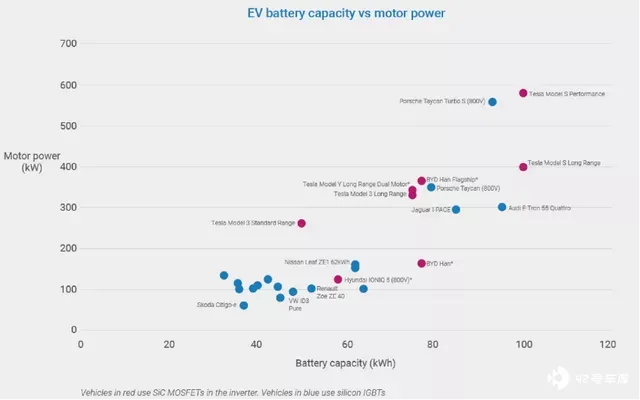
按照目前的情况来看,2021 年 1-9 月份碳化硅在逆变器上应用的车型:
特斯拉:2021 年现在交付了 62.7 万台,按照这个趋势 Q4 28 万台,今年预计能实现 90 万台左右
现代 Ioniq 5 2021 年交付 38,517 辆,按照这个趋势可以交付 6.5-7 万台左右,起亚的 EV6 为 7508 台,按照目前的趋势 2021 年 1.8-2 万台,Genesis G80 BEV 1-9 月 327 辆,2021 年全年 1000 台,所有这些加起来大概在 8.4-9.1 万台
比亚迪:四驱的车型大概在 1.6 万台,每个月四驱大概在 1500 台,估计今年 2 万台
按照这个算法,今年预计有 101.1 万台纯电动汽车采用了 SiC 的主逆变器,整体的规模主要是跟着特斯拉的需求在扩大规模。
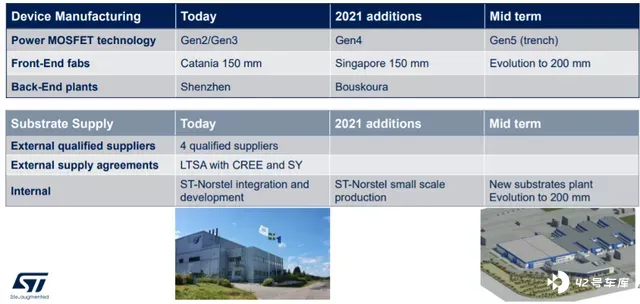
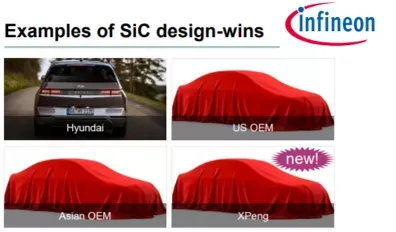
根据英飞凌最新的材料(下图)显示,我们看到英飞凌是现代 EMP 系列 SiC 的主要提供商;美国的车企中,根据当前的信息猜测,可能是第一个导入 SiC 的是通用汽车,因为之前有一则消息:Wolfspeed 宣布,与通用汽车达成了一项战略供应协议,为通用汽车未来的电动汽车提供碳化硅;而下图中亚洲 OEM 可能是韩国车企;小鹏则是第一次明确 800V 的 SiC 平台。
从 2022 年开始,我们可以估算下整体的用量:
Tesla:2022 年估计有很大的提升,随着德州和柏林工厂的提升,从 2021 年的 90 万,提升到 140-150 可期;
GM:按照通用的调性,估计 2022 年 800V 的系统卖个 1-2 万台;
现代:2022 年可能有 16 万台 800V 的使用 SiC 的汽车;
起亚:2022 年能有 8-10 万台 800V 的使用 SiC 的汽车;
蔚来:2022 年 ET7 预计交付 1-1.5 万台;
比亚迪:按照这个逻辑 2022 年能拉高到 10 万台;
奥迪和保时捷:新的 PPE 平台,做个 5-10 万台,主要是不知道 PPE 的实际状态如何
小鹏:2022 年 Q4 交付的 800V,估计 1-2 万台,大头还是在后面
按照我现在的了解,目前开发大功率快充在新造车浪潮里处在一个加速状态,后面这一波 SiC 属于强需求,2022 年这些加总的量不多,到了 2023 年基本是国内大爆发的状态。
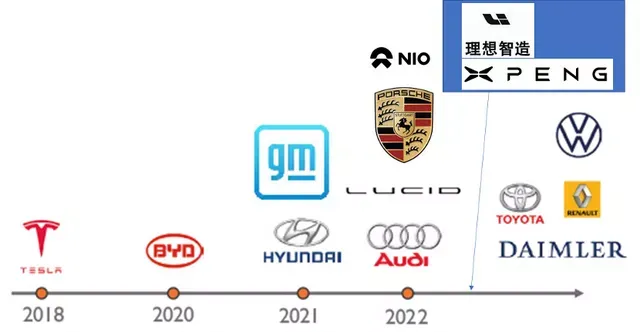
小结:我觉得 800V 虽然对于整体的绝缘提出了挑战,但是这已经成为了一个高端车挑战的平台,后面的局面可能就是 400V 在 800V 面前抬不起头 —— 至少 800V 的定位已经在高端,比 400V 的主要的优势是高功率下的效率差异和快充的差异。






