

做数据解析是我最开心的时候,能根据终端的上险数据来看后面的走向。
从当前的局面来看,缺芯的状态对于交付影响还是很大,根据首创汽车团队(清慧 + 逸同)提供的数据来看,10 月份乘用车的上险数据为 167.66 万台,同比下降了 13.4%,已经连续三个月同比下降了。
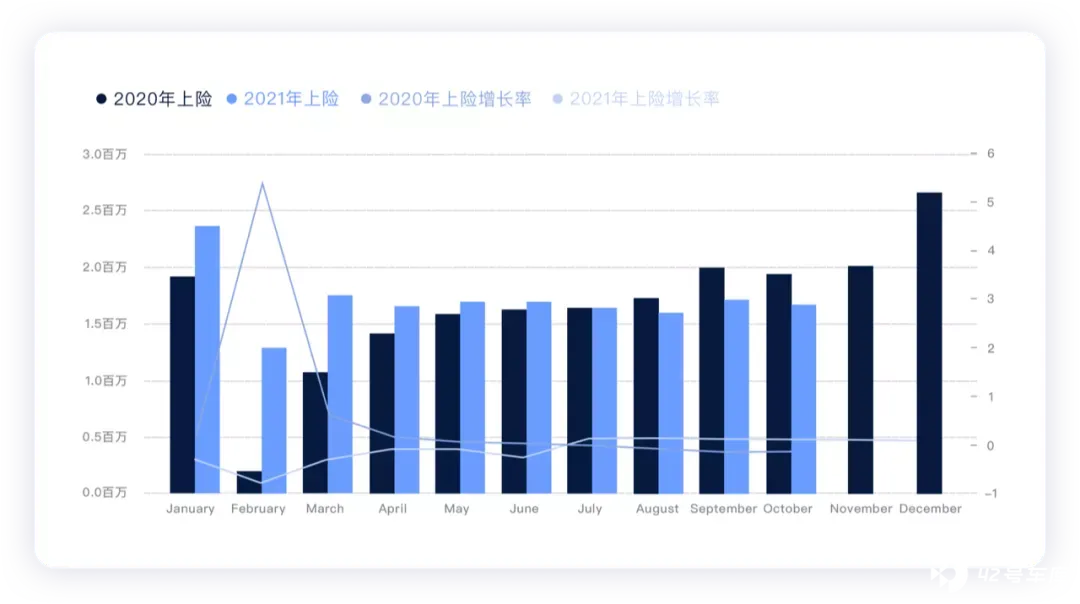
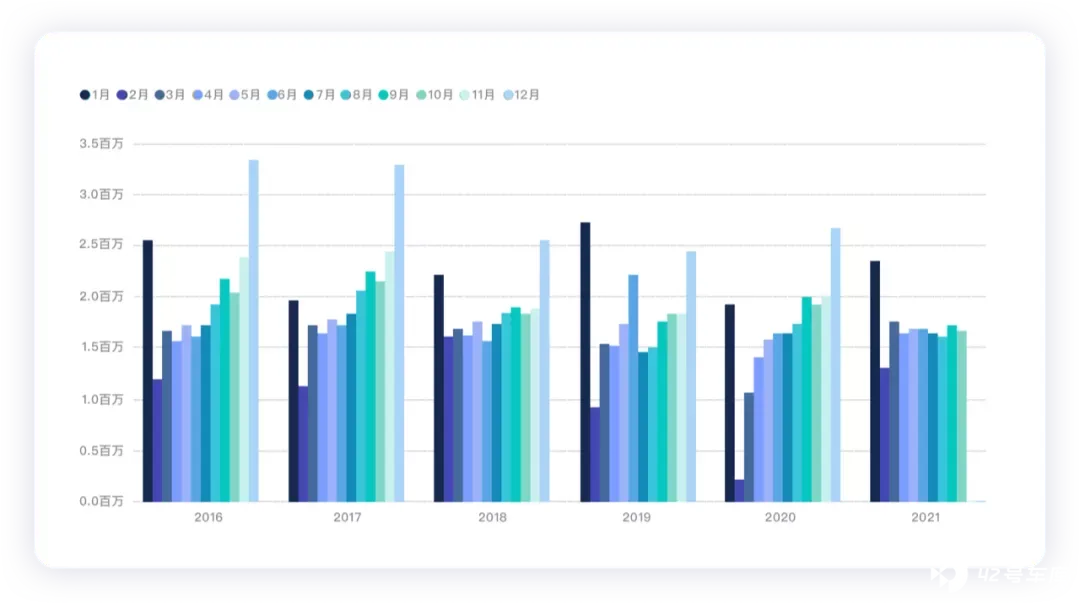
从 GDP 和各方面的影响来看,车辆还会努力造更多(根据汽车工业协会统计,10 月乘用车产销分别完成 198.8 万辆和 200.7 万辆),所以想要把这些车交给终端还是有困难。2021 年的翘尾,很难和之前 5 年一样。
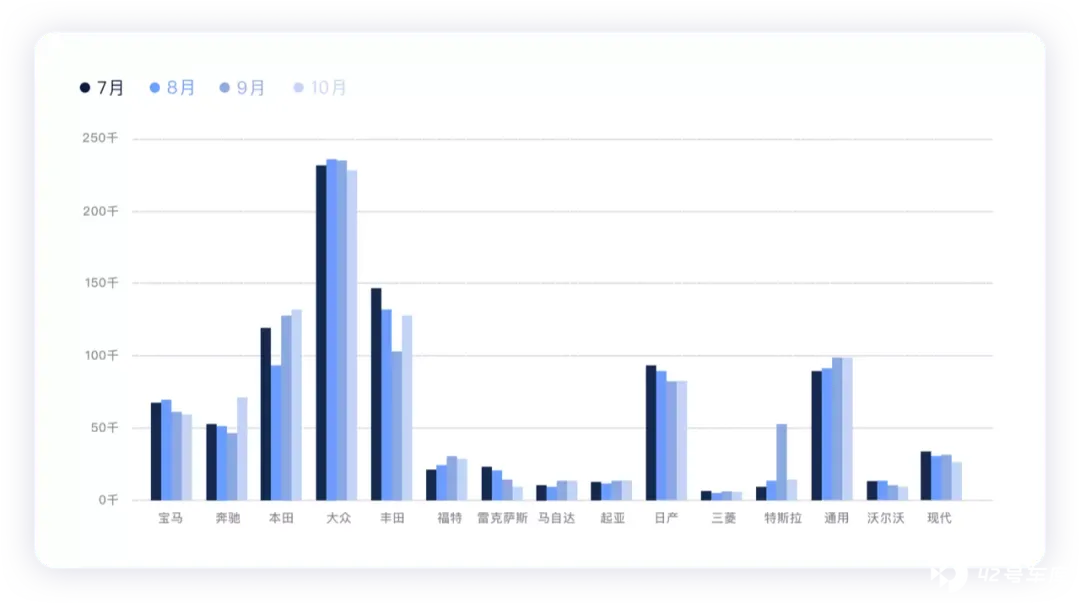
主要车企的情况
目前缺芯还是影响了合资企业的运行,如下图所示,这四个月以来,主要的合资汽车企业的量就是起不来。
●大众:包含奥迪品牌的量,4 个月的量能限制在 22-23 万左右波动,这是两个大众加起来的数据,说实话真的有一些少。
●通用和日产:两家都卡在 10 万左右的数据。
●丰田和本田:两家日本企业也是卡在 12 万左右的销量,雷克萨斯由于日本缺少芯片一路走低,实在是没车。
●宝马和奔驰:豪华车企其实也饱受当前芯片缺少的困扰,完全没了上半年的勇猛,目前都在 5-7 万波动。
我觉得合资企业在未来的 2-3 年,走向真的很难。
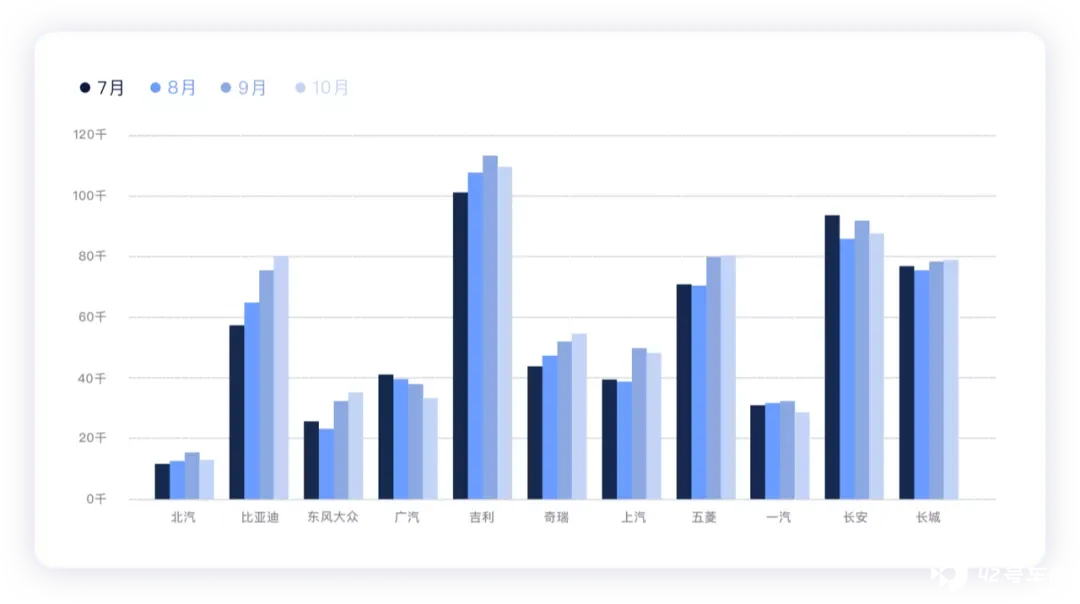
如下图所示,自主品牌也经历了一轮分化。我们需要关注的企业其实也是有限的,这一波很多车企都处在一个稳态的通道,4 个月一直向上的只有比亚迪。从当下来看,每月 8-10 万量级,有吉利、长城、长安、比亚迪和五菱,随着明年的分化,这五家的次序也会有很大的变化。
3-5 万量级的,主要包括奇瑞、上汽、广汽、一汽和东风,其实这么多车,油车和电动汽车怎么个分法是个很大的挑战。
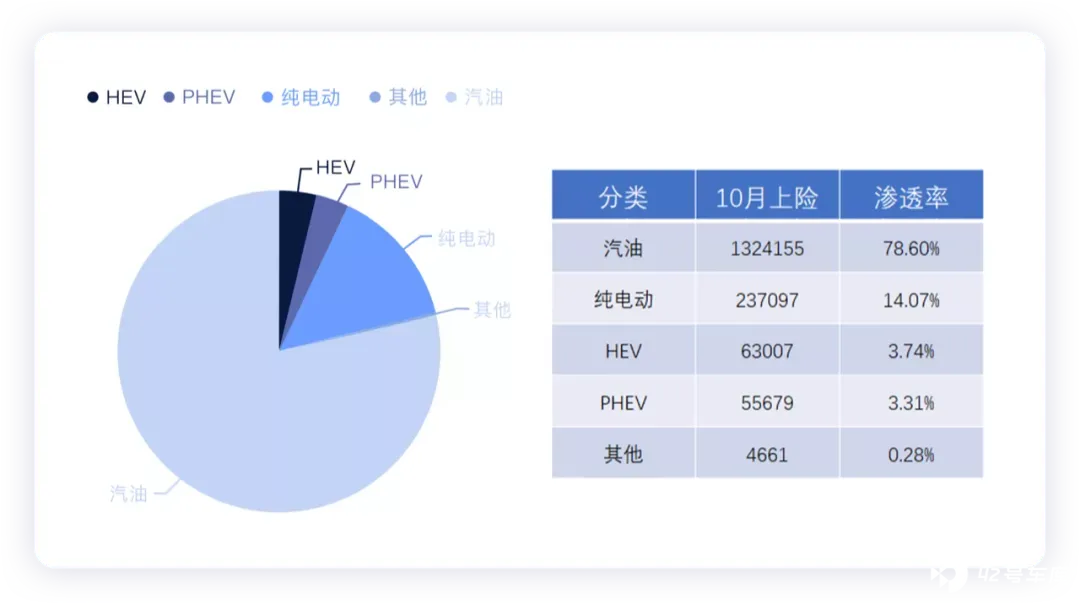
从渗透率来看,我做了个表,纯电动渗透率在 14%,PHEV 渗透率在 3.31%。
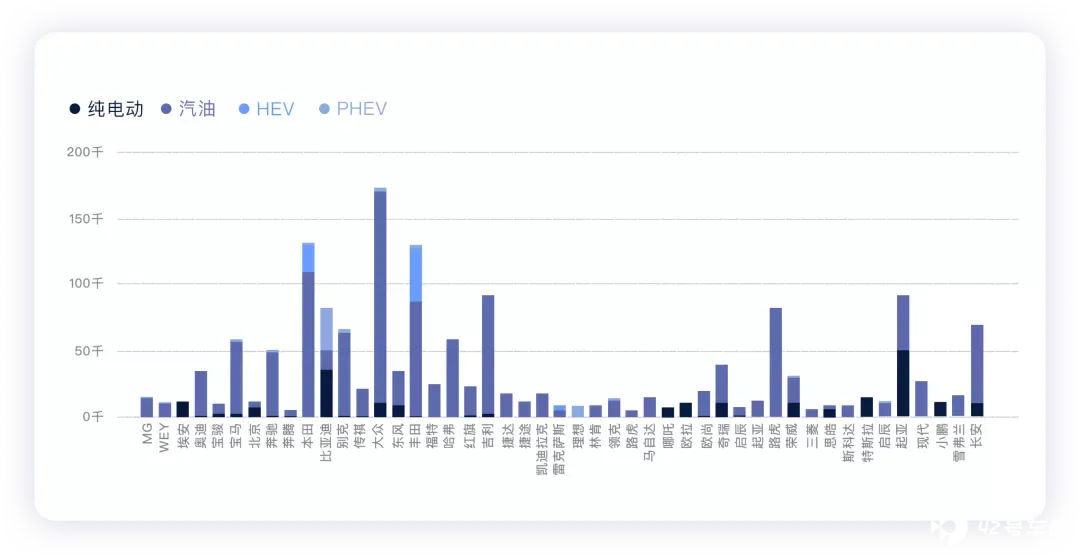
如果看品牌的情况的话,下面这个图更清楚。五菱和比亚迪是在起量比较大的车企中,有效的完成电气化转型的企业,其他企业都要努力。
分类型讨论
我大概把 BEV 赛道的情况和 PHEV 赛道的情况进行梳理。
1)纯电动
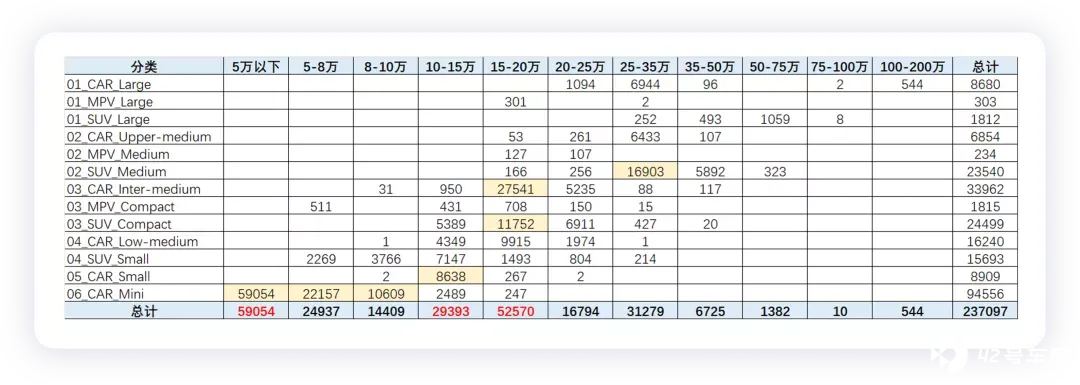
10 月上险 23.7 万台,从分级和价格段里面,大家还是很看到一些端倪的。我后面来仔细分析一下 15-20 万里面为啥有突破了,这里最主要的几款车型,列完你就知道,Aion S 6872 台、风神 E70 5851 台、逸动 接近 2000 台。
2)PHEV
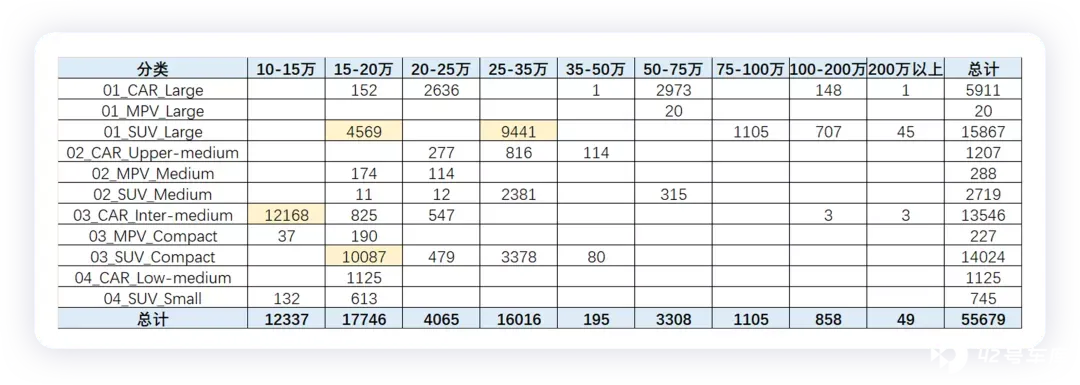
目前 PHEV 的增量我做个简述,主要是品牌车型的几台车。表里高亮的数据,你也能猜到是讲的哪些车型。
3)整体排名
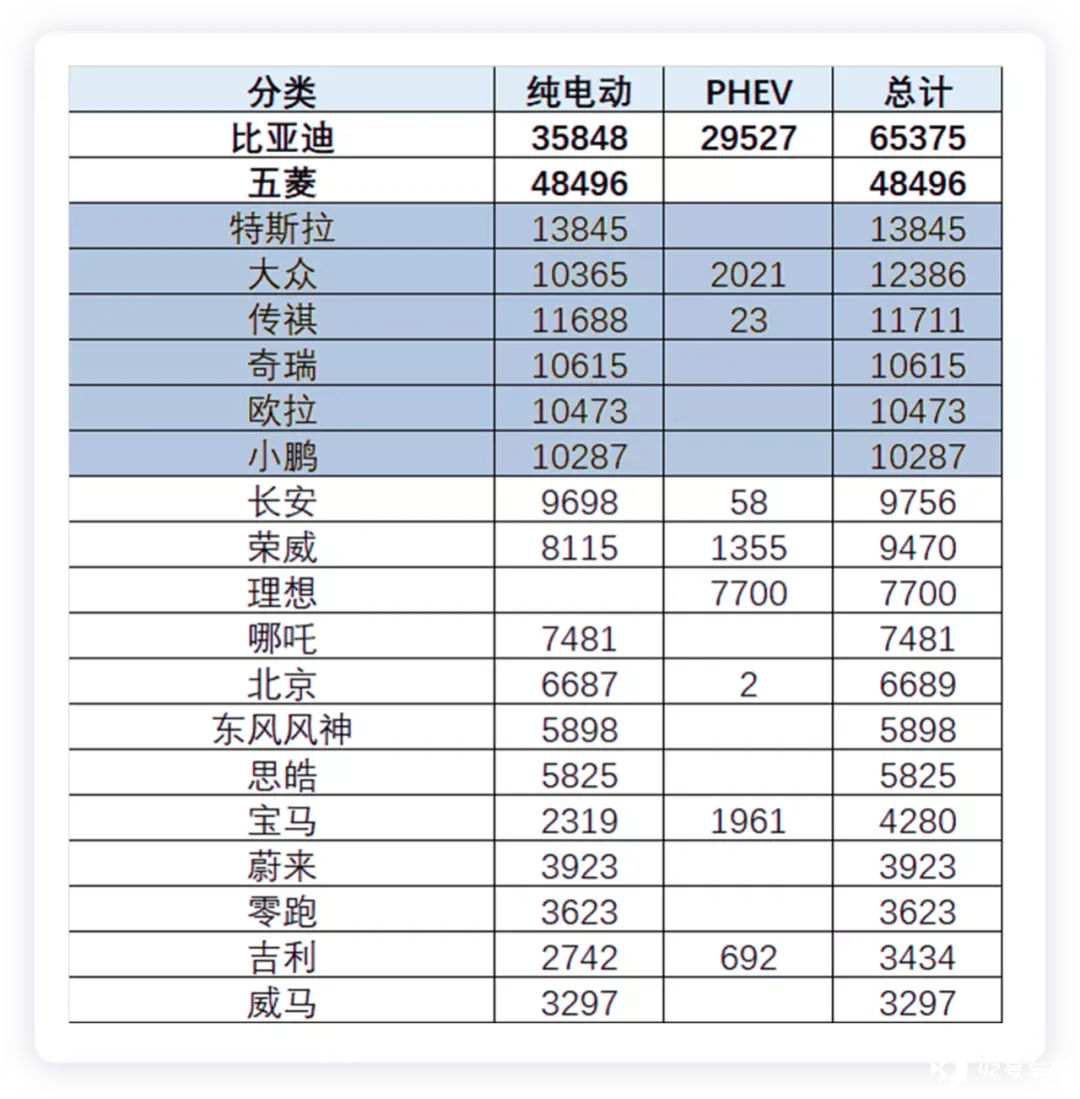
这里我给一个按新能源车型总量的排名,供大家参考 10 月各个车企在新能源市场的江湖地位。值得注意的是,大众在这段时间表现已经算不错了。
小结:最近事情排的有一点多,随着事情的推进,我学习和思考的速度也要加快一些。
写数据分析的时候有时候能从更多的角度来考虑和分析问题,这是特别开心的事情。






