作者:冷泽林
一方水土养一方人,我国西南地区属亚热带季风气候,地形多盆地、山陵,受气候及地形影响湿度大,养成吃辣祛湿的习惯。因而不少医院肛肠科在全国都名列前茅,新中国成立后第一家公立肛肠专科医院也是在此成立。而到了沿海一带如广东,口味又转向甜鲜。
虽然在广东有不少能吃辣的人,在西南地区也有不能吃辣的人,但受到大环境影响,每个地方原住民的喜好总呈现出一种地区性。
在汽车上也是如此,一旦固定便会反映到消费习惯中,美国人喜欢皮卡,欧洲热衷旅行车,到了中国空间大、视野好的 SUV 却又成为宠儿。
因此需求传导供给,不少造车新势力选择的第一款车型也是以 SUV 为主,比如蔚来 ES8、理想 ONE、小鹏 G3、哪吒 N01 等。
其中蔚来、理想两家企业主攻 30 万以上区间用户,是国产车中少见能将车买上这个价位的企业,其中理想均价接近 33 万元,而蔚来均价为 43 万元。
虽然两者在车型、价格定位差别不大,特别是在 2021 款理想 ONE 上市后,两者交付量不相上下,但两者畅销的区域亦如吃辣与不吃辣的关系一般,呈现地区性。
光子星球观察到,在北上广等一线城市,蔚来 「出镜率」 明显高于理想,而在三四线及更下沉城市中,理想的 「出镜率」 却要高出蔚来不少。
而我们分析,造成这种现象的因素除了地域差异、政策限制,与两家公司的文化、创始人性格等也密切相关。
理想的主力不在北上广
根据光子星球统计今年 1-6 月各省新能源汽车上险量发现,北上广江浙五个地区为几家造车新势力汽车的主要销售地。
其中蔚来在这五地 1-6 月上险量为 29564 辆,占该品牌全国上险量的 71.9%。小鹏与特斯拉数字基本持平,分别是 68.7% 和 66.4%。
而理想在主要销售地区上就与其余品牌不同,上险量最高的五个地区分别是沪、粤、苏、浙、豫,同时这五地上险量占该品牌全国上险量的 50.3%,远低于其余几家。
不过由于各地发展不均衡原因,如上海在 9 月新能源汽车渗透率已经超过 40%,而全国范围内,新能源汽车渗透率仅为 21.1%,因此单看上险量这一数值无法看出各品牌在某个地区的销售排名情况,于是我们算出了上险量占当地总上险量的比值,以此表明该品牌在当地的受欢迎程度。
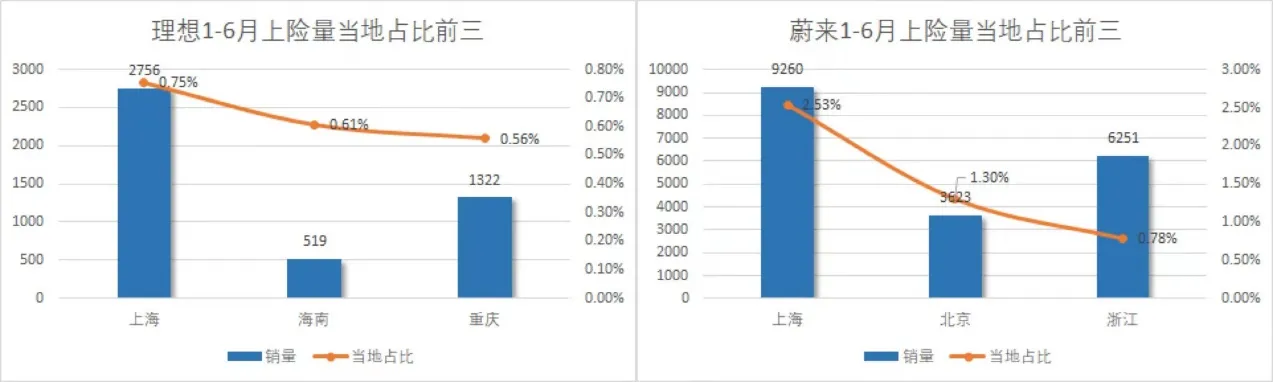
从上图可以看到,蔚来上险量占比前三的省(市)是上海、北京、浙江,与销量基本吻合,而理想上险量占比前三则为上海、海南、重庆,除了上海仍然处于前三以外,其余则被经济稍靠后的地区占领。
通过比较,蔚来在销售好的地区占比尤为高,如上海蔚来 1-6 月上险量占到当地上险量的 2.53%,而理想为 0.75%,比蔚来占比第三名还低了些。
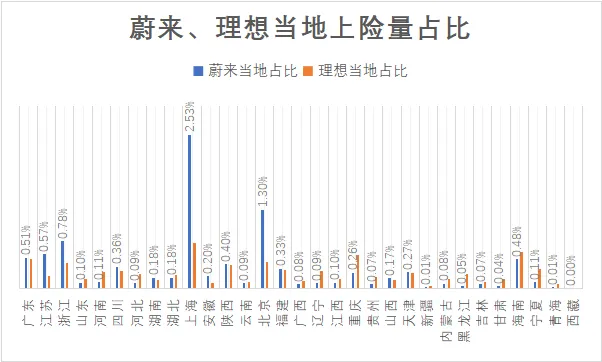
从另一个角度来看,在我国 31 个省(市 / 自治区)中,理想上险量占比低于 0.1% 的仅有三个,而蔚来是其四倍。
这也就是说,与我们想象中 30 万以上汽车的受众不同,理想在经济消费能力更强的一线城市受欢迎程度并不是特别高,反而在二三线及以下城市得到了更高的追捧,整体较为均匀。蔚来的销量则呈现倒金字塔结构,一线城市贡献了大部分销量,三四五线城市则难觅踪影。
这其中,最直接的外部因素就是政策影响,首先是北京增程式与插电混动无法享受新能源路权和补贴,其次上海作为新能源标杆城市也将在 2023 年开始,针对这两类车型不再发放专用牌照额度。
不难预计,此后针对新能源的政策将进一步压缩空间,而增程式更是首当其冲。
理想 ONE 作为一款增程式汽车,最大的优势便是在续航能力上,新款理想 ONE 综合续航能力已经超过 1000 公里,同时可油可电的特性也打消了充电设施不完善所带来的里程焦虑,这也是其受到非一线城市追捧的原因。
目前国内公共充电桩建设发展不平衡的状态或将持续一段时间,北上广毫无疑问包揽前三,同时前十省份也基本处于较完善状态,它们一共占据了全国 72% 的公共充电桩,这限制了更低线城市新能源车主的选择。
此外,在冬季续航上,增程式也有较大优势。冬季电池续航缩水已经成为常识,因此北方地区一直是新能源车企的难点。根据光子星球统计,蔚来在东三省仅有 6 家线下门店,而理想却在此跑马圈地,共开设零售中心及展厅 22 家。
由于历史原因,中国整体经济向东南沿海迁移,新产品与新技术的接受程度也要快于内陆,仍有广阔的市场是并未被完全开发和触及的。增程式虽然并非新技术、黑科技,不过理想 ONE 的出现恰好填补了这一空白。
当然我们只看到了大城市的政策和充电桩数量,却难以看到非一线城市的电车困局,这也不难理解为什么理想下款车型 X01 仍然定位增程式。
应试教育与素质教育共存
如果说新能源是一场考试,那么销量就是成绩单,理想与蔚来虽然都交出了不错的成绩,但是在路径上却大为不同。理想像是 「小镇做题家」,接受的是应试教育,而蔚来从一开始就德智体美劳全面发展,走的是素质教育路线。
小镇做题家的目标向来明确,方法也较为直接。我们回顾理想汽车的发展,三个词足以概括,简单、粗暴、见效。
底盘研发耗时耗力,那就逆向;汽车零部件多,供应链管理难度大,那就全系标配;智能驾驶不成熟,那就减少研发;就连商标也因为省钱而扣掉两个字。
据销售人员向光子星球透露,在 2019 年时理想曾采用 OKR 工作法(此时理想 ONE 并未正式交付),到了 2020 年时公司所谓的 OKR 工作法就直接转换成 KPI(主要是销售端部门,也有其余部门继续实行 OKR)。各个网点销售人员的工资与绩效考核开始紧密挂钩。
在光子星球的体验中也发现,理想销售也确实要比其他两家造车新势力更积极。光子星球在各家的 APP 上注册账号时,分别填写了自己的手机号码。
蔚来工作人员打来电话,简单介绍了汽车和店铺情况,便邀请我们前去试驾,在拒绝后,蔚来工作人员没做过多纠缠,在表示欢迎后便挂断了电话,小鹏汽车也是类似的流程。
理想的销售明显要积极许多,在第一通电话未果后,之后几周又多次致电询问,并添加了私人微信邀请我们参与线下活动。
不过,再努力的销售还是解决不了供应问题。今年,缺芯成为了整个行业的常态,理想自然也避免不了。
继 5 月 2021 款理想 ONE 上市后,交付量一路走高,在 8 月甚至超越蔚来和小鹏,以 9433 辆名列造车新势力第一。不过,当次月另外两家纷纷破万后,理想却受到芯片供应影响交付量大幅下滑。
理想给出一个 「先上车后补票」 的交付方案,先交付三雷达车型,之后在 12 月到明年春节前再为用户进行补装。
此番种种,对于交付、销量理想并不拐弯抹角,都采用了最直接的方式,挣钱嘛不磕碜。
而素质教育路线往往要复杂些,在保证成绩不差的情况下,开发、运营、售后体系还要全面开花,投入的精力和时间要多得多,同时见效也慢。
蔚来精于运营,这已成为其差异化竞争的标签。蔚来有多重视运营呢?我们在其招聘岗位中找到了答案。
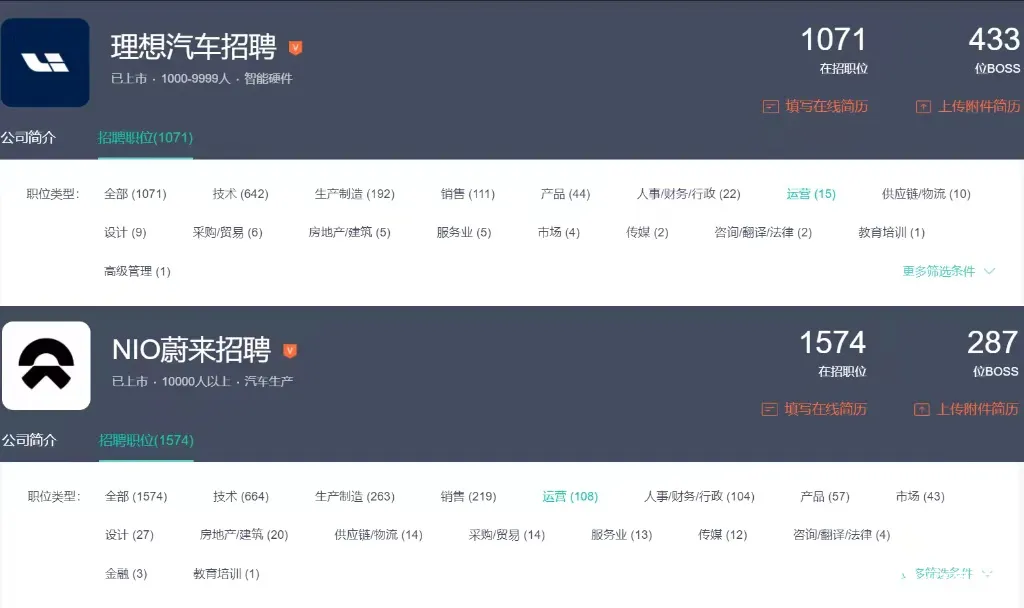
理想在招的 1071 个岗位中仅有 15 个与运营相关,这其中与用户相关的不足一半,蔚来在招的 1574 个岗位中,有 108 个岗位与运营相关,从职位描述中我们可以看到其中大多岗位都是围绕用户展开。
理想思考的很清楚,三四线并不需要过多运营,虽然无法达到蔚来的水平,但至少能高于传统车企,也算达到了及格线。
从成本上来说,太过分散的销售区域也并不适合开展车主活动,同时太过 「宠」 用户也容易得到 「反噬」。
此前蔚来座椅事件就遭受到不少质疑,由于部分车主在长时间驾驶蔚来旗下三款车型后,腰背出现不适,故怀疑座椅设计有缺陷,虽然蔚来方面给出了付费升级的措施,但仍然被质疑用户企业是否实至名归。
相反,理想就要安稳得多,他们对于车主呼声的重视度要低于蔚来。
今年上半年,理想被车主爆出销售人员隐瞒新款理想 ONE 上市,仍然销售旧款理想 ONE,有清库存嫌疑,而理想官方迟迟未给出回复,待新款上市后,交付量也并未受到影响,反而一路上涨。
于理想来说,如何能够最直接地拿到一张漂亮的成绩单,那便是理想将采用的方法。
直男与朋友的路径差异
李想更像一个钢铁直男式的 Leader,告诉你怎么做,往往没得选,只能在相信或置之不理中选择其一;而李斌则常常被车主形容为朋友,善于推杯换盏。
为什么说李想是 Leader,从其个人微博我们可以看出一些端倪。不同于其余两家头部新势力创始人,李想喜爱在网络发表意见性文字,比如水银事件、女记者事件,甚至社会新闻的评论也能在其微博找到。
而这种意见往往具有冲突性,在其微博下方的评论也时常分为两个阵营,一方觉得李想直言不讳,另一方认为李想太过直男。
李想需要这群不认同的人吗?至少目前是不需要的,对于理想 ONE 这款车,定位一开始就十分清晰,「二胎车」、「奶爸车」。蔚来早早就搞出了 NIO Pilot 系统,而李想认为不够成熟,或许也不符合理想 ONE 的受众群体,便直接告诉你不需要。
有数据显示,理想的受众人群年龄略大于蔚来车主,对于这部分人群来说,往往更具观点性的话语才能激起他们的热情。换句话说,那便是掌握了流量密码。
不过当面对另一人群后,李斌高情商的性格更容易吃香。
早期李斌在蔚来中最主要的任务有两个,一个是融资,另一个便是接触用户。2019 年蔚来最困难的时期,李斌去了 40 多个城市与用户见面,即使次年好转,也依然有 30 多个周末在外地与车友一起度过。
作为朋友,李斌不会告诉你只能怎么做,而是会提供尽可能多的选项供你选择。
蔚来联合创始人、总裁秦力洪曾对光子星球谈到,蔚来做的最正确的事就是放权。比如 2020 年成都 NIO DAY,开场视频百分之百都由成都当地用户制作,同时不少的蔚来活动也由用户参与筹办。
从产品端来看,蔚来同样遵循这一思路,30 多万的车型在选装过后能达到 50 多万,而 30 多万的理想 ONE 除了三款颜色需要付费升级,其余都是全系标配。
李想也曾就汽车颜色吐槽过自己 「太直男」,Baby Blue 是韩寒的建议,Deep Green 是产品战略负责人张骁的想法,而李想自己取出的名字只有 「X 色金属漆」。李想在起名这项能力上,除了品牌名,其他方面着实让人捏了把汗。
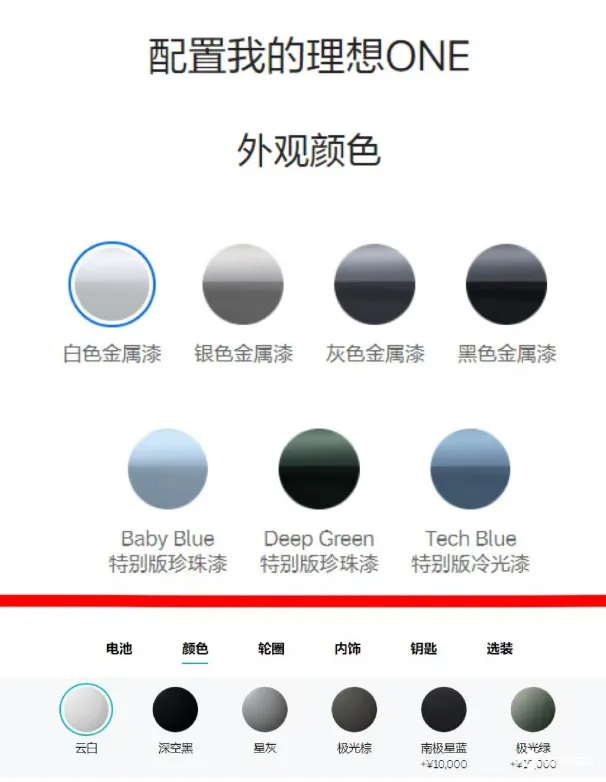
相比之下,蔚来在设计和取名上要花心思得多,比如蔚来车身颜色命名包括:同温层蓝、晨雾绿、极光棕、霞光橙、火星红等。
理想汽车 App 的商城叫理想商城,而蔚来 App 的商城品牌叫 NIO Life,理想商城只有三个分类车品、生活及服务,蔚来商城有八个分类,涉及吃穿喝用,被形容为 「除了车什么都卖」。
不仅如此,蔚来并不满足于仅仅提供一个购物渠道,而是在品牌内部再孵化品牌。就在本月蔚来的环保品牌 BLUE SKY LAB 在上海时装周亮相,再往前,蔚来还曾签下法国酒庄卖酒,与中央圣马丁学院培养过设计师。
不过,蔚来在不断提升 「逼格」 的同时,也让其用户群体更为限制于精英聚集的一二线城市。即便不谈四五线城市,一二线城市又有多少人在品红酒、看时装周呢?
高高举起的架子或许会成为日后放低身段的掣肘。一线城市终究不是终点,所以蔚来才有了定位偏向于中低端的子品牌。
与之相反的是,理想迎合了很多中年男人的直男审美,他们不需要任何的仪式感或花哨的包装,简单粗暴一步到位就好,这是一部分一线城市精英阶层难以接受的风格。
很多理想车主吐槽蔚来的点在于其 「有点装」,而很多蔚来车主吐槽理想的点在于其 「有点土」。
结语
在 2018 年《相声有新人》节目上,郭德纲坐在评委席略带疲惫地看着两位交大博士表演 「公式相声」。估计他也没想到取材于底层人民生活,并扎根于市井文化的相声,如今却被高知分子用数字和公式解析。
相声讲求师承关系,讲究说学逗唱四门基本功,往往一个相声演员从小就需接受长时间的训练才能得到表演机会。而相声博士的出发点也并没有错,想借由公式化普及相声,但问题出在两人将相声抬得太高,反而失去了其应有的样子。最终郭与博士之间的争论无法继续下去,不欢而散。
李想曾认为蔚来推出的几款车型其实是将自己分流了,并且认为蔚来不该花那么多钱去搞 「牛屋」(蔚来在一二线城市核心地段开设的蔚来中心)。说到底两者从始至终都不是一类人,道不同不相为谋。
1999 年,18 岁的李想放弃参加高考辍学创业,赶上了下海潮。即便到如今,他依然有股这时期下海人的 「狠劲」,敢在政策未定时押注 SEV 项目,也敢在被公司内部和投资人摈弃时采用增程式线路。
而李斌,北大社会学毕业的高材生,人脉、资源和视野完全不一样,在还未完成学业之时就被学长李国庆找到,一起创办了当当网的前身 「科文书业」,因此从某种意义上讲,李斌不需要像李想那么 「拼」。
两家公司的受众似乎就是创始人的影子,至少在短时间内,相互都无法渗透入对方地盘。
我们无法去批判理想与蔚来的选择,就像无法批判应试教育与素质教育,何不肉食者糜一般。小镇做题家并非没有未来,素质教育路线也并非都能培养人才,只是在发展的浪潮中,两者都有适用的人群。
而蔚来和理想,也在各自的风格中找到了适合他们的人群。