作者:温斯罗普
正文:
全文 3,238 字
预计阅读 15 分钟
本文由一家名为 Holon Global Investments 的投资机构发布,原作者是 Tim Davies,原文是英文版,一共 144 页。用两个周末的时间读完,个人觉得里面的系统思考逻辑和内容陈述事实都比较完整和客观,对我很受用。于是打算翻译一遍以便自己再次精读,顺便分享出来。
本次翻译会遵循尽可能贴近原文的原则,同时因为我自己也有相关的不一定成熟的思考和不一定科学的数学建模,所以个人观点补充会辅以以斜体字标明,作为多角度的对比参考。不是任何投资建议。
如有兴趣阅读原文体验肯定更佳,附上链接:https://holon.investments/tesla-on-the-road-to-a-us-10-trillion-company-and-beyond/
有必要再次说明,翻译这篇文章的初衷纯粹是为了自我迭代。我认为比起结论,更为重要的是,学习如何结合理性和感性,掌握系统理解一家公司和它所处的时代环境的方法。比起数字,更为重要的是,尝试结合常识去理解数字背后的逻辑及其合理性。而这篇文章就是一个很好的学习材料。
全文除了 摘要 和 结论 以外,共分为十个章节。
(1)全球的汽车电动化热潮
(3)特斯拉的电动车机会(本篇)
(4)领先的电动车设计和制造
(5)2025 年即将到来的自动驾驶
(6)世界级的能源基建和储存解决方案
(7)急剧攀升的原材料需求
(8)颠覆式创新的要素
(9)超越竞争对手
(10)特斯拉的财务和价值预测
特斯拉的电动车机会
特斯拉作为目前全球的电动车领导者,将有机会在接下来三十年里,依靠 Model 2、3 和 Y,获得 20-25% 的全球电动车市场份额。
- 特斯拉将会在接下来的三十年里主宰电动车市场
在 2019 年彭博社调研了 5,000 名特斯拉 Model 3 车主。调查结果显示 99% 的特斯拉车主将把这款车推荐朋友,而 98% 的人下一辆车还会继续买 Model 3。
这个调查结果暗示,每一个从燃油车转向电动车的客户都不太可能重新买回之前的品牌(至少直到这些品牌能够提供有竞争力的产品前)。不仅如此,特斯拉车主们成了特斯拉公司一个非常强的 「销售团队」,积极跟周围朋友们分享体验,而这些人很可能会在接下来的 5-10 年内转向购买一台电动车。
电动车的车主们似乎在警告传统的汽车公司,如果不能造出一台像特斯拉一样如此创新的车,那么就等着在接下来的十年内破产吧。
历史长河中从不缺乏这种行业领先者不愿正视对手带来科技创新变革的例子。就像当年诺基亚面对苹果的挑战没有来得及反应而兵败如山倒,在 「(8)颠覆式创新的要素」 中会详细阐述。
与此同时,也有一些燃油车公司反应快速,投入了巨大的资本规划了密集的产品线。然而,对于大多数公司来说却已经是为时已晚。
特斯拉作为全球最为知名和最具技术领先性的公司,Holon 认为其将会主导未来三十年的全球电动车市场。我们相信特斯拉的先发优势将使其从现在到 2040 年甚至往后,都可以获得 20-22% 的全球电动车市场(见图 9)。
当然了,这个实际上远高于现在最大的汽车公司在市场中的份额,丰田和大众(各占 10-12%)。而在全球向电动车转型、自动驾驶技术到来和燃油车禁售目标的共同作用下,给了特斯拉一个难得的机遇来主导电动车市场。
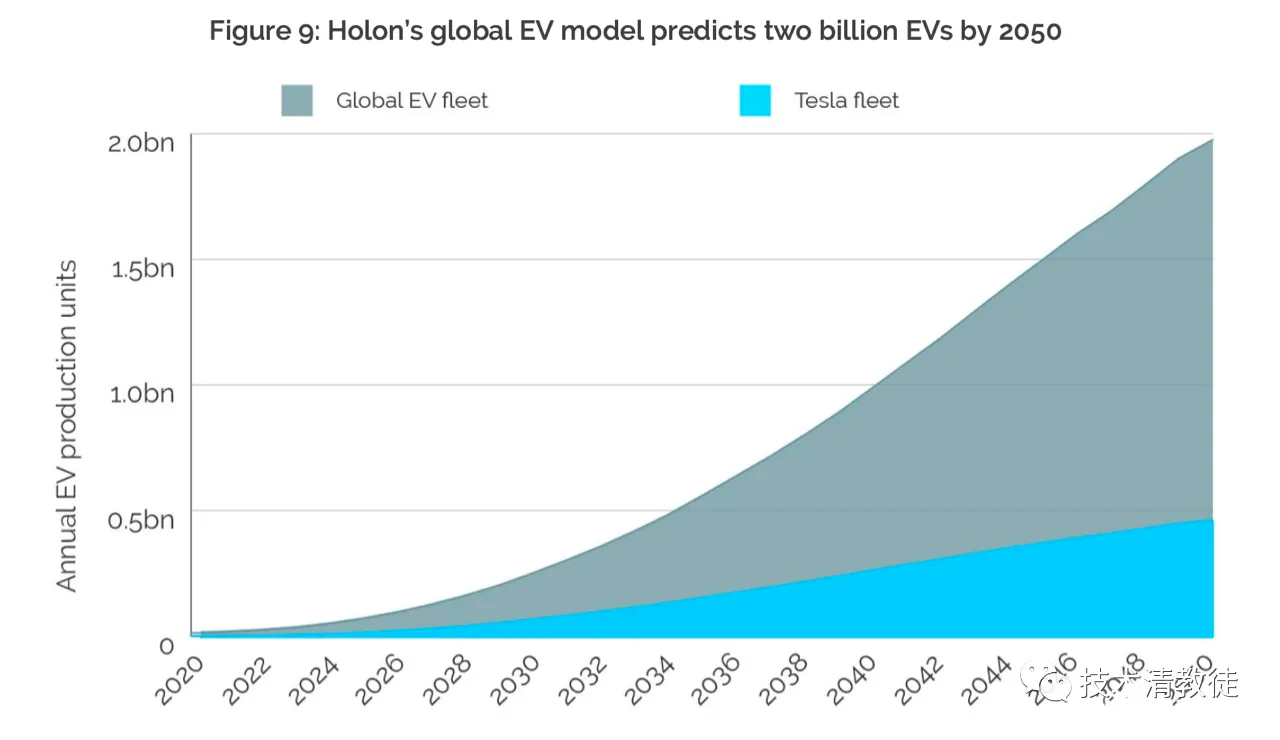
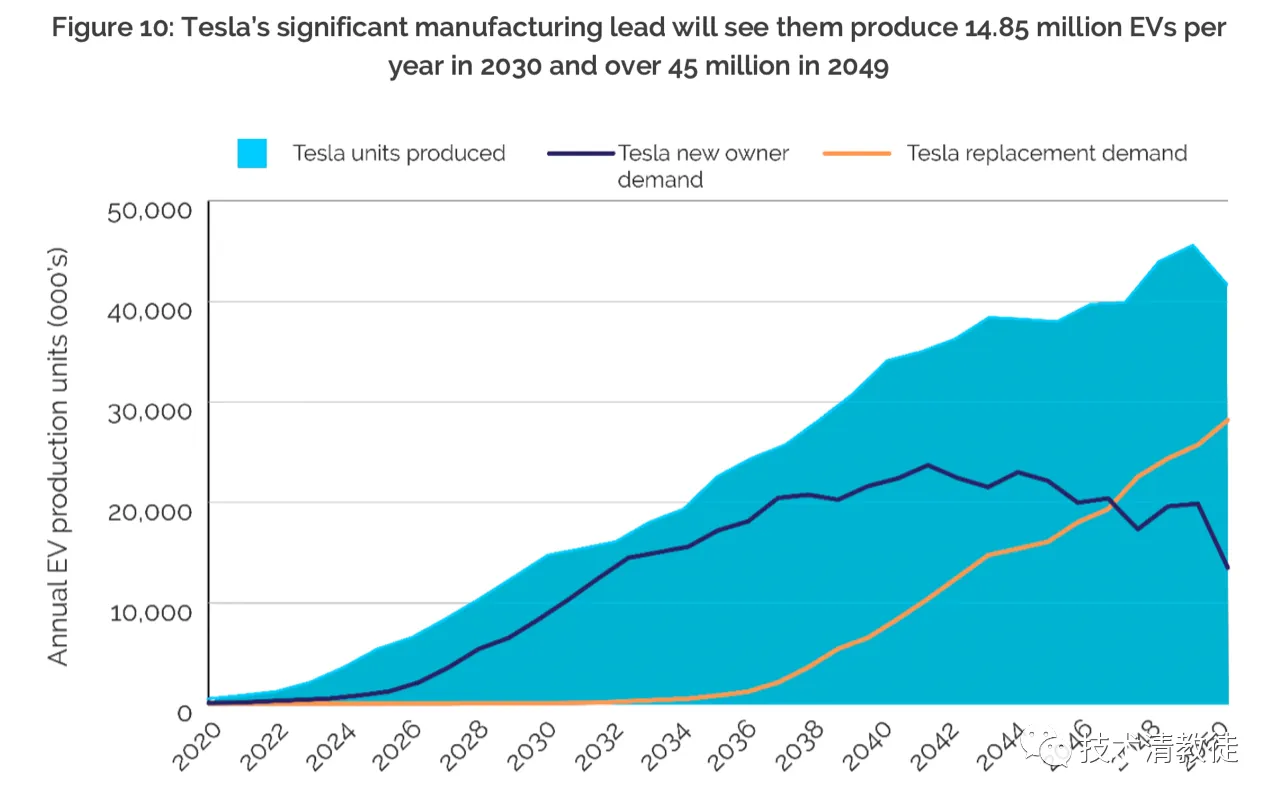
图 10 展现了市场对特斯拉的需求曲线。我们的需求模型预测特斯拉在 2025 年时将会销售超过 550 万辆 / 年,2030 年时为 1,485 万辆 / 年,2040 年为 3,410 万辆 / 年。
未来十年内,在欧洲(2022 年投产的德国柏林超级工厂)和印度(2022/23 年公布建厂计划)这些未来有大量需求的区域,产能每年的复合增速可能达到 40%。我们用的增速数字比起特斯拉的 CEO Elon Musk 的产能长期增长预计 50%,还要保守一些。我们对于特斯拉 2040 年之后的产能增速预计是 1-2%。
我们也可以看到图 10 里不论是新的电动车需求还是从燃油车转向电动车的需求就会在 2040 年到达顶峰(深蓝色线)。当我们按平均 12 年的使用寿命来计算会发现特斯拉总需求会在 2049 年达到顶峰 4,560 万 / 年,其中特斯拉换新的需求会在 2049 年,占 57% 达到 2,820 万辆 / 年。
如果特斯拉能够达成这个里程碑,到了 2050 年,全球的特斯拉电动车车队规模将会超过 4.62 亿辆。这将远超丰田和大众现在的燃油车队规模。
- 拆分特斯拉的车型:特斯拉的三款关键车型
特斯拉有三款电动车是未来三十年成功达成产能曲线的关键,分别是 Model 3、Y 和 2(预计在 2023 年量产)。
特斯拉的电动车产品线分别在三个最大的乘用车细分市场里,分别是中型乘用车(B 级车)、中型 SUV(Sport utility vehicle)和紧凑型车(A 级车)。在 2019 年,这三个细分市场合计占了全球 7,500 万辆新车中的 80%。
Holon 认为,到了 2050 年,Model 3 和 Y 会各占特斯拉销量的 27%,而最便宜的车型 Model 2 会占到 15%,这三款车型合计占特斯拉年销量约 69%。加上 31% 特斯拉其他电动车型(S、X、CyberTruck 和 Semi)的销量,可以使其覆盖入门级到豪华级的乘用车和商用车,构建起一个强大的全球品牌。足以覆盖奔驰和宝马的各等级产品线。
在下一部分,我们会把特斯拉的三个关键电动车型长期产能曲线,与这三个车型所在的细分市场的长期需求曲线作对比。
在这里,分析师假设了这三个细分市场按 2020 年的占比维持不变,然后直接使用这个占比叠加到我们的三十年长期电动车需求曲线中去。由于十分难预测未来客户对不同车型需求的变化,所以我们倾向于当实际情况发生变化的时候来更新我们的模型。
- 特斯拉的 Model Y 会获得全球中型 SUV 市场的 22%
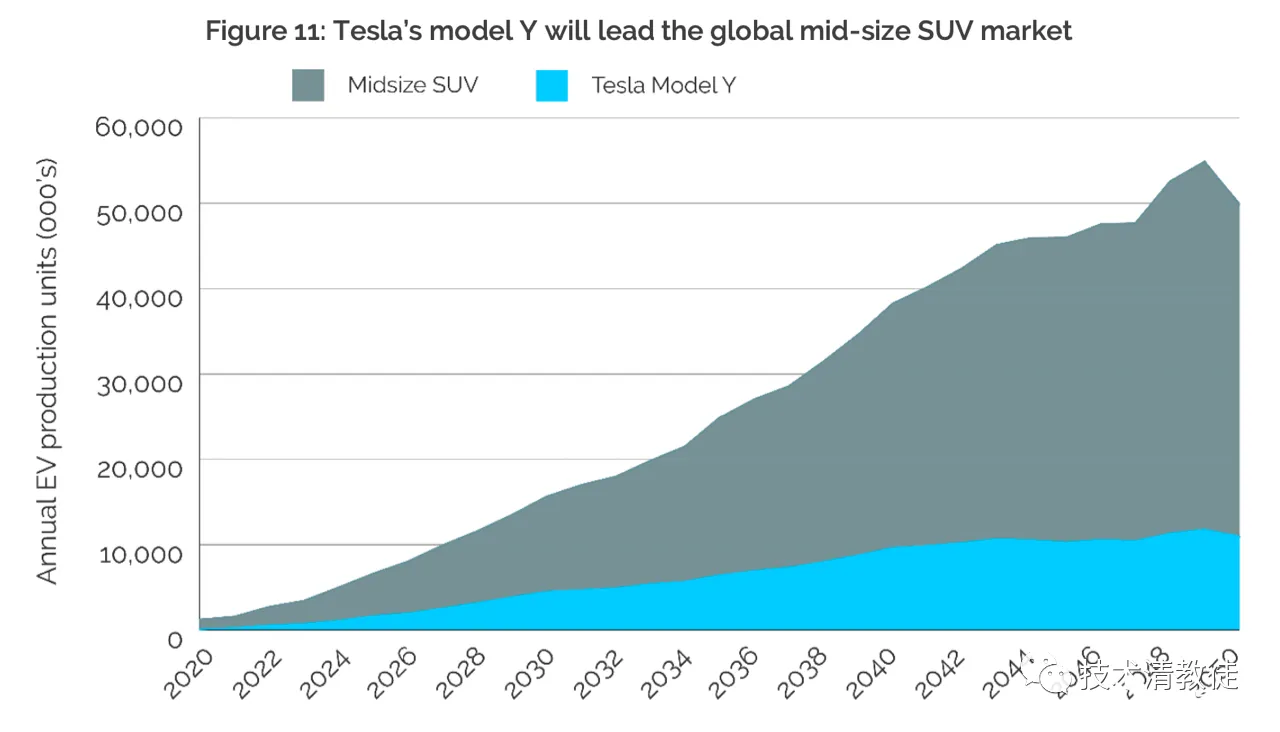
在 2019 年,全球乘用车最大的单一市场就是中型 SUV 市场,占了新车销售的 40%。特斯拉的 Model Y 首次量产于 2019 年,主打的就是这个市场。
Holon 预计中型 SUV 的需求会在 2049 年达到顶峰约 5,500 万辆 / 年。我们的模型显示特斯拉在亚太地区、欧洲、美国生产的 Model Y 将在 2040 年卖出 960 万辆 / 年,继而在 2049 年达到顶峰约 1,180 万辆 / 年(见图 11)。
- Model 3 会获得中型乘用车市场的 21%
中型乘用车市场在 2019 年占新车销售的 20%,是特斯拉未来三十年第二大收入来源的市场。我们的模型显示中型乘用车需求将会在 2049 年达到 6,000 万辆 / 年(见图 12)。
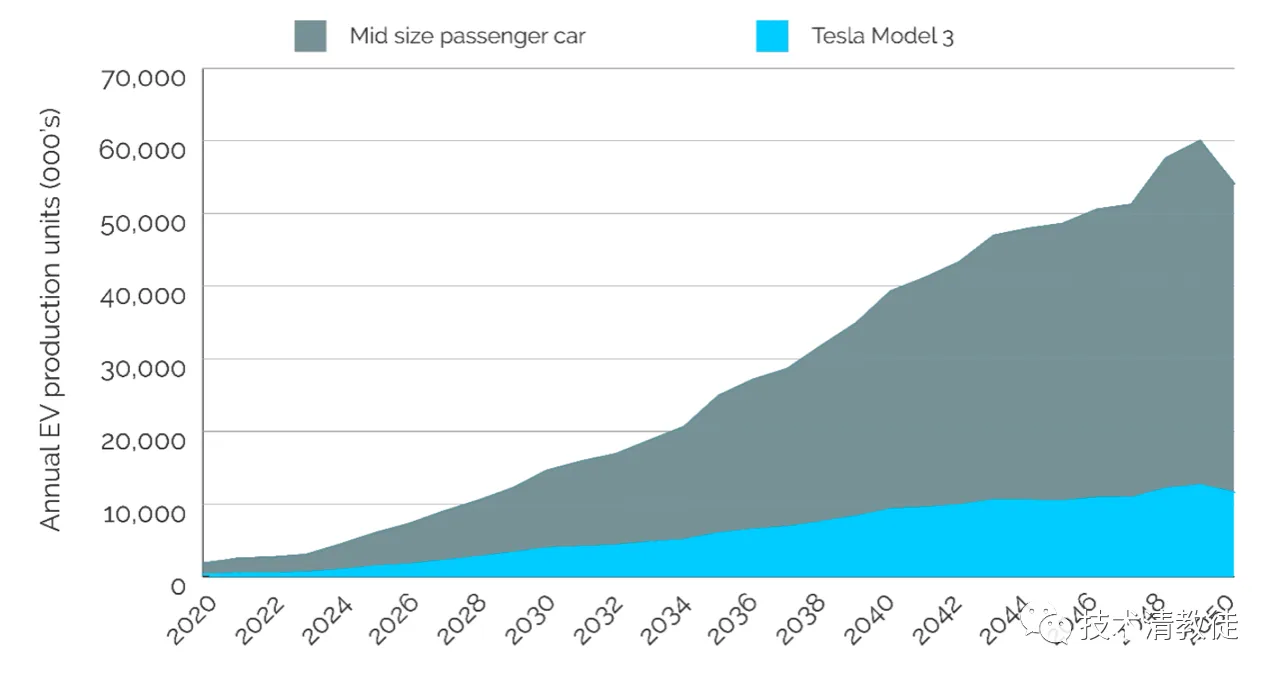
Model 3 的需求将会很像 Model Y。在 2040 年达到 930 万辆 / 年,接着加速达到 2049 年的顶峰 1,260 万辆 / 年。几乎可以肯定的是,在接下来的 30 年里,特斯拉将会保证全球中型乘用电动车 20%-22% 的市占率。
- Model 2 将在紧凑型乘用车市场中有一席之地
Elon Musk 在 2020 年的特斯拉电池日公布过他将在接下来三年内推出一款 $25,000 美元左右的电动车,这款车的售价不会超过同等级汽油车的 TCO(Total Cost of Ownership),甚至还会更优惠一些。
我们认为 Model 2 这款紧凑型乘用车将有机会成为特斯拉在电动乘用车市场最畅销的车型。
如果特斯拉能够成功让发展中国家的消费者接受续航较低(250-300 英里)但价格更加实惠的电动车,特斯拉就能靠着这不可小觑的先发优势进一步挤压正在艰难转型中的燃油车企在发展中地区的市场份额。根据以中国和印度为例的发展中国家和地区可支配收入的快速增长,我们预计全球对小型 / 紧凑型电车的需求将在 2049 年达到 7,000 万台 / 年。
一旦 Model 2 在 2022 年年末或 2023 年年初投产,Holon 认为 Model 2 将在 2040 年为全球入门级电动车市场贡献 980 万辆车,到 2049 年,印度、中国、和非洲三个地区对该车型的需求将达到 1,450 万辆(见图 13)。
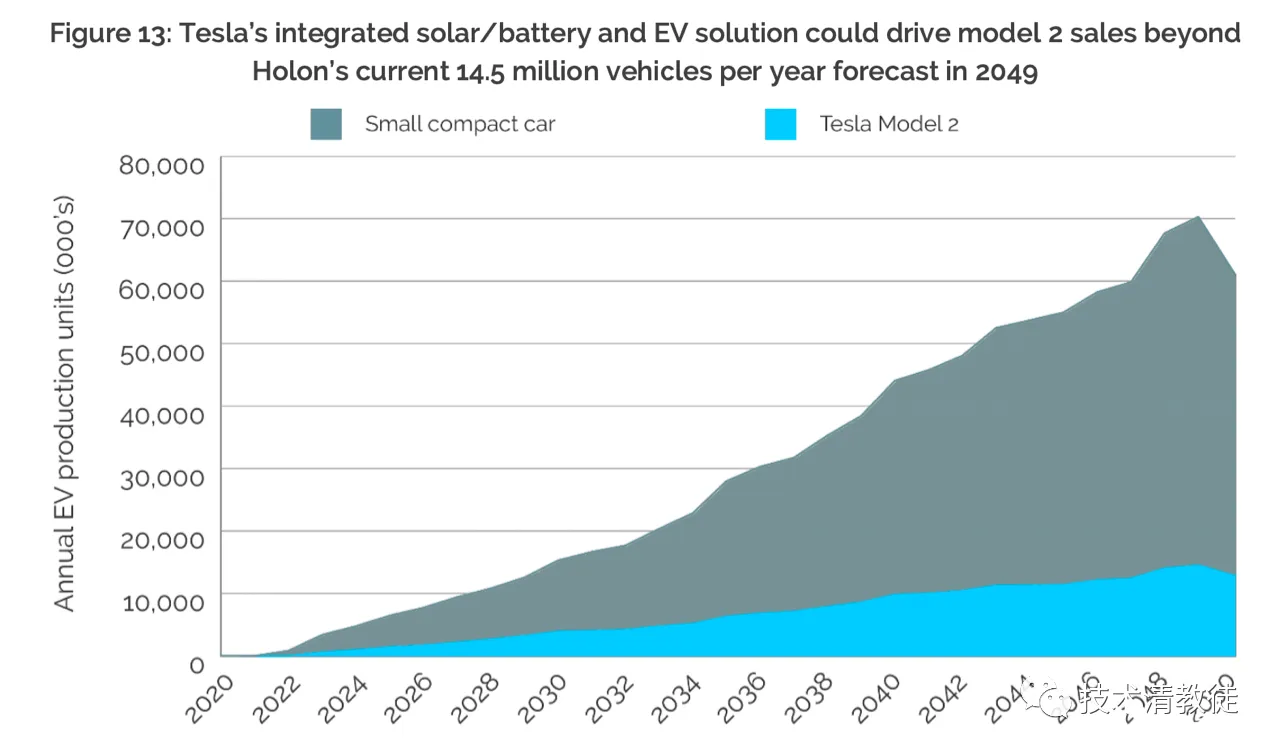
而通过配合使用特斯拉的一体化太阳能和电池储能解决方案取代电网供电,这将节省的大额开支,具体在报告 「(6)世界级的能源基建和储存解决方案」 中展现,由此我们认为 Model 2 的长期需求会比我们现在的预测还要乐观许多。
特斯拉还没有正式宣布 Model 2 车型的细节,但更多的细节预计将会在 2022 年即将量产前释放。生产的工厂将会包括上海、柏林超级工厂,同时届时如果在印度也可以拥有一家超级工厂将会使特斯拉在这个巨大的机遇面前更有优势。
我们的需求模型预计中国和印度在接下来三十年里,总共会获得 40% 的全球电动车市场,这款 Model 2 将是特斯拉达到这个市场占有率的关键。
- 特斯拉细分车型的全球市场占有率
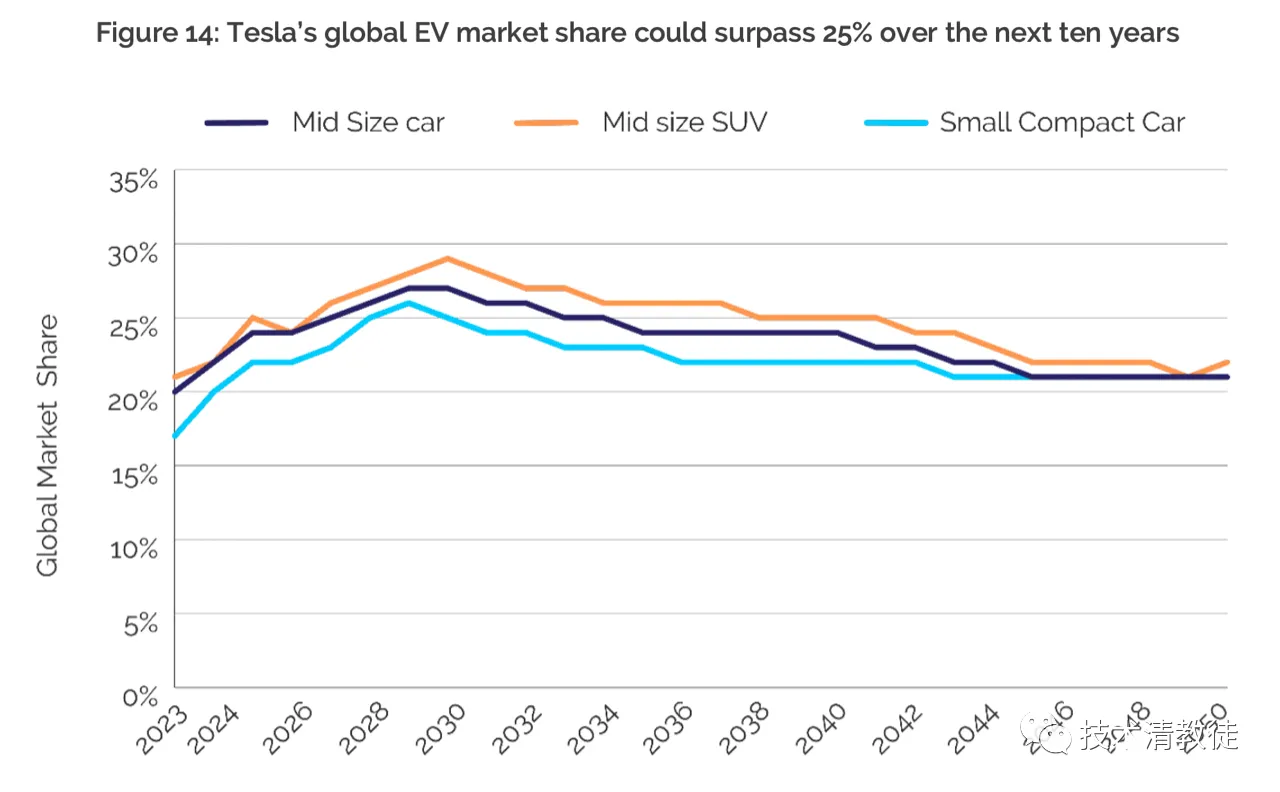
特斯拉相比起其他电动车公司拥有先发优势,我们的模型显示这将使特斯拉四款主要车型合计获得 20-22% 的全球市场份额。
图 14 展示了我们对 Model 3(小型乘用车)、Model Y(中型 SUV)和 Model 2(紧凑型车)的市场份额预估。特斯拉的上海、美国,以及即将投产的柏林工厂将使其获得巨大的产能优势,其四款主要车型在 2030 年前很可能获得 28% 的全球市场份额。
- 特斯拉的 CyberTruck
一些传统的皮卡公司开始推出一些混合动力的皮卡车型来应对电动化。而特斯拉强大的品牌和 CyberTruck 独特的设计已经带来了超过 125 万辆潜在买家的预订单。如果特斯拉能够把其中 50% 的预订单转化成真正的订单,我们相信特斯拉将要生产到 2025 年才能满足这些订单。这个数据基本跟我们预计接下来的五年内 CyberTruck 将会获得 40% 的皮卡市场占有率相吻合。
强大的动力和长距离的续航里程会使 CyberTruck 成为现有皮卡的强大竞争对手。美国传统燃油车公司的产能水平至少落后于特斯拉 5-7 年,而且不太可能在未来十年内有机会追上来。
亚马逊投资的电动车公司 Rivian(计划于 2021 年 IPO)已经推出了一款口碑不错的 SUV,但因为产能严重落后所以也不太可能对特斯拉形成威胁。
- 特斯拉的 Semi Truck
一个有能力完全自动驾驶的特斯拉 Semi 可以节省长距离运输的成本。如图 15 所展示的,司机成本占了运输成本的 26%,而燃油费用占了运输成本的 38%。
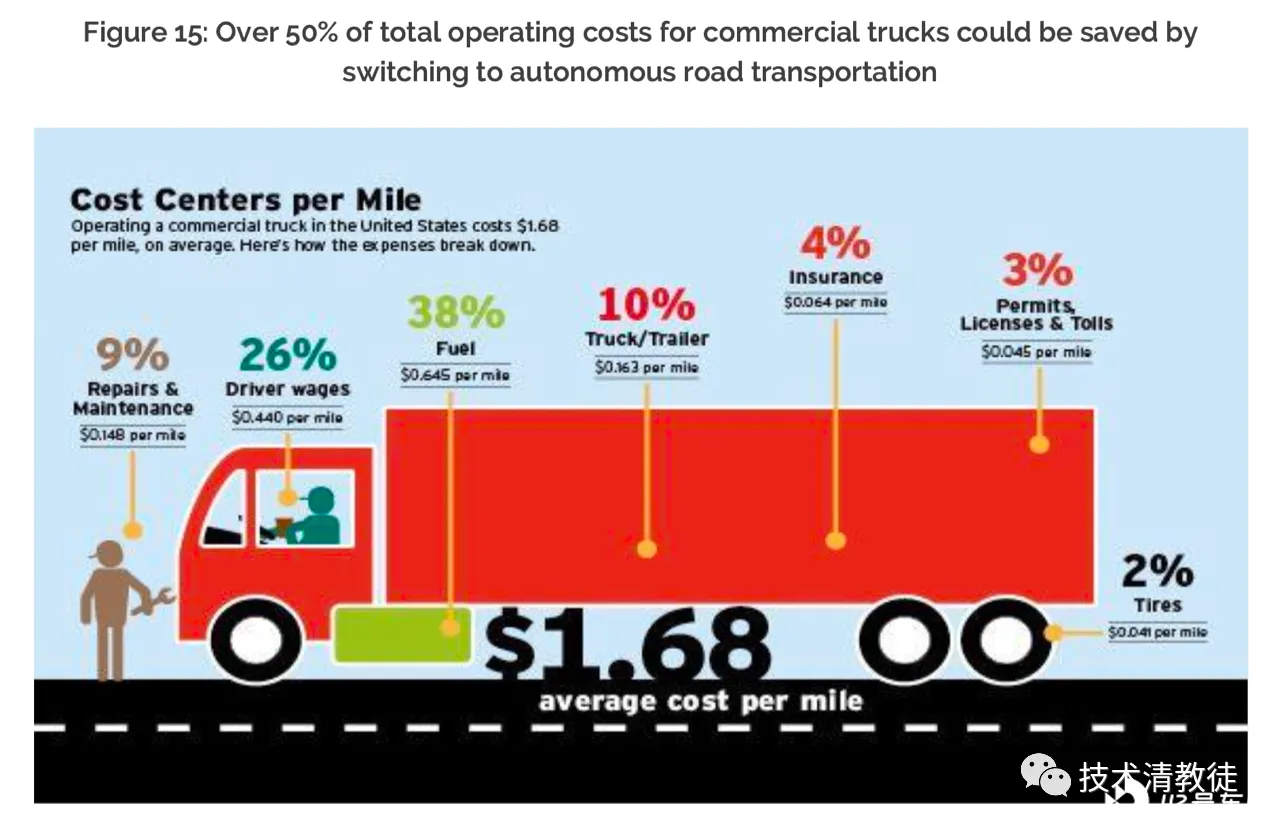
我们相信特斯拉的 FSD 和长续航电池优势可以赋予 Semi 很强的长距离运输和陆地运输的竞争力。但详细的计划特斯拉暂时没有对外公布,不过特斯拉肯定至少是这个领域里面最有竞争力的公司之一。
Holon 相信电动卡车的问世将会让运输成本大幅下降,使现有的燃油卡车司机处于成本劣势中,这也将导致他们必须加速更换成电动卡车。特别是完全自动驾驶功能问世之后,这个趋势将会势不可挡。因此,我们预计到 2040 年 Semi 的产量将逐步爬坡达到 100 万辆 / 年的水平。
(待续)