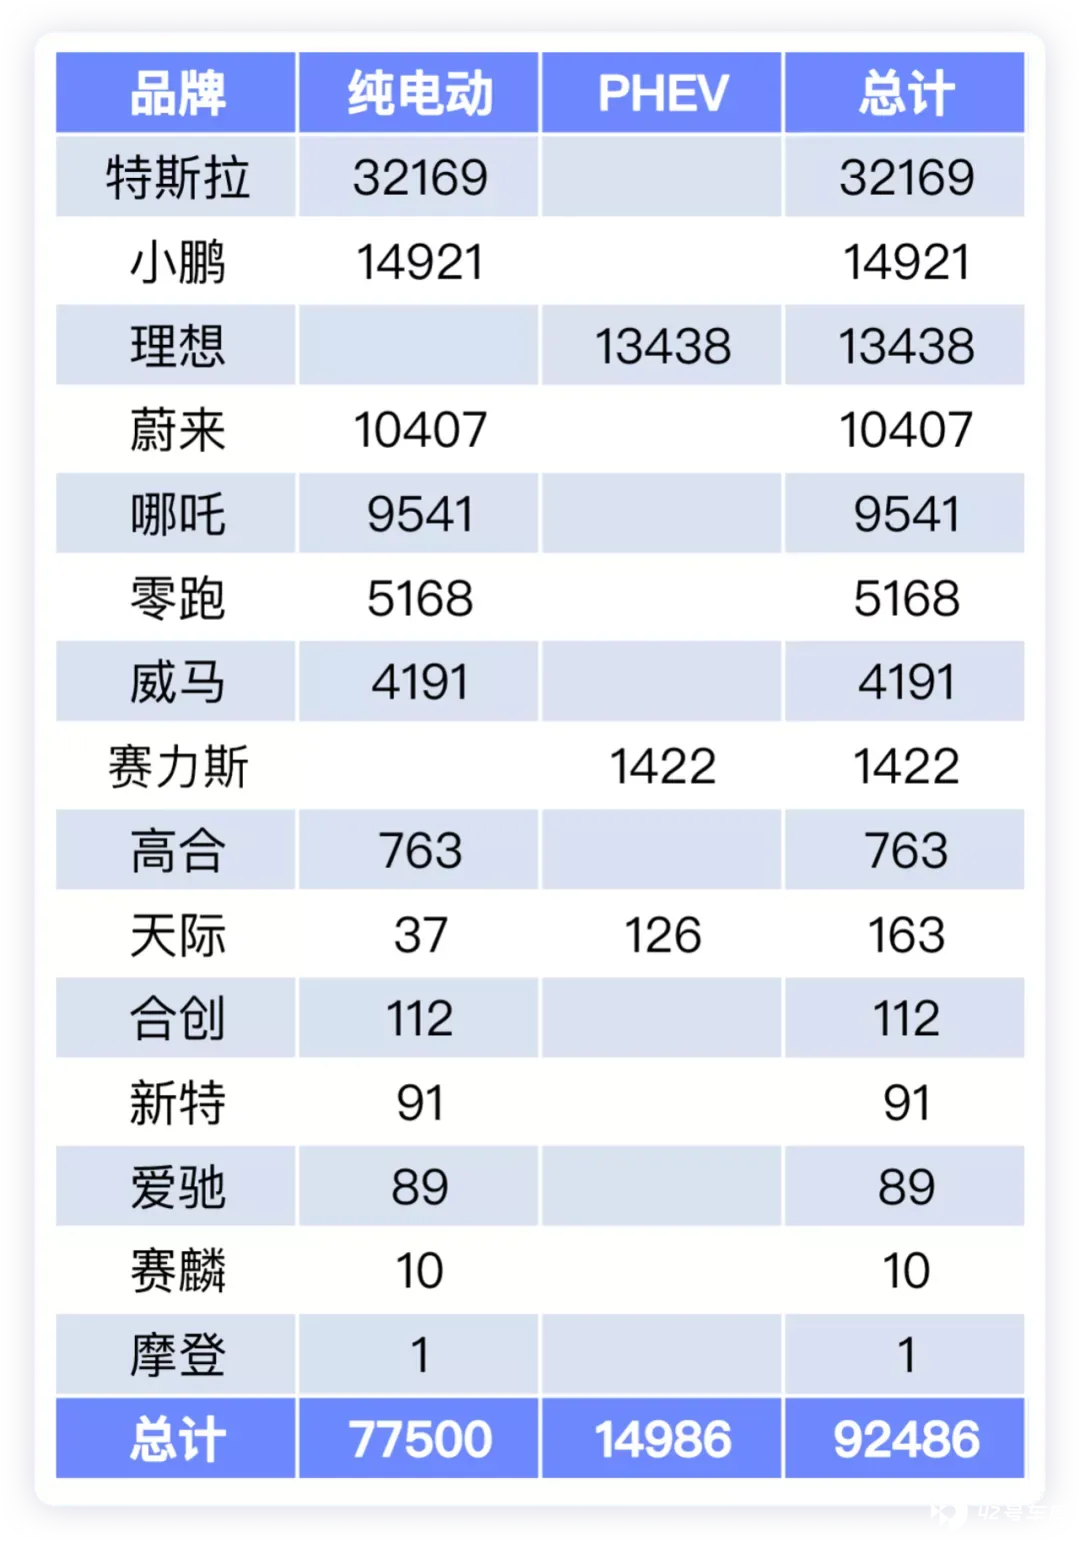
电动汽车新势力企业 —— 如果把特斯拉包含进来的话 ——11 月上险数据总共为 92486 台,其中纯电动汽车 77500 台,插电和增程总计 14986 台,大概在整个新能源市场占据了 25.2% 的市场。
其中小鹏、理想、蔚来和哪吒都超过或者接近 1 万台,而第二梯队也在蓄力,各家有各家的打法。
整体的表现
●11 月和全年的表现
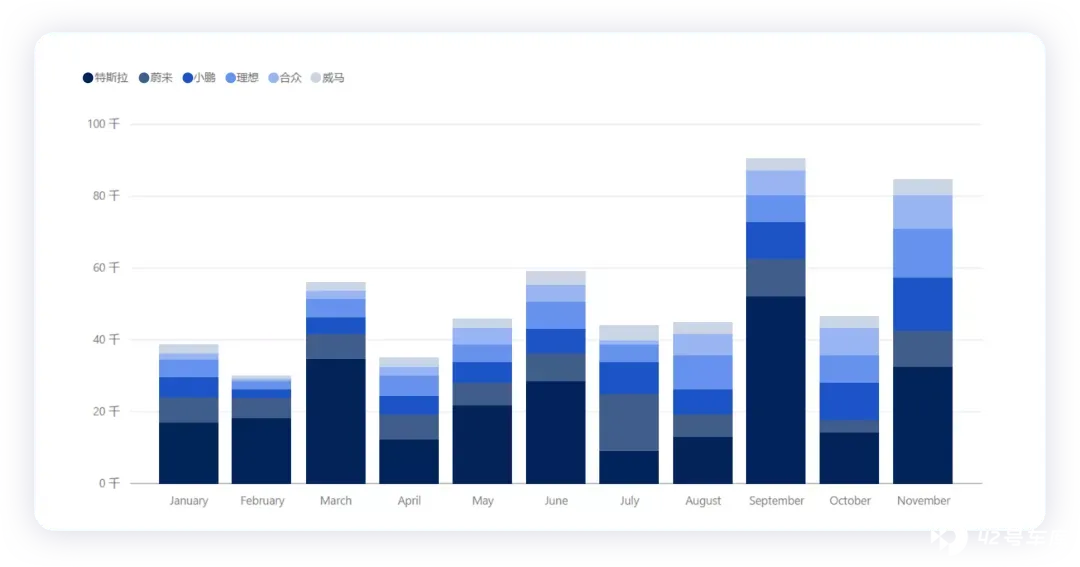
主要的新势力企业,2021 年 1-11 月的上险数据表现为:
特斯拉
11 月 32196 台,1-11 月累计 252149 台,预估 2021 年全年往 30 万
蔚来
11 月 10407 台,1-11 月累计 80384 台,预估 2021 年 9.5 万台左右
小鹏
11 月 14921 台,1-11 月累计 80374,预估下个月冲量,不知道是否能冲到 10 万台
理想
11 月 13438 台,1-11 月累计 77198 台,预估下个月能把 2021 年的量拉高到 9.2 万台
●使用性质分类
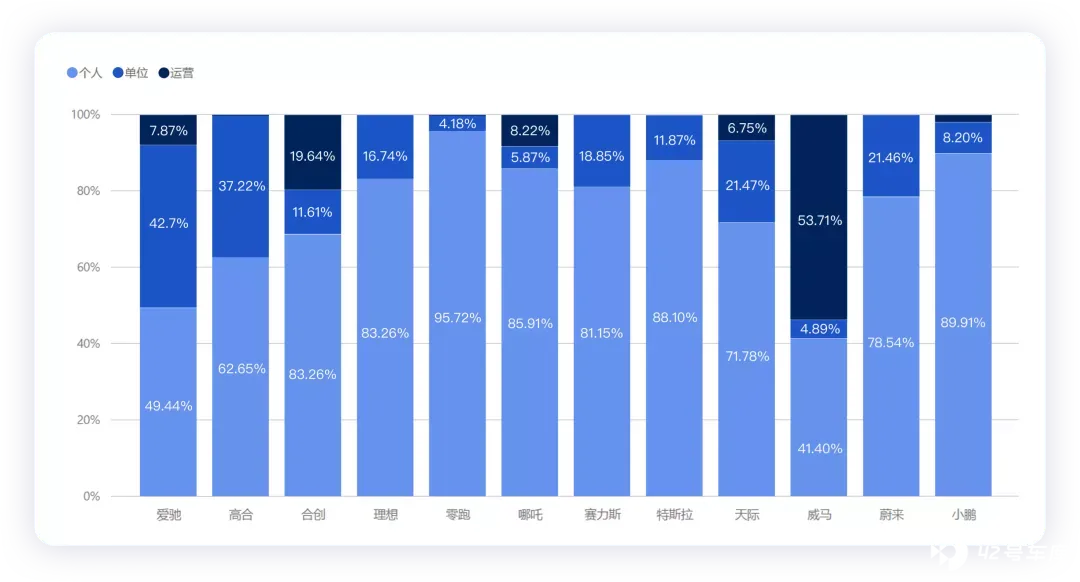
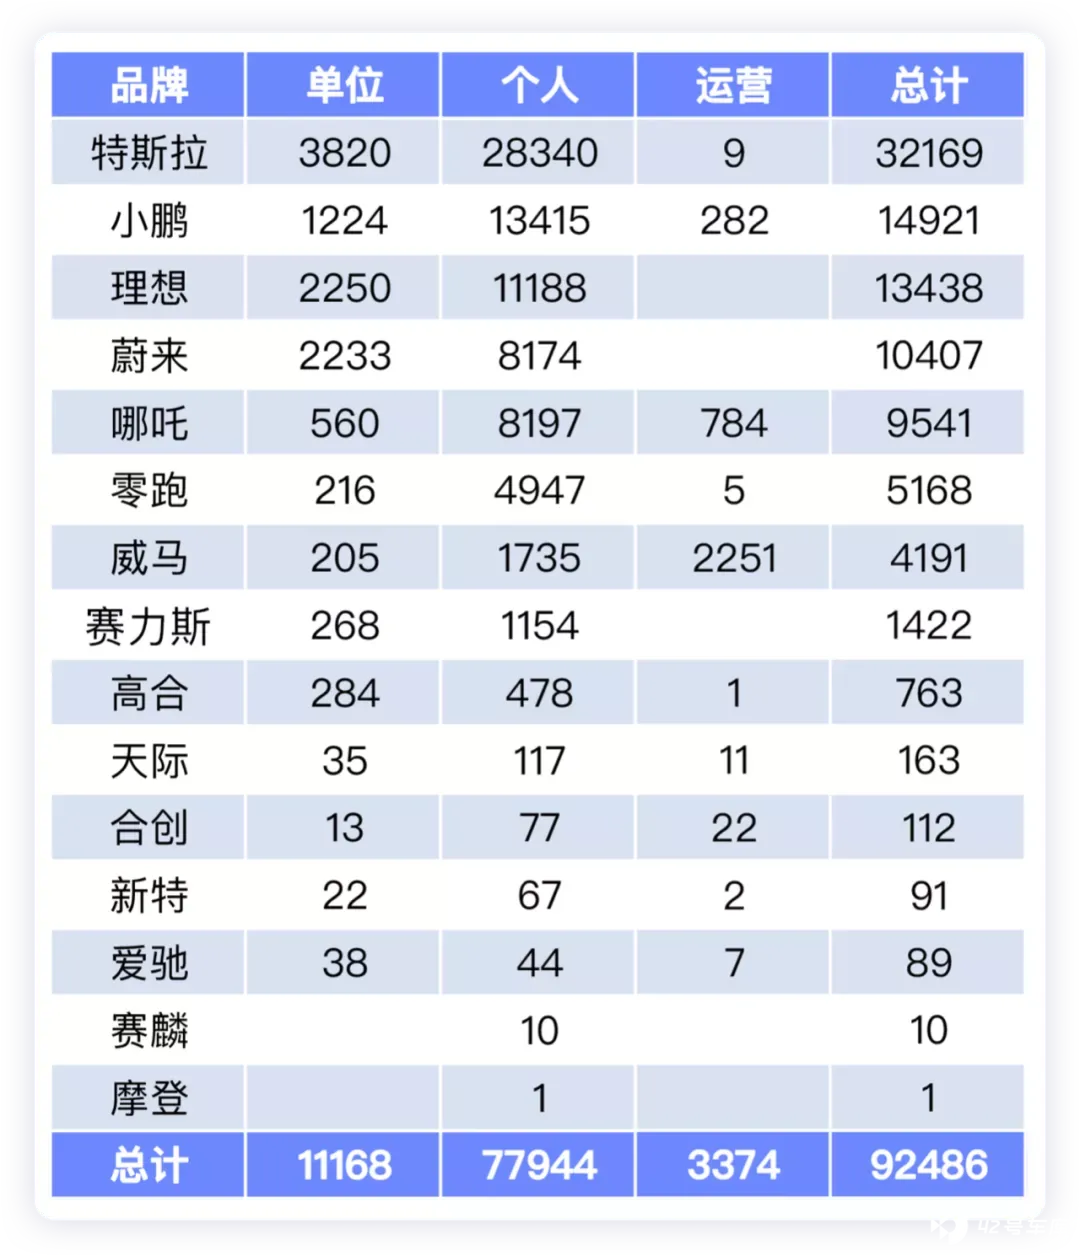
我把新造车势力的使用用途分了一下类,从绝对数量来看,运营里面威马是占比最高的(53.71%),同时,威马的个人用户比例最低;公司买得最多的是特斯拉最多(估计有些企业主把特斯拉作为公务用车了)。
●价格端分类
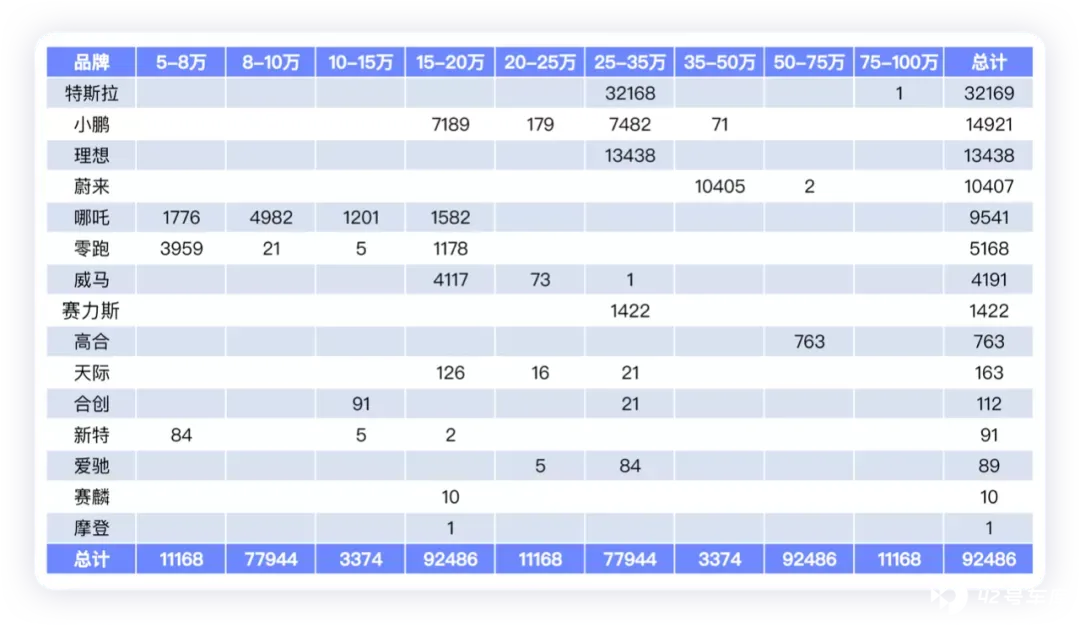
从价格端来看,我觉得新势力这一路围攻下来,特斯拉承受的压力是很大。很多家本身定位也是对标特斯拉,看谁家学得最快,可以说是摸着特斯拉过河的路径。
补贴前价格,在 25-30 万这段是各家必争之地,下一段是在 15-20 万的这段范围。
地理分类
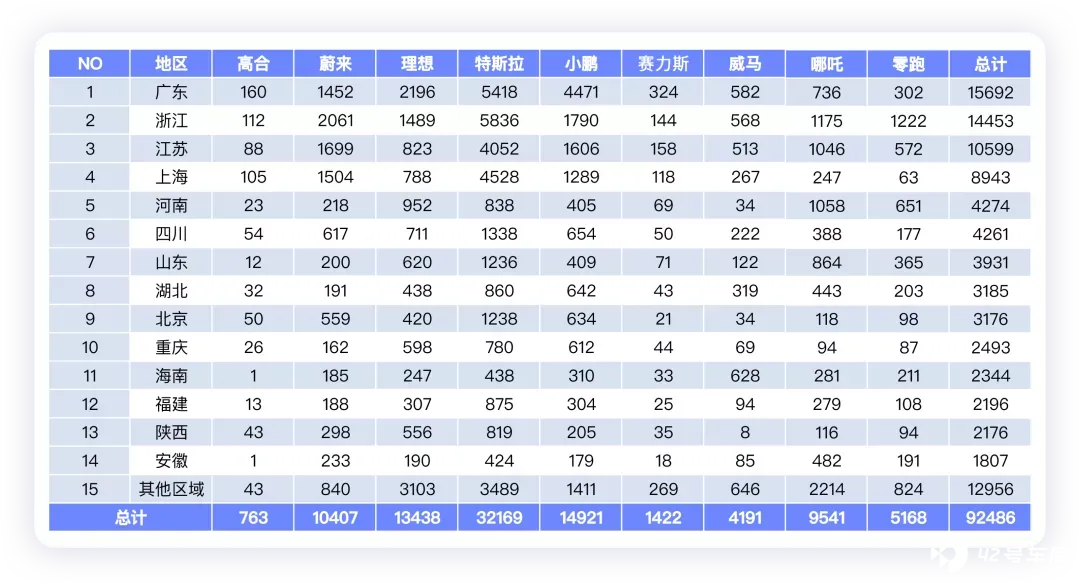
从整体来看,大部分新势力主要分布在广东、浙江、江苏、上海四个主要区域,往其他省份去的数据就要往掉下来不少。
当然,地域和具体的车型分级也有很大的关系,低价车型在河南和山东有一定的区域分布特征。
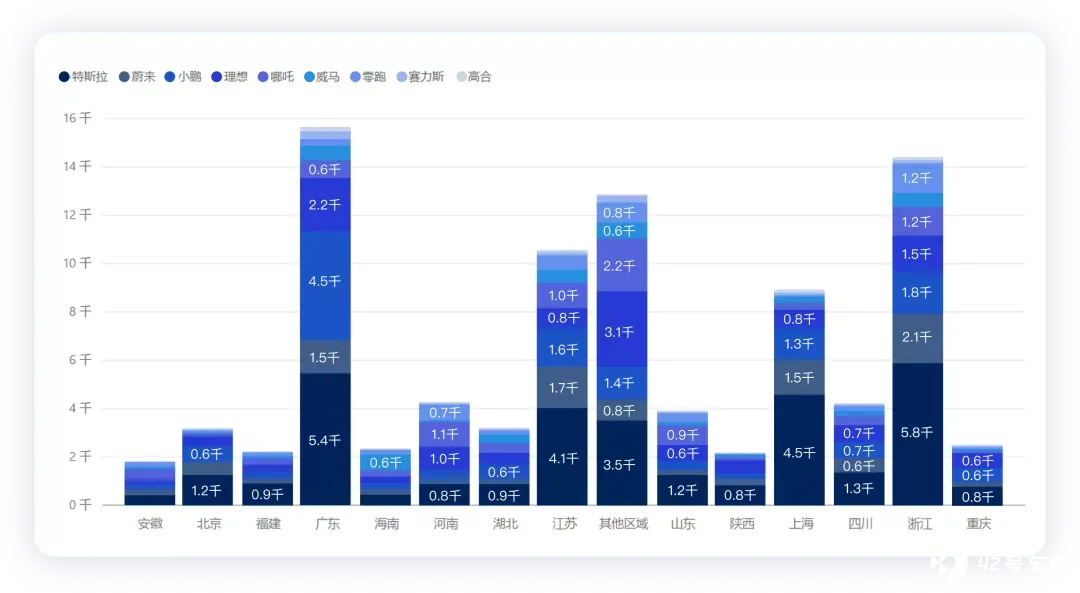
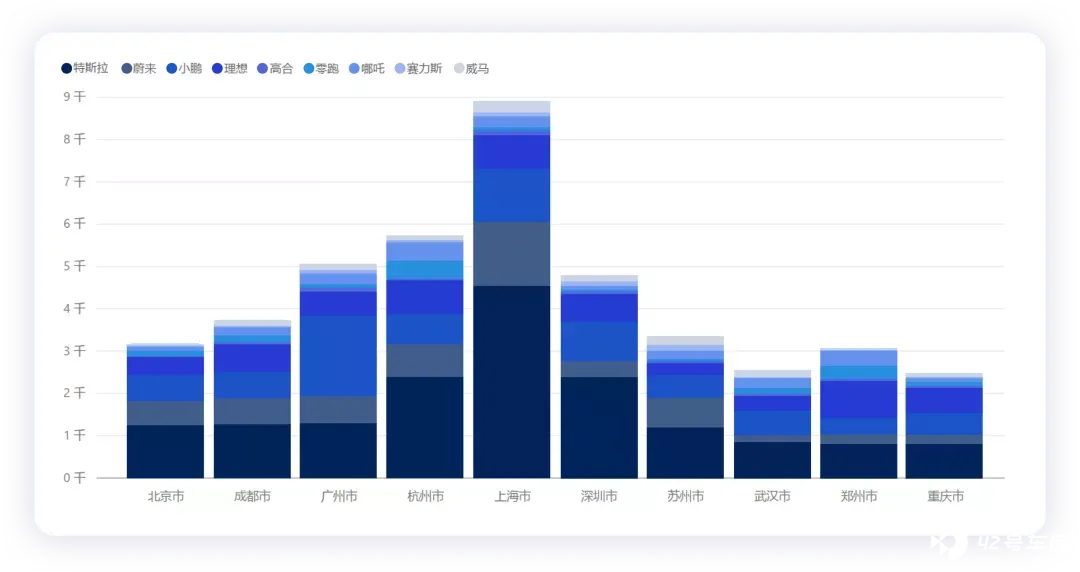
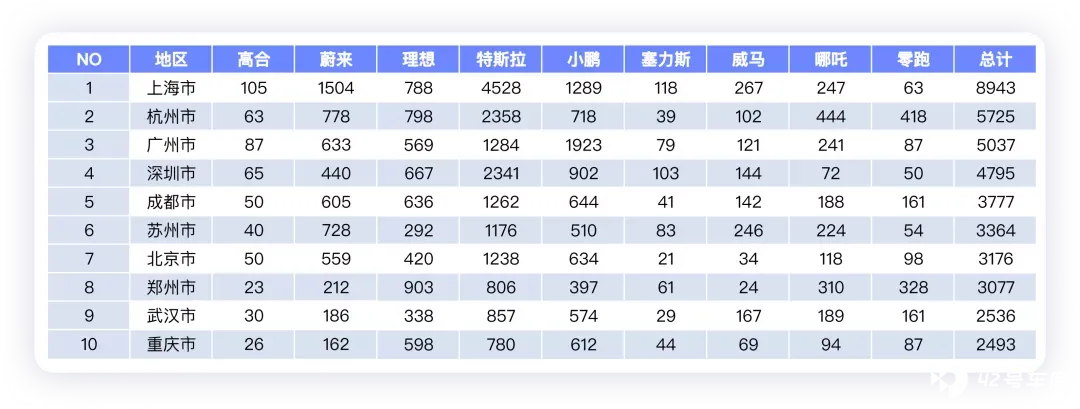
11 月,新势力表现最好的地方还是在上海:特斯拉仍然占了主导地位,接下来表现突出的还是蔚来、小鹏和理想。销量第二梯队的城市是杭州、广州和深圳。
在销量前十的城市,品牌方面,最主要还是前面几家在和特斯拉竞争中高端市场,后面的赛力斯、威马、哪吒和零跑想要赶上来,还需要很长的时间。
汽车品牌价值成长的过程,首先是必须要在大城市立下生存基地,这也是是新势力能否长期存在的最主要前提。
走农村包围城市的威马、哪吒和零跑,还需要很长的时间才能往中高端进发。
小结:我个人觉得,在沿海开放地区,特别是南方,整个对于电动汽车的消费观念变化确实在改变,对于新势力的一定程度的宽容,也为接下来几年电动汽车的发展提供了充分的空间。现在电动汽车的渗透,确实呈现出区域化分布