

出行百人会旗下媒体,关注汽车出行产业链进化
作者:Roomy
随着 10 月电池装机量数据的公布,有两家国内电池厂商成为焦点。再次拿到全球装机量第一的宁德时代,还有增速最快的蜂巢能源。
在这份全球动力电池装机量 Top 10 榜单中,中国企业独占 6 席,并且出现了明显的变化。
除了稳坐前几位的宁德时代、LG 新能源、比亚迪等供应商之外,还出现了两家新的电池制造商。分别是蜂巢能源和亿纬锂能,挤掉了力神和远景动力。从最近的装机量数据来看,最后两名一直在变化,新的中国电池企业轮番出现。
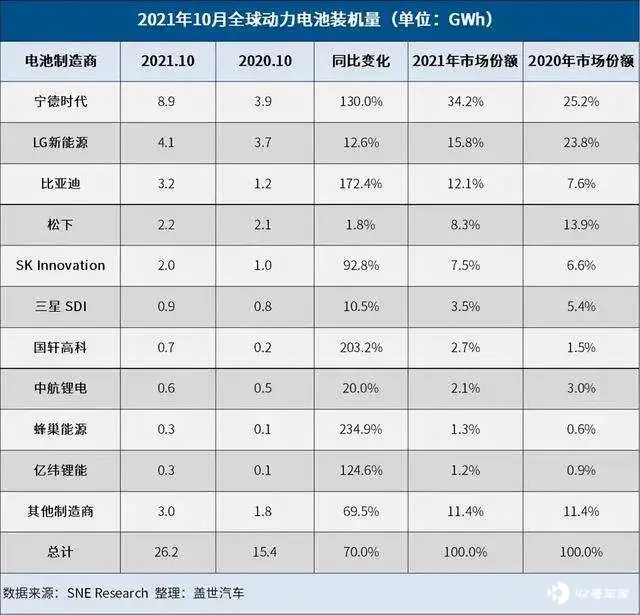
这说明两个问题。其一,中国电池企业抢占市场份额的速度正在加快,日韩电池企业的份额被挤占压缩,被挤出前三。其二,随着新能源渗透率的不断提高,缺电荒逐渐严峻,抢资源迫在眉睫。
压力集中在电池供应商身上
来看一下 10 月份装机量的具体数据,喜忧参半。
宁德时代以 8.9 GWh 的装机量和 34.2% 的市场份额,稳坐钓鱼台。LG 新能源以 4.8 GWh 的差额位列第 2,比亚迪以 172.4% 的增幅超越松下,位列第 3。国轩高科以微弱优势超越中航锂电,排在第 7 位。还有另外两家中国电池制造商,分别是蜂巢能源和亿纬锂能。
这份榜单还体现出另一个问题,部分电池商环比数据的下降。其中,宁德时代装机量环比下滑 16%,LG 下降得最为严重,环比大降 47.4%。主要是因为芯片的短缺,交车困难所致。
2021 年,被称之为新能源汽车的爆发年,11 月份各家的交付数据也说明了这一点。
小鹏以超过 1.5 万辆的成绩创下新势力单月销量纪录,理想凭一款理想 ONE,11 月份卖出 13485 辆,蔚来在 11 月份达成 10878 辆的销量成绩。还有,哪吒也站上五位数的门槛,零跑虽然没有过万,但订单量高达 1.6 万辆。
再加上传统车企的转型步伐越走越快,企图心旺盛, 交付议程逼近,没有人想落后于人。宁德时代公开表示自己一直被催货。
无论是上汽陈虹亲自到访宁德时代,还是何小鹏到处奔波寻找新的电池供应商,都在说明一件事,「如何得到充足的资源」,成了行业的新难题。
「相比遭遇‘缺芯’危机,电池供应紧张更令人忧虑。」
今年以来,由于新能源汽车产量提升,短期内动力电池产能并未出现相应增长等原因,动力电池供应趋紧,令新能源车企很紧张。
3 月初,蔚来李斌坦言:「相比芯片,今年二季度电池供应会是最大的瓶颈。」 马斯克承认电池供应是限制特斯拉产品上市的主要因素。
2020 年全球动力电池装机量 158.2GWh,动力电池对锂的需求约为 19 万吨,预计 2025 年动力电池对锂的需求将达到 107 万吨,五年时间将增长 4.6 倍以上。
还有一组预测数据,也体现了这种焦虑。行业预测称,2030 年电动车渗透率要到 40% 左右,到 2035 年,渗透率会到 50% 以上。
这些看似光鲜亮丽的数据,背后裹挟着的矛盾,正在冲破那道篱笆墙。新能源汽车的价格地带,正随着软硬件的升级,和自动驾驶技术的发展,不断降低中。
能源短缺造成的动力电池成本涨价,和新能源车型价格的下降,两种矛盾冲击之下的压力,集中在了电池供应商的身上。
从今年的情况来看,动力电池上下游的价格都出现了明显的上涨波动。但是,动力电池的交付价格,没有出现太大的变化。锂电池产业链价格上涨的压力,几乎都被消纳在电池制造环节。
换言之,电池企业消化了绝大部分压力。但要知道的是,这绝非宁德时代、国轩高科等制造商愿意主动承担的。有被迫而为之的意思。
当然,动力电池的价格并非没有上涨。不过,对于电池的涨价,整车厂表示理解,但短期内无法接受大幅涨价。
这就造成了更严重的 「内卷」。
电池制造商和车企之间属于深度绑定,在有限的资源之下,供货给一家的时候,另一家可能就得不到电池的供应。此前便有言论称,「小鹏抢货,是抢不过上汽的」。
从装机量和销量数据对比,也能窥探到一些逻辑。头部企业更容易得到资源,加速了新一轮的造车企业的优胜劣汰。供应链的难题,再次成为制造业企业宿命中的博弈。
在国内市场份额已经提升至 50% 以上的宁德时代,也在各方面博弈。通过扩张,一定程度上解决了锂电池材料涨价的问题,但相对而来的是毛利率的下滑。今年上半年,宁德时代动力电池系统毛利率为 23%,同比下滑 3.5%,环比下降 3.56%。
所以,这份装机量的榜单数据,对电池制造商而言,喜忧参半。光靠电池制造商扩张,来压制动力电池价格的上涨,显然不能长久。
「需要产业链齐心合力」
在新能源销量大涨的背后,是动力电池成本的涨价,已是无法回避的现实。
在过去一年,几乎所有与锂电池制造相关的原材料、配件都已经大幅度涨价,包括碳酸锂、六氟磷酸锂、金属钴、镍、负极石墨材料等等。
「现在价格一天一变,一线大厂直接封盘不报价了。」 一位磷酸铁锂材料企业高层透露。
目前,产业链的上下游,态度都相对保持一致。由于原材料动辄一个月涨个三到五成,现在基本不敢接大额的订单,原因很简单,就怕交付的时候 「卖多少,亏多少」。
这又和蓬勃发展的新能源市场形成了掣肘。
看一些简单的数据,碳酸锂的价格已经从 8 月初 10 万元 / 吨,涨到了 10 月底的 20 万元 / 吨,钴酸锂价格上涨了一倍多,电解液价格上涨也超过 150%…… 各原材料的价格一路走高。
随之而来的是,电池制造商毛利率的下滑,也成为资本市场的新一轮担忧。曾毓群就曾怒斥:「如果谁在我们这儿拼命乱涨价,我们会把他们排除在外!」
这是占据市场份额 50% 带来的底气,不过,宁德时代的挑战,仍旧来自四面八方。
目前最为紧迫的是,坐稳全球装机量第一,掌握着国内市场 5 成以上的市场份额,意味着国内各种类型的锂电池材料有一半要卖给宁德时代。对于电动车价格的稳定,宁德时代有着不可推卸的责任。
所以,不得不加快扩张的步伐,这也为宁德时代与赣锋锂业在海外抢锂大战埋下伏笔。
「5 到 10 年之后,目前用于生产锂离子电池的原材料就会被消耗殆尽。」2019 年诺贝尔化学奖得主斯坦利・惠廷厄姆说。
业内专家表示,「消耗殆尽」 主要可能是指钴资源,「锂电池里面还有镍和钴,目前供应就很紧张。」
美国地质调查局也有一组数据。2020 年全球镍资源储量约 8900 万吨,以 2020 年全球镍矿产量 250 万吨计算,可采年限在 35 年左右。不过,未来 5 年全球钴资源将持续短缺。
镍资源有限,钴单价过高,供应链的涨价幅度和频次,已经超出了电池企业的承受能力。「现在订单非常饱和,不是我们不想交货。」 再加上价格不定时上涨,又进一步限制了交货的节奏。
目前,包括中航锂电、比亚迪等动力电池企业,释放出产能供不应求的信息。以宁德时代、中航锂电、比亚迪为代表的竞争者,正在影响着产业链的供需关系。
虽然,前 10 名电池制造商的市场份额为 88.5%,但其中,77.8% 的市场份额被前五名企业占据。前五名分别是宁德时代、LG 新能源、比亚迪、松下、SK Innovation……
一位业内人士表示,「需要电池厂商带动产业链上下游齐心合力」。
此前,比亚迪计划将电池价格上调至少 20%,就曾遭受到了一些批判。
锂矿赛道越来越 「卷」
从这份装机量的榜单里,还能看出另一个问题。掌握资源的多少,为未来市场的竞争格局埋下了伏笔。
在宁德时代利润下滑的 2021 年上半年,赣锋锂业归母净利润同比暴增 805.29%,也能说明锂矿赛道变得越来越 「卷」。
目前,包括宁德时代在内的各大电池制造商,除了布局 「高镍」、「无钴」,减少对稀缺资源的依赖之外,还掀起了 「抢矿之战」。
此前,宁德时代与赣锋锂业竞购千禧锂业的拉锯战,就将 「抢矿之战」 拉到了一个小高潮。都有志在必得的坚持,主要是因为千禧锂业拥有两个阿根廷盐湖项目。
赣锋锂业 4 亿美元截胡,宁德时代赚 1000 万美元离场,成为这场海外抢锂的终局。不过,
资源为王的时代,为了锁定上游,宁德时代没有止步。
当然,不止步的绝非仅有宁德时代。在全球锂矿争夺剑拔弩张的当下,玩家们都在加速抢占赛道,甚至都还有了同一个目的地,扎堆宜春。
这座突然被勃勃野心占据的城市,成了一面折射行业格局走势的镜子。与此同时,速度和规模,开始成为这座城市的标签之一。
4 月,赣锋锂业与宜春经开区签署了投资协议,基于赣锋锂业在宜春建有的全球最大的金属锂生产基地,投资 22 亿元。
5 月,国轩高科锂电新能源产业项目在宜春开工建设,总投资 115 亿元,从首次考察到洽谈、从签约到正式开工,只用了 123 天。
10 月,宁德时代在江西宜春投资建设新型锂电池生产制造基地项目,总投资不超过 135 亿元……
抢矿,成为电池制造商的头等大事。
宜昌这座安静的城市,被突如其来的新能源热浪席卷。有人担心,激进式的扩张,会不会像江西上饶那般,留下诸多后遗症,狠狠地给行业上一课?
这种担心,并不响亮,亦如当初造车新势力的扩张那般,淹没在了浪潮里。
我们不得不先弄清楚一个问题,为何抢锂矿?
赣锋锂业曾表示,从总储量来看,锂资源至少还可以使用四十到六十年,「十年内枯竭」 几乎不可能。但是,受限于扩产步伐,供应跟不上电池生产规模的扩张速度。
由于开发成本过高,本土锂盐生产商热情不高。过去多年,中国锂矿的对外依存度约为 75%。比如,澳大利亚的锂矿生产,已占全球生产量约 6 成。
新能源的产业链条,终究是全球化的,对比在国际化布局上,已经算是捷足先登的日韩动力电池厂商,国内电池供应商的前景谈不上乐观。
再加上,加工碳酸锂和氢氧化锂的利润接近 40%,对于整个动力电池链条来说,这是远超想象的高利润。作为电池制造商来说,掌握一些锂矿开采,布局上游,又是迫在眉睫。
但也有两大难点,提升锂矿产能不是一蹴而就,以及无法改变资源越用越少的现实。所以,未来两三年内,资源紧张,无法有效缓解。
「这是行业的长痛」,某车企高管表示。
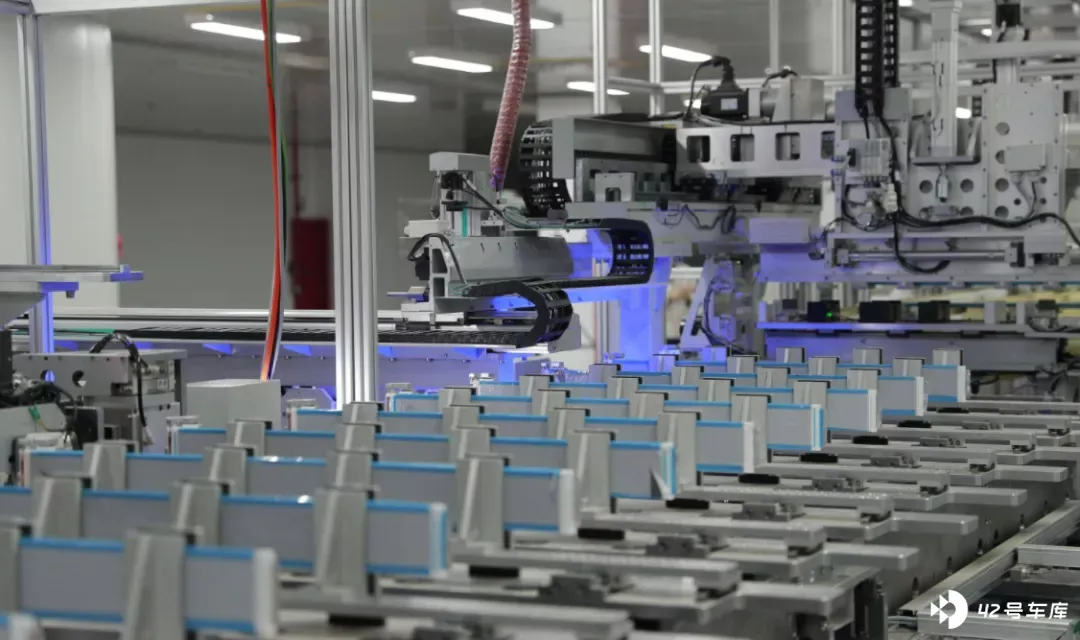
再加上,有些整车企业已经筹备自建工厂。两层原因,不仅能够避免因为电池产能不够而导致卡住脖子的问题,同时避免被电池厂提价带来经济的损失。
为了不被 「卡脖子」,这场匆忙的扩张战役,已经蔓延到产业链的全部。
虽然,车企自建电池工厂并不会成为电池生产商的直接竞争者,但供应链的主动权,或许会在未来的某一刻,被改变。
这或许,是以宁德时代为首的电池制造商,不愿意看到的。






