

在分析月度数据的时候,我大概把我掌握的数据整理一下,我觉得 2021 年磷酸铁锂实现在产量上对三元的大幅度的超越,装机量上也是,2022 年动力电池路线会出现分化。
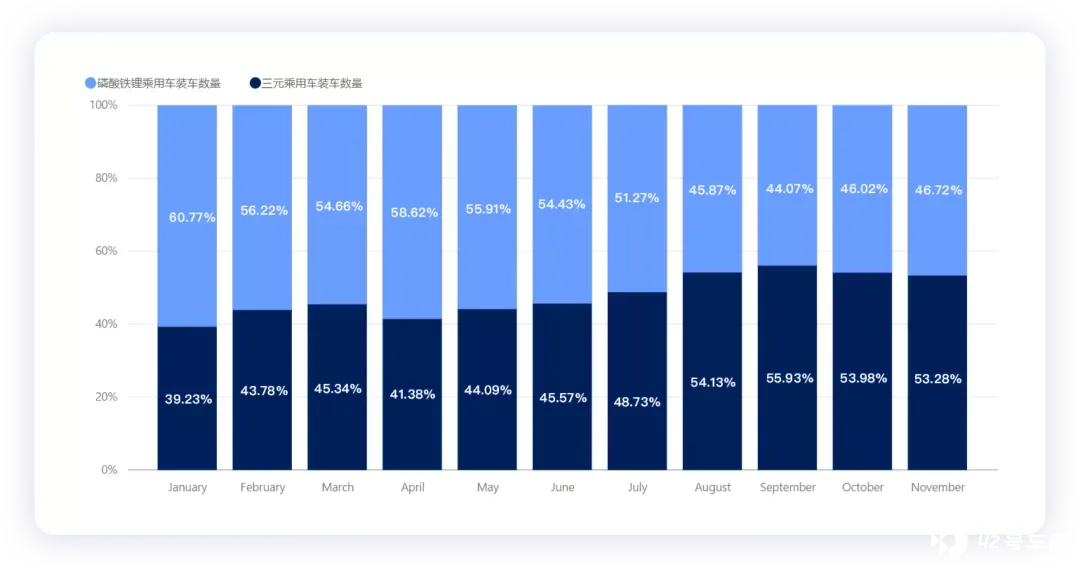
我个人估计,按照整个成本结构来看,磷酸铁锂在总量会持续国内有压倒性优势,而且在乘用车里面可能从目前的 45% 左右进一步上探到 70%。
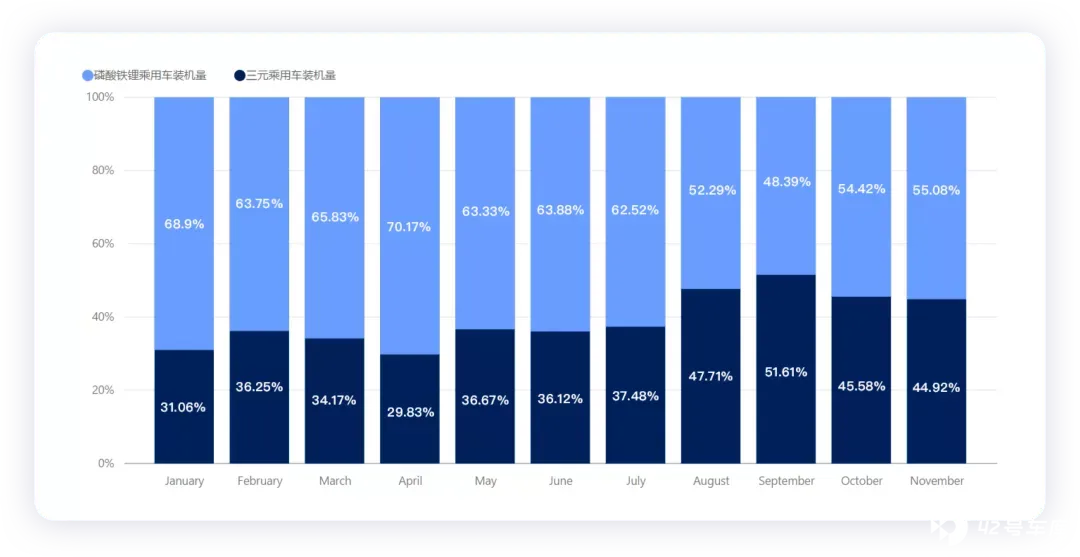
也就是说,磷酸铁锂会覆盖 600 公里以下的车辆,A00 级别的装车辆的数字会持续稳步提高。从绝对车辆的数量来看,可能会升到 75% 甚至是 80%。
铁锂和三元在不同领域的应用
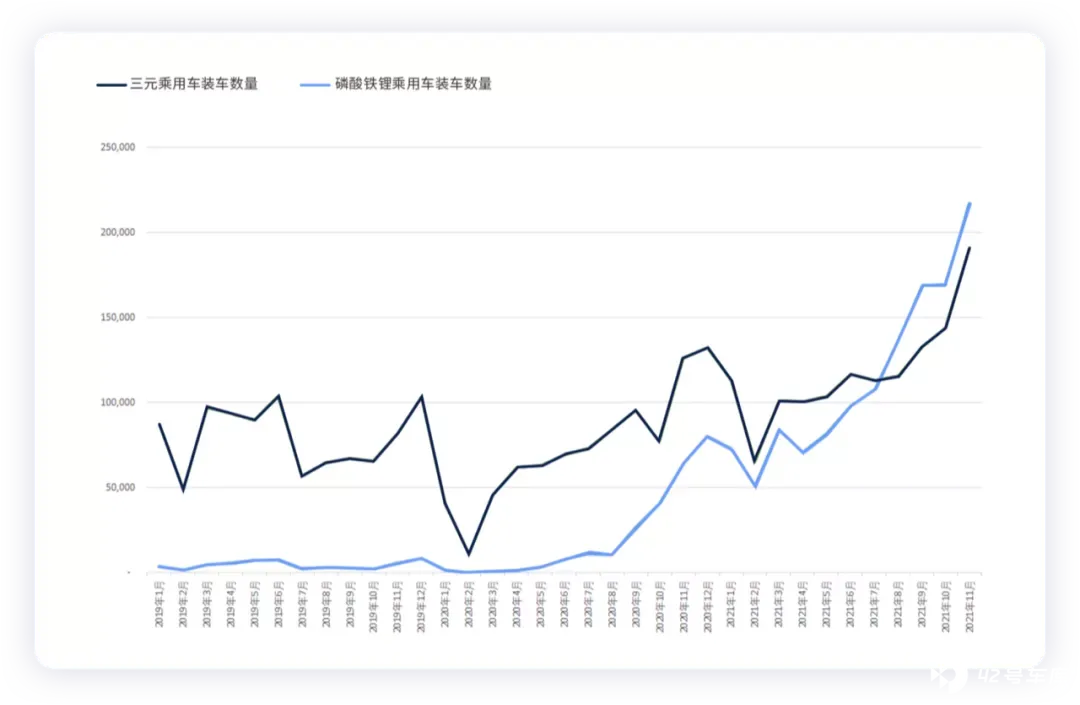
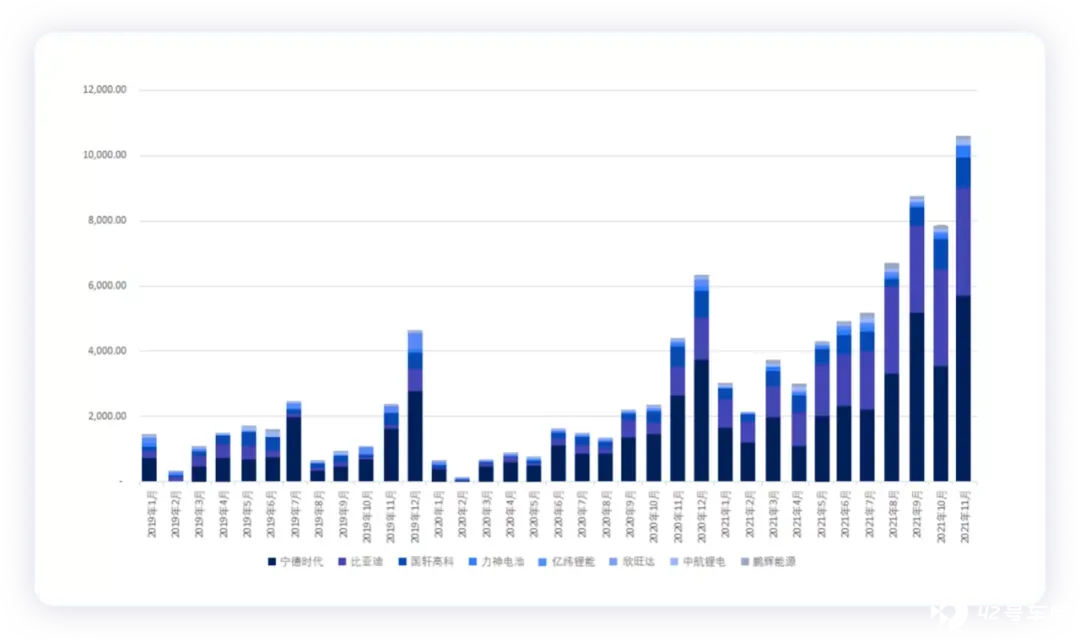
如下图所示,11 月份磷酸铁锂在乘用车里面的装机量达到了 7.99GWh,装车数达到了 21.74 万台;而对应的三元装机量为 9.8GWh 和 19 万台,我们看到从装车数量来看,8 月份实现数量的超越;9 月份实现安装 Wh 的超越随后又被超越回来(其实这只是特斯拉在国内和出口的差异),本质上中国的磷酸铁锂在车上的应用已经完全超过了三元。
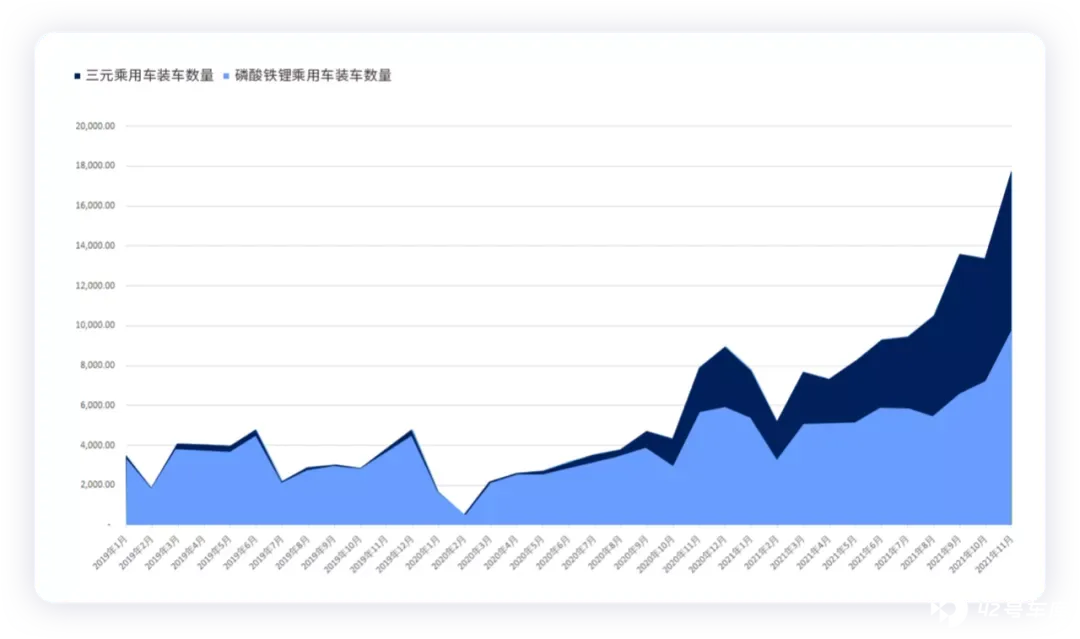
肉眼可见的,比亚迪的磷酸铁锂在快速的靠近宁德时代的量,在 11 月磷酸铁锂中:
●宁德时代:
装车辆 9.6 万台,装机 5.7GWh(国内)
●比亚迪:
装车辆 8.26 万台,装机 3.32GWh
●国轩高科:
装车辆 3.27 万台,装机 935MWh
中航锂电也在持续加大铁锂的装车辆,11 月装车 7.6K,装机的磷酸铁锂为 169MWh,我们确实能看到整个赛道进入越来越内卷的状态。
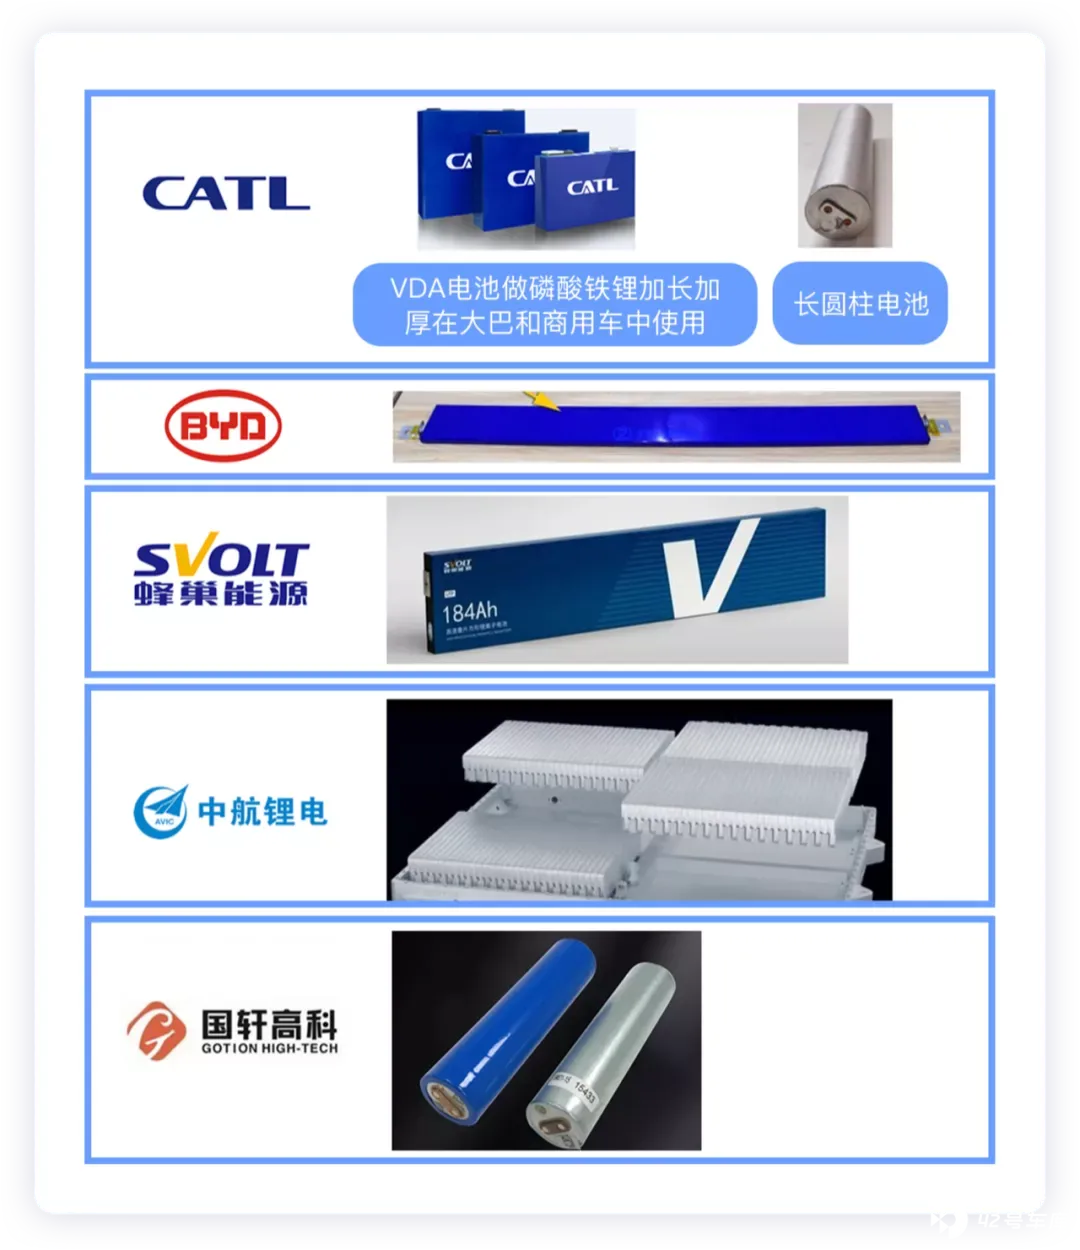
不同的电池企业对于三元路线,可能围绕 4680 圆柱路线实现飞跃;而磷酸铁锂则成了正面战场决战的区域,成为几家上产能最大的分化。
●宁德时代:
铁锂围绕原有的 VDA 尺寸和 590 电芯规格延伸,长圆柱的电芯适配小能量应用。
●比亚迪:
长 EV 刀片电芯(1 代和第二代)PHEV 的刀片模组电池,All in 磷酸铁锂。
●国轩:
圆柱磷酸铁锂方案。
●蜂巢能源:
全系短刀片技术路线,L600 EV 应用 L400PHEV 应用。
●中航锂电:
中航锂电的 One Stop。
●亿纬锂能:
方壳大铁锂 + 圆柱铁锂。
宁德时代的走法
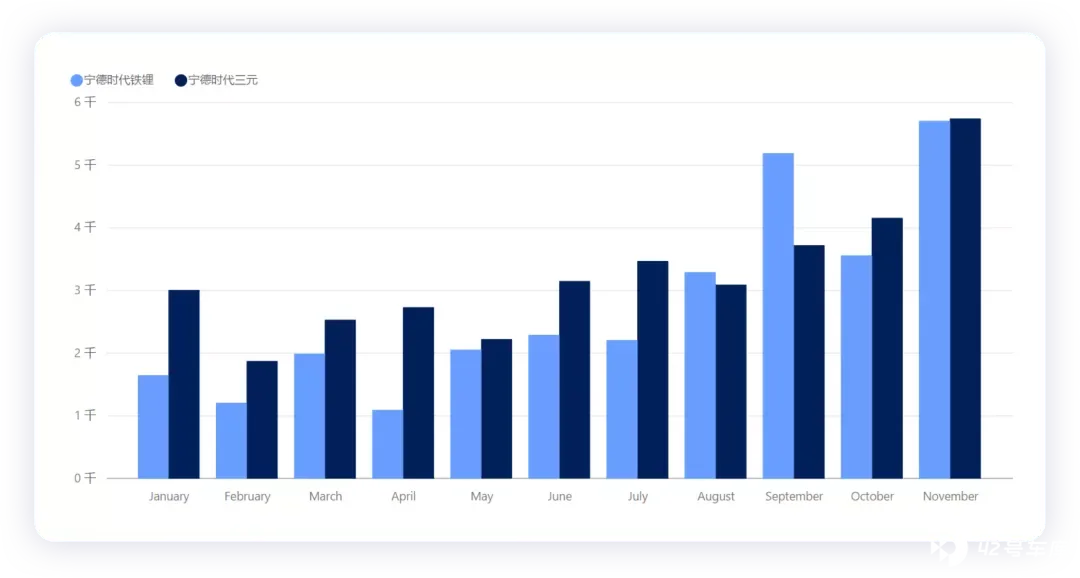
宁德时代由于在客车和商用车有了很好的基础,总体来看铁锂在逐步超过三元的用量,特别是 9 月份特斯拉在国内大量销售的时候,其实宁德时代的重心已经开始逐步转向铁锂了,2021 年宁德时代磷酸铁锂装机 30.2GWh 比三元的 35.7GWh 稍微少了一点点。
预计明年国内宁德时代的磷酸铁锂会大幅超过自己的三元电池,整个发展重心也变化了。
也就是说,如果全国的电池企业都在磷酸铁锂和宁德老大哥进行内卷,这场门槛较低的二线电池企业生存战役就特别值得期待。
小结:我觉得中国把磷酸铁锂的特性发挥出来是好事情,特别是在长短刀片使用叠片技术充分发挥体积能量密度优势以后,在 2017 年之前没打完的铁锂战役会继续在 2022 年打起来,卷啊卷!






