

特约作者:朱玉龙
三元电池和磷酸铁锂的走势日益分化。
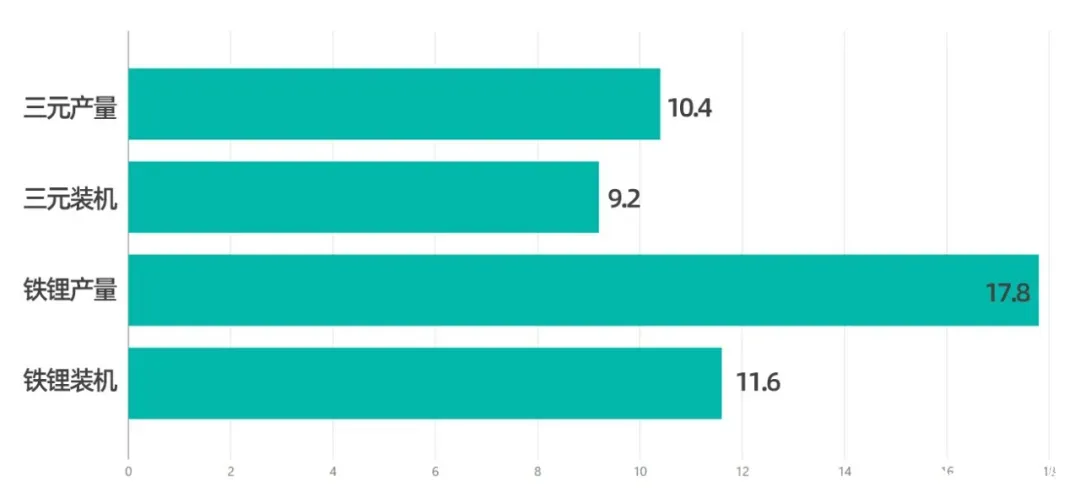
11 月,动力电池总产量 28.2GWh,磷酸铁锂电池产量 17.8GWh,占比 63.0%;三元电池产量 10.4GWh,占比 36.8%。磷酸铁锂和三元同比增速分别为 229.2% vs 42.6%。
我在分析完本月市场之后,将重点探讨下一步,各企业磷酸铁锂技术不同封装路线的选择。
2021 年是电池行业来说有好有坏。
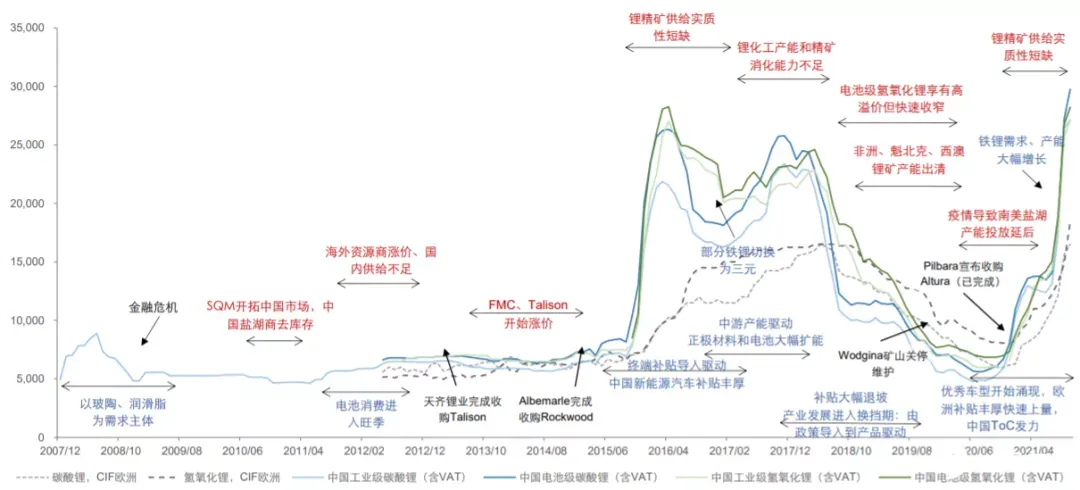
2021 年 1-11 月总产量为 188.1GWh,同比累计增长 175.5%,这么高的增长速度对上游原材料产生了一个拉动,使得产品的价格快速上升。这个事实上造成了上游原料的紧缺和价格上涨,也注定明年小电池企业需要大量资金购买上游材料,并在处理下游价格时面临困难。
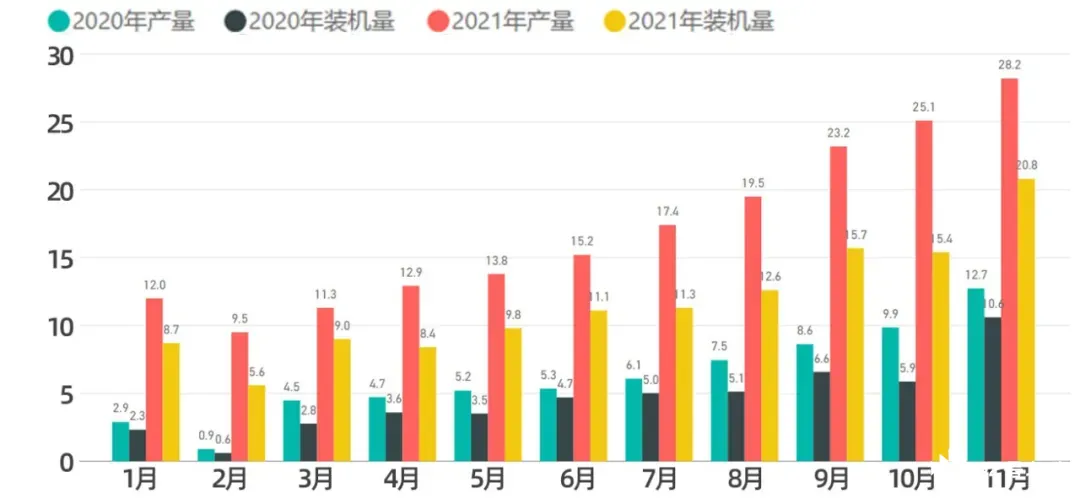
动力电池总体产量、装机量
11 月份动力电池产量共计 28.2GWh,同比增长 121.8%,环比增长 12.4%;动力电池装车量 20.8GWh,同比上升 96.2%,环比上升 35.1%。
从整体的动力产量爬坡的情况,能够清晰的看到动力电池产业的火爆。
在这里我们把数据通过产量和装机量分解来看:
动力电池产量方面为 28.2GWh,三元电池产量 10.4GWh,占比 36.8%,同比增长 42.6%,环比增长 12.9%;
磷酸铁锂电池产量 17.8GWh,占比 63.0%,同比增长 229.2%,环比增长 12.0%;
动力电池装车量 20.8GWh,三元电池装车 9.2GWh,同比上升 57.7%, 环比上升 32.5%;磷酸铁锂电池装车 11.6GWh,同比上升 145.3%,环比增长 37.2%。
从这些数据系统性来看,目前磷酸铁锂出口这部分相对较少,主要是随着特斯拉整车出口,所以从这个数据可以反映出,后续 2022 年三元装机量是到顶了,在需求快速增长阶段产量并没有快速增长的趋势;而磷酸铁锂的数据还在持续往上涨。
这个差值能前瞻性反应后续几个月的装机量的预测。
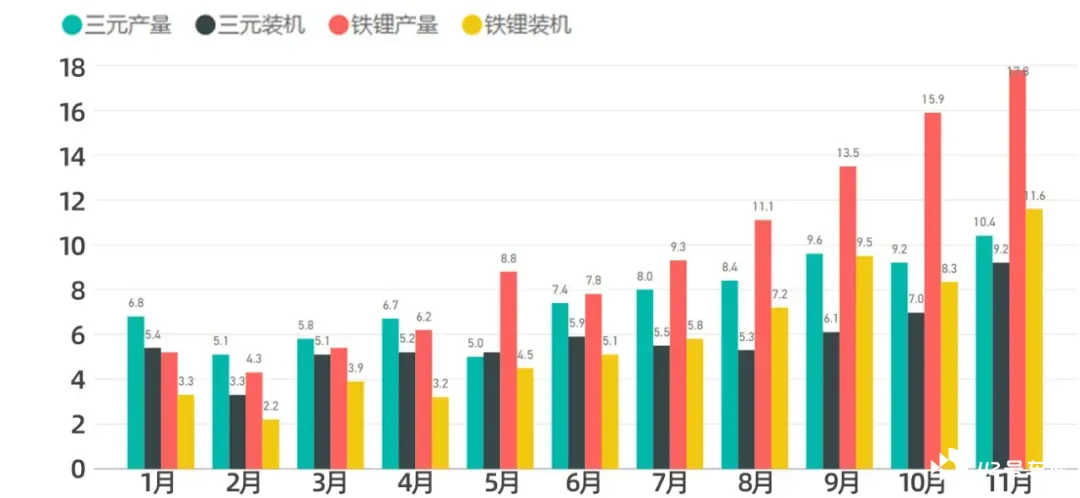
如果从月度数据来看,则更能反应这种磷酸铁锂需求井喷的情况,如果我们把特斯拉出口部分的扰动(出口 1.5-4 万台左右,60kWh,波动约 900MWh-2.4GWh),磷酸铁锂的实际装车量也在快速提升。
从总体数据来看,1-11 月动力电池产量累计 188.1GWh,同比累计增长 175.5%。
三元电池产量累计 82.4GWh,占比 43.8%,同比累计增长 106.1%;磷酸铁锂电池产量累计 105.3GWh,占比 56.0%,同比累计增长 275.7%。
1-11 月动力电池装车量累计 128.3GWh,同比累计上升 153.1%。三元电池装车量累计 63.3GWh,占比 49.3%,同比累计上升 92.5%;磷酸铁锂电池装车量累计 64.8GWh,占比 50.5%,同比累计上升 270.3%。
从这里来看,产量中磷酸铁锂的占比是优先反应市场变化的。从这个方面来看,2022 年铁锂的占比能够让整体乘用车的占有率提升到 70%,甚至往 80% 走。
动力电池装机分布
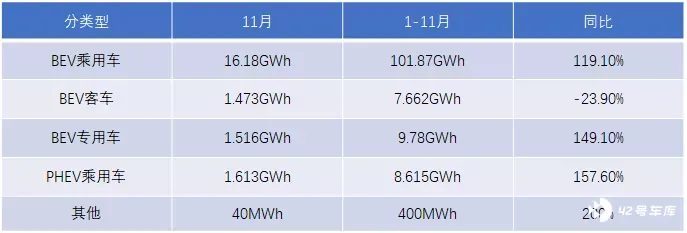
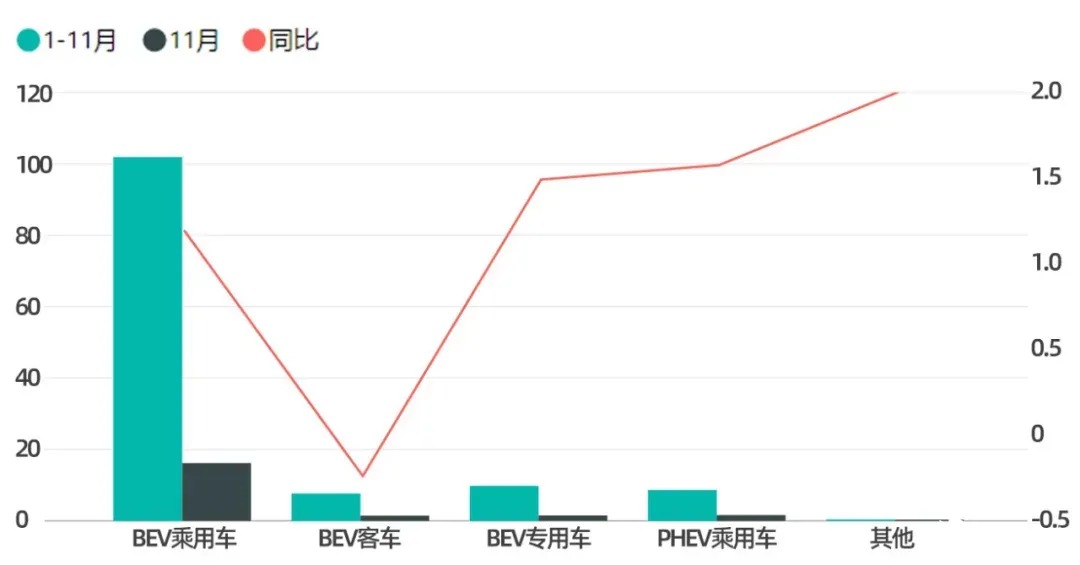
从 11 月和 1-11 月两个图表来看整体的使用情况,11 月份最大的用量还是去了纯电动乘用车,装机量 16.18GWh,占比 77.7%;随着插电混动的放量,电池的用量在 11 月份也达到了 1.613GWh,充分反映了这个细分市场的增速,环比也保持了 47.7% 的增速。
从这里面来看,传统全部使用磷酸铁锂电池的客车市场只有 7.662GWh,大量的磷酸铁锂将来是被用到乘用车市场里面的。
磷酸铁锂 「八仙过海」
目前磷酸铁锂已经成为主流的设计趋势,目前主要的电池企业做磷酸铁锂的封装形式如下:
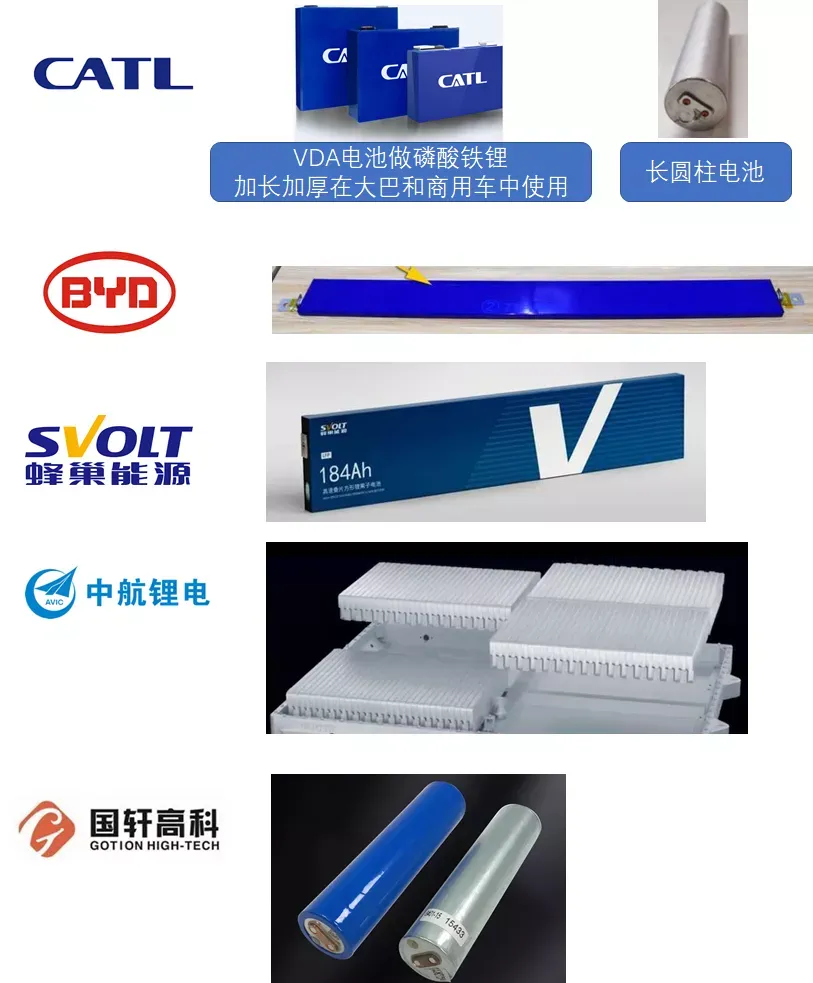
宁德时代:主要走两条路线,在乘用车里面沿用原有的 VDA 148 宽度、220 宽度和特斯拉定制宽度的;然后通过电动自行车需求里面长圆柱的电芯来做 A00 级别的车辆。这两条路线,前者是复用了所有的产线,后者是往低容量进行兼容,降低产线投资。
比亚迪:不管是 EV 刀片的电池和 PHEV 的刀片模组电池,比亚迪目前 All in 磷酸铁锂的中国电池企业,从乘用车的封装形势来看,刀片电池以叠片技术为中心,然后以方壳封装的形式(可能内部采用一些铝塑膜)来进行封装。
国轩:国轩是很早就开始在圆柱磷酸铁锂做低成本电池方案,这种技术路线最大的挑战在于质量的稳定性,因为单个磷酸铁锂做成 15Ah 的逻辑,对于电池厂本身的质量体系特别是焊接方面提出了挑战。如果磷酸铁锂在漏液这个环节上没有解决好,其实安全性也很难得到保证。
蜂巢能源:最近一次蜂巢电池日,他们推出了全系往短刀片切换的技术路线。我觉得这种长度的设计,一方面增加了应用的普适性,也是兼顾现在的技术工艺。这条路径能够在产品能量密度和产出率方面有一些突破。
中航锂电:中航锂电的 One Stop 电池,也是从原有的 VDA 路线切换到叠片的刀片模式,也就是原有三家做方壳电池的企业都从 VDA 下船,转入方壳叠片工艺。
我想 2022 年随着磷酸铁锂的白热化竞争,这几家磷酸铁锂的企业将展开非常激烈的竞争,当然宁德时代的优势还很大。从 2021 年弗迪电池的突破来看,2022 年会有一些变化,特别是很多汽车企业也开始全面采用磷酸铁锂,对于在中镍三元具备决定性优势的宁德时代影响还是客观存在的。
小结:动力电池在 2022 年会继续分化出来高镍和磷酸铁锂两条道路。2022 年我们将看到绝大部分企业都会把磷酸铁锂的占比提高。这是由于当前的成本结构决定的,也会让国内一线和二线电池企业在材料体系上的差距缩小。而之前宁德时代和其他电池企业最大的差距,就在电化学体系上面。
参考文献:
锂想系列 22:欧洲锂资源战略的里程 碑 — 法国埃赫曼重启阿根廷盐湖建设






