

特约作者:秋明山的水老师
中国的双积分交易已经实施了 4 年,从白菜价到硬通货,新能源汽车积分波动剧烈。新能源汽车也在积分政策推动下蓬勃发展。
一切还要从头说起。
2017 年 9 月 28 日,工信部等五部委联合发布了《乘用车企业平均燃料消耗量与新能源汽车积分并行管理办法》》(下称《双积分办法》),并自 2018 年 4 月 1 日起施行。
《双积分办法》首次将燃油消耗量积分(油耗积分)与新能源积分并行管理,关联设计,属于中国特色的全球首创。
它既不同于美国加州等十个州依据《清洁空气法》第 177 条实行的 ZEV(零排放法规)制度,也不同于欧盟施行的二氧化碳管理制度。因此双积分无论是制度管理还是交易,在国际上都没有先例可循。中国汽车行业的主管部门和参与企业基本都是在 「没有石头可摸的情况下仓促过河」。因此,在实践中摸索出来的经验和教训都是极其宝贵的。
笔者认为,接力补贴的《双积分办法》以胡萝卜加大棒的政策组合,成为助推中国汽车产业向全面电动化转型的关键政策之一,也是中国新能源汽车产业由此前依靠 「补贴减税」 和 「限购」 为主的 「政策驱动」 型产业,逐渐向 「市场逐渐发挥主导作用」 的竞争性行业演进的真正开始。
《双积分办法》不仅为行业主管部门积累了丰富的经验和教训,更主要的是,为参与其中的中外汽车企业的企业战略重塑、技术路径选择和产品布局等方面提供了明确的政策指引。
毫不夸张地说,《双积分办法》开启了中国新能源汽车、特别是纯电动汽车商业化运行的新时代。
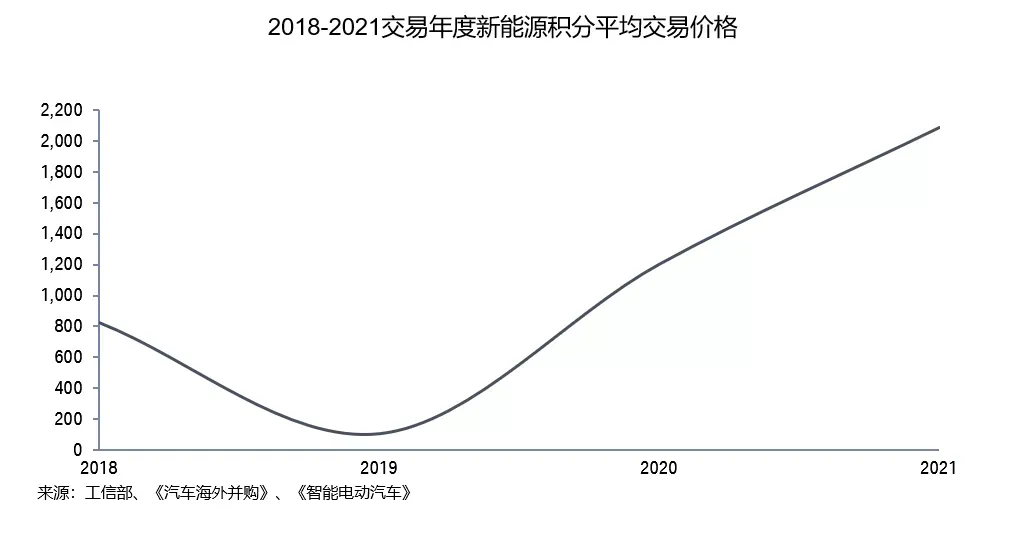
2018 年:价格 825 元 / 分 交易额 8.4 亿元
2018 年,积分交易正式开锣。
虽然《双积分办法》2018 年 4 月 1 日起生效,但工信部还是要求汽车企业对乘用车企业 2016 年度、2017 年度产生的平均燃料消耗量和新能源汽车积分实施核算,并参照《双积分办法》对负积分企业进行考核。
因为 2016-2017 年积分年度都没有新能源积分的要达标要求,所以所有需要抵偿的负分都来自于油耗负积分。市面上所有的新能源积分都作为正积分,发挥弥补油耗负积分的作用。
据笔者采访的多位汽车企业人士回忆,因为是首次进行积分交易,且属于追溯管理性质,工信部当时对于企业负积分的抵偿提供了诸多灵活性:允许 2016 年度平均燃料消耗量负积分的企业,可以使用 2017 年度自身产生的平均燃料消耗量正积分、新能源汽车正积分,或参照《双积分办法》规定的关联企业间转让、购买新能源汽车正积分等方式于 2017 年度积分考核时抵偿归零。2016 年度、2017 年度企业平均燃料消耗量负积分实在不能抵偿归零的,还可以向工信部提交生产或进口计划,使预期产生的正积分能够抵偿其尚未抵偿的负积分,也就是允许积分借贷。另外,2016 年度的新能源汽车正积分还可以允许等额结转一年。
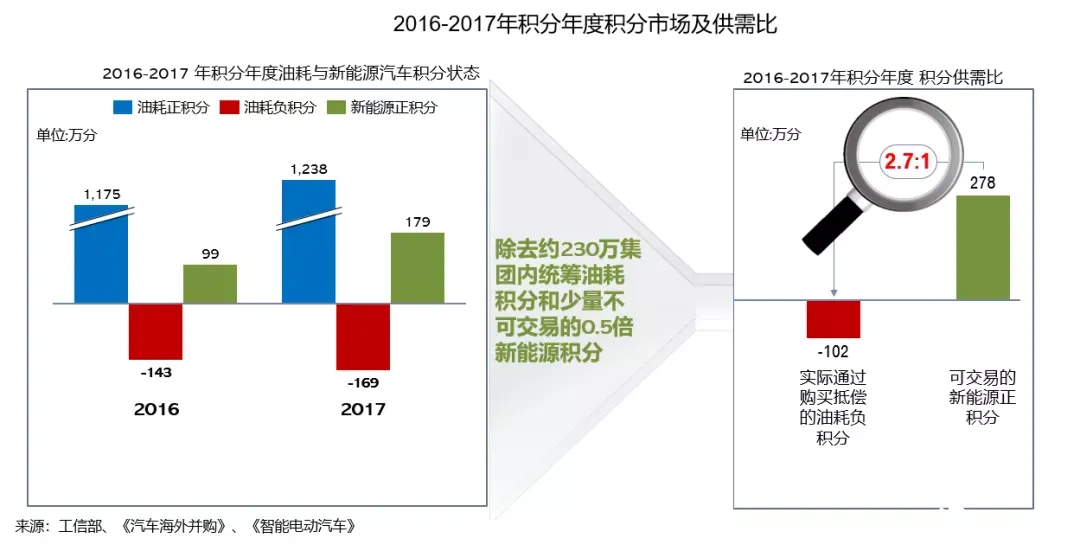
根据工信部公布的信息,2016 年度中国境内 124 家乘用车企业共生产 / 进口乘用车 2449.47 万辆(含新能源乘用车,不含出口乘用车,下同),行业平均整车整备质量为 1410 公斤,平均燃料消耗量实际值为 6.43 升 / 100 公里,燃料消耗量正积分为 1174.86 万分,燃料消耗量负积分为 142.99 万分,新能源汽车正积分为 98.95 万分。124 家企业中共有 80 家企业的燃料消耗量达标,而其余 44 家企业不达标,需要采取抵偿措施进行积分合规。
2017 年度,中国境内 130 家乘用车企业共生产 / 进口乘用车 2469.29 万辆(含新能源乘用车,不含出口乘用车),行业平均整车整备质量为 1438 公斤,平均燃料消耗量实际值为 6.05 升 / 100 公里,燃料消耗量正积分为 1238.14 万分,燃料消耗量负积分为 168.90 万分,新能源汽车正积分为 179.32 万分。130 家企业中共有 74 家企业的燃料消耗量达标,而其余 56 家企业不达标,需要采取抵偿措施进行积分合规。
2018 年 7 月,针对 2016-2017 年年度的积分交易窗口期正式开启。因为是首次交易,且 2016-2017 两年负积分合并抵偿,中间掺杂着各种变量和灵活性措施,这都使得买卖双方在前期都较为谨慎。
经过近两周的观望后,交易平台直到 2018 年 7 月 11 日,才发生了第一笔正式积分交易,之后只有零星几笔试探性交易,积分市场整体交投表现较为清淡。在 7 月底出现过 2000 元以上的较高报价后,市场交易量开始逐渐增多。
根据笔者前期市场模拟和最终实际成交量的复盘分析,整体市场上积分供应量大约 278 万分,而实际需求大约 102 万分,供求关系比大约为 2.7:1,这使得供需关系较为失衡。
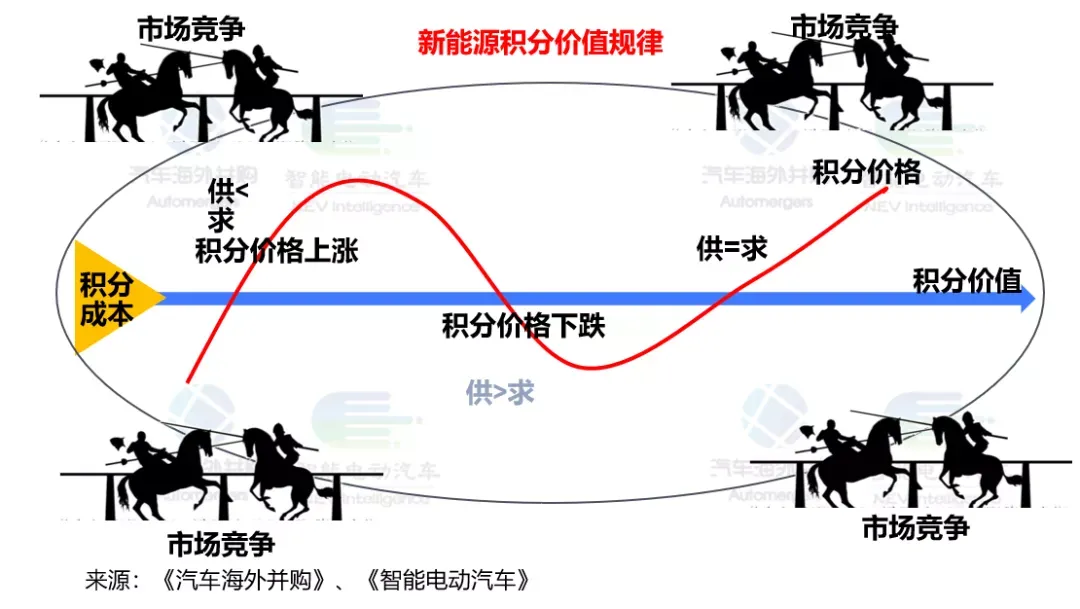
根据我们中学课本上学到的价值规律,供小于求,价格上涨;供大于求,价格下降,价格围绕价值上下波动,长期来看价格与价值无限接近。
在进入交易期的第二个月后,卖分企业逐渐认识到整个市场供大于求的事实,于是出售报价次数迅速增加,甚至出现互相比价倾轧踩踏的现象,公开报价和累计成交均价经过短暂波动后持续大幅走低。
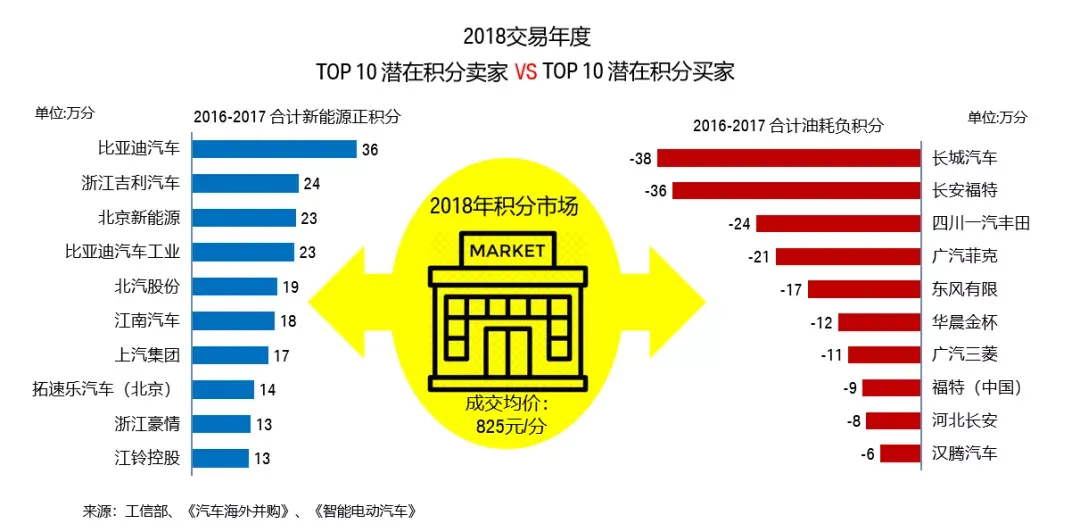
在 8 月底,交易窗口期临近关闭时甚至出现过几十元的公开报价,最终累计新能源汽车积分的成交均价定格在了每分 825 元人民币。
依据《四部门关于 2016 年度、2017 年度乘用车企业平均燃料消耗量管理有关工作的通知》,企业要使用 2013-2015 年度油耗结转积分抵偿 2016-2017 油耗负积分的,除了连续三年每年打折 20% 外,还要以 6.9 升 / 百公里作为企业的目标值进行核算,这使得主流油耗负积分企业中能使用 2013-2015 年油耗结转积分的几率大为降低。
在节能降耗的政策背景下,以长城汽车、长安福特、四川一汽丰田等为代表的体量大且偏重大排量、高油耗的传统汽油车大户,成了中国首次积分交易中的购买大户 。 这些 2016-2017 的油耗负积分大户,除了从关联公司统筹和少量前期结转外,基本全部需要对外购买新能源积分。
而以比亚迪、吉利、北汽等为代表的新能源汽车的先发企业,在经过多年的投入之后,终于在补贴之外,看见了从积分市场拿回的些许回报,初步尝到了发展新能源汽车的甜头。
根据整个 2018 年交易年度的粗略统计,中国针对 2016-2017 年的积分合规实现的首次新能源汽车积分的交易数量达到了 102 万分,实现积分交易收入 8.4 亿人民币。
至此,具有中国特色的《双积分办法》在追溯管理模式下的首次积分交易,成功地小试了一下牛刀,为监管部门和企业积累了不少经验。
2019 年:价格 100 元 / 分左右 交易额 1.4 亿
经过 2018 年交易年度的首次尝试后,企业和行业又迎来了 2018 年积分年度和 2019 年交易年度的考验。
2018 年积分核算是《双积分办法》实施后的首次正式的积分管理年度。而针对 2018 年积分年度考核的 2019 年积分交易年度,也是《双积分办法》实施后的首次正式的积分交易年度,但因为 2018 年积分年度仍然没有新能源汽车的积分比例要求,所以 2019 年的交易年度也是首次正式 「单考核」 下的积分交易。
业界普遍把针对 2018 年积分合规和 2019 年 「单考核」 下的积分交易看作是积分管理的过渡阶段。
据笔者采访的多位汽车企业人士了解,《双积分办法》从 2016 年起就经过了多轮预热以及内部和公开征求意见,包括国务院法制办公示和 WTO 公示,因此绝大多数汽车企业对此政策内容都有较为充分的了解,并且在产品布局和新能源汽车导入等方面都已经有所准备。
加上当年正是新能源汽车突飞猛进的时代,2018 年当年新能源乘用车的产量首次突破 100 万台,达到 103.8 万台,同比 2017 年大幅增长了近 80%,且电动车的平均续航里程也较前几年有了大幅提升,平均续航超过 300 公里的车型超过了 50%。而同年中国燃油车行业也迎来了近三十年来的首次负增长。这些都导致了新能源汽车的正积分供应大幅增加,而油耗负积分因为燃油车的下跌(对新能源汽车的抵偿需求)而有所降低。
再加上基于上一年的经验和教训,企业集团内部加强了油耗正积分的统筹,使得集团内子公司通过对外购买的新能源积分来合规的需求有所降低。
屋漏偏逢连夜雨。在《双积分办法》政策临近发布前的最后征求意见阶段,政策对 2018 年的新能源汽车积分的比例要求仍旧是 8%。但到 2018 年政策最终发布前,江湖传说因为外国政要和协会参与的公关行为,使得 2018 年 8% 的新能源积分比例要求在最后时刻被取消,这造成了当年新能源汽车积分供给的较为过剩。
根据工信部公布的数据,2018 年度中国境内 141 家乘用车企业共生产 / 进口乘用车 2313.91 万辆(含新能源乘用车,不含出口乘用车,下同),行业平均整车整备质量为 1456 公斤,平均燃料消耗量实际值为 5.80 升 / 100 公里,燃料消耗量正积分为 992.99 万分,燃料消耗量负积分为 295.13 万分,新能源汽车正积分为 403.53 万分。141 家企业中共有 66 家企业的燃料消耗量达标,而其余 75 家企业不达标。
虽然这些不达标企业数量超过了达标企业数量,需要采取抵偿措施进行积分合规,但这些不达标企业大多属于大集团内的子公司,多数企业可以通过内部统筹,减少了对外购买积分的需求。当然,也有少数汽车生产企业及平行进口企业因各种原因没有抵偿,最终也受到了应有的惩罚。
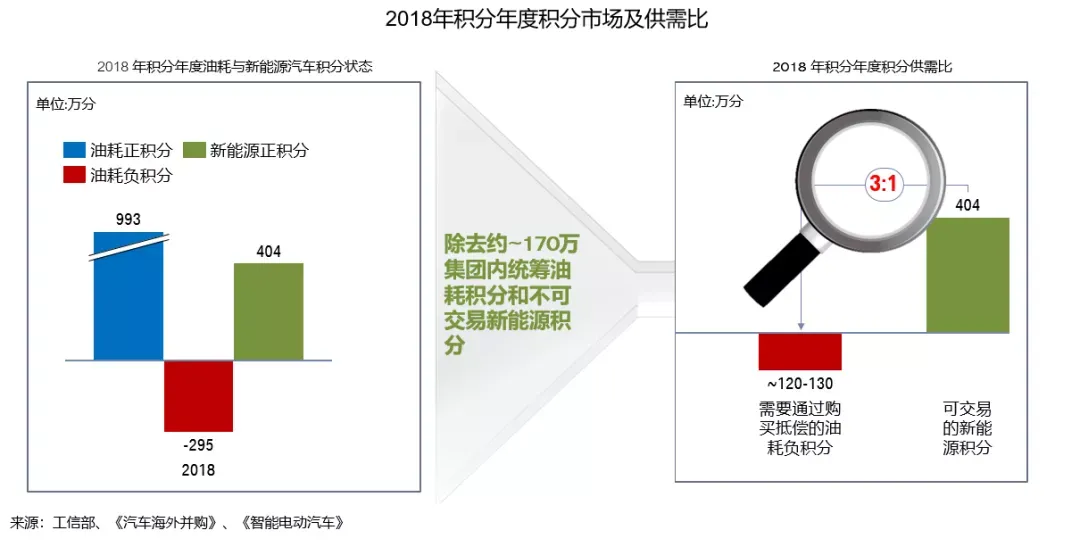
根据笔者前期市场模拟和最终实际成交量的复盘分析,2018 年新能源汽车积分的实际供需比可能接近 3:1 左右,这导致了当年新能源积分的价格大跳水。
根据笔者与多位企业人士交流,2019 年积分交易期最后一两周,报价基本都在几十元每分左右,积分交易的白菜价大大挫伤了新能源先发企业的积极性。或许由于这个原因, 2019 年积分交易年度官方也并没有公布最终的积分平均交易价格。笔者估计平均交易价格应该在每分 100 元左右。
根据整个 2019 年交易年度的粗略统计,中国针对 2018 年度的积分合规实现的新能源汽车积分交易数量可能达到了 120-130 万分左右,实现积分交易收入约 1.4 亿人民币。
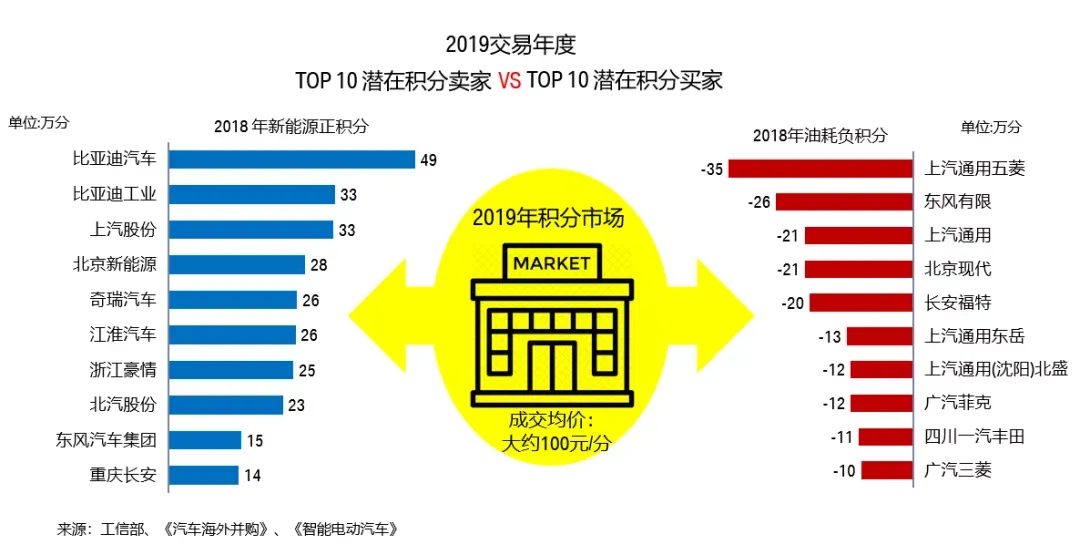
积分价格白菜价虽然让比亚迪、上汽、北汽等新能源积分大户有些恼火,但负积分大户 通用、日产、北现、福特等颇为高兴,可以省下不少真金白银了。
2020 年:价格 1204 元 / 分 交易额 26 亿元左右
2020 年是《双积分办法》实施后的首次对油耗和新能源积分进行正式 「双考核」 的阶段,业界普遍把 2020 年交易期看作是积分管理实施阶段有真正意义上的交易年份。
根据工信部公布的数据,2019 年度中国境内 144 家乘用车企业共生产 / 进口乘用车 2093.00 万辆(含新能源乘用车,不含出口乘用车,下同),行业平均整车整备质量为 1480 千克,平均燃料消耗量实际值为 5.56 升 / 100 公里,燃料消耗量正积分为 643.43 万分,燃料消耗量负积分为 510.73 万分,新能源汽车正积分 417.33 万分,新能源汽车负积分 85.53 万分。144 家企业中共有 62 家企业的燃料消耗量达标,而其余 82 家企业不达标,不达标企业较前几年持续增多。
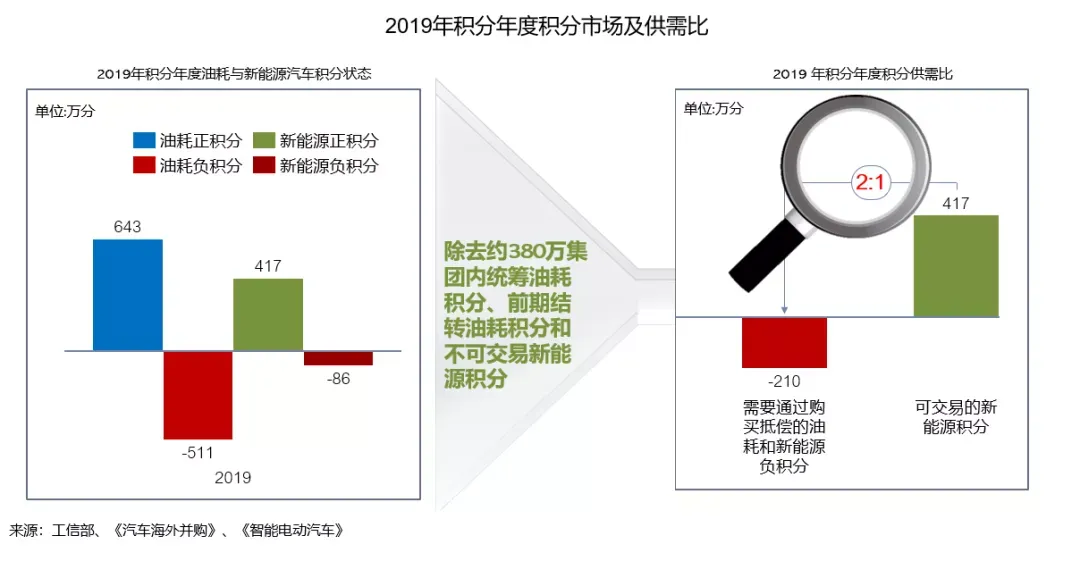
根据《双积分办法》的规定,2019 积分年度是首次对新能源汽车积分比例进行考核的年份,该年度 10% 的新能源积分比例要求使得整个汽车行业首次出现了新能源负积分 85.5 万分。
经过汽车集团内部关联公司之间的油耗统筹,行业一共需要通过购买新能源积分进行抵偿的油耗和新能源负积分一共约 210 万左右,而当年可交易的新能源汽车积分达到了 417 万分,供需比接近 2:1,供需比较之前年份大幅下降。而且考虑到新能源积分相对集中在头部企业手里,这使得当年的积分市场大体上呈现供需基本平衡的状态,交易价格较之前年份稳中有升,官方公布最终的新能源汽车积分平均成交价为人民币 1204 元每分。
笔者根据整个 2020 年交易年度的粗略统计,中国针对 2019 年度的积分合规实现的新能源汽车积分交易数量达到了 210 万分左右,实现积分交易收入约 26 亿左右人民币。
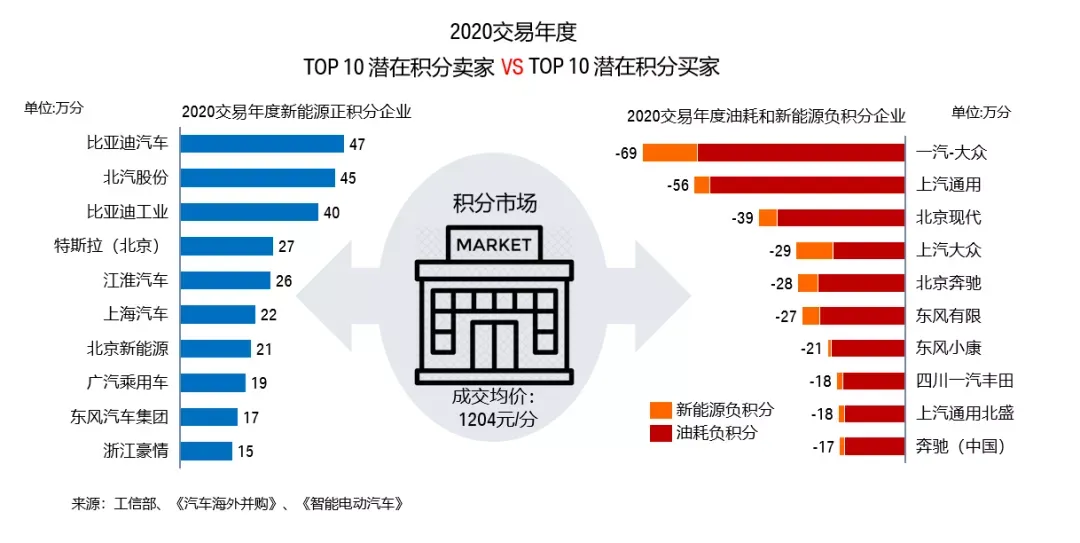
积分市场前 10 大卖家出现分化,除了传统新能源豪强比亚迪持续引领积分榜霸主外,特斯拉作为新晋新能源汽车领域的明星企业,开始在中国积分市场崭露头角。而中国燃油车市场的销量老大们,如一汽大众、上汽通用、北京现代、上汽大众等合资企业,则已经逐渐用光了前期所有的油耗正积分,2020 交易年度是这些合资企业以及他们背后的跨国公司真正需要大量对外购买积分达到合规的开始,购买积分的费用开始吞噬卖车的利润。销售终端仍然以燃油车为主与企业不断增大的合规成本之间的矛盾逐渐爆发。一些公司不得不调整产品布局和销售政策,将开发和销售重点向新能源车倾斜。
可以说,2020 交易年度是跨国公司和合资公司开始真正感受到中国双积分政策 「大棒」 威力的一年。
2021 年:价格 2100 元 / 分 交易额约 100 亿
2020 年是中国汽车史上比较特殊的一年。年初新冠疫情肆虐,汽车产业遭受前所未有的冲击。好在中国抗疫有方,在政府强有力的领导下,短短几个月就基本控制住了疫情。各个汽车企业积极应对,整个乘用车汽车产销量从五月份开始就逐步恢复到正增长的态势。全年产销量同比仅下滑 6% 左右,可以说是不小的奇迹。
根据工信部最终公布的数据,2020 年度中国境内 137 家乘用车企业共生产 / 进口乘用车 1983.02 万辆(含新能源乘用车,不含出口乘用车,下同),行业平均整车整备质量为 1510 千克,平均燃料消耗量实际值为 5.61 升 / 100 公里,燃料消耗量正积分为 436.74 万分,燃料消耗量负积分为 1171.43 万分,新能源汽车正积分 437.00 万分,新能源汽车负积分 106.55 万分。137 家企业中共有 44 家企业的燃料消耗量达标,而其余 93 家企业不达标,不达标企业达到总企业数的 68%,且较前几年继续增多,这大大增加了合规困难程度。
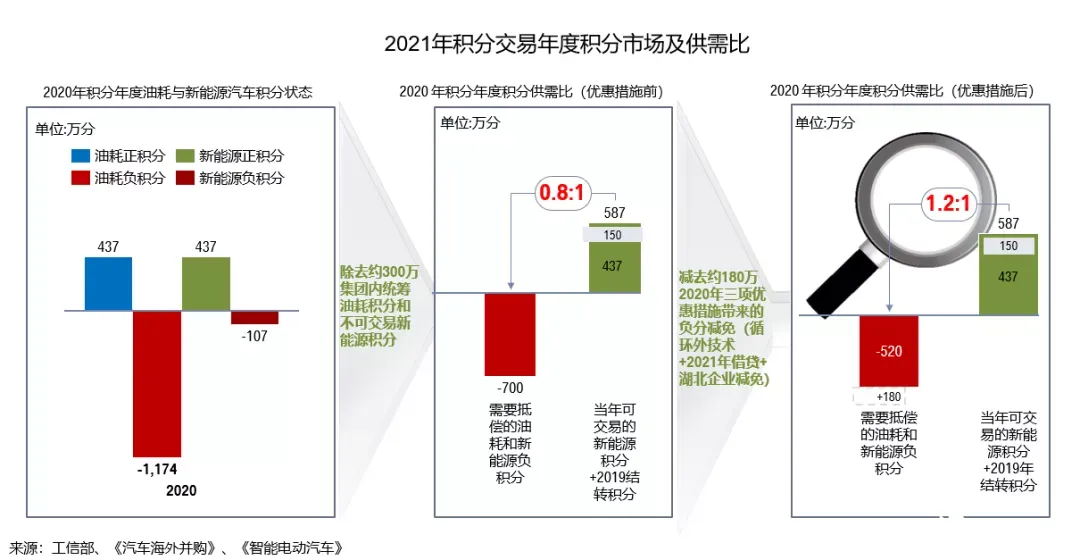
根据《乘用车燃料消耗量评价方法及标准》(GB27999-2014),2020 年是四阶段油耗标准实施的最后一年,这一年整个行业的油耗达标值为目标值的 100% ,在上一年基础上继续加严(2019 年达标值为目标值 110%), 继续加严的法规要求使得整个行业的油耗负积分较上一年大幅增加。而根据《双积分办法》的规定,2020 积分年度新能源汽车积分比例要求在 2019 年 10% 的继续继续提升到了 12%。
再加上,疫情延缓了许多汽车企业节能车型和新能源车型研发和上市的进度,消费升级导致的汽车消费的大型化趋势,这使得 2020 年汽车企业的燃油汽车平均油耗下降幅度比正常年份明显变小,新能源汽车产销量虽快速回暖但总量仍不及预期。
2020 年度油耗负积分在 2019 年基础上翻了一倍以上,首次达到了 - 1171 万分以上;而整个汽车行业的新能源汽车负积分在 2019 年 85 万分的基础继续恶化到了 107 万分以上。
这些大幅增长的负积分使得 2020 年的积分市场出现了自《双积分办法》颁布以来最困难的一年。加上作为 「硬通货」 的新能源汽车积分主要集中在几家主流新能源汽车手里,新能源汽车积分交易史上第一次出现了供小于求的状况。
根据笔者与多位企业人士交流以及后续监管部门陆续披露的信息倒推分析,2020 年新能源汽车积分的实际供需比已经小于了 1:1 的水平,笔者估计实际供需比大约在 0.7-0.8:1 之间,这与行业普遍认为的正常供需比 1.3:1 才能维持供需基本平衡相比有了不小的差距。
供需失衡造成两个最直接的后果,一是由于信息不对称,可能有部分负积分企业买不到新能源积分进而影响到了企业发展;二是供小于求的状况会直接导致新能源积分的价格大幅上涨。
鉴于 2020 年疫情的特殊情况,主管部门也根据最新形势及时出台了有针对性地应对措施,缓解积分市场的供需失衡状态。
2021 年 2 月 18 日,工信部发布《关于 2020 年度乘用车企业平均燃料消耗量和新能源汽车积分管理有关事项的通知 》, 针对 2020 年积分供需失衡的矛盾给出了三项纾困措施:一是给与配备循环外技术的企业车型油耗减免的优惠措施;
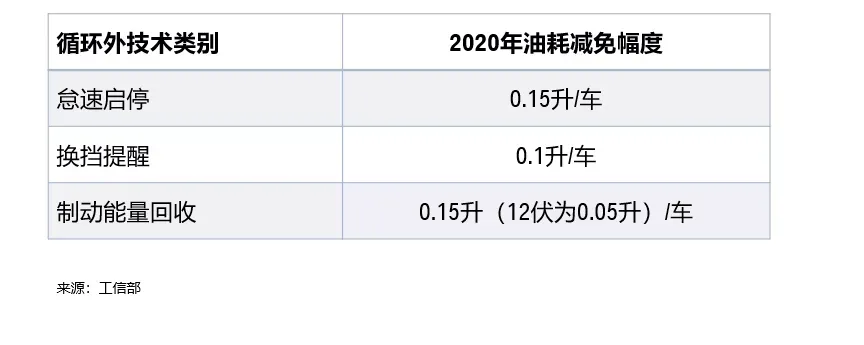
二是允许企业企业使用 2021 年度产生的新能源汽车正积分抵偿 2020 年度产生的新能源汽车负积分;
三是根据中央支持湖北省经济社会发展一揽子政策精神要求,统筹考虑湖北企业困难和复工复产实际,对于注册地在湖北省的乘用车企业 2020 年度产生的平均燃料消耗量负积分和新能源汽车负积分减按 80% 计算。
经过三项优惠措施的帮助,整个行业估计减少了大约 180 万的油耗负积分,再加上 2019 年估计约有 150 万左右的新能源积分等额结转到 2020 年,这使得整个积分市场的供需比恢复到了大概 1.2:1 的水平,这是能勉强维持供需平衡的较低水平,虽然较一般 1.3-2:1 的基本平衡有些差距,但这已经是全行业共同努力取得的最好的结果了。
根据中国汽车技术中心的专家在 2021 年 9 月举办的泰达论坛上披露的信息,据 2021 年 8 月交易窗口即将关闭时的不完全统计,行业的新能源积分交易的平均价格在 2100 元左右。
根据整个 2021 年交易年度的粗略统计,中国针对 2020 年度的积分合规实现的新能源汽车积分交易数量达到了 520 万分左右,实现积分交易收入约 100 亿左右人民币。
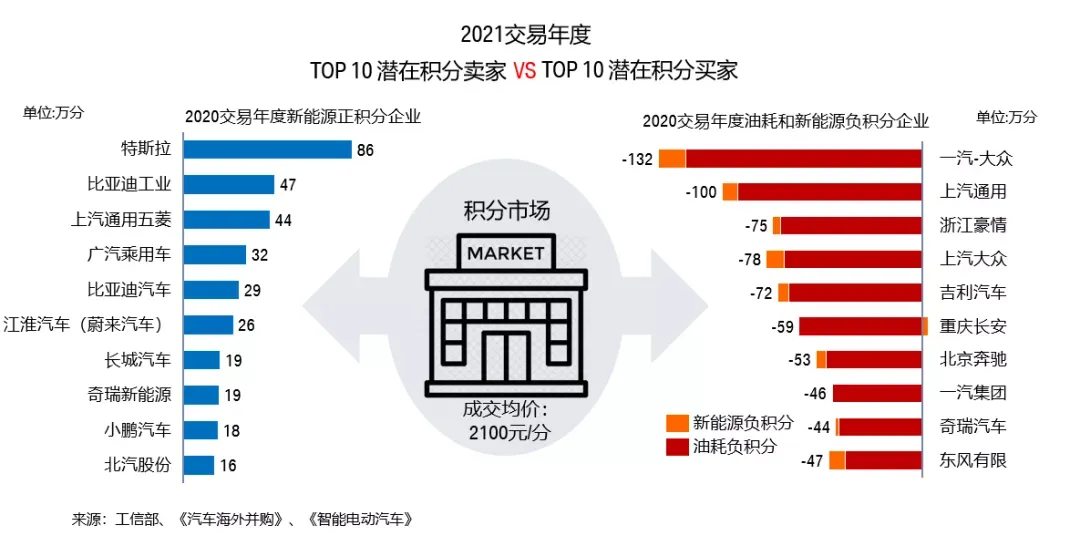
2021 年交易年度的积分市场出现了许多新变化。一是造车新势力在积分市场强势崛起,赚得盆满钵满,二是传统燃油车豪强在积分市场成为 「差等生」,需要花费巨资才能 「保住学位」。
本地化生产后迅速上量的特斯拉在积分市场上一骑绝尘,以 86 万分的业绩超过中国传统新能源豪强比亚迪(比亚迪工业 + 比亚迪汽车)10 万分,成为引领积分榜的新霸主。而中国燃油车市场的销量老大们,如一汽大众、上汽通用、上汽大众、吉利汽车等企业,在积分市场则灰头土脸,需要花费巨资从市场上大量购买新能源积分,才能勉强达到合规。
例如,一汽大众 2020 年共产生油耗和新能源负积分高达 132 万,上汽大众共产生油耗和新能源负积分高达 78 万,南北大众加起来共有约 210 万负分的窟窿,虽然 2021 交易年度南北大众可以通过集团内统筹、循环外技术优惠减免等综合措施来应对积分压力,但即使按照保守的对外购买 100 万积分来估计,大众方面至少需要花费 30 亿左右的代价才能实现政策合规。如果按每辆车平均 15 万元来估计,30 亿相当于大众有 2 万辆车白卖了。
这就不难理解,欧洲的 CO2 法规、美国的 ZEV 法案以及中国的双积分政策,都逼着大众集团不惜一切代价向电动化转型。这就是我们看到迪斯先生不惜冒着 「丢官」 的风险,在努力推着大众集团这所巨轮在向着电动化的艰难转型。
与 「大众」 们在积分市场上的 「灰头土脸」 相比,特斯拉、蔚来、小鹏等造车新势力,因为没有油耗负积分的压力,所有产生的分都是正分,成为积分市场上的霸榜选手,其积分业务人员瞬间成了各家企业的座上宾,一时间买分业务的电话被打爆。此前一汽大众以每分 3000 元人民币的价格从特斯拉处购买积分的媒体报道,让人们对特斯拉的高利润率有了新的认识。特斯拉 2020 年财报显示,其通过出售碳排放额度获得了 15.8 亿美元的收入,远远超过 7.21 亿美元的净利润。在过去五年里,全球范围内靠出售碳排放额度 / 积分总共为特斯拉带来了 33 亿美元的收入。
而造车新势力蔚来汽车的三季度显示其 2021 交易年度共销售了大约 20 万的新能源积分,收入是 5.17 亿人民币, 折合每分 2585 元;而理想汽车财报显示,其 2021 交易年度共销售了大约 7 万的新能源积分,收入是 2 亿元人民币, 折合每分 2857 元。造车新势力们卖分卖在了高点上。
可以说,2021 交易年度是让包括跨国公司和合资公司在内的传统燃油车企 CEO 们痛下决心开始,真正向电动化转型的一年。也是让造车新势力和新新造车势力彻底坚定了 ALL IN 新能源汽车的方向的一年。
双积分实施以来关键数据小结
《双积分办法》自实施以来,包含追溯期在在内,中国乘用车行业的产量(不含出口)和进口量继续了下滑态势,从 2016 年的 2449 万辆,一路下滑到了 2020 年的 1983 万辆,年复合增长率为 - 5%。其中燃油车复合增长率 - 6%,而同期新能源汽车的表现一骑绝尘,从 2016 年的 33 万台,一路增长到了 2020 年 120 万台,年复合增长 38%。
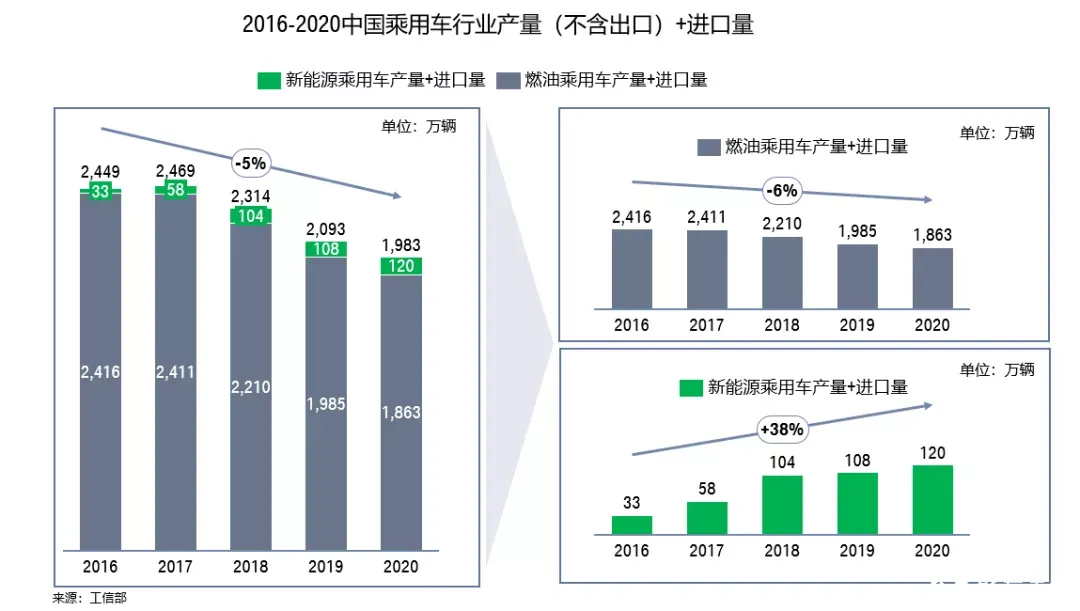
得益于中国新能源汽车的快速发展,2016-2020 中国乘用车行业的平均油耗实际值(包含新能源车核算)从 2016 年的 6.43 升 / 100 公里,一路下降到了 2020 年的 5.61 升 / 100 公里,油耗年平均下降幅度为 3%。受新能源车的续航里程持续提升以及电耗下降的因素影响,2016-2020 年新能源单车可产生的积分由 2016 年的 2.8 分增涨到了 2020 年的 4.5 分。
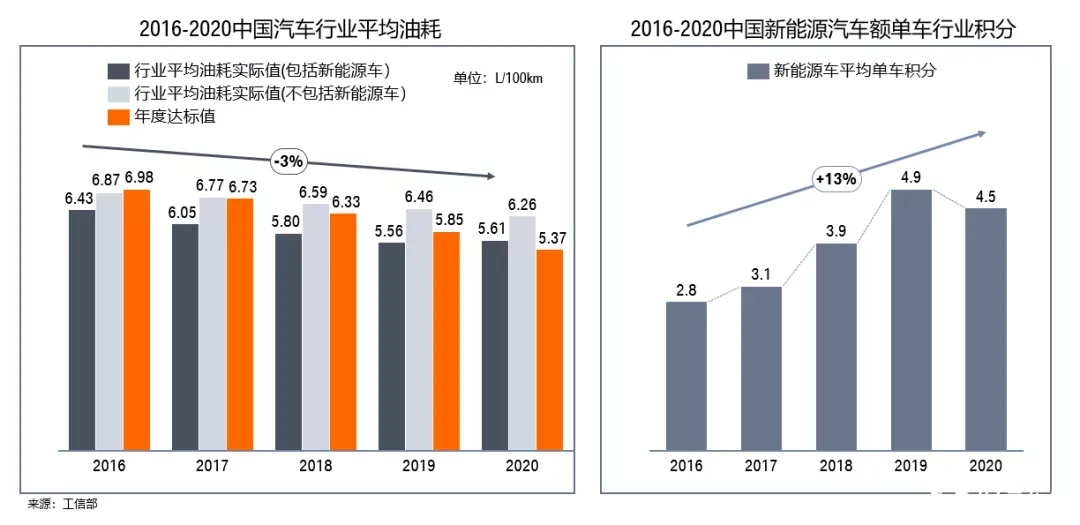
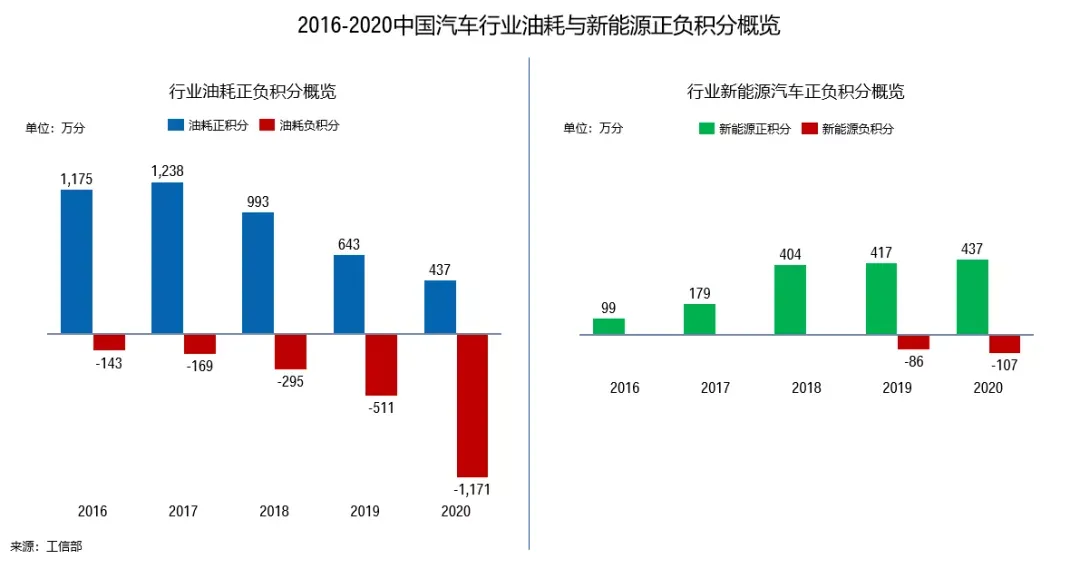
由于油耗标准的持续加严、年度达标系数下降以及消费升级等因素影响,中国乘用车行业的平均油耗正积分持续下降,从 2016 年的 1175 万分跌到了 2020 年的 437 万分,而同期的油耗负积分则从 2016 年的 - 143 万分持续大幅增加到了 2020 年的 - 1171 万分。
新能源汽车的快速发展使得新能源正积分从 2016 年的不足 100 万分增加到了 2020 年的 437 万分,增长了 3.4 倍。负积分受积分比例要求增加的影响从 2019 年的 - 86 万分缓慢增加到了 2020 年的 - 107 万分。
自积分交易市场开埠以来,共发生了四次交易期,新能源车积分交易价格从 2018 年的 825 元每分增加到了 2021 年的约 2100 元每分,积分价格增长了 1.5 倍。四年累计交易接近 1000 万分,积分市场规模累计实现收益约 140 亿元人民币左右,四年平均单个新能源积分创造的收益为约 1400 元人民币。积分市场为中国新能源汽车迅速上量发挥了至关重要的作用。
积分政策的未来发展趋势
2020 年 6 月 15 日,工信部等五部委联合发布了第 53 号令,公布了《关于修改〈乘用车企业平均燃料消耗量与新能源汽车积分并行管理办法〉的决定》,2021-2023 年的《双积分办法》由此诞生。
修订的《双积分办法》在积分比列、测试工况(NEDCàWLTC/CATC)、积分计算公式、关联公司定义、新能源汽车积分 5 折结转、低油耗车等方面均作了大幅修改。
2021 年接近尾声,2021 年度的积分核算和后续积分交易也即将在 2022 年展开。
从短期来看,虽受芯片供应影响,2021 年中国新能源汽车产销量还是出现了强力增长的局面,全年新能源汽车的产量有望达到 330-340 万的水平,2022 年积分市场将毫无疑问会出现供大于求的状况。
随着国家继续给予配备制动能力回收和高效空调两项循环外技术车型的积分核算优惠政策的公布,本来就供大于求的 2021 年积分市场将出现历史上首次供严重大于求的状况。笔者估计 2021 年积分市场的供需比或将达到 2.8:1 以上,供严重大于求的局面将毫无疑问地迫使积分交易价格大幅跳水,笔者预计 2022 年交易年度新能源积分市场的平均价格会低于 2000 元每分。
从中期来看,为了避免积分市场的价格大起大落,给中国汽车行业提供一个稳定的政策预期,在总结《双积分办法》出台后的几年交易和积分合规实践的经验教训基础上,行业对于修改新的《双积分办法》的呼声一直存在。
笔者预计,未来在新能源积分比例、燃油积分交易、积分市场供需调节机制等方面都面临不小的修订需求。特别是随着 「双碳」 目标的提出,中国双积分管理的整个政策框架,未来如何有序地与碳管理政策框架及碳市场配额交易等衔接,都是需要主管部门和行业认真考虑的问题。
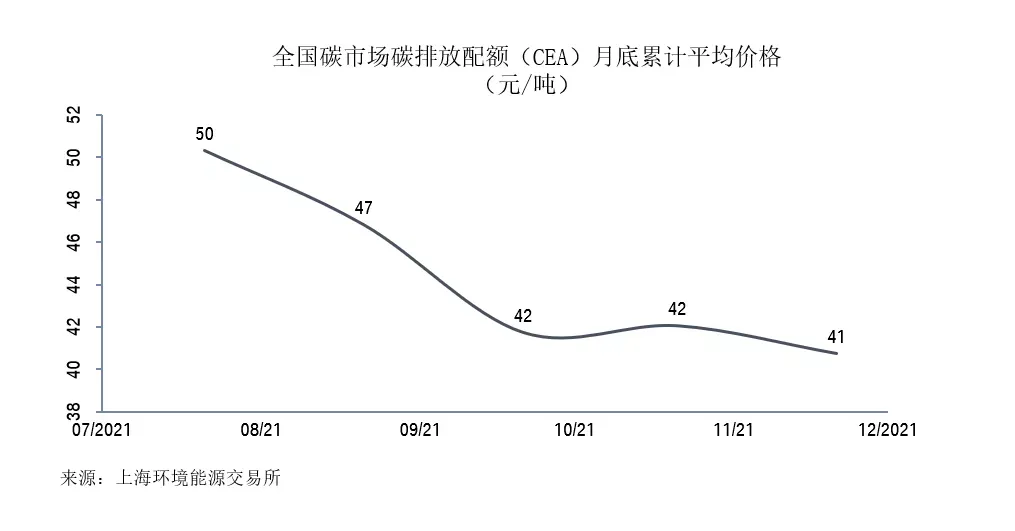
从长期来看,笔者预计,当中国新能源汽车占据大多数份额,每家企业产品布局基本都以新能源汽车为主时,以 「胡萝卜 + 大棒」 模式推动中国汽车全力向电动化转型的具有中国特色的双积分管理制度,也将在完成其特定的历史使命后退出历史舞台。







