

最近和朋友聊,2022 年可能是动力电池发展的一个非常重要的时间节点:标志着 12V 锂电在较大规模上替代铅酸电池。
随着特斯拉在 Model S Plaid 上,做小规模替代实验已证明方案可行,下一步已经开始在 Model 3 和 Model Y 上逐步展开较大规模替代的准备。事实上,这也在不断推动原有 BMW、Daimler、Porsche、Audi 这些豪华车的替换节奏。
也就是说在这个领域,铅酸电池的自留地可能在未来几年被逐步打破。
特斯拉正在大规模导入 12V 锂电
从整体来看,特斯拉是在认真思考替换所有的铅酸电池。
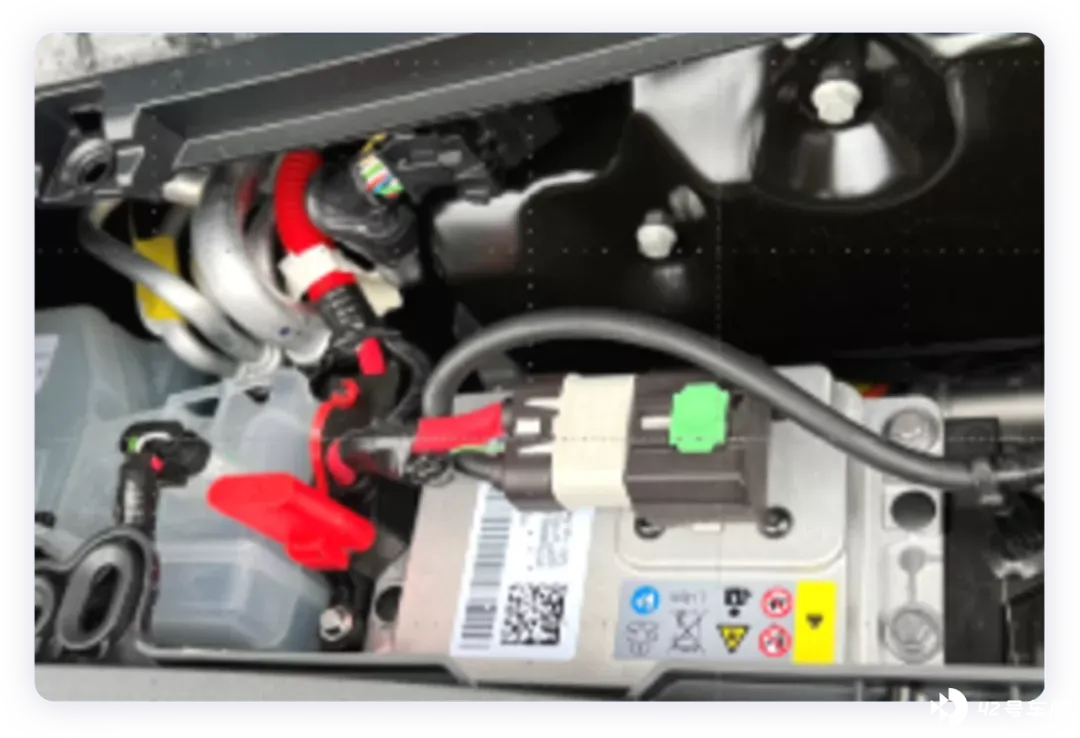
在上一代 Model S/Model X 和 Model 3 和 Model Y 中使用的是 12V&33Ah 铅酸 AGM 电池(重量是 12 公斤),是在 Model S Plaid 上首次尝试。等到实车测试 OK,供应商 OK,整个替换过程会非常的迅速。如下图 1 所示,在美国产的 Model Y 上已经开始进行逐步替换了。
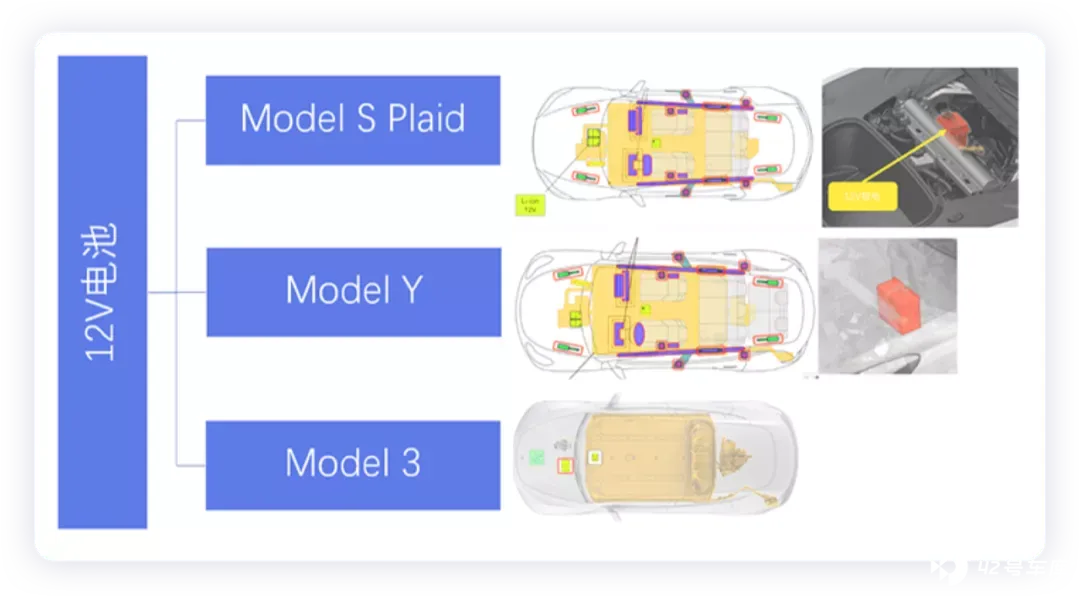
从产品图谱来看,这次替换是整体性的,通过一台车实验完以后,将整体性对所有平台进行切换。
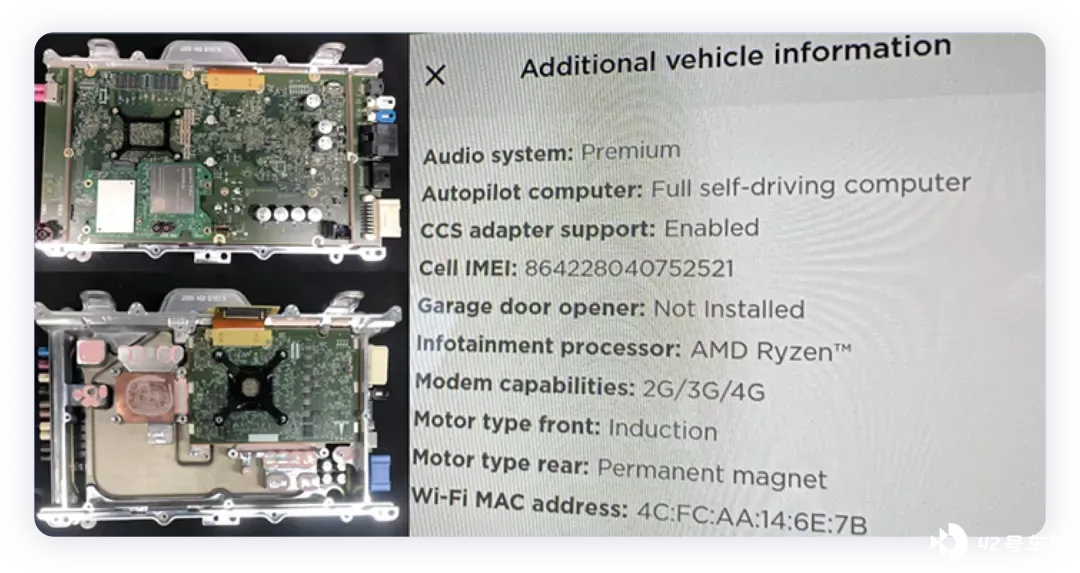
题外话,目前看下来特斯拉也要全面推行第三代娱乐控制系统,也就是把 AMD Ryzen 的芯片大规模、大幅度地推广下去。
在特斯拉看来,12V 锂电和铅酸从产品收益来看,主要的差异还是在:
●寿命:
铅酸电池使用时间约为 2-4 年,而这颗 12V 锂电可能要伴随整车的终生寿命(10 年)左右去考虑。
●重量:
从重量来看,从 12kg 降低到了 1.8kg。
●体积和容量:
从总体来看,新的 12V 锂离子电池更小,能量只有 99 Wh,电压位 14.8V 容量为 6.9 Ah 的容量(包括 4 个方壳 NMC 3.7V 电芯),在电池内里面包含了 BMS 和对外的 LIN 总线连接。
从这个意义上来看,这个带有示范意义的举动,会加速整个行业进行 12V 锂电化,在传统燃油车、48V/HEV 和纯电动汽车上都有。
在我看来核心问题是:这种设计的寿命考虑是 8-10 年,最大的顾虑还是在于将会打破 12V 电池的售后产品格局,消费者可能是受益了,但整体的售后市场格局被打破了。
所以我理解之前传统汽车不是不能做 —— 最早在 2012 年 A123 给 Daimler 做的产品就有了,还是因为售后和经销商体系太强势了...
在传统车领域,首先落地的是 BMW、奥迪和奔驰几家豪华车企;主要过往的车型包括宝马 M3/M4 奔驰 AMG、GLC、S-Class SLS AMG Coupe SLS S63 AMG S65 AMG Coupe 保时捷 跑车可配。而以后随着 BMW 把 LG Chem 纳入供应商体系,主要的用途是在替代铅酸电池方面。
我估计在这方面,不管是走三元路线还是走铁锂路线,走通这条路的关键是往标准化方向设计的低成本电芯。
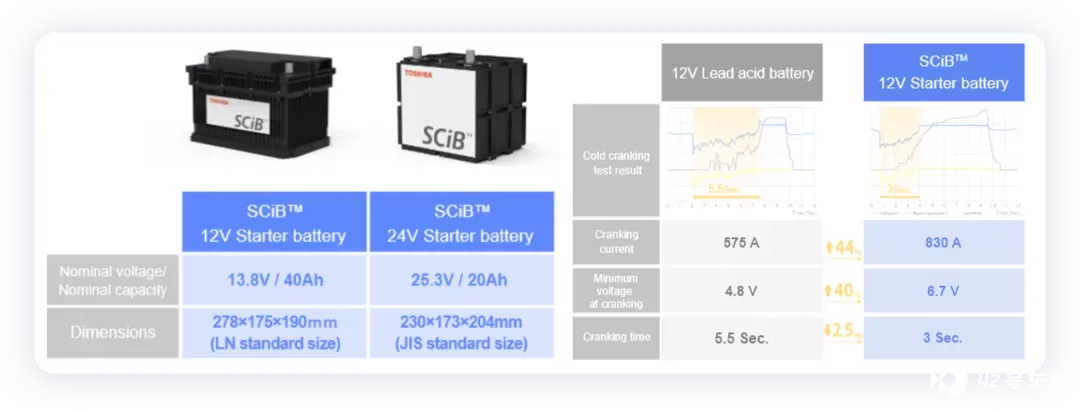
国内的情况
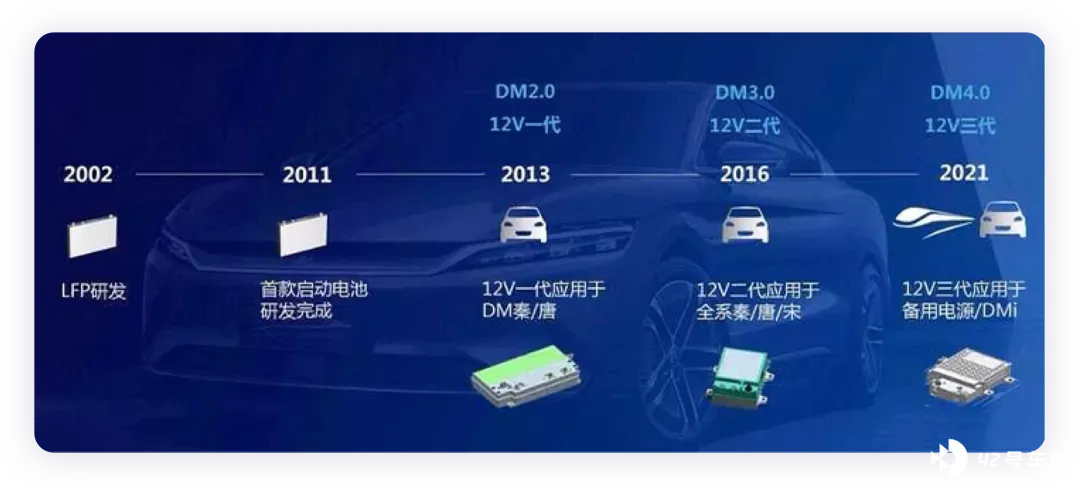
有意思的是,比亚迪是在其 DM-i 混动全系车型上,推进 12V 电瓶的「锂电换铅酸」计划,如下图所示:
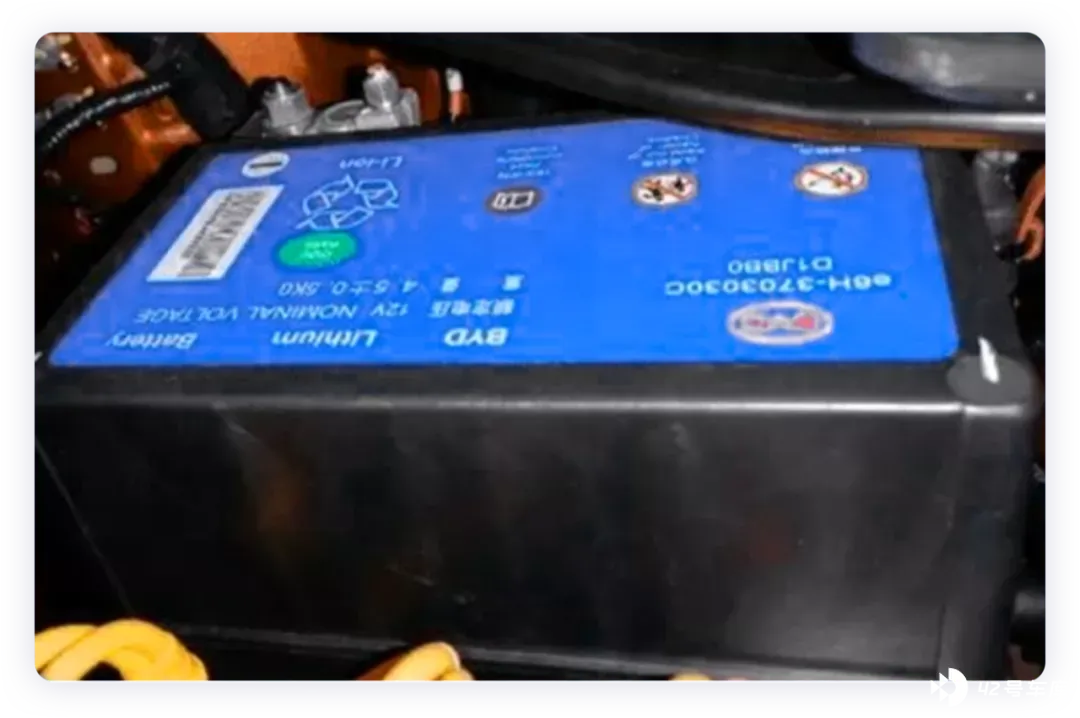
我的理解是:在早期秦第一代的时候应用过的,效果不算太好,这几年其实一直在改进,到 2021 年的第三代的路径基本是没变化的。
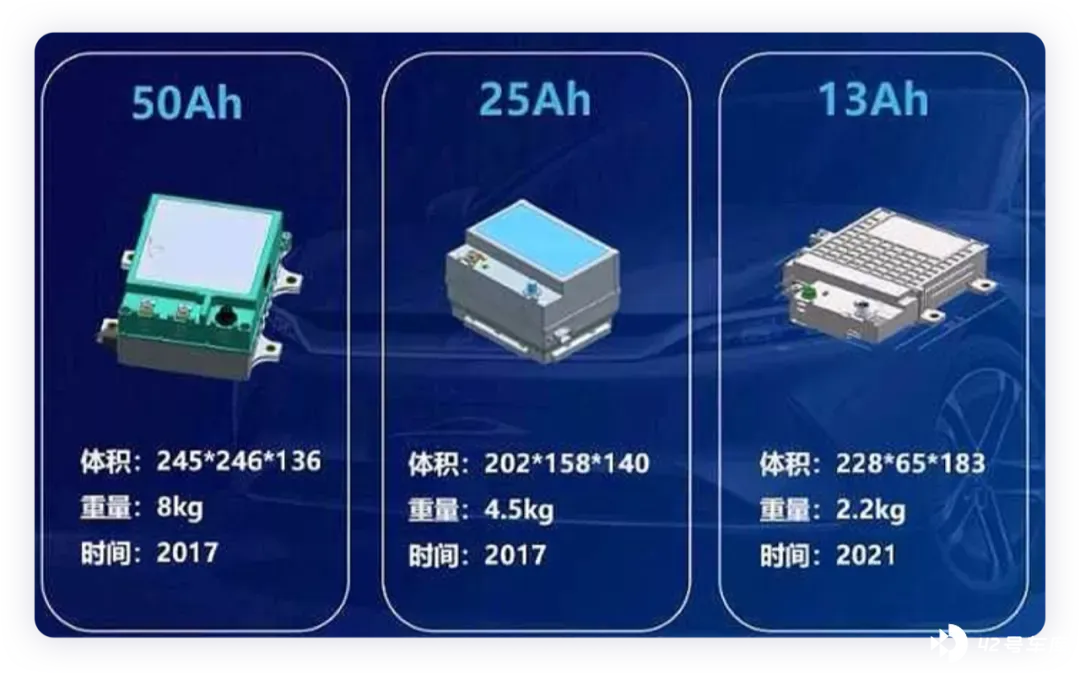
从技术规格来看:这颗 13Ah 的电池与之前的容量相比是逐步减少,特别是重量做的已经和特斯拉的设计相近(2.2kg PK 1.8kg),虽然整个电池的容量比 6.9Ah 也要大不少,这种重量基本被 Pack 吃掉了,做大一些做小一些差异不大。
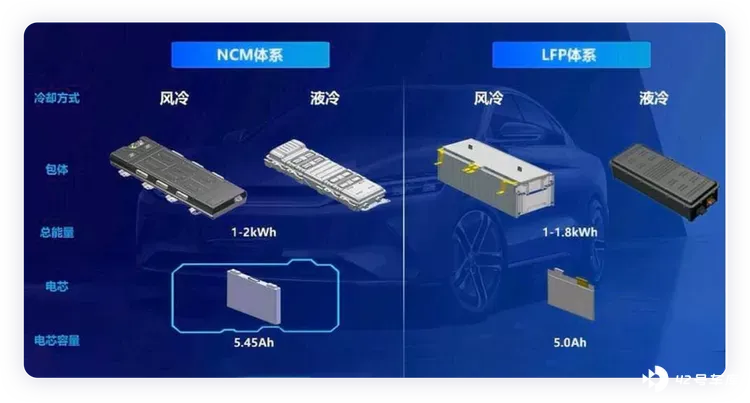
下图是比亚迪的 48V 电池的技术路线,主要分为三元和 LFP 的路线,后者的软包设计,短期内成本估计也不算低。
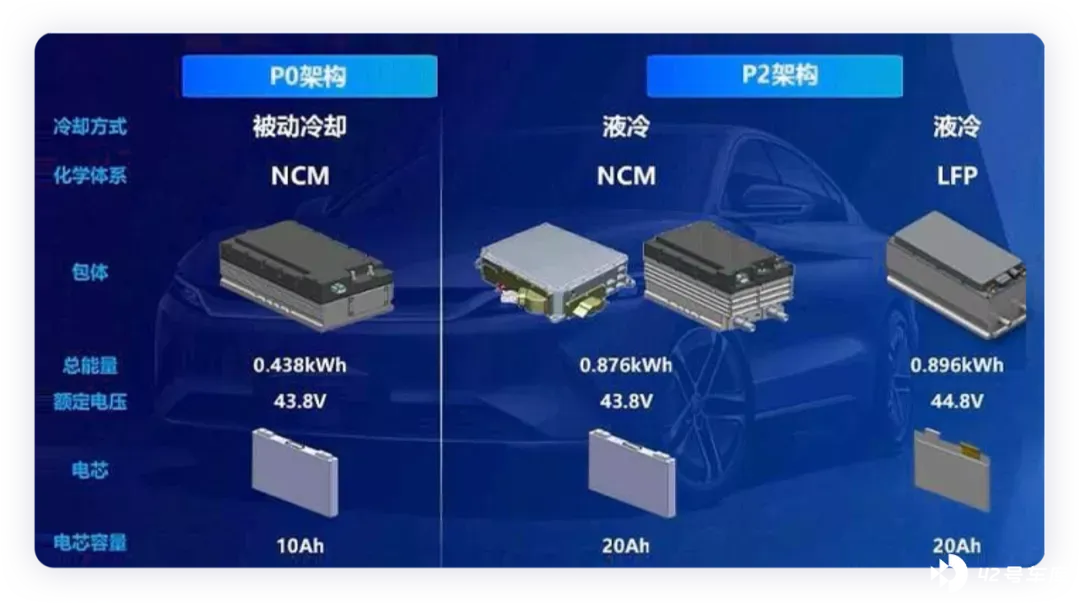
下面是两种不同体系的 HEV 的路线,估计后者的价格体系向下的空间更大一些。
小结:从大的逻辑来看,铅酸电池目前在各个方面被打的很惨,目前能制约替换速度的主要是碳酸锂的价格,这确实是国内短期内没办法去提升供应的最大短板。

