

如果我们看动力电池装机数据的话,乘用车 1-11 月总的装机量为: BEV 102GWh、插电混动 8.61GWh,加起来 110.5GWh。
二线电池企业围绕方壳来做的几家,主要是中航锂电、蜂巢、欣旺达和塔菲尔,整体布局就是围绕重点客户来开展的。
整车企业的格局
在中国的市场上,专注找到客户才是最大的卖点。
如表 1 所示,这是中国汽车市场销售端的需求,比亚迪和特斯拉(国内)都超过 10GWh,江淮(含蔚来)的需求是 9.3GWh,而 11-20 名已经有 1.9GWh-3.6GWh 的量。
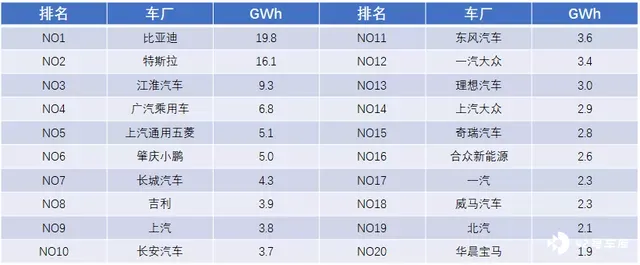
在这些销量带来的需求里面,国内二线电池企业没有参与的是:比亚迪(自用)、特斯拉、上汽、一汽大众和上汽大众、理想、华晨宝马。
二线电池企业参与并且占比较高的是:广汽乘用车、上汽通用五菱、吉利、长安、奇瑞、一汽、小鹏和威马。
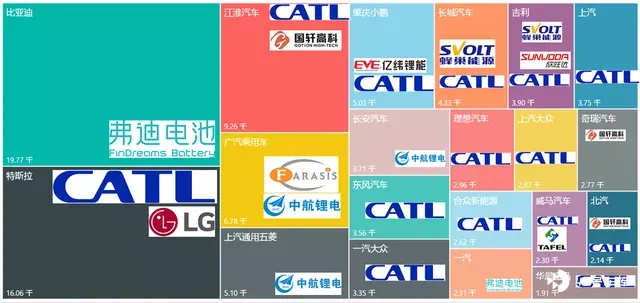
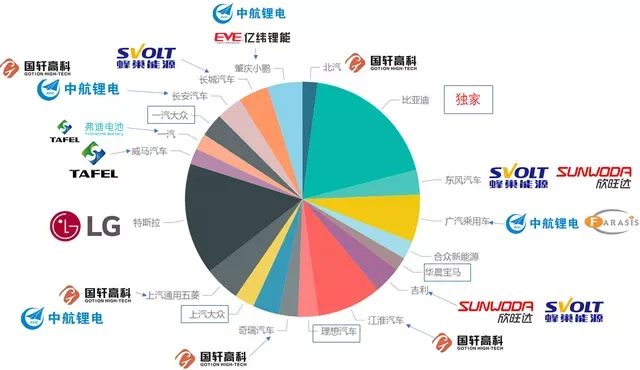
造车新势力的小鹏之前已经谈过引入三家供应商,分担供应链风险的策略还是比较成功的,如下图 4 所示。
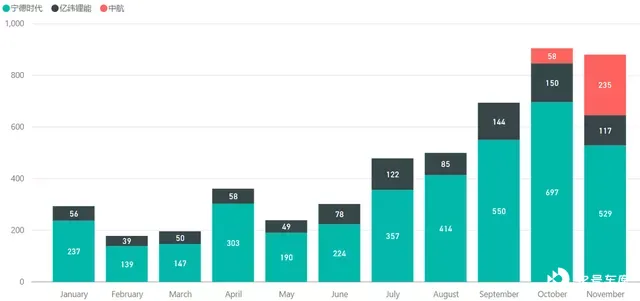
我们可以把小鹏和广汽乘用车的供应商配比做一个比较。
这两家广东的企业特别有意思:前者以宁德为主,导入中航锂电;后者在把中航锂电作为主力,但在供应紧缺的时候又重新导入宁德时代(后续合资企业建设上量)。
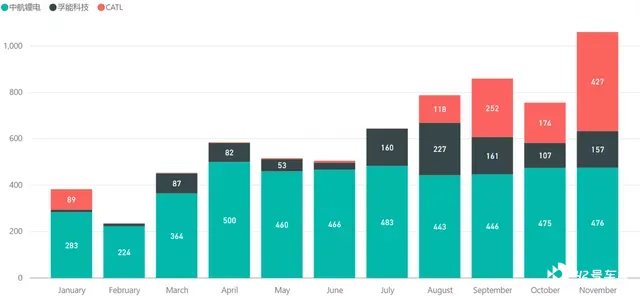
我个人以为,目前这个多家企业都依赖于宁德时代独家的局面,大概将在 2023 年底出现变化 —— 会有比较多的企业开始解绑。这些企业的电池供应商比例,会按照广汽和小鹏目前类似的比例去布局,但是大部分汽车企业都没办法忽略宁德时代作为一个基础供应商,其稳定的供应能力。
方壳二线电池的发展
方壳企业主要包括:中航锂电、蜂巢、欣旺达和塔菲尔四家 —— 最后这家今天就不展开了,主要是威马和一汽。
(1)中航锂电
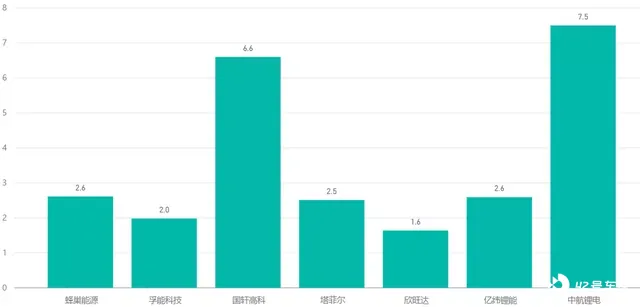
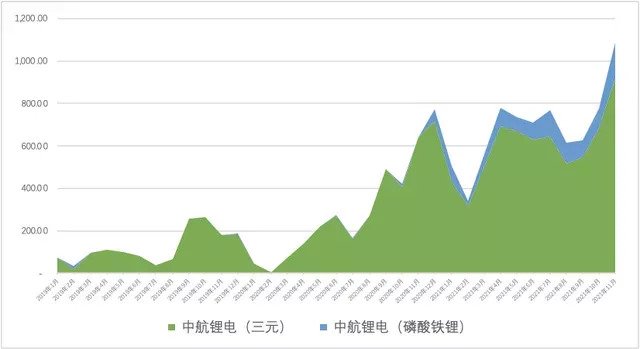
中航锂电 2021 年 1-11 月装车量为 7.5GWh。之前和晓宇仔细聊过这家,这种扩张速度是需要大量资金的。目前主要依赖于广汽乘用车,在长安汽车、上汽通用五菱,几家都占据了一定的份额,而开拓了小鹏和零跑作为客户后,更是带来了很大的想象力。
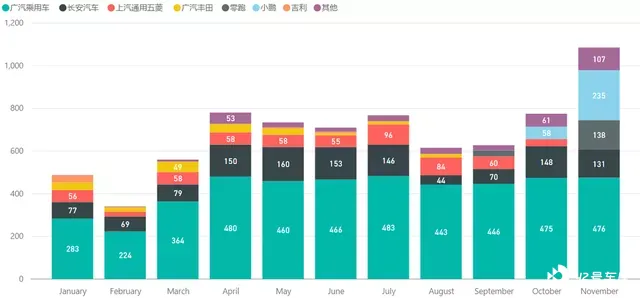
中航比较大的问题,还是基于原有 VDA 电芯或者弹夹电池来做,这种方案做铁锂效果并不好。继续跟着宁德时代的电池形状做铁锂,在规模上没有优势,需要尽快转到短刀片(叠片)工艺,才有可能在 2022 年继续开拓。
我觉得对中航锂电来说,2022 年的成本压力会比较大,中航锂电的技术路线和宁德时代实在太像了,也是重点打击对象。
(2)蜂巢能源
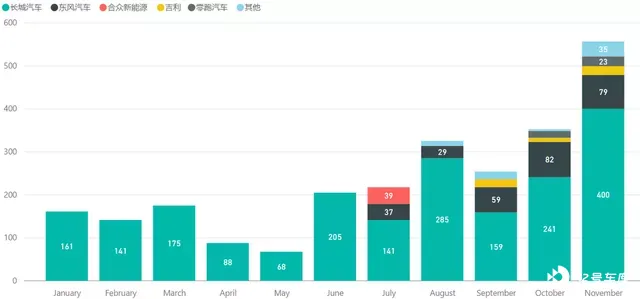
蜂巢能源 2021 年 1-11 月装车量为 2.6GWh,从上半年主要依靠长城,到下半年逐步拓展到其他客户,包括吉利、东风、零跑和合众(随着宁德时代的注资昙花一现),整体来看后续不依赖长城的战略取得了一定的成功。
目前大部分汽车企业并没有把蜂巢能源和长城比较有效地区隔出来,这个和弗迪(= 比亚迪)的差异还比较大,有利于在国内拓展客户。
备注:弗迪目前主要的拓展方向是国外品牌
(3)欣旺达
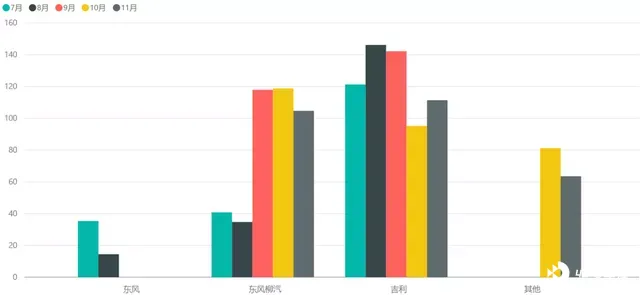
欣旺达 2021 年 1-11 月装车量为 1.6GWh,主要是最近几个月的量还可以(5 个月占了全年的 82%),还有一部分跟着雷诺去了欧洲,没计算在内。主要客户包括吉利、东风柳汽、东风汽车和上汽通用五菱。
小结:我觉得二线方壳电池企业,在当前的成本形势下,依靠相似的技术和宁德时代去考量成本都是劣势,在磷酸铁锂时代换一种打法才能熬下去。
目前不少企业开始借着储能、工程机械等非道路车辆来实现自己的产品出货量,越来越多的量(相对小规模的动力而言)并不计入统计范畴,但是成本是可以均摊掉一些的,明天我们再谈一下国轩、孚能和亿纬锂能,就差不多把主要的二线都罗列进来。
进入不了前十的三线,我们以后找机会再说吧。







