

在我新的工作方向上,还不光是去探讨新的技术方向,更是要看到新的创业团队去探索可能性。
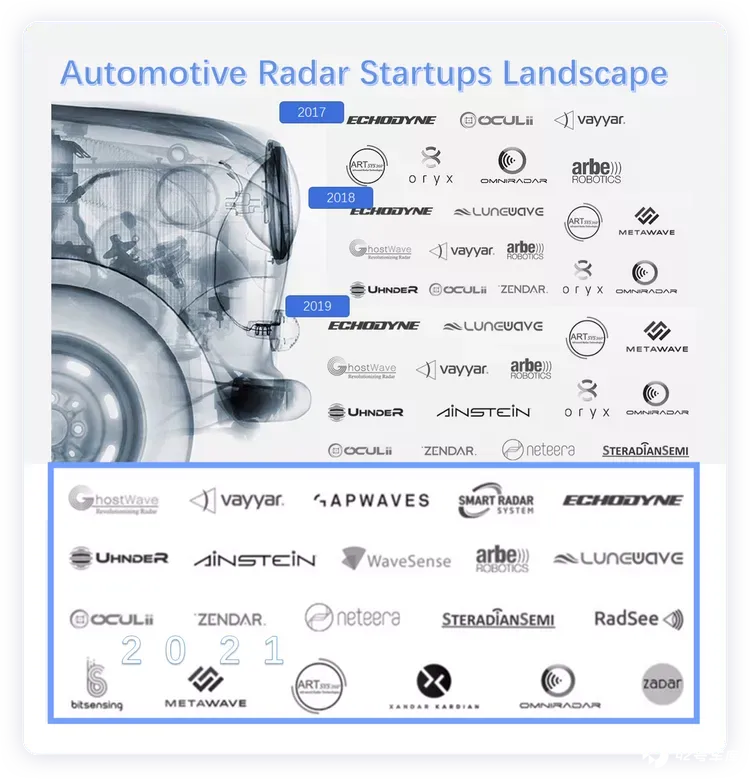
Invisens 的 Ivan Koshurinov 写过一个系列,《Automotive radar startups review》,包括 2017、2018、2019 和 2021 四篇文章,主要从 2017 年的七家雷达企业开始观察。
●2017 年(7 家):
雷达企业浮上水面,一共 7 家 Vayyar、Oculii、Arbe Robotics、Art Sys 360、Echodyne、Oryx、Omniradar。
●2018 年(12 家):
新增 5 家,Lunewave、Metawave、Ghostwave、Uhnder、Zendar。
●2019 年(15 家):
新增 3 家,Ainstein、Neteera、Steradian Semi。
●2021 年(21 家):
新增 6 家,Bitsensing、Gapwaves、Radsee、Wavesense、Xandar Kardian、Zadar Labs。
我仔细读了这个系列文章,并且做了一些梳理。我的核心问题是:
●为什么国外有这么多的雷达创业企业?(隐含的问题是国内为什么也有这么多?)
●这些创业企业要做什么?这个市场怎么样?车用雷达行业的竞争格局怎么样?如何与原有的玩家竞争?
●创业企业里面,合作和竞争的关系是怎么样的?在新的技术制高点上,能玩出什么花来?
带着这些问题(问题也比较多),本文也是开启我对自动驾驶(感知器件和逻辑处理)领域探讨的起点,后续我会更多地看看这些领域,同时把我一些想法写下来。
国外的雷达初创企业是基于什么想法
毫米波雷达是基于多普勒原理,根据回波和发射波之间的时间差和频率差来实现对目标物体距离、速度以及方位的测量。根据辐射电磁波方式不同,毫米波雷达主要有脉冲和连续波两种工作方式。其中连续波又可以分为 FSK(频移键控)、PSK(相移键控)、CW(恒频连续波)、FMCW(调频连续波)等方式。
毫米波雷达的开发是比较昂贵的,需要很多科研型人才才能做出原型,而在 2016 年毫米波雷达的市场大概在 30 亿美金(根据 Yole 的报告,2019 年毫米波雷达的市场达到了 205 亿美金,车用雷达在 55 亿美金 — 更像是 30 亿到 55 亿美金),主要是老玩家所主导(这个我会在第二部分阐述)。
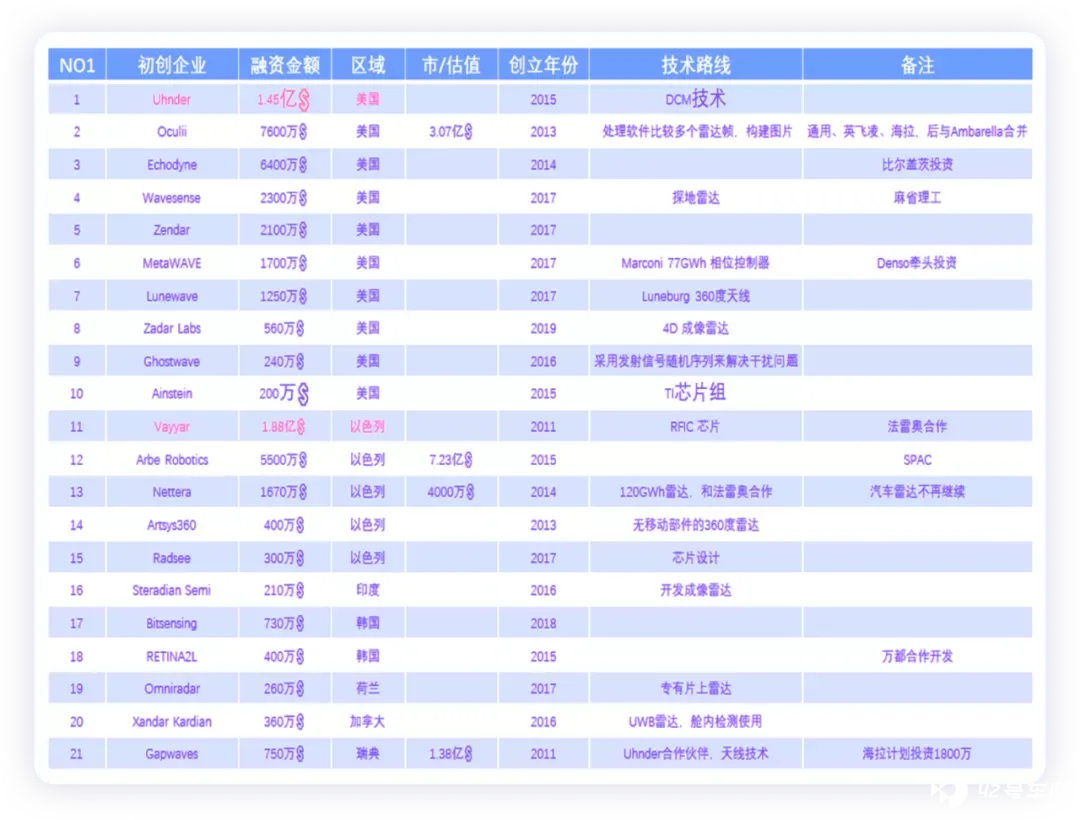
2017 年的 Vayyar、Arbe Robotics、Art Sys 360 和 Oryx 四家都是以色列公司,他们的技术背景都是从军工领域迁移过来的。
除此之外还有 Oculii 和 Echodyne 两家是美国公司,Omniradar 是从单芯片方案开始启动的。随着融资的逐步进行,我们发现美国的诸多公司进入了这个领域,最多的是 Vayyar 的 1.88 亿美金和 Uhnder 的 1.45 亿美金。
备注:头部的几家公司我都会找资料把他们的运行模式和产品特点给梳理清楚。
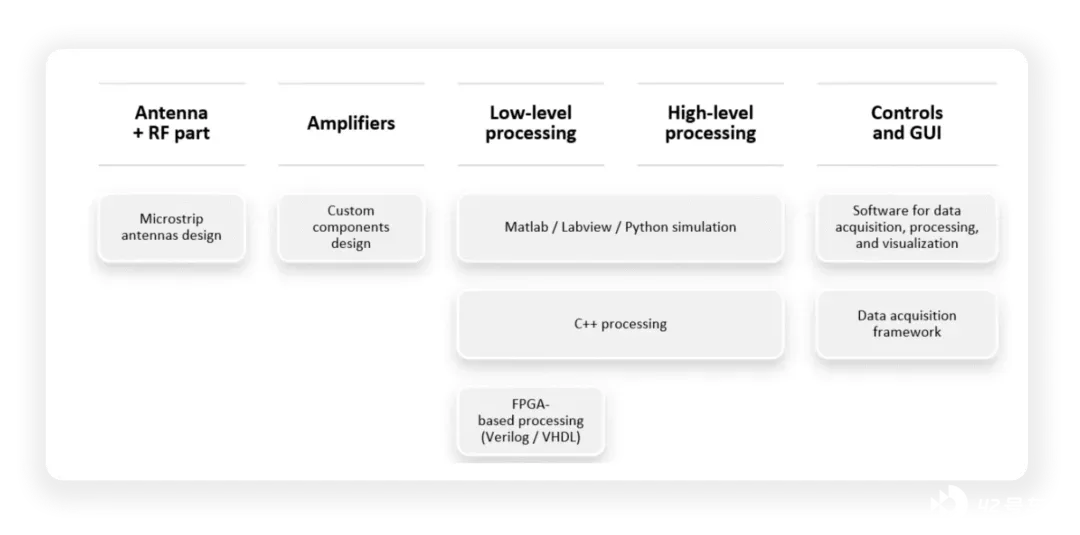
所以从直观印象来看,这条赛道很热门,这么多公司,其创业的路基主要分为三类:
●专有硬件:
设计雷达的 SoC 或分离的模拟和处理部件。成像雷达的射频部分为处理器提供了大量的数据流,初创的几家公司在处理部分和模拟部分分别做文章。
●围绕软件和处理:
通过某种后处理的算法来进行变革,雷达每秒发送某些帧,每个都包含一个点云(点会因帧而异),它们的范围和角坐标也会不同。通过分析一系列帧,处理器可以对点或对象进行近似以提高测量的准确性。处理本身需要时间并延长整个数据处理时间,需要更多的处理能力并导致更高的单位成本。
●雷达的配套设计:
新品种、新材料天线,这些公司有能力开发整个雷达,但专注于其中的一部分,与原有老的公司进行合作。
市场容量和技术变革
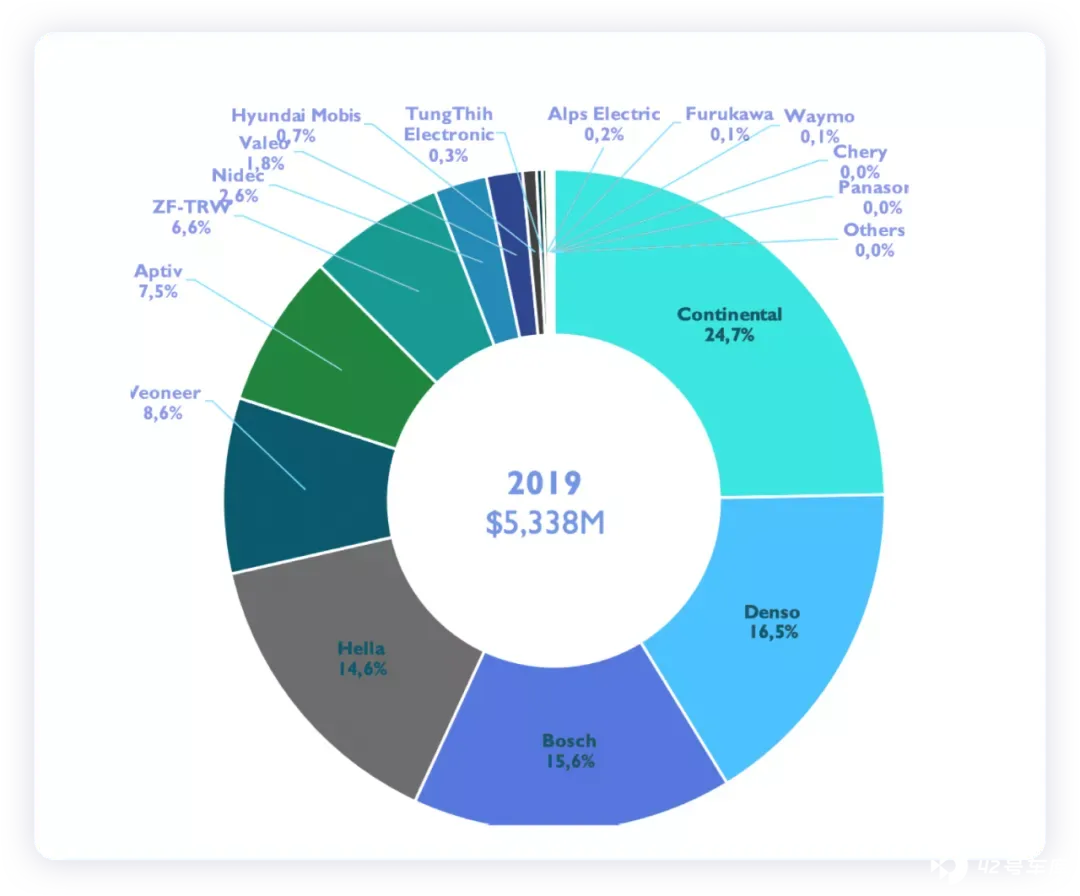
从市场来看,2019 年车用毫米波雷达的市场为 53.38 亿美金,大陆占了 24.7%、Denso 16.5%,Bosch 15.6,Hella 14.6%,后续的市场比较散。按照 100 美金 / 个的均价来看,大概是 5338 万个,总体的渗透率按照 8000 万来看,单车还不到一个。
备注:目前正常的 L3 的车辆配置是按照 5 个 (1+4) 来配,这个空间还是非常大的。
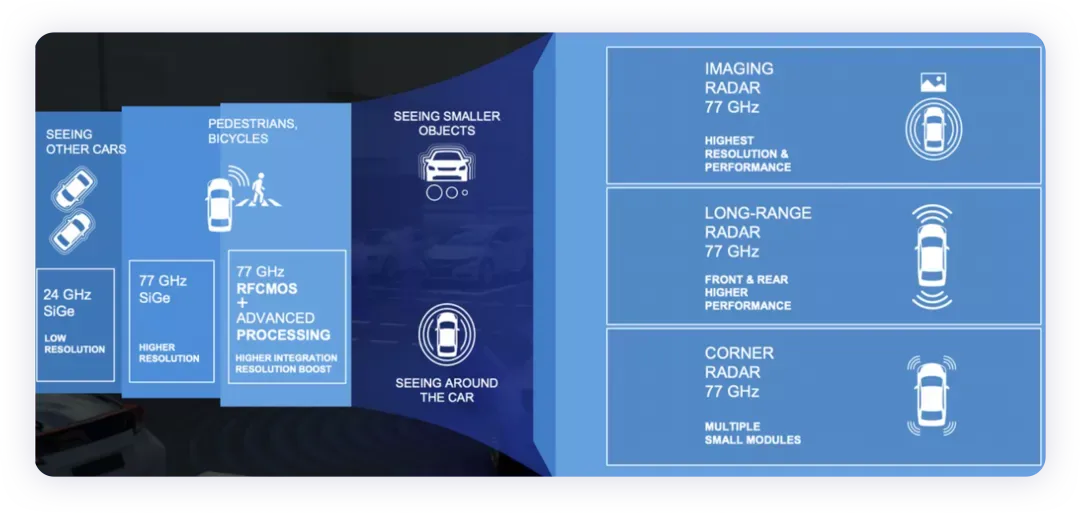
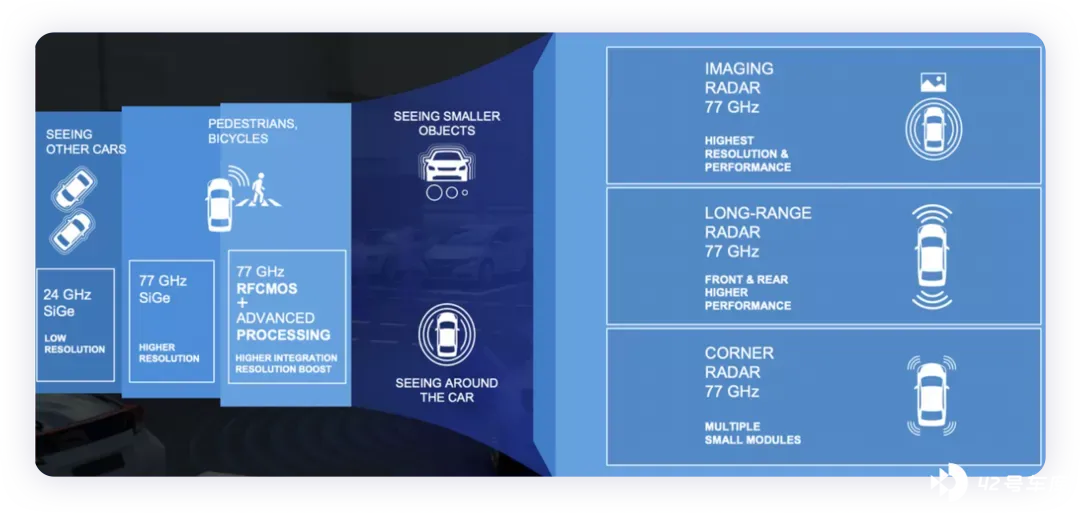
整个市场会进一步拓宽,主要是之前只装一个 LLR 长距离雷达做 AEB 比较多,后续四个角雷达和 4D 成像雷达,对整个市场的增速是非常看好的。
我觉得最重要的还在于,在这个技术迭代过程中,技术变革发生了。毫米波雷达的核心射频部分负责毫米波信号调制、发射、接收以及回波信号的解调,集成的方法主要有混合微波集成电路(HMIC)和单片微波集成电路(MMIC)。MMIC 是采用平面技术,将所有的微波功能电路用半导体工艺制造在砷化镓(GaAs)、锗硅(SiGe)或硅(Si)等半导体芯片上的集成电路。功能电路主要包括低噪声放大器(LNA)、功率放大器、混频器、上变频器、检波器、调制器、压控振荡器(VCO)、移相器、开关、MMIC 收发前端,甚至整个发射 / 接收(T/R)组件(收发系统)。
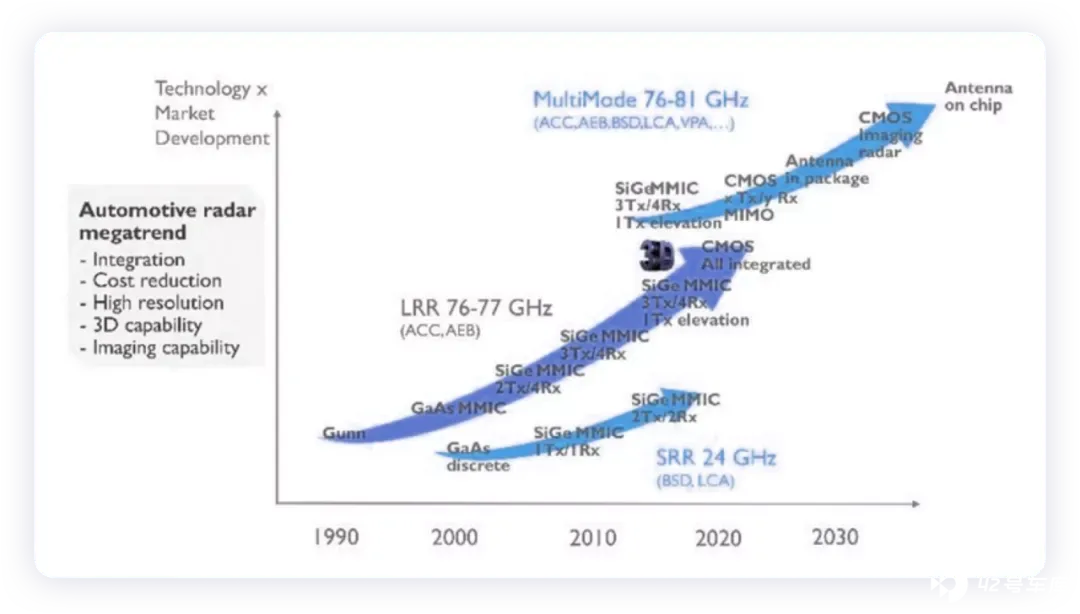
MMIC 从化合物半导体工艺,如砷化镓(GaAs)、磷化铟(InP),所以从技术路线来看,围绕低成本、集成度高的硅基(CMOS、SiGe BiCMOS 等)MMIC 发展在各个赛道里面都出现了变化。
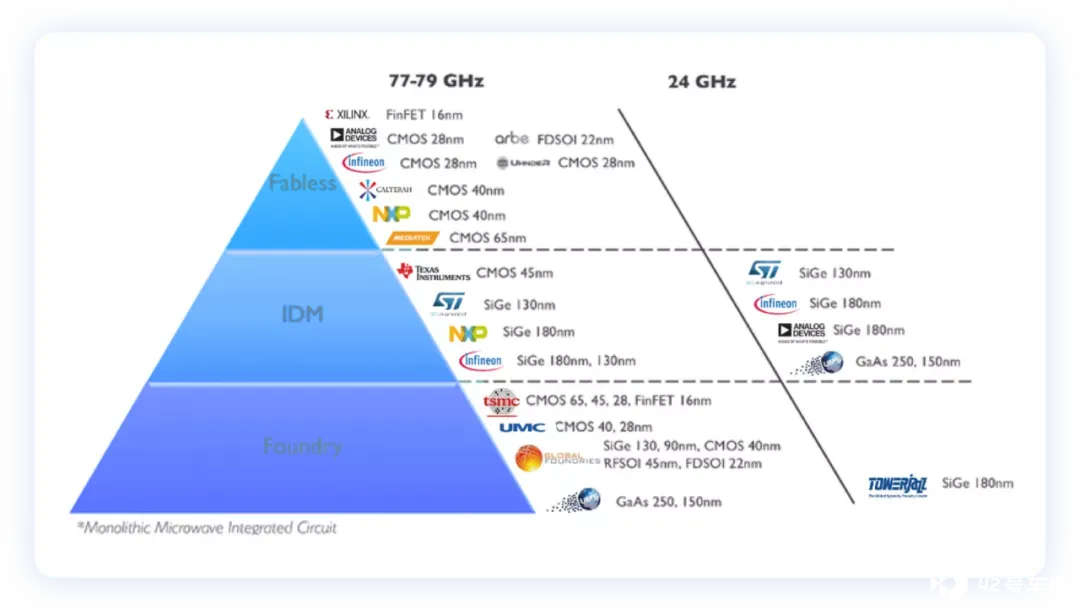
也就是说,在工艺变革下,低成本的集成单片系统是一种路径,而高性能的雷达产品加入了高算力的部分,可以让传统 Tier1 的雷达演进被打破掉。
备注:ECU 处理这部分能否传输到系统层面去进行,这个问题很有挑战性。
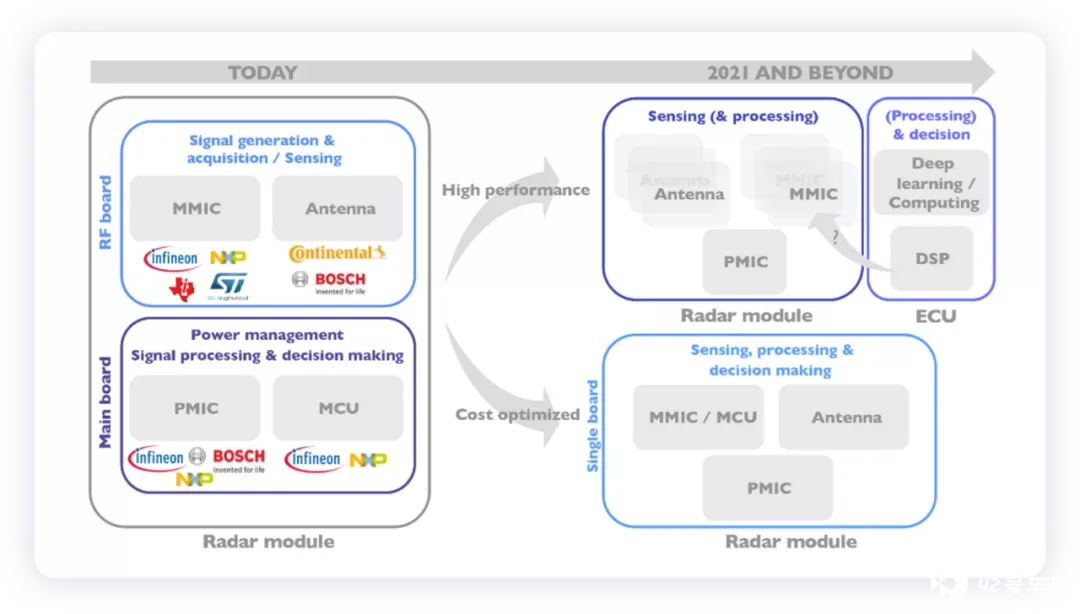
小结:从大的逻辑来看,技术演进的底层工艺变化,加上应用端的低成本和高性能(通过高算力的软件得来),这就使得毫米波雷达从单纯的部件有了多种不同特性演化,很难单纯通过成本锁死创业公司的发展,这条赛道就有点好玩了。






