

作者:王凌方
乘联会将 2022 年新能源乘用车销量预测提升至 550 万辆,整体新能源汽车销量预期为 600 万辆。
2022 年 1 月 11 日,乘联会举行 12 月份的线上发布会,公布了 12 月份和全年新能源汽车的销量数据,并对 2022 年市场做了预测。新能源乘用车销量从原来 480 万辆的预测上调到了 550 万辆。
乘联会数据显示,12 月份新能源乘用车批发量达到 50.5 万辆,同比增长 138.9%;全年新能源乘用车批发量达到 331.2 万辆,同比增长 181.0%。12 月新能源乘用车零售销量达到 47.5 万辆,同比增长 128.8%,环比增长 25.4%;全年零售销量达到 298.9 万辆,同比增长 169.1%。
12 月新能源汽车厂商批发渗透率达到 21.3%,1-12 月渗透率为 15.7%;零售方面,12 月新能源汽车国内零售渗透率为 22.6%,1-12 月渗透率为 14.8%。
12 月新能源汽车市场翘尾明显
从乘联会的批发量来看,从 8 月份开始,新能源乘用车的批发量迈入 30 万辆的台阶并站稳;在 11 月份达到 42.9 万辆后,12 月份直接跳高至 50 万辆。与此对应的零售销量方面,也是在 9 月份进入到 30 万辆的级别,12 月份也接近 50 万辆。
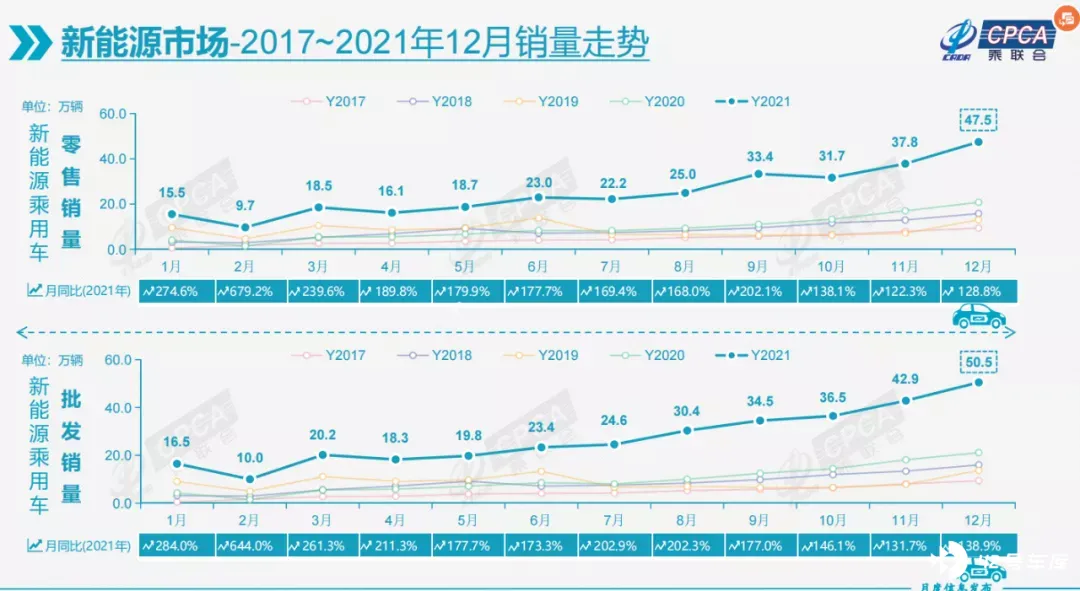
在乘联会秘书长崔东树看来,新能源汽车与传统燃油车走势已经形成明显的差异化特征,新能源汽车已经实现对燃油车市场的部分替代效果。
(1)12 月纯电动拉动明显,插混车型产量稍有下滑
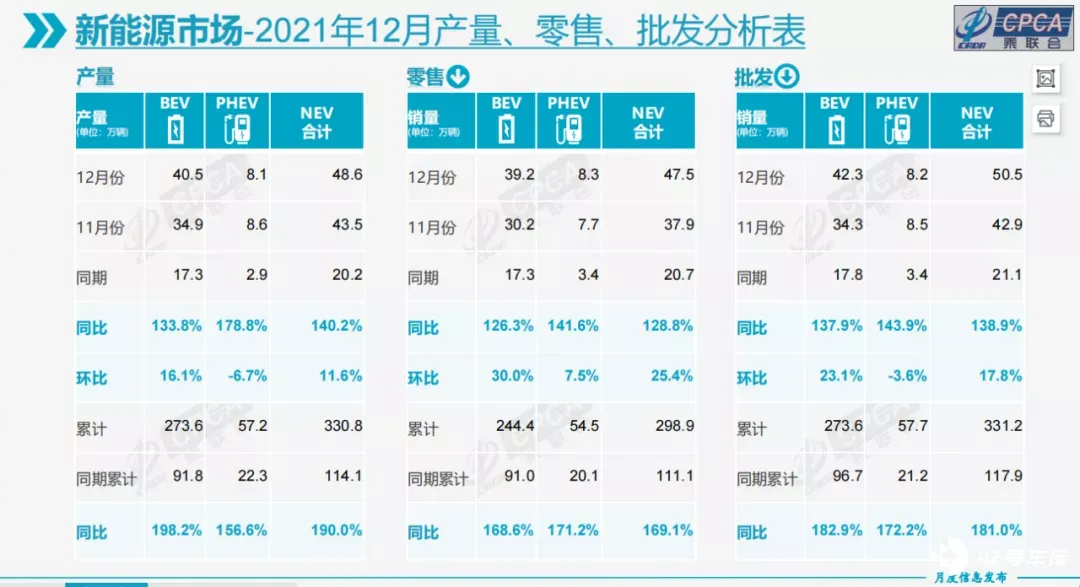
乘联会数据显示,12 月份,纯电动乘用车的产量、零售量和批发量分别为 40.5 万、39.2 万和 42.3 万辆,环比增长分别为 16.1%、30% 和 23.1%;同比达到 130% 左右的增长。
插混车型方面,12 月份,插混乘用车产量、零售和批发量分别是 8.1 万、8.3 万和 8.2 万辆;同比增长分别为,178.8%、141.6% 和 143.9%;环比方面,产量和批发量为负增长,只有零售量正增长 7.5%
崔东树表示,这主要是受西安疫情的影响,插混车型在生产和批发方面受到小幅干扰,这是疫情带来的损失。
(2)12 月新能源汽车渗透率超 20%
从批发量上看,12 月新能源汽车厂商批发渗透率达到 21.3%,1-12 月渗透率为 15.7%,去年同期仅为 5.8%,提升非常明显。12 月,自主品牌新能源汽车的渗透率为 35.2%;豪华车新能源车的渗透率为 27.2%;主流合资品牌新能源汽车渗透率仅为 3.7%。12 月纯电动批发销量为 42.3 万辆,同比增长 137.9%;插混销量为 8.2 万辆,同比增长 143.9%,占比为 16%。
崔东树分析 12 月新能源高中低端车型销量时认为,纯电动市场的哑铃型结构有所改善,其中高端车型销量增长强势,中低端走势相对较强。A00 级批发量为 13.9 万辆,份额达到纯电动的 33%,A0 级批发量为 6 万辆,份额为纯电动的 14%;A 级车占纯电动的 25%,从谷底回升;B 级车达到 11.4 万辆,环比增长 25%,占纯电动的 27%。
零售方面,12 月新能源汽车国内零售渗透率为 22.6%,1-12 月渗透率为 14.8%,较 2020 年的 5.8% 的渗透率有明显提升。12 月,自主品牌中的新能源汽车渗透率为 39%;豪华车中的新能源渗透率为 32.7%;主流合资品牌的新能源汽车渗透率仅为 3.3%。
12 月新能源车出口保持强势增长,上汽乘用车的新能源出口 5716 辆,吉利汽车 637 辆,比亚迪 563 辆,特斯拉中国出口 245 辆,长城汽车 203 辆,其他车企新能源汽车以国内市场为主。
自主传统车企有亮点,新势力总体表现好
崔东树表示,12 月份传统车企亮点很突出,整体新能源汽车市场呈现多元化发力,上汽和广汽表现相对较强。比亚迪纯电动与插混双轮驱动表现很强。
厂商批发销量突破万辆的企业有 14 家,较前期大幅增多,其中:比亚迪 93338 辆、特斯拉中国 70847 辆、上汽通用五菱 60372 辆、长城汽车 20926 辆、奇瑞汽车 20501 辆、吉利汽车 16831 辆、小鹏汽车 16000 辆、上汽乘用车 14868 辆、广汽埃安 14500 辆、理想汽车 14087 辆、一汽大众 11213 辆、蔚来汽车 10489 辆、长安汽车 10404 辆、合众汽车 10127 辆。
新势力方面,12 月份,小鹏、理想、蔚来、哪吒、零跑、威马等新势力车企销量同比和环比表现总体较好。尤其是小鹏、理想、蔚来、哪吒单月突破万辆,零跑、威马等第二梯队企业也快速上量,达到了月销 5000 辆以上。
主流合资品牌中,南北大众的新能源车批发 19498 辆,占据主流合资 46% 份额,大众坚定的电动化转型战略初见成效。上汽通用和华晨宝马新能源销量均突破 5000 辆也很优秀,其他合资与豪华品牌仍待发力。
新能源补贴仍是重大利好,终端不会大规模涨价潮
原来预期 2022 年新能源乘用车销量 480 万辆,目前应调整到 550 万辆以上,新能源乘用车渗透率达到 25% 左右。
此外,鉴于年底站在 50 万辆的台阶上,崔东树认为,新能源汽车有望突破 600 万辆,新能源汽车渗透率在 22% 左右。
崔东树的预期也是有根据的,主要是两点,一是补贴政策框架和门槛要求不变;二是规模降本。最新发布的补贴政策,2022 年保持现行购置补贴技术指标体系框架及门槛要求不变,而补贴规模从原来预期的 200 万辆补贴规模上限没有锁定,将实现贯穿 2022 年全年的补贴。随着新能源产业链的规模翻倍提升,降成本能力提升,由此预期 2022 年年末的新能源车增量很强。
由于补贴标准不变,而电池和整车集成技术在提升,因此主要是政策推动新能源汽车产业规模大幅增长,体现了政策的大力支持低碳产业,推动传统燃油车产业转型。
2021 年四季度中国新能源乘用车销量 130 万辆。崔东树认为,随着国内消费者对新能源市场认可度的大幅提升,政策补贴的力度稳定,必然推进 2022 年的中国新能源车销售总量暴增,继续保持世界 50% 以上份额的超强领军地位。
对于原材料推涨终端价格的情况,崔东树倒是并不担心。他认为,新能源汽车大规模涨价的可能性并不大。客观角度来看,目前新能源汽车正处于快速增长期,规模会降低成本;虽然电池成本难以快速下降,目前锂资源快速涨价是错配问题,并不是供给不足。电池企业也会去抢矿,等需求稳定之后,原材料价格就会大幅回落。
车企主观角度涨价的意图也不是很大,车企间的竞争压力很大,新能源汽车市场并不是寡头垄断;此外,传统燃油车市场仍然很大,消费者也不会以太高的价格去买新能源汽车。
此外,崔东树还提到了新能源车保险成本增加偏高的问题。这结果就是新能源车省下的油钱要去交保险费,导致新能源车使用似乎不划算,形成买得起用不起的现象,增加了价格敏感性用户的购车顾虑和挑选险种的决策难度(考虑到附加险险种的离散程度),不利于新能源车推广。
因此,崔东树建议,在大数据积累的基础上,车企有必要建立自己的保险品种。随着新能源车的新技术提升,在通过历史数据测算理赔率的基础上,保险行业结合交通部等部委对道路交通环境改善和高效执法力度的持续提升背景下,或有更精准的保险测算和险种方案推荐。他也期待国家政策要支持保险费用的合理补贴,让更多消费者买新能源车省钱、省心。







