

我现在看纯电动汽车多一些,2022 年其实对于纯电动汽车影响会比较大,有时间的话,我会详细分析纯电动的几家企业:蔚来、小鹏、合众、零跑和威马的实际情况。
蔚来和小鹏
●小鹏
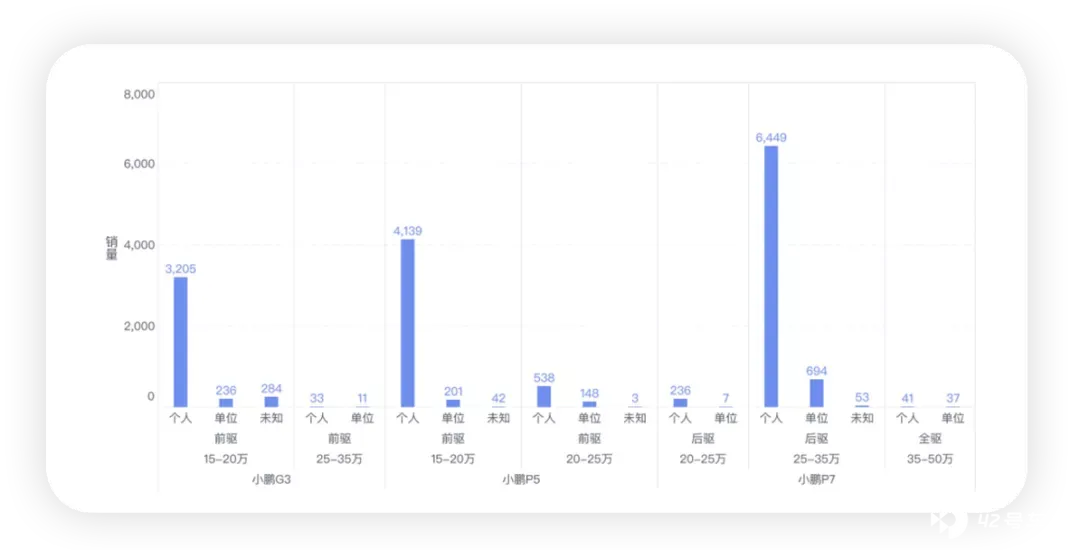
从小鹏的使用维度和驱动配置属性,再配合价格段,可以看得很清楚:
在中国做四驱就是一个伪命题 —— 在小鹏的 1.6 万台里面,四驱的车型只有 78 台(单位还占了一半);P5 在智能化激光雷达的选择方面,看得出来大概只有 1/9 的人选择尝试智能化。
所以我很怀疑,P5 和 G3 这两个在 15-20 万的车型,其长期战斗力是否足够。
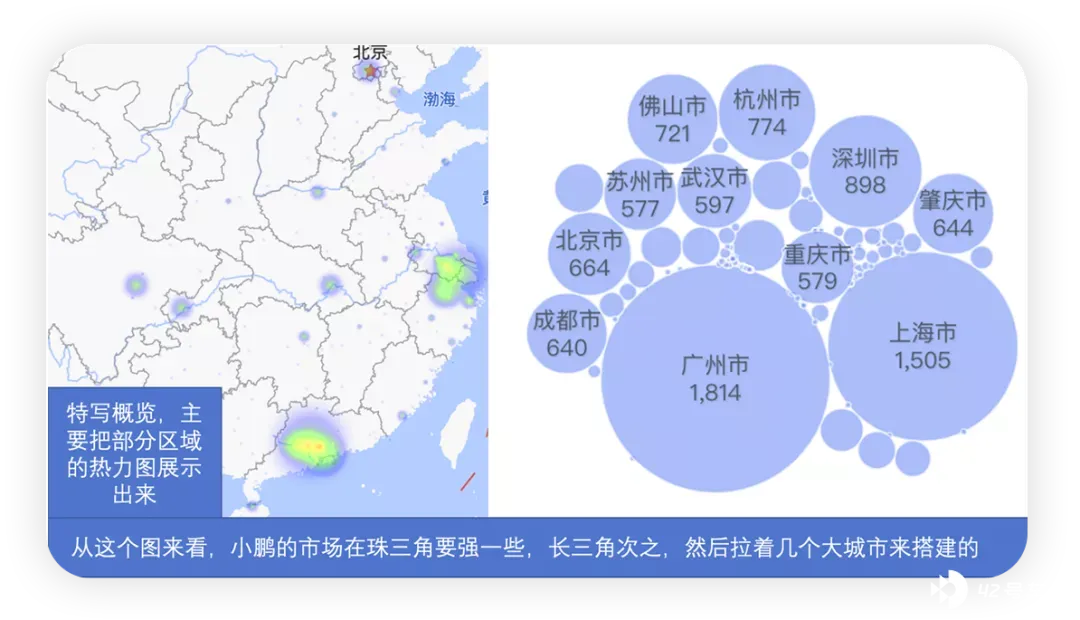
从热力图来看,小鹏的玩法,主要是围绕珠三角地区和长三角城市、外加省会城市来做文章的。下面这个图 2 反应得比较清晰。小鹏通过几款车建立了二线城市的渗透,效果还是挺扎实的。
●蔚来
蔚来的问题,还是车价太高,只能局限于大城市使用。有意思的地方是,最近 20% 左右的蔚来是单位购买的。
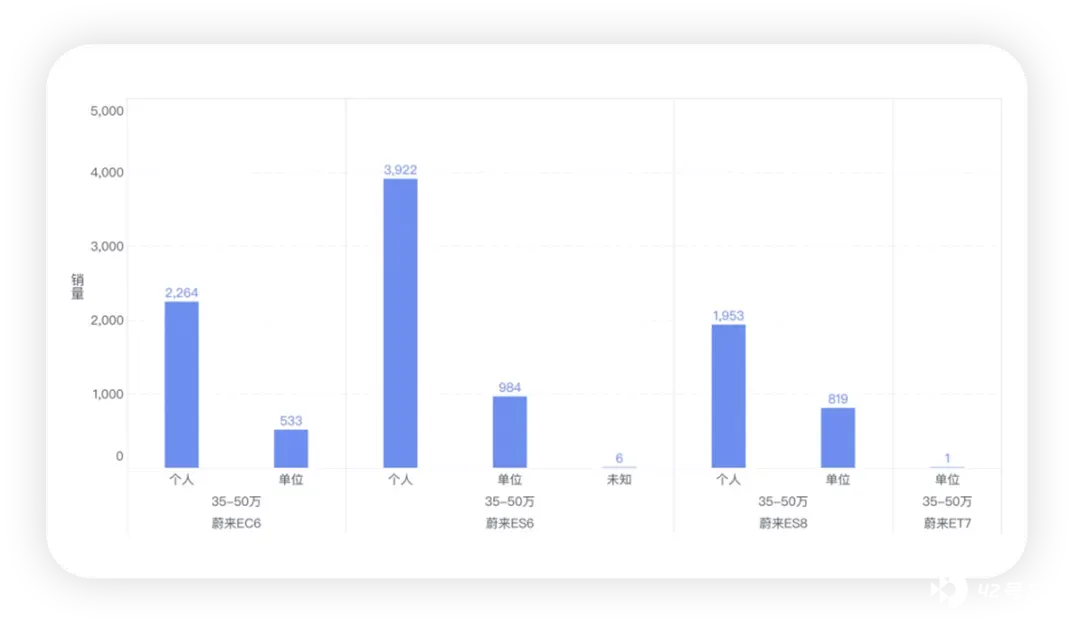
所以说蔚来如果不开第二品牌,不做车电分离,整体的销量受众还是太局限了。要从服务层面,进化到下个阶段,必然要做一些变化。从 ET5 开始,下探的情况可能会好很多。
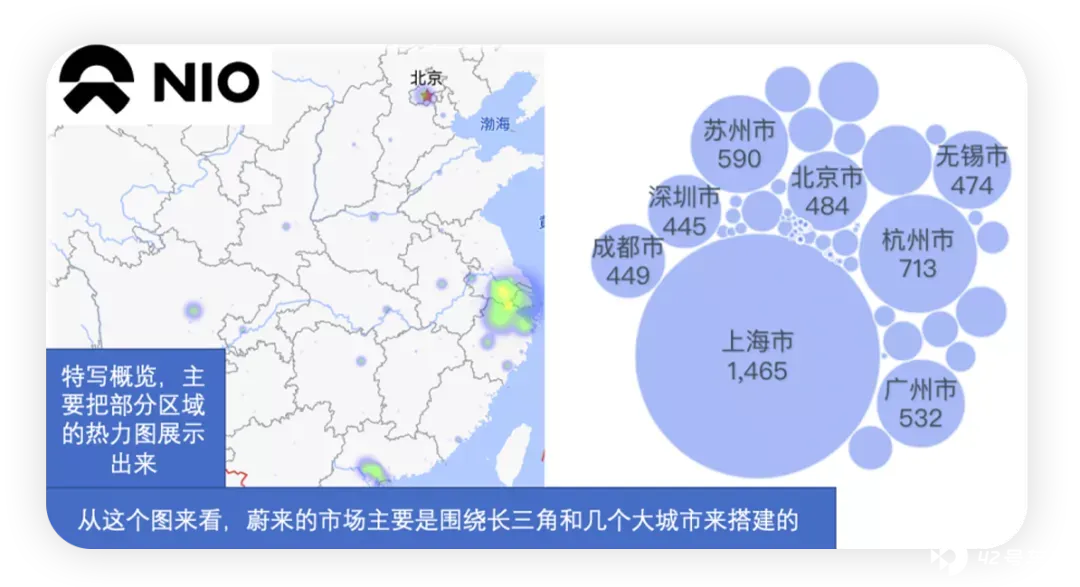
蔚来、理想和小鹏,目前在竞争中表现特别有意思。
蔚来的打法是高于特斯拉去做一个大的差异化;小鹏主要的量是围绕 15-20 万这个区间在打,这里的竞争很激烈,P7 的表现已经超出预期,接下来看 G9 的具体表现;理想明年要和一堆 DHT 来进行战斗,短时间没办法和 BEV 进行对比。
威马、合众和零跑
由于时间有限,我重点分析下合众和零跑,威马不做过多的评论。
●合众
我前段时间在上海打了一个哪吒 U 的网约车,司机跟着我聊说,400 公里的紧凑型 SUV 的哪吒 U 卖 10 万。这个打法也是靠极致性价比来铺量,做营运的数量还真的不多,感觉是在 10 万附近这个档次进行操作。
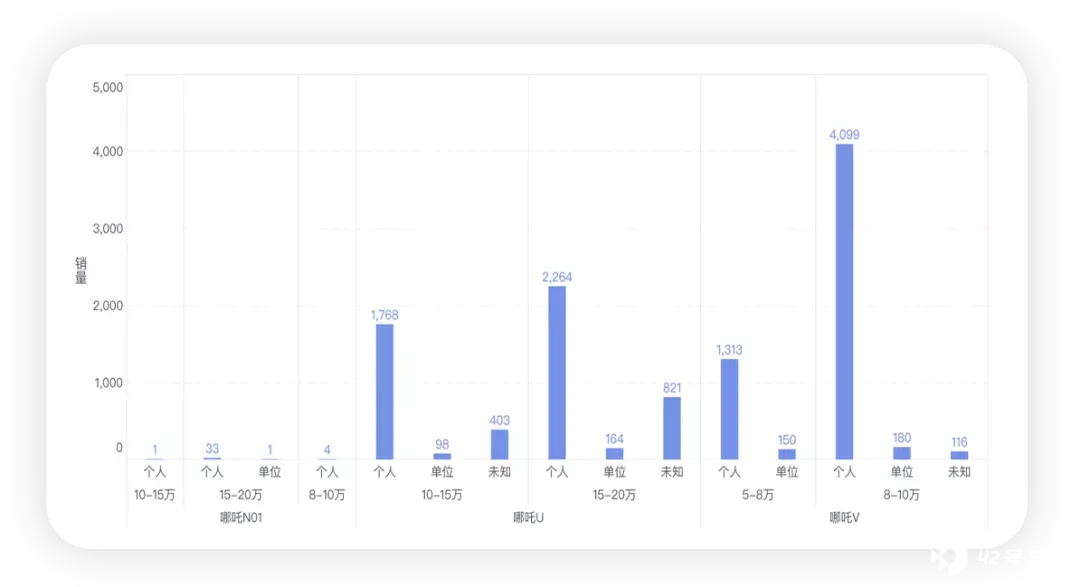
所以只要玩性价比给个人消费者,大家还是买单的,如下图 6 所示。合众的造型其实有点和五菱类似,像是这个车系的升级版。我估计在下一步电池成本上来以后,合众的打法可能更侧重于哪吒 U,V 这个没办法弄了。
接下来也会围绕哪吒的轿车来进一步打 15-20 万的市场。
●威马
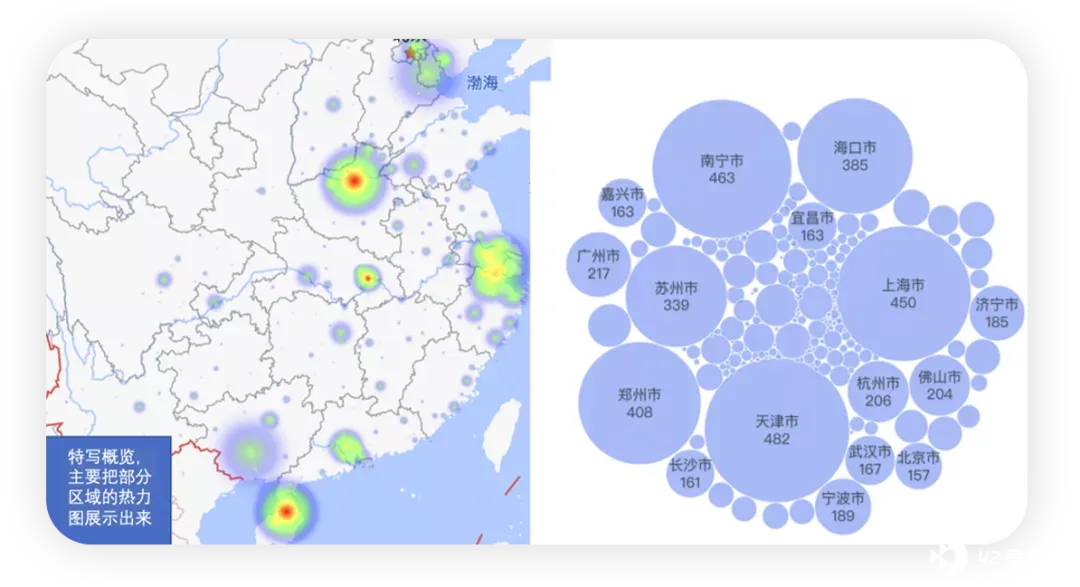
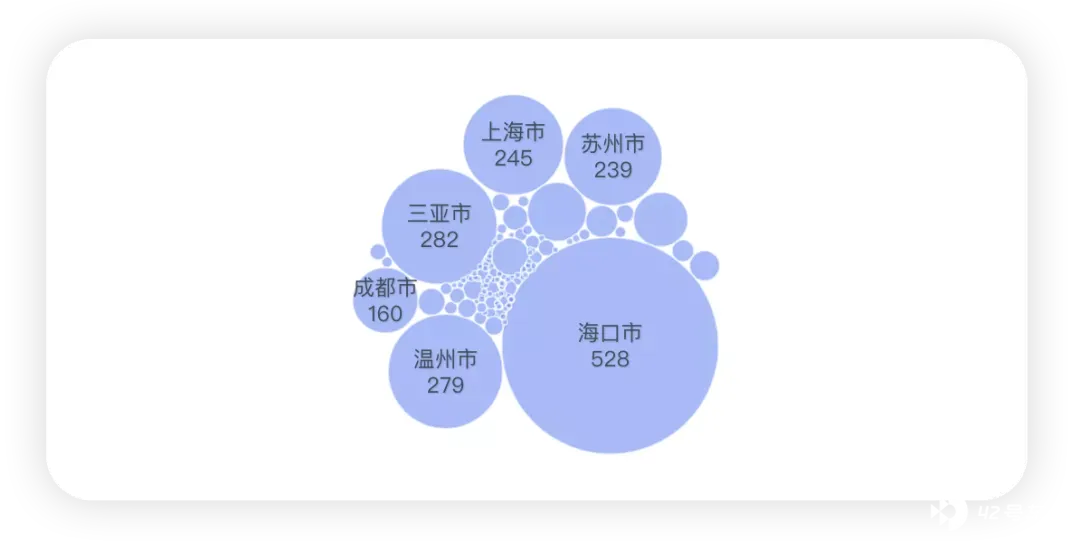
威马的问题是,E5 变成了运营车型,EX5 一半也是运营车型,只有目前的 W6 好一些,但是个人用户只有 789 个,加起来只有 2000 台是给个人的。
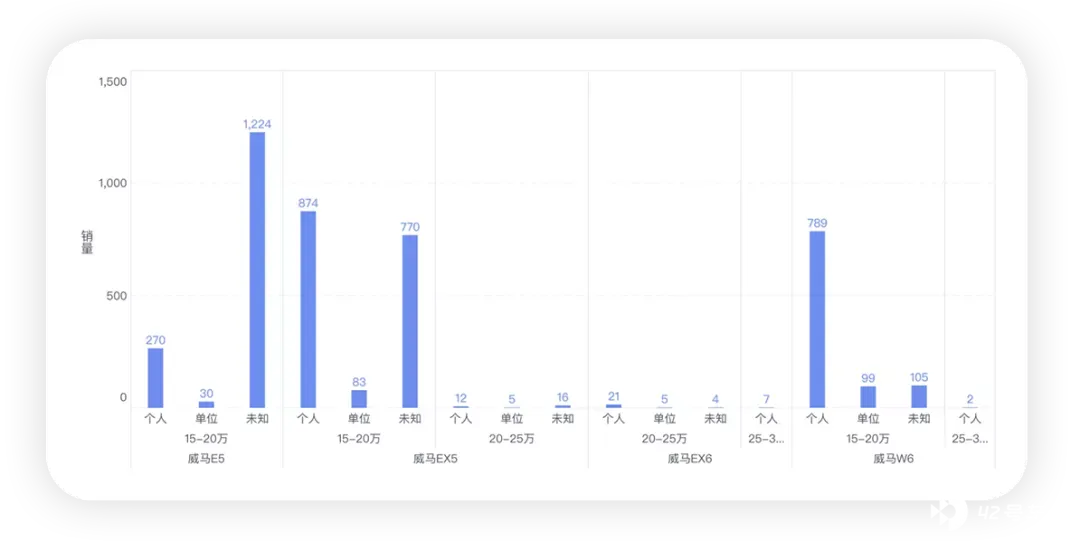
也正是这样的情况,使得威马在大城市没站住,主要围绕海南来做了。
●零跑
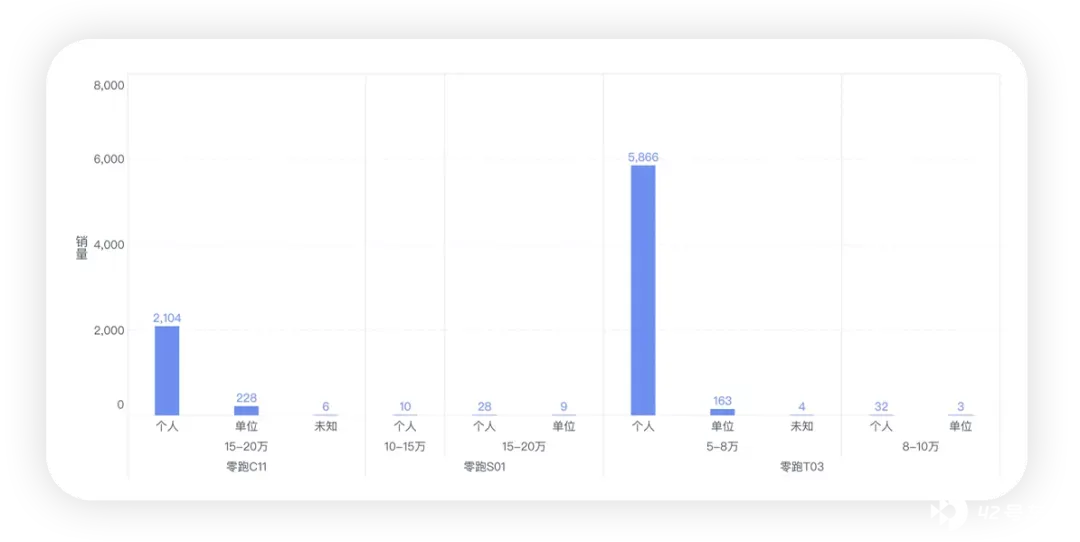
我觉得零跑还是在做一个大的转型,从 T03 开始转入 C11 的上量过度,这也是在 2022 年电池成本上升以后必然的选择。
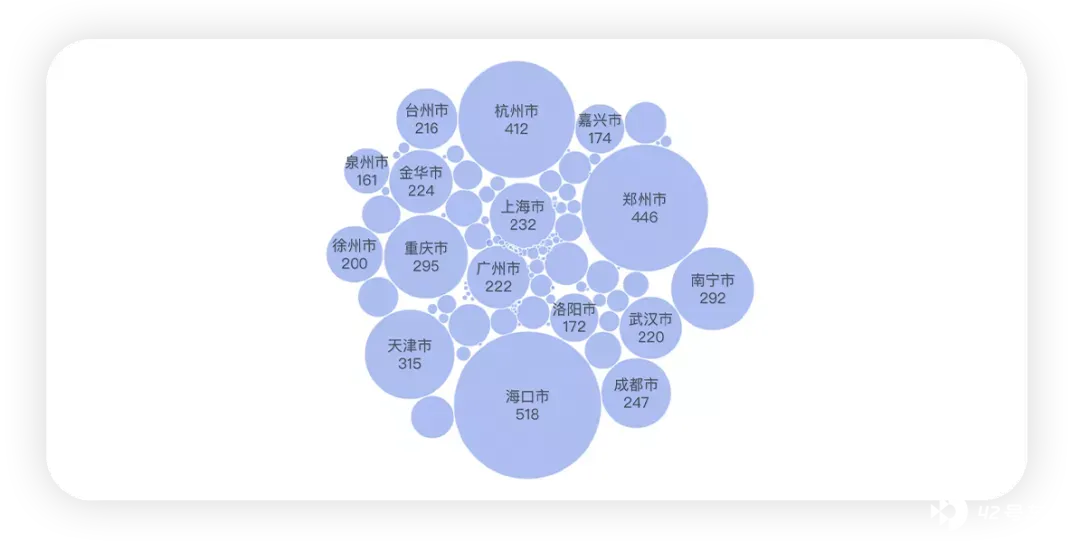
小结:先简单写这么多,我有空再做一些细致的可视化分析工作,这样能对各位读者有帮助。







