

作者:朱玉龙
年初韩国的两家车企分别发布《2022 Kia CEO Investor Day》和《2022 Hyundai CEO Investor Day》,在这个时间节点,一方面重点突出之前纯电动发展的成果,推出新的电动汽车平台(改版的 IMA)另外持续在自动化这块投资。
我想周末分别写两篇,来看韩国汽车产业两家企业的转型规划进展。
两家策略的概览
纯电动汽车
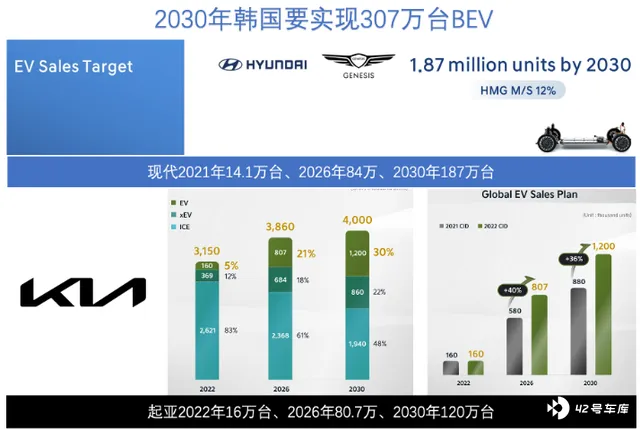
现代 2021 年销售了 14.1 万台 BEV,2026 年 5 年要倍增到 84 万台,2030 年 187 万台;起亚 2022 年目标销售 BEV 为 16 万台,2026 年 80.7 万台,2030 年 120 万台 —— 两家韩国车企目标在 2030 年销售 BEV 的目标为 308.7 万台。
智能和自动驾驶
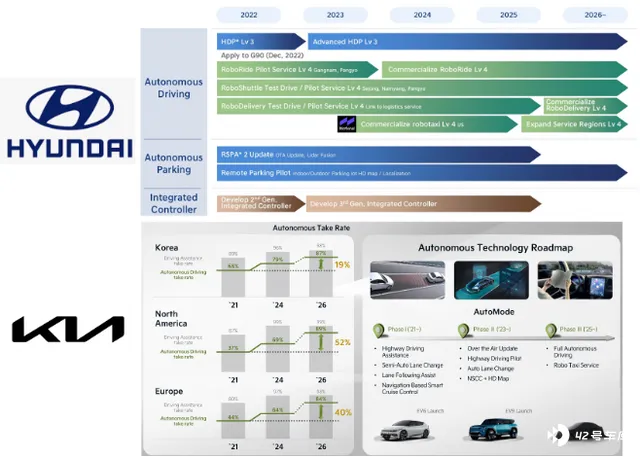
之前现代起亚已经在自动驾驶投入了很多的资源,2022 年现代也需要在 G90 的高端车上去做高速公路的 L3,一路进行演化 —— 泊车这块,围绕之前 Lidar 功能,要做 RSPA 第二代的功能,并且演化成远程自动泊车,从这一代起,泊车和自动驾驶两块采用了整合式的控制器。
起亚的策略基本和现代完全一致。当然沿着之前 RoboTaxi 这块,韩国两家车企要独立进行演进。
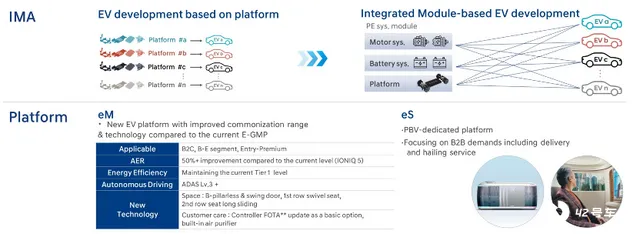
在没有拆分电动汽车和传统内燃机业务的车企里面,想要把电动汽车的量推高到一定的程度,其实需要很大的难度,现代起亚做得很快,首先在之前的 EMP 平台快速演进到下一代的 IMA(Integrated Module Architecture)。
整车平台的更新和电池的迭代
这个战略的核心是集成模块化架构(IMA)开发系统,目的是将电池和电机等电动汽车的核心部件标准化和模块化,灵活应用于每个车型,以实现高效的产品阵容扩展。
现代计划到 2025 年完成这项工作。在 EMP 之后,快速演进到纯电动乘用车平台 eM 和基于目的地移动 (PBV) 平台 eS。和目前的 E-GMP 相比,eM 将通过扩大通用范围来覆盖所有细分市场,续航里程将提高 50% 以上,搭配上述所说的 L3 级自动驾驶技术、OTA 等各种新技术也将标准化。eS 被设计成滑板底盘(投资 Cannon 还是留下来一些东西),以增强灵活性,不仅是交付等运输服务的目的,也是响应 B2B 需求的作用,支持车辆呼叫服务、共享业务、B2B 业务领域。
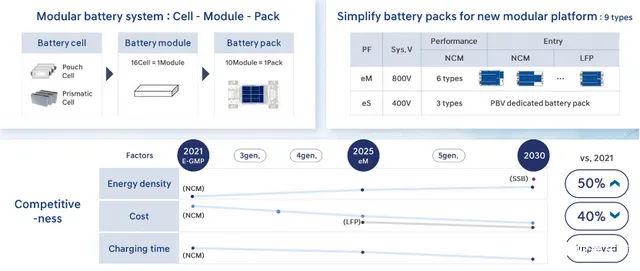
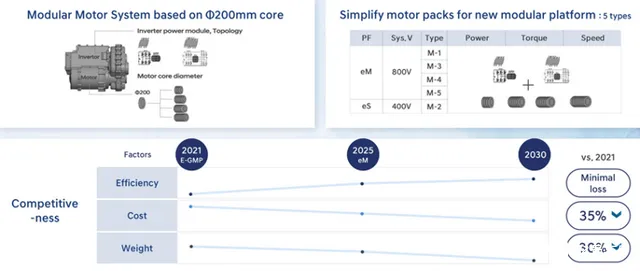
现代下一代的电池系统标准化为 9 种,由锂电池单体 (cell)、电池组 (Batteries) 和电池包 (pack) 阶段组成的电池工艺,除了增加模块比例以提高能量密度外,已经改为 cell-to-pack 的方式,CTC 直接将电芯和底盘上进行集成的工艺也在考虑。从 400 和 800V 的角度考虑,eM 系列全部采用 800V,分为性能版本和基础版本,前者只有三元的方案,后者同时包含三元和磷酸铁锂版本,只有 eS 系列才有 400V 的系统。通过新的设计,计划到 2030 年电池能量密度比 2021 年提升 50%,成本降低 40%。电机成本降低 35%,重量减轻 30%。
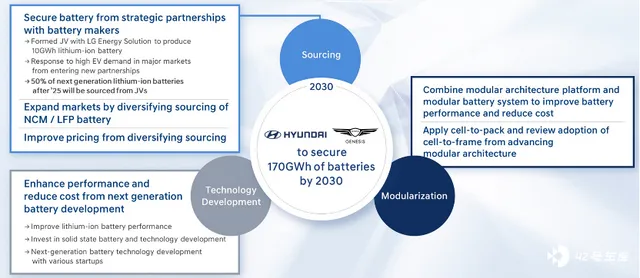
和 LG 的合资电芯厂能供应 10 GWh,然后未来 50% 的下一代电池在 2025 年以后都会从合资电芯厂采购,想要打开市场也会采购铁锂和三元电芯(这也是现代为什么要采购中国电芯的道理)。在投资层面,主要投资下一代电芯技术和固态电池,通过全球创业的企业积累。现代 2030 年需要 170 GWh,其实算一算特斯拉 2022 年一家大概需要 110GWh,这个需求上升还是比较慢的。
备注:现在投先进电池创业企业要担心,车企合作的持续性和落地的形式。
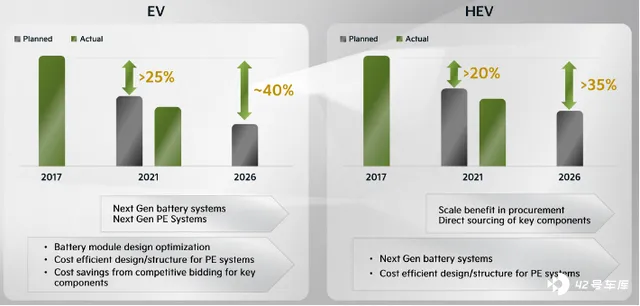
和现代相似,KIA 对动力电池的需求量在 2030 年将达到 119 GWh。电芯方面,在 2025 年切换至 5 代电芯;2030 年电芯的成本较 2022 年有 40% 的下降空间。电芯产能供应目前已锁定的产能约 13 GWh,2026 和 2030 年的 69 GWh/119 GWh,将通过合资企业或本地采购来完成。从目前来看,也是开放式的采购来实现降本(我觉得现在是很难做到了)。
电机系统将通过将其标准化为五种类型来开发,这些类型可以涵盖每种车型的需求。期望在 2030 年成本降低 35%,重量降低 30%,效率最大化。
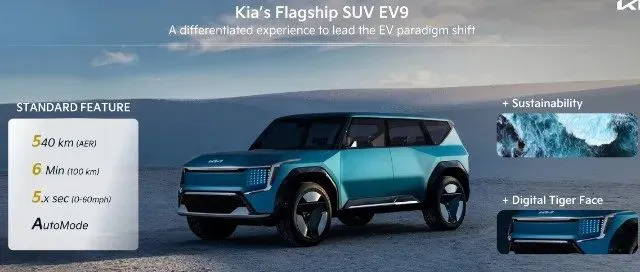
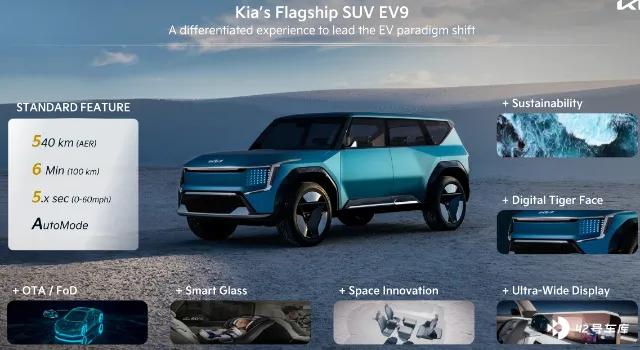
比较有意思的这一波,现代起亚都会推出一些较大的车型,如起亚的 EV9,都在更大、更酷方向走,所以我相信韩国车企想要通过新的形式在全球推一波相对高性价比的大型电动汽车,好多方面韩国这边跟随是很快的。
小结:在智能手机时代,韩国厂家输掉了中国市场,但是在全球来看三星还是处在一个比较好的位置,客观来说现代起亚在中国这几年非常不如意,但是在全球范围内发展和迭代的速度是不错的。在纯电动这波来看,也是发展比较快的传统车企。







