

文 | 金融街老李
A 股的成长板块,成也宁德时代,败也宁德时代。
昨天,A 股三大指数开盘后持续下挫,在两会行情小幅反弹后,创业板风向标、成长股领头羊宁德时代大跌 7.5%,以 454.89 元 / 股收盘,收盘价创造了年度新低。一季度以来,宁德时代累计跌幅超过了 22%,比创业板同期跌幅还高了两个百分点,22 个百分点也创造了宁德时代上市以来单季度的最大跌幅。
老李在《宁德时代还是 「宁王」 吗?》谈到过,过去的几个月,宁德时代的基本面没有变化,2021 年的业绩依旧亮眼,预计实现归属于股东的净利润 140 亿元至 165 亿元,同比增长 150.75% 至 195.52%,这是宁德时代成立至今最好的盈利水平,净利润已连续三年创下新高。
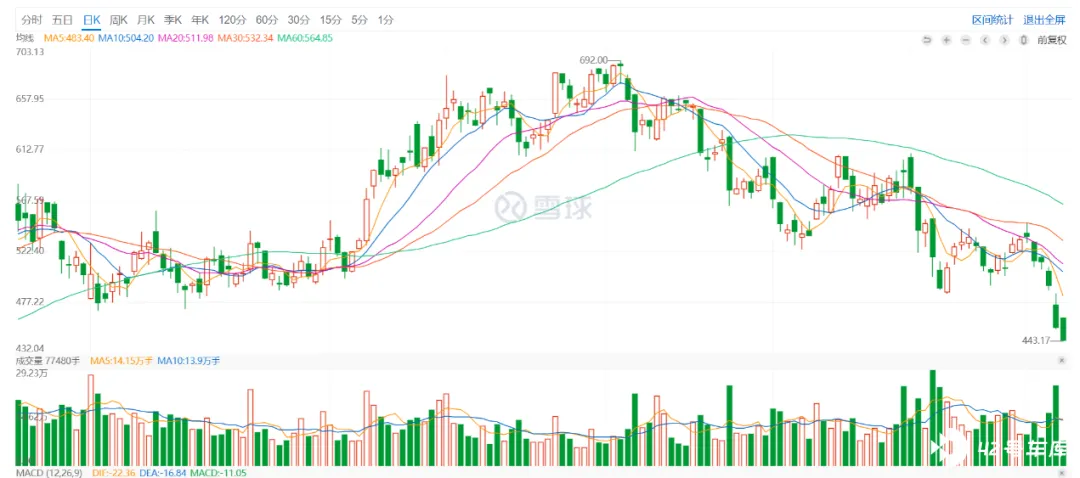
业绩预告发布后的一个月,宁德时代的基本面实际是上升的态势,一是因为宁德时代的财报超预期,二是新能源汽车总体市场继续向好发展,虽然二月环比下滑,但宁德时代今年 30% 的增长率相对稳健,三是宁德时代的动力电池市占率仍然保持了 50% 左右的高市占率。
从大趋势看,一季度以来,宁德时代的基本面和市值表现呈现了 「背离」 状态,其实 不仅是宁德时代,整个创业板的基本面和市值表现都是 「背离」 状态,创业板的新能源车板块、光伏板块、CXO 板块都呈现出了典型的 「背离」,只不过作为创业板的风向标,宁德时代的表现更加明显。
谁在卖出宁德时代呢?是前期收益颇丰的私募 / 公募资金和北上资金,安联神州 A 股基金公布持仓也显示,今年 1 月份减持宁德时代的幅度达 10.56%,近期,北上资金也是累计卖出状态,连续 5 日累计净卖出宁德时代 14.57 亿元。
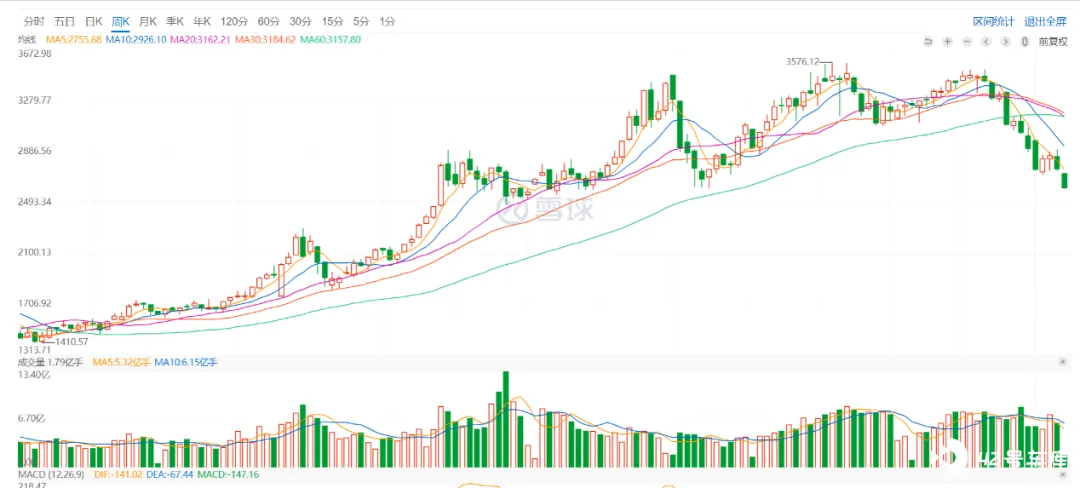
覆巢之下无完卵,其实不光是创业板,主板的龙头企业也面临着 「背离」。
昨晚,贵州茅台发布了超预期的经营指标,市场预期贵州茅台增速 10-15%,财报预计是 20%,超出了预期 5-10 个百分点,消费股 20% 的增速对应不到 30 倍估值,可见贵州茅台和历史任何一个时间段比价格都不贵,但现在市场严重不理性,虽然今天小幅上涨,但贵州茅台已经连续跌了一个月…… 要知道,在市场理性的情况下,以宁德时代和贵州茅台超预期的财报,至少会出现连续一周的上涨。
今天老李和很多行业研究员聊天,不少行业研究员表示,这种行情下只能是以静制动,既不开电话会,也不做调研,最好也是唯一的办法就是等。我们知道,行业研究员往往是研究到基本面,但到了狭义流动性和宏观层面,就得策略研究员和宏观研究员出马了。老李可以很负责的说,宁德时代的大跌和创业板的大跌,与公司基本面几乎没有任何关系,或者说和产业因素没有任何关系,完全是资本市场的变化导致的。
关于昨天的大跌,市场上的说法很多,老李认为,主要是由以下几个原因导致的:
一是俄乌事件加大了外围权重的影响。
近期市场上都在讨论俄乌的影响,事件对海外市场影响巨大,过去几天,北上资金因为海外加息、高通胀一直流出,叠加国内机构抛售,造成了负循环,需要说明的是,外因是造成市场下跌的次要因素,而非主要因素。
二是关于 GDP 增速超预期对板块轮动的影响。
两会 5.5% 的 GDP 增速超预期,增速超预期对成长板块是有负面作用的,这意味着以新能源车为代表的成长股机会成本抬升,所以昨天市场达成默契,一致认为新能源车要杀估值,卖啥也非常确定,卖龙头企业,即宁德时代,所以宁德时代就成了抛售对象,当市场达成抛售一致的时候,再强的宁德时代都挡不住抛售热潮。
很多朋友会问,抛售了宁德时代,大家都买了什么?这是个好问题,5.5% 的 GDP 增速意味着要稳增长,风向很确定,就是要关注拉动经济的三驾马车。但问题是,虽然大家都知道买三驾马车,但不知道买哪个标的,市场没有形成一致的预期。所以,基金昨天面临的选择有两个,要么不买,要么买避险品类,所以在昨天的盘面上,除了黄金等避险产品,其它全在下跌。
三是公募基金没有增量资金,卖出成长。
老李之前讲过,二级市场拼的就是增量资金,当增量资金充裕的时候,市场自然会起势,但目前问题是市场没有增量资金。在存量资金的情况下,龙头股和重仓股是没机会的,越是机构重仓的板块越容易卖出,所以不管基本面如何,只要是机构重仓股,都在下跌,小市值机构少的股票反而没有卖出砸盘。
国内市场一直都是高景气 / 低景气、大市值 / 小市值、价值股 / 成长股之间的切换,当市场是增量资金的时候,公募基金就会买成长股,当市场是存量资金的时候,公募基金就会卖出成长股。在社融持续走高后,社会上的资金并不少,广义的流动性也不错,但是这些资金并没有进入股市,当资金进入股市的时候,市场会有新的转机。
看到这里,很有朋友会问,接下来怎么办?老李给的答案就是等,像很多研究员一样,以静制动。老李教大家一个办法,我们少看日 K 线,多看周 K 线,心中的时间标定就会从日变成周,就能一定程度上减少短期大跌和震荡带来的心理冲击。在国内市场有几个不成文的原则:
第一,国内市场其实一直在涨,过去的十年,万得全 A 的年平均增长率是 10%,很多朋友难以置信。
第二,机会都是跌出来的,老李之前说,如果想要超过 10% 的平均收益率就要找结构性行情,当市场大跌的时候,机会就容易出现。
从理性的角度看,大跌之后必然将迎来慢涨,为何国内市场在近三年迎来了增长机会,根本原因是 2018 年下半年,市场在慢熊中被打到了底部,并且当年很多龙头公司也到了历史估值的低位;2020 年疫情,国际油价一把跌到 10 美元,甚至一度是负的,现在涨到了 120 美元。
与其在这个时候跟着市场恐慌,不如以静制动,看到市场跌下来后提供的长期机会。
第三,积极寻找财报行情,刚才提到,很多成长股基本面都不错,如果一季报有些公司业绩能超预期,在存量资金情况下,机构也可以抱团,促成赚钱效应,而后吸引增量资金,形成小阳春行情。
在国内市场,从来没有常青树,无论是贵州茅台还是宁德时代,都代表了一个特定的发展时期,宁德时代恰好在成长的历史进程中,今天的成长的宁德时代也会变成明天价值的宁德时代,在产业间的切换中,宁德时代就像是一个里程碑,伫立在时代的发展大道上。







