万博 发自 副驾寺
智能车参考 | 公众号 AI4Auto
在最新一个季度的财报中,理想又喜提一次盈利成就。
净利润 2.95 亿元人民币,虽然还不足以大书特书,但在造车新势力里,也只有理想达到了这项成就。
而且无独有偶,上次理想实现季度盈利,也是在 2020 年的冬天。
所以问题是:理想扭亏总是出现在年底,真的就这么巧合?
为啥总在最后一个季度盈利?
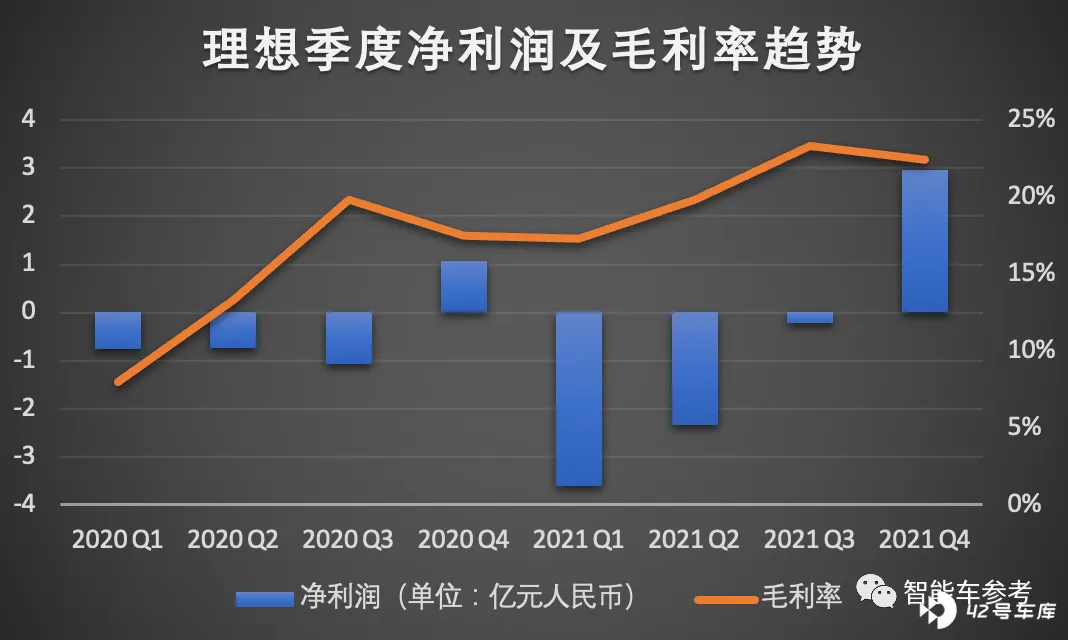
最新财报显示,2021 年第四季度,理想汽车一举扭转前 3 个季度的亏损模式,净利润 2.95 亿元人民币。
上一次盈利,也是在 2020 年第四季度,当期净利润 1.075 亿元人民币。
为什么理想总是能在冬天扭亏为盈呢?
一般来说,净利润水平,主要受到毛利、营业费用、其他(主要是利息支出以及投资和利息收入)和所得税等因素影响。
先看毛利率。
去年第四季度,理想毛利率为 22.4%;2020 年第四季度,理想实现毛利率 17.5%。
从毛利率变化曲线来看,理想实现盈利的季度,并非毛利率最高的季度。
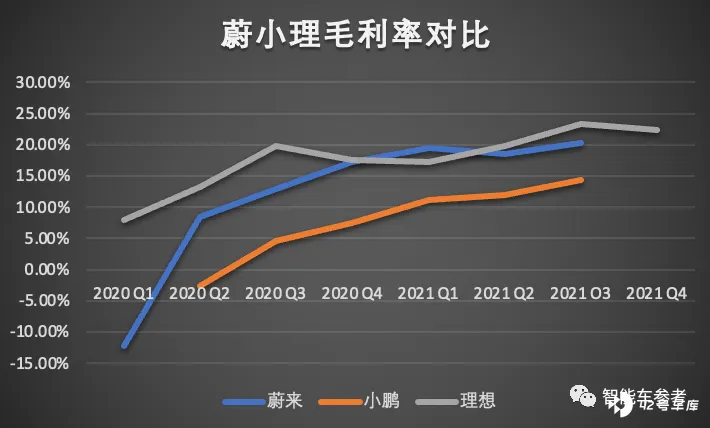
但相比蔚来和小鹏,理想的毛利率始终保持高位。所以车辆的成本控制,奠定了理想的相对较大的利润空间,却并非最后一个季度实现盈利的主要因素。
接着看利润水平。
在营业费用项目中,去年第四季度,理想销售、一般及管理费用支出为 11.26 亿元,约占季度营收的 10.6%。而前 3 个季度,理想汽车该项目费用支出,分别占营收的 14.1%,16.59% 和 13.14%。对比非常明显了。
相似的是,在 2020 年第四季度,理想销售、一般及管理费用支出 4.3 亿元,占季度营收比例为 10.36%,同样为当年各季度最低。
所以从利润表现来看,这种在销售、职能管理方面的有效控制,应该是重要因素之一。
最后,其他收益,包括利息支出、投资所得以及税收优惠等等。
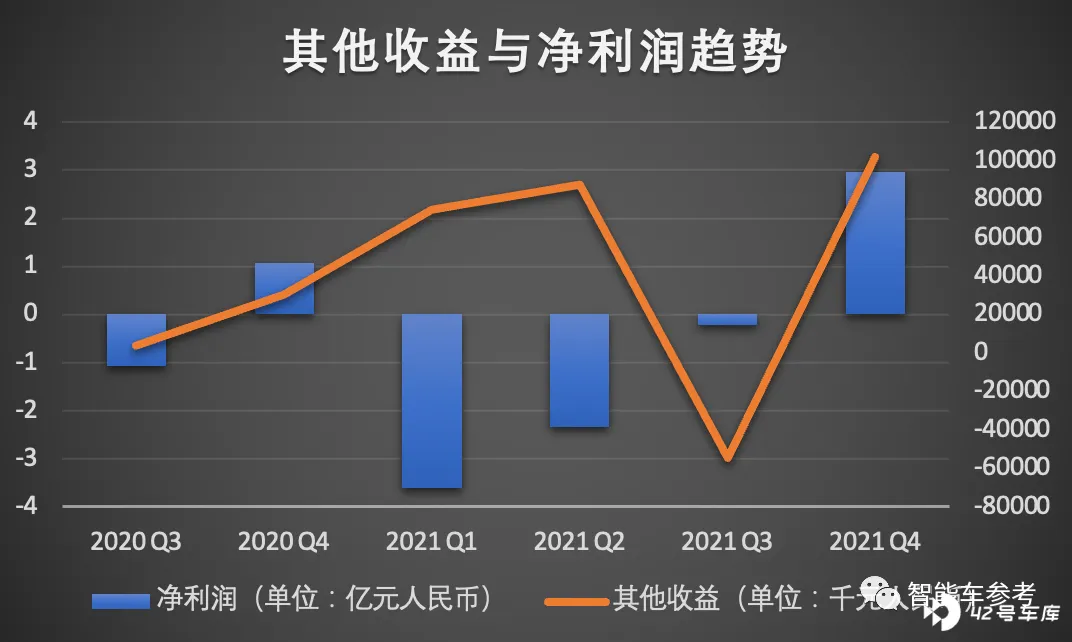
但非常明显,跟净利润变化趋势,没有明显的相关性。
所以归根结底,结论已经很清晰了。
理想盈利的秘诀,就在控制营业费用开支,尤其是销售、一般及管理费用支出项目。
也就是说,减少广告支出,压缩行政费用,在最后一个季度节流,是理想实现盈利的最主要因素。另外这也与坊间的另一种印象对上了 —— 据说在新造车公司中,理想也是最 「抠」 的。
老话说:省下的就是利润。
两次盈利有啥不一样?
虽然都是主要靠节流促成盈利,不过两个 「第四季度」 的盈利,还是有点不一样。
最大的不一样,就是研发支出。
财报显示,去年第四季度,理想研发费用支出为 12.3 亿元,约占当期营收的 12%。与上一个季度相比,基本是随营收同步增加。
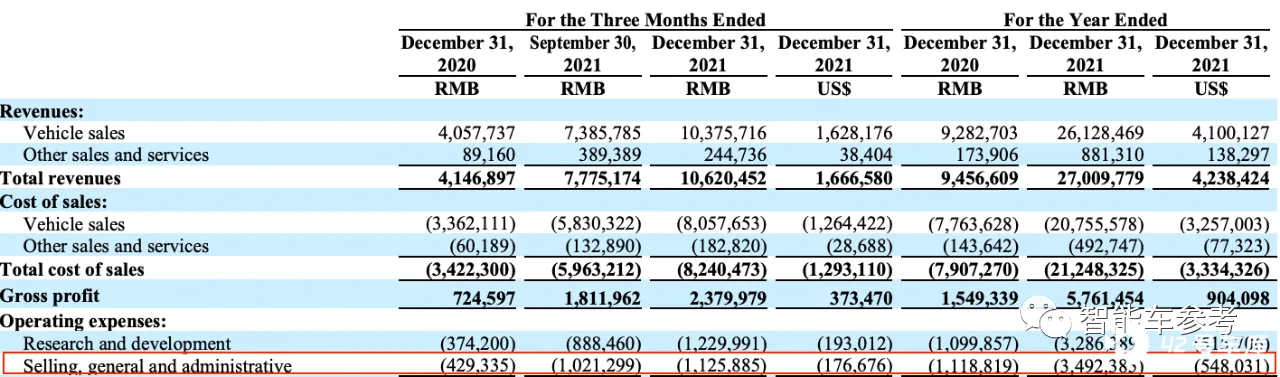
而 2020 年第四季度,理想研发费用为 3.74 亿元,占会计期间内营收的 9%,这个比例,也是 2020 年的 4 个季度中最低的。
换句话说,上一次理想实现盈利,一定程度上也是建立在压缩研发支出的基础上,而这一次,已经不再是以牺牲研发支出为代价了。
这也与理想所处的转型有关。
相比蔚来和小鹏,理想走了一条先易后难的路 —— 增程式,研发投入相对可以少(技术比较成熟),可油可电,用户更容易接受,换来的是相比其他两家更好看的财报成绩。
但从其港版招股书来看,最终大趋势还是要走向纯电,大考之前,重金投入研发,也是理想必须要做的功课。
事实上,整个 2021 年,理想的研发支出都始终保持高位,财报显示,去年其研发费用累计约 33 亿元,占整年营收超过 12%。
这个数字,虽然和小鹏相比,还有较大差距,但也已经超过蔚来的支出比例。
研发支出的重点,指向明确:纯电动车型和补能网络。
理想 CEO 李想在财报会议中透露,理想在纯电动车相关的技术领域,投入大量人力和资金,具体来说,就是 4C 电池、850 伏的电压平台系统,以及 400 千瓦的充电桩和自营充电站,打通从电池组、高压平台到充电补能的整个纯电动车闭环。
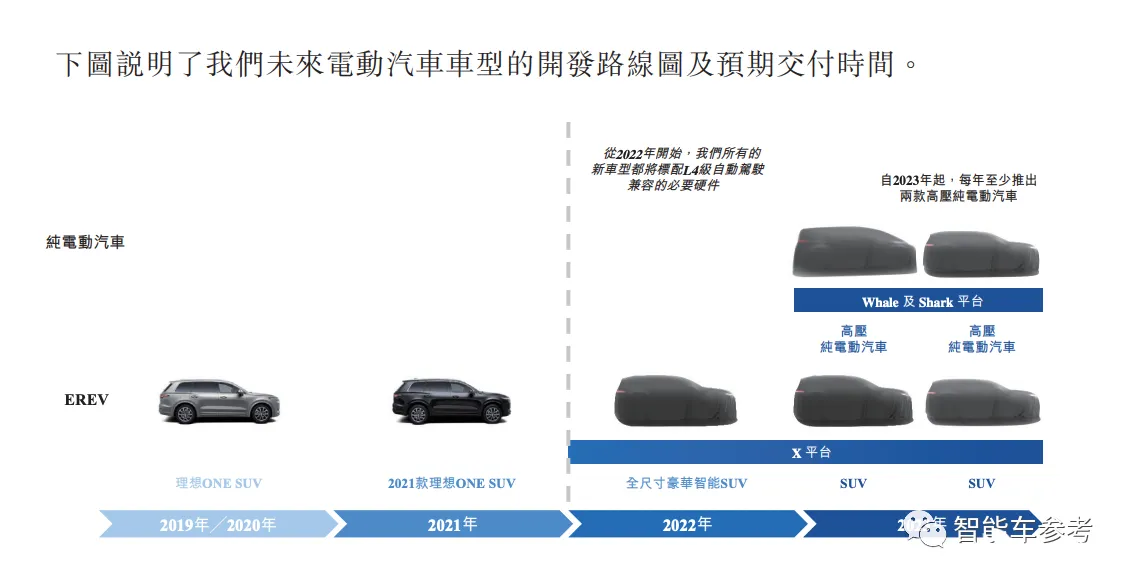
而且根据理想的产品计划,从 2023 年开始,理想将每年至少推出两款纯电车型。
根据理想在港股招股书中披露的信息,理想要在 2023 年纯电车型上市之前,在纯电领域要投入 30 亿元人民币左右。
这还不包括理想要面向智能方向 —— 特别是智能驾驶领域的补强和投入。
所以归结起来来看,理想能率先 「赚钱」 当然是好事,但要是因为不敢投研发而盈利,则算不上好事。
其他财务数据
说完净利润,最后再来看看理想去年整体的经营状况。
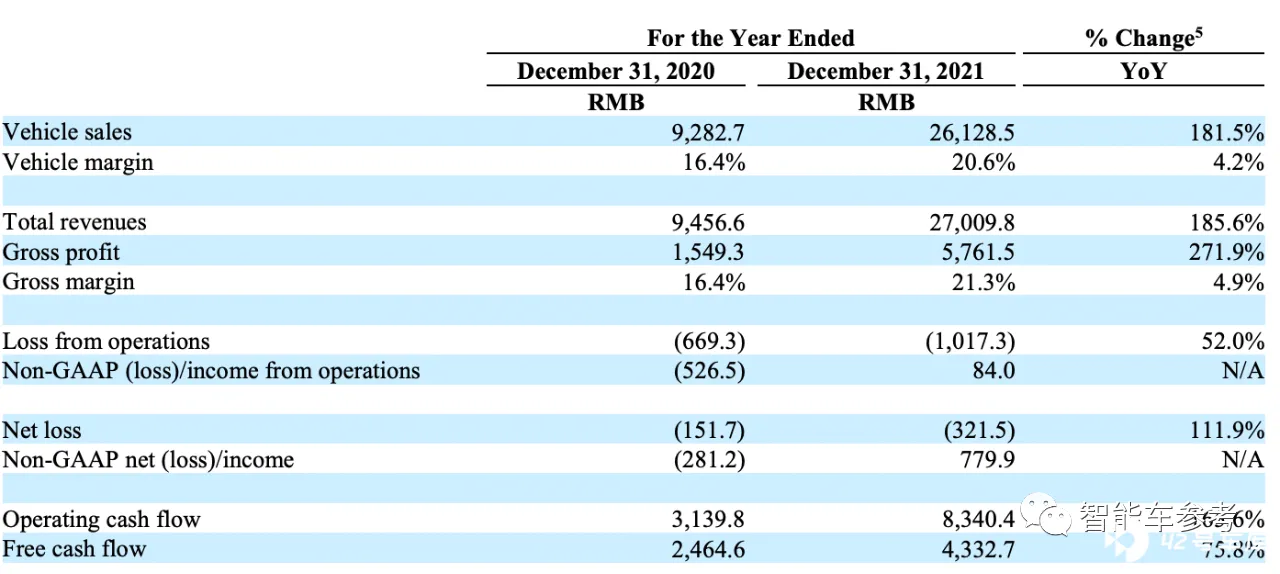
财报显示,2021 年,理想营收规模达到 270.1 亿元,较 2020 年的 94.6 亿元增加 185.6%,其中,车辆销售收入为人民币 261.3 亿元,较 2020 年的人民币 92.8 亿元增加 181.5%。
全年毛利率为 21.3%,较 2020 年的 16.4% 提升将近 5 个百分点,其中汽车销售毛利率为为 20.6%,较上一年增加 4 个百分点。
研发投入 32.9 亿元,较 2020 年的 11.0 亿元增加 198.8%。
净亏损方面,理想整年累计亏损 3.215 亿元,较 2020 年的 1.517 亿元增加 111.9%。
现金流方面,理想去年经营现金流量 83.4 亿元,自由现金流 43.3 亿元;截止到去年年末,理想现金及现金等价物、受限制现金、定期存款及短期投资总额为 501.6 亿元。
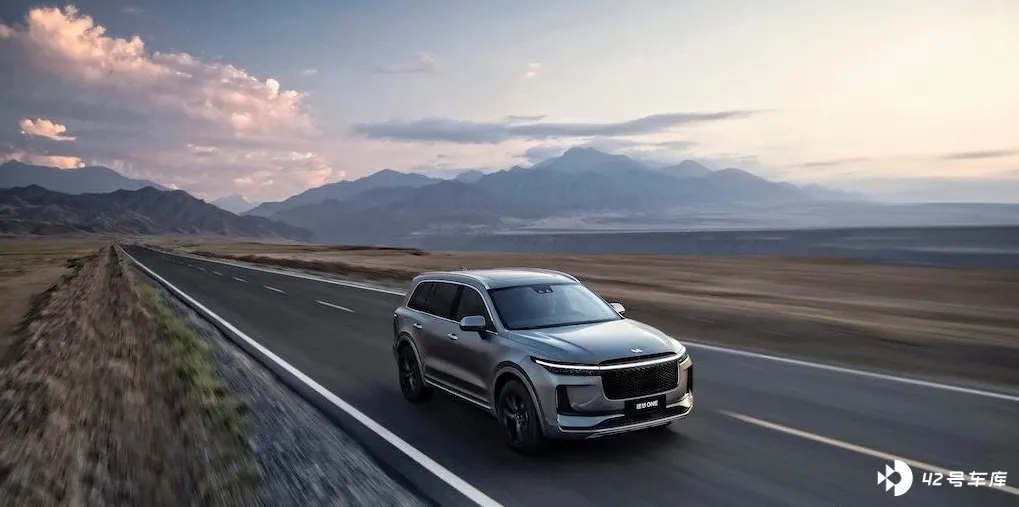
交付情况,理想去年全年累计交付 90491 辆理想 ONE,较 2020 年的 3624 辆增长 177.4%。
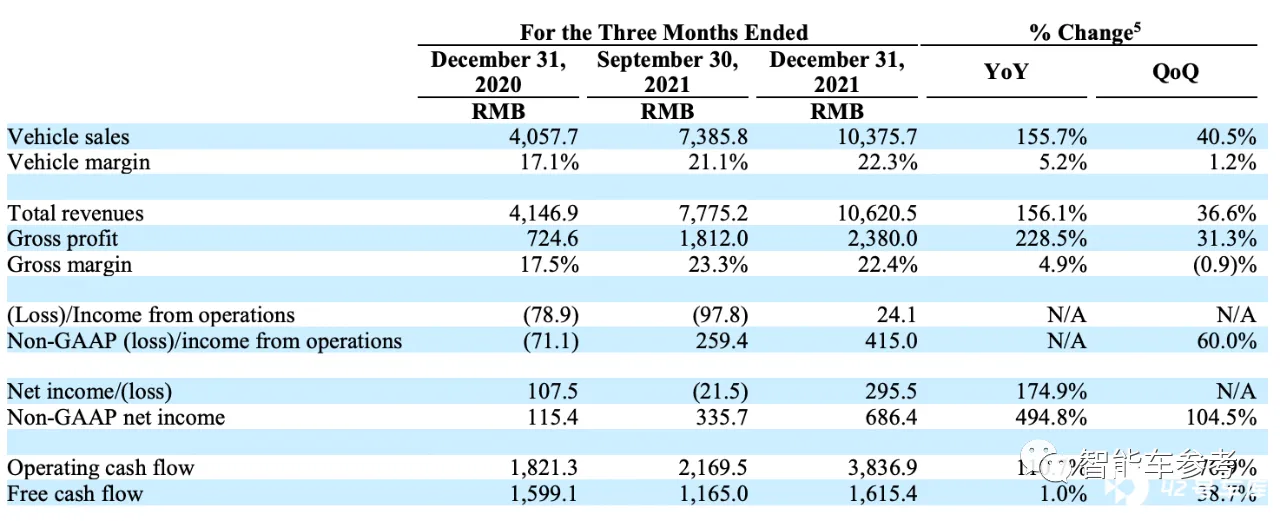
第四季度财务数据:
营收规模 106.2 亿元,首次突破百亿元季度营收大关,较上年同期增加 156.1%,环比上个季度增加 36.6%。
其中,汽车销售收入为人民币 103.8 亿元,较上年同期增加 155.7%,较第三季度增加 40.5%。
第四季度毛利率为 22.4%,其中汽车销售毛利率为 22.3%,均同比增长 5 个百分点左右。
研发费用方面,去年第四季度理想研发投入创下新高,共计投入 12.3 亿元,较上年同期增加 228.7%,较第三季度增加 38.4%。
交付方面,理想第四季度累计交付 35221 辆理想 ONE,同比增加 144%,环比上季度增加 40.2%。
整体而言,理想的第四季度财报和年报,都展现了一个特质:理想 ONE 这款产品叫好又叫座,生产和交付也不拉胯,企业经营方面,李想也很重视现金流。
如果从财报业绩来看,这家公司的掌舵者,显得老成而 old school。
但在分析师会议和公开场合,似乎李想又展现的是另一面 —— 敢想敢说的那一面。
one more thing
就在这期财报会议后,李想当着所有人,给出了理想汽车未来 10 年的长期愿景:
十年以后再看理想的能力,希望能够做成苹果公司一样的水准。
智能车赛道的苹果,李想的星辰大海,在上一个火热赛道找到了对标。
更早之前,李想还内外都谈过,要成为智能车赛道上最具市场影响力和号召力的玩家。
只是想归想,说归说…… 摆在理想汽车面前的硬功课,靠嘴是补不上的。
毕竟苹果能够成为移动终端,尤其是智能手机赛道的重新定义者,靠的是从操作系统到计算芯片,里里外外都有自研的核心科技。
而现在的理想,产品力确实有,但观感和模式更像智能车界的联想和小米。
不过嘛,一切也才刚刚开始。理想总是要有的,万一实现了呢?
— 完 —