

作者:朱玉龙
周末还是看一下 2 月份的上险销售数据。
总体宏观上来看,乘用车 2 月上险数据为 115.7 万台,同比下降 10.6%。新能源汽车相关的几个数据我先列一下:
-
中汽协乘用车销售(包含出口):1 月 41.9 万、2 月 32.1 万,合计 74 万台
-
中汽协乘用车出口:1 月 5.6 万,2 月 4.8 万,合计 10.4 万台
-
乘联会批发(包含出口):1 月 41.7 万,2 月 31.7 万,合计 73.4 万
-
乘联会零售:1 月 35.2 万,2 月 27.2 万,合计 62.4 万
-
上险数据:1 月 31.57 万,2 月 23.9 万,合计 55.47 万
在这里有个时间差 —— 上险数据是滞后于批发和厂家统计的零售(门店)数据的,所以造成了上述数据之间的差异。
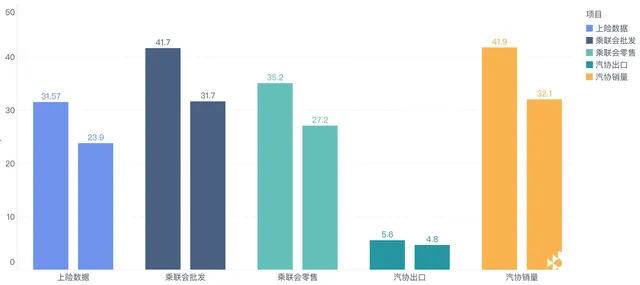
上险宏观数据概览
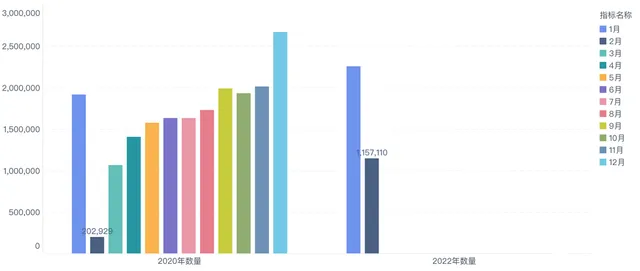
我把一月份和二月份两个月的上险数据加总比较(为了消除春节再不同月份带来的差异),可以看到两个月数据总体在 400 万不到。随着油价上涨 —— 传统燃油车的需求会进一步被打压,我们需要判断一个很有趣的核心问题,在追求电动汽车和燃油车平价的过程中,由于高油价下的使用成本在不断拉大,使得相当一部分高里程通勤用户首先会更换到电动汽车和插电混动,这部分变化是客观存在的。
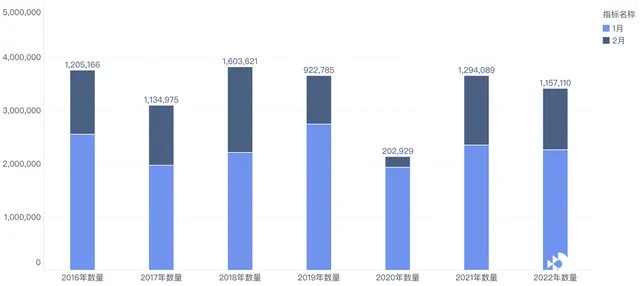
今年芯片供应问题还是继续客观存在的,随着 3 月份开始的各种居家政策,使得 2022 年的上半年开局往 2020 年靠拢。
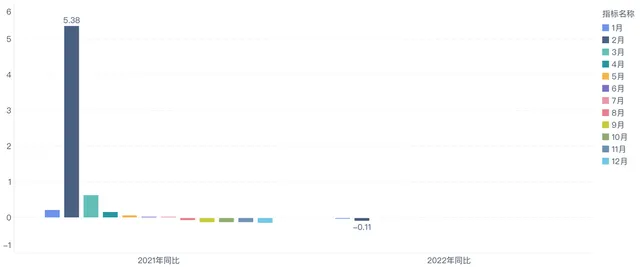
也就是说在供应端,不管是整车企业还是零部件企业,会存在持续的困难。2022 年在找到应对疫情办法以前,扰动是客观存在的。
(传统的金三银四还能期待吗)
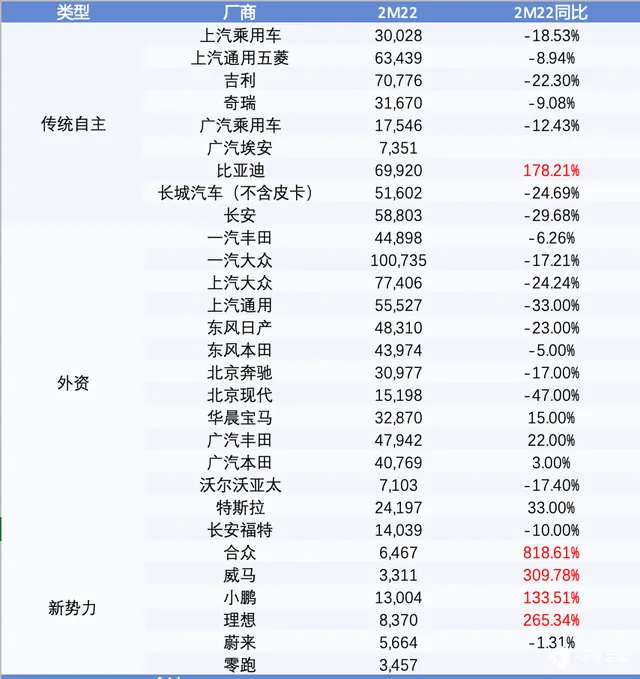
按照厂家数据来看,2 月份整体情况如下表 2 所示,我也不一一展开了。
按新能源汽车类型分析
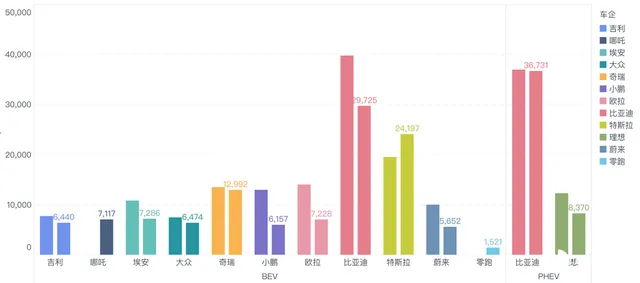
重点企业的 BEV 和 PHEV 的情况,我做了下面的图 5。
在纯电动领域里面,五菱是排在第一位,30408 台(我是不定期地跟踪五菱的情况,因为数据一直亮眼,经常感觉有点吹嘘神车的嫌疑);排第二的是比亚迪,29725 台, 第三是特斯拉的 24197 台。
插电混动中,比亚迪 36731 台和理想的 8370 台。好消息是吉利、长安两家的插电混动纷纷站上了 1000 台,超过了传统 PHEV 大户上汽乘用车。
进入 2022 年,率先持续涨价的特斯拉还是维持了很高的销量,今年消化成本能力的差异主要体现在品牌和消费者认同,后续新势力这块的量可能有进一步的分化。
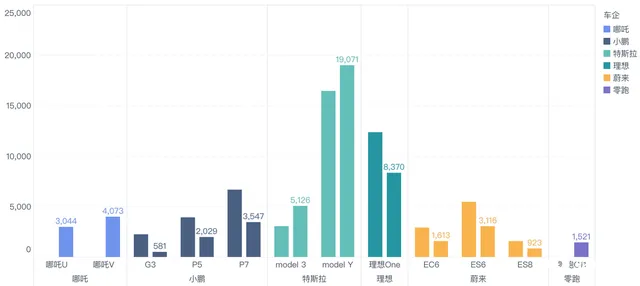
对于传统势力来说,2022 年随着新能源积分大甩卖,态度上会有想做和不想做(持续加大转型和投入或者继续混)的分化。欧拉的黑猫和白猫停产,往高端化走,其实也是传统车企想要维持自己车型持续存在的策略。吉利 Zeekr 这一路走的还可以,虽然负面比较多,但是高性价比还是能站住脚的。
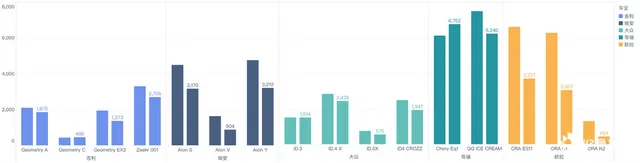
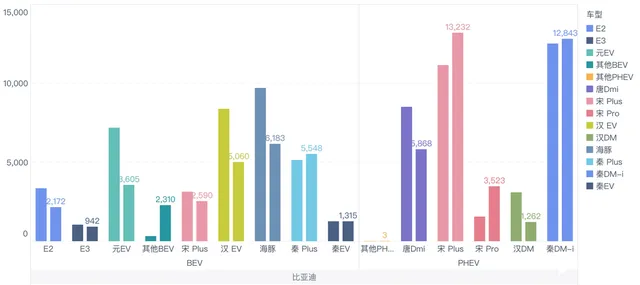
最后是在 2022 年冲击力比较强的,目前来看 DM-i 系列在高油价时代真的是口碑和实用性暴增的产品,随着汉 DM 切换成 DM-i,这系列车型的销量更进一步。在纯电动系列来看,走集成化路线的 E3 系列(海豚)走出来的曲线是比较超预期的。
小结:2022 年汽车行业的变化,一直跟随着宏观环境的变化。在大的环境要素影响下,市场、车企和消费者的改变有时候会趋于加快,这种促进对市场整体的发展有时候也是好事。






