

作者:朱玉龙
2020 年、2021 年和 2022 年,汽车行业在不断地动荡和迭代,欧洲的汽车零部件行业也在不断变化中。
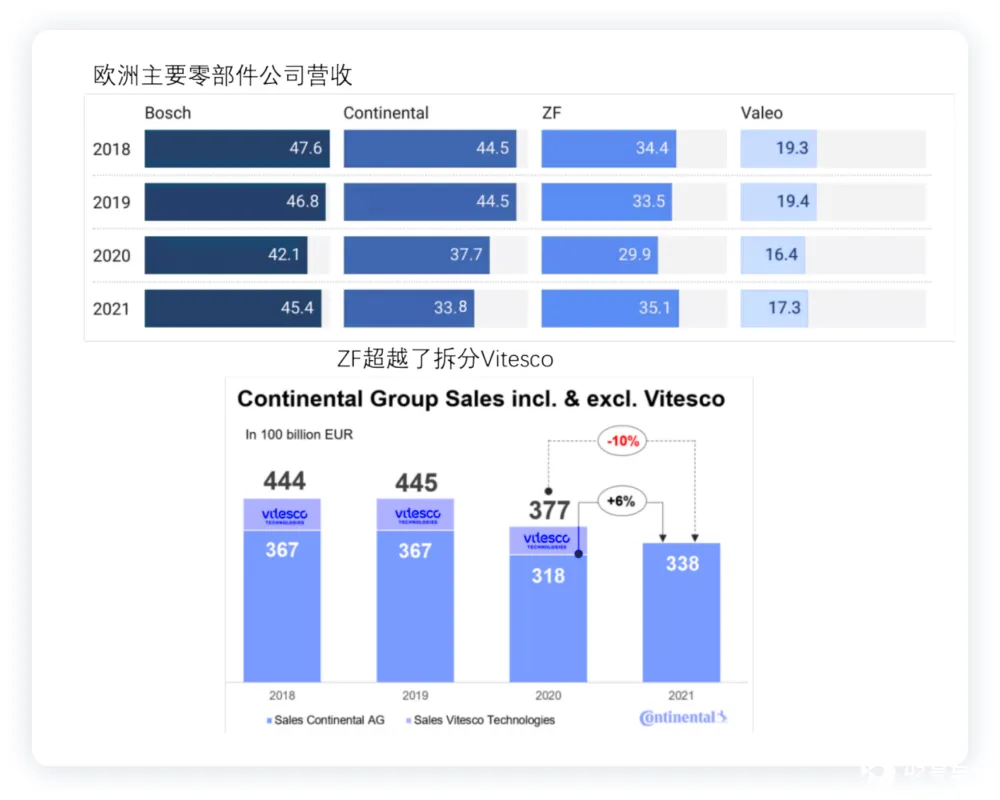
主要的欧洲零部件企业在 2021 年都有所恢复。行业老大博世的汽车业务在 2021 年反弹到了 454 亿欧元;采埃孚的汽车收入超过大陆集团,从 2020 年的 326 亿欧元提升到了 351 亿欧元;大陆集团 2020 年销售额下降 15.0% 至 377.2 亿欧元,2021 年拆分 Vitesco 之后,销售算是提升了 6%—— 到了 338 亿欧元。
从目前大陆的汽车业务来看,自动驾驶及安全和车联网及信息两块业务连续 3 年深陷亏损状态, 2021 年亏损 1.3 亿欧和 2.5 亿欧。然后有传闻,有可能要拆分自动驾驶业务,甚至把汽车的其他业务也进行单独拆分。
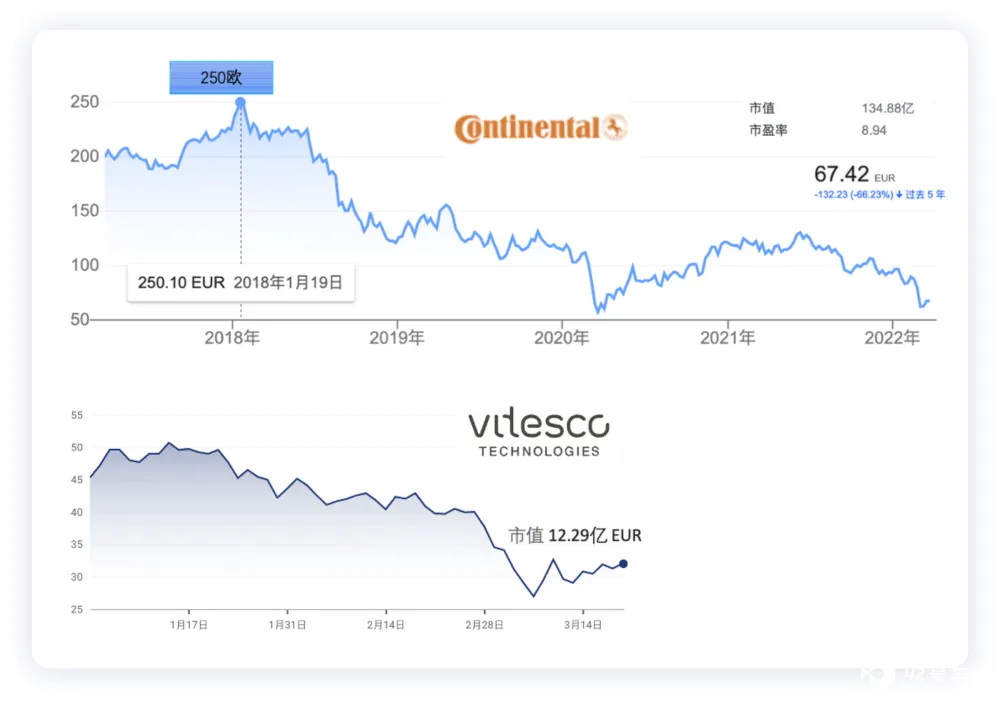
大陆集团的市值
目前大陆的市值只有 134.88 亿欧元,2018 年,大陆集团的股价曾一度高达 251 欧 / 股,现如今市值已跌去了 73%。在 2021 年 9 月把动力总成业务成功地以纬湃科技(Vitesco AG)之名成功独立上市,虽然目前的情况也不算特别出色。
大陆集团目前的组织架构主要包括汽车子集团、轮胎子集团以及康泰迪克子集团三大业务板块构成。其中轮胎业务赚了 22 亿欧元,而汽车业务有 3.7 亿欧元的亏损。首席财务官 Katja Dürrfeld 说 2022 财年需要额外支出至少 23 亿的费用用于应对采购和物流成本的上升。
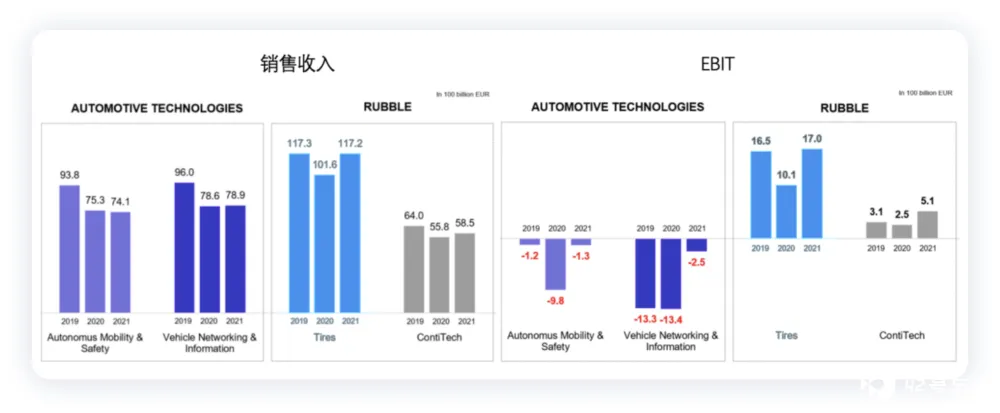
2021 年的汽车业务真的是难,而且既要考虑芯片问题,还要考虑继续投入应对之后的车企需求。所以从后面的逻辑来看,一定要有所作为,否则这 74.1 亿欧元的自动驾驶和安全业务 + 78.9 亿欧元的电子电气业务,估值确实太难看了。
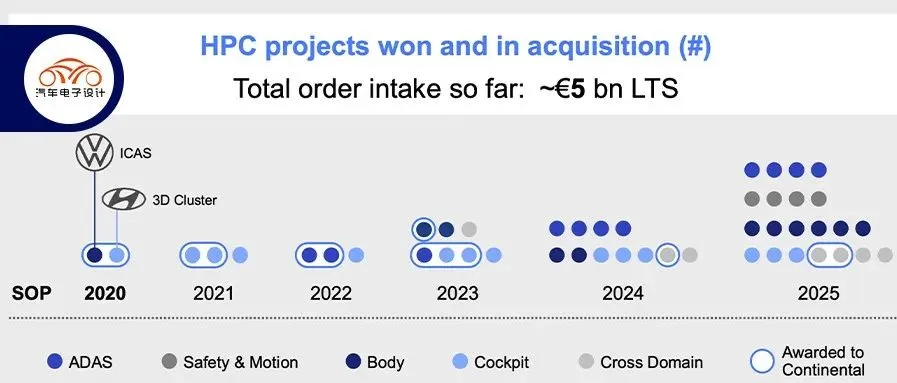
- 车身 HPC
2023 年有中国、法国和德国三个 OEM
- 座舱 HPC
雷诺、BMW 和德系客户
- 自动驾驶 HPC
2022 年德系和日系
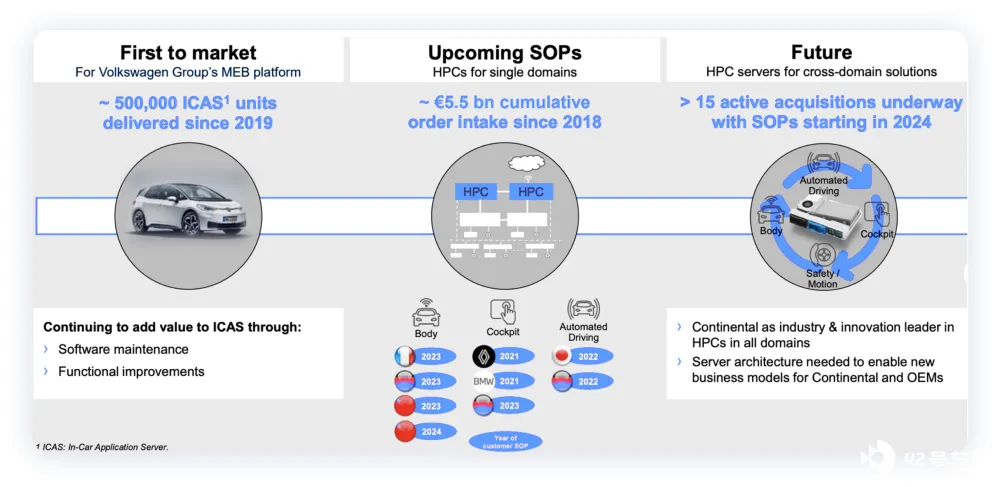
大陆有哪些值钱的产品
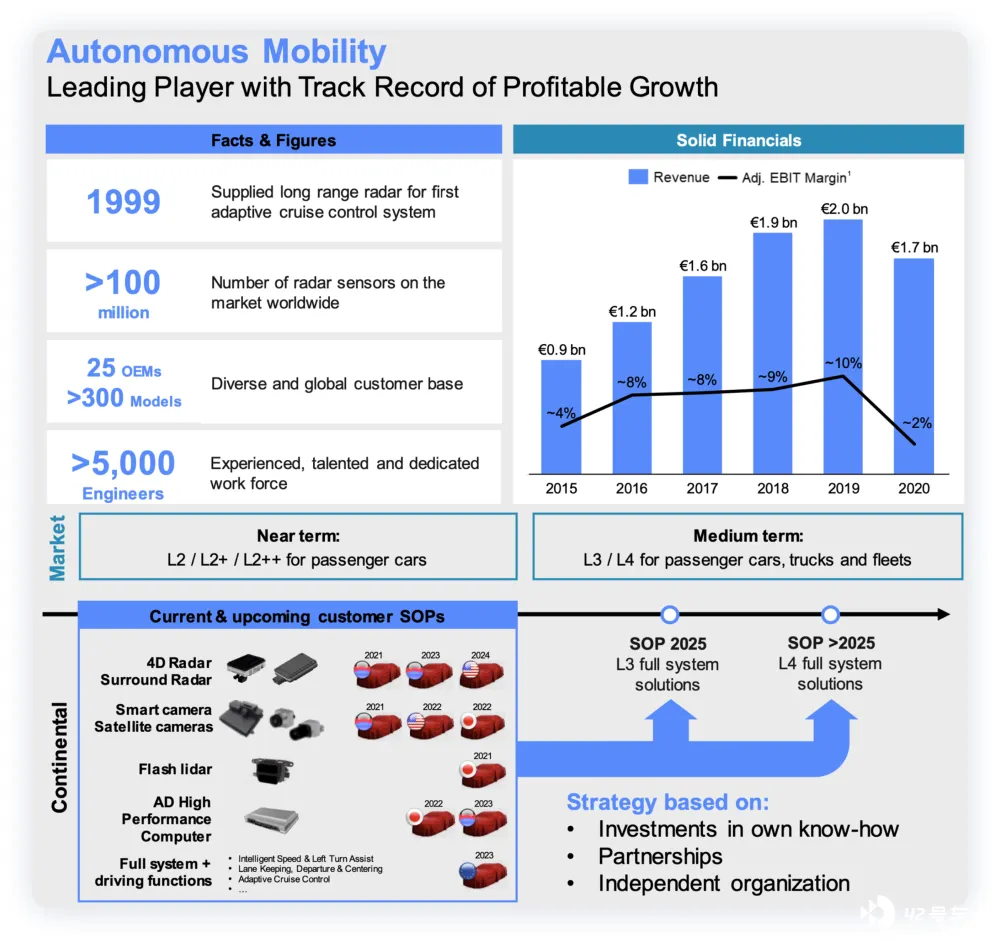
自动驾驶业务
真正归属自动驾驶的业务大概有 17 亿欧元,但是不太赚钱。自动驾驶业务每年研发费用高达 10 几亿欧,产品主要:
- 雷达" style="border-bottom: 2px dashed #78BBC4; cursor: pointer;" class="dictionaries_wrap">4D 毫米波雷达
2023-2024 年分别在德系和美系客户车型上 SOP。
- 智能摄像头 + 卫星摄像头
2022 年在美系和日系车型上 SOP。
- Flash Lidar 雷达
去年已在日系车型上 SOP。
- 自动驾驶辅助 HPC 计算平台
今明年分别在日系和德系车型上 SOP。
- 全套系统
2023 年在欧系客户车型上批产。
目前的问题是,大陆集团没在中国做好自动驾驶领域这块业务。
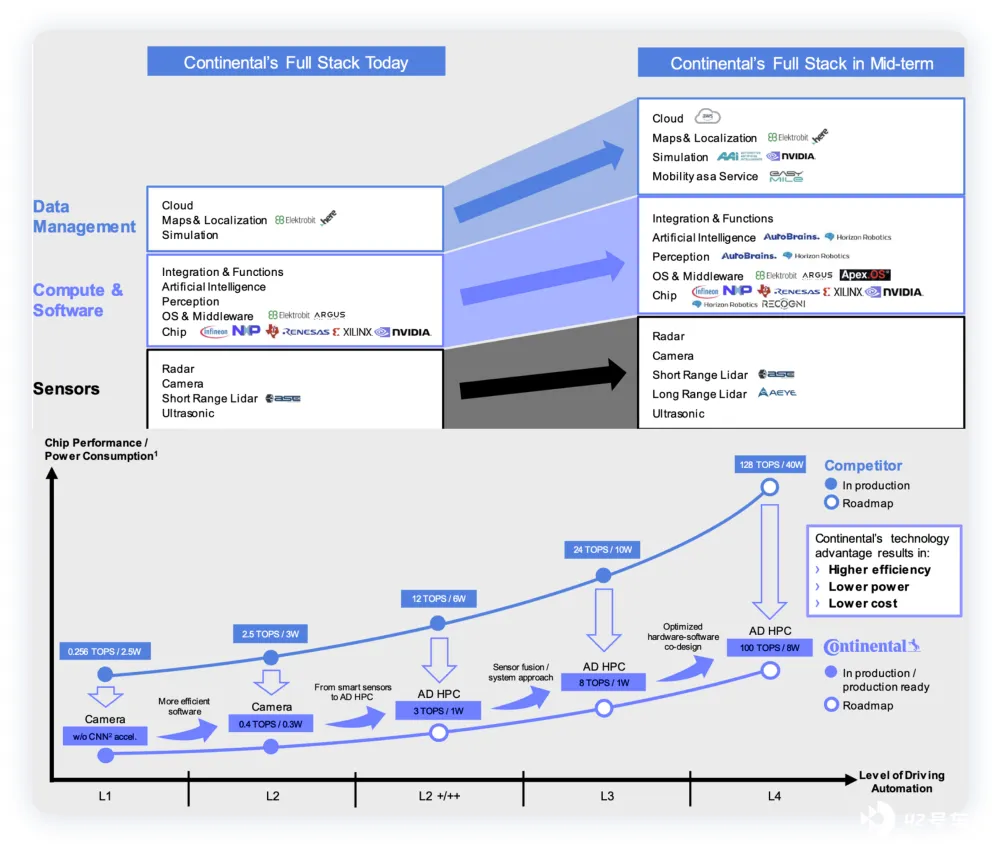
从目前来看,自动驾驶需要对接很多的资源:
- 数据管理
云端导入亚马逊,地图合作方还是 EB 和 Here,方针包括 AAI 和 NVIDA。
- 计算平台软件
软件主要包括 EB、ARGUS 拓展到后续的 APEXOS,AI 和感知处理方面和 AutoBrains 和地平线合作,芯片合作方从英飞凌、NXP、瑞萨、XILINX 和 NVIDIA 增加了地平线和 RECOGNI。
- 传感器
激光雷达方面分为短距离的 ASE 和长距离的 AEYE。
电子电气架构
在自动驾驶不算特别占优的情况下,现在大陆能做的好的聚焦在车身和座舱,后面延展到底盘安全和跨域控制这几块。
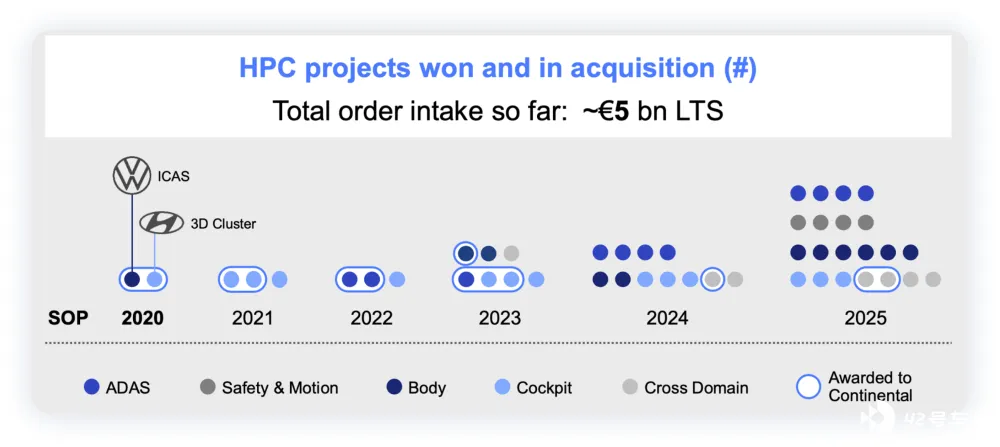
从目前来看,这块业务不光是 Tier 1 在张罗,车企也做了好多事情,也就是在可扩展平台上,现有的 Tier 1 和车企的软件硬件开发部门怎么分工还不太清晰。
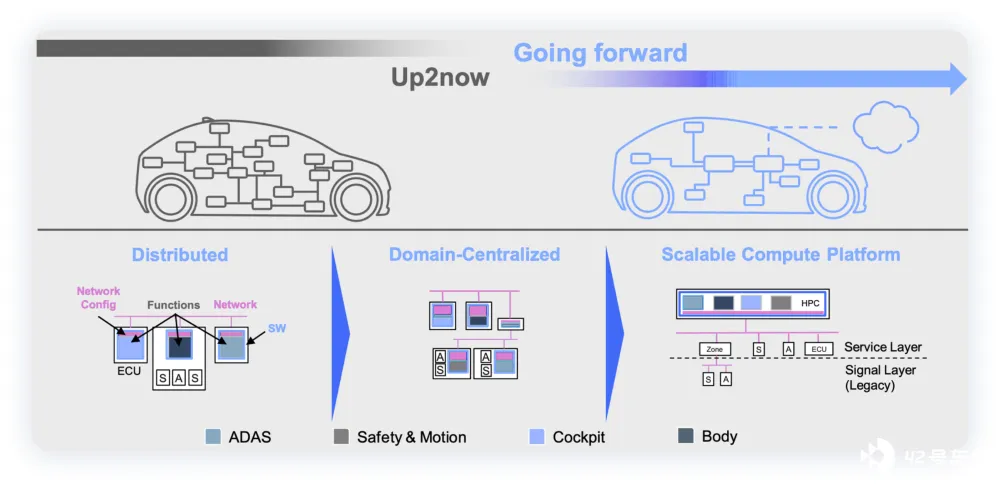
围绕智能时代的,软件中间件的供应商也在和传统 Tier 1 抢生意。
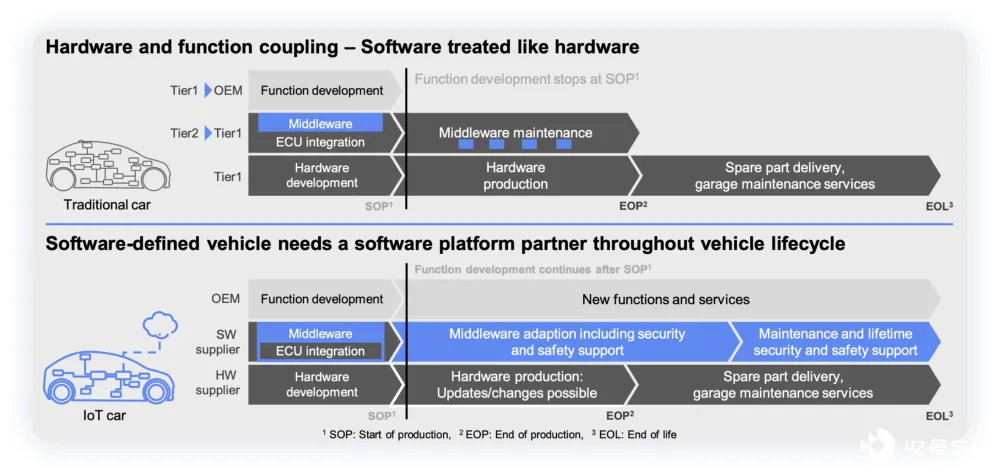
也就是说,本质上这套独立的边沿计算架构,大陆是要和不同 OEM 进行拼装和兼容。
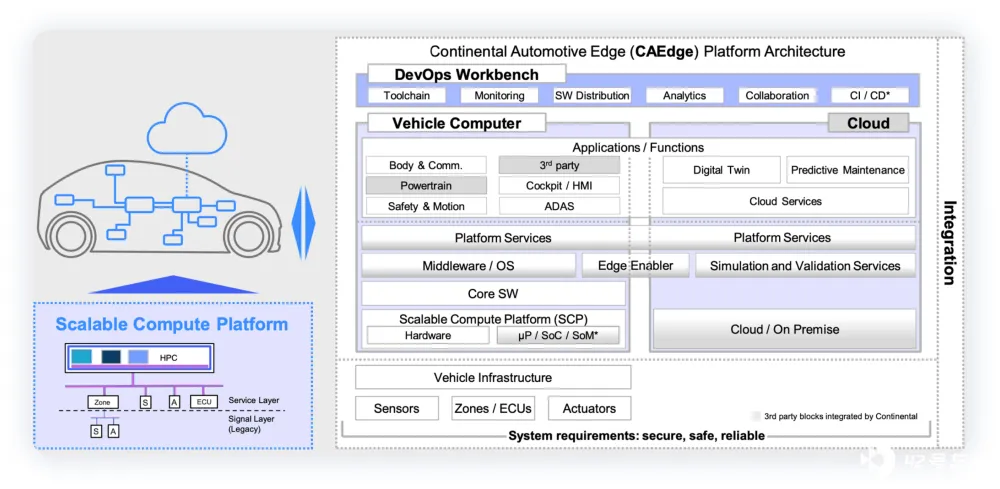
小结:有关 Vitesco 的情况等后续我们再单独整理,从目前来看面向汽车计算平台阶段,投入巨大和汽车 OEM 和芯片厂家还不太好处。







