

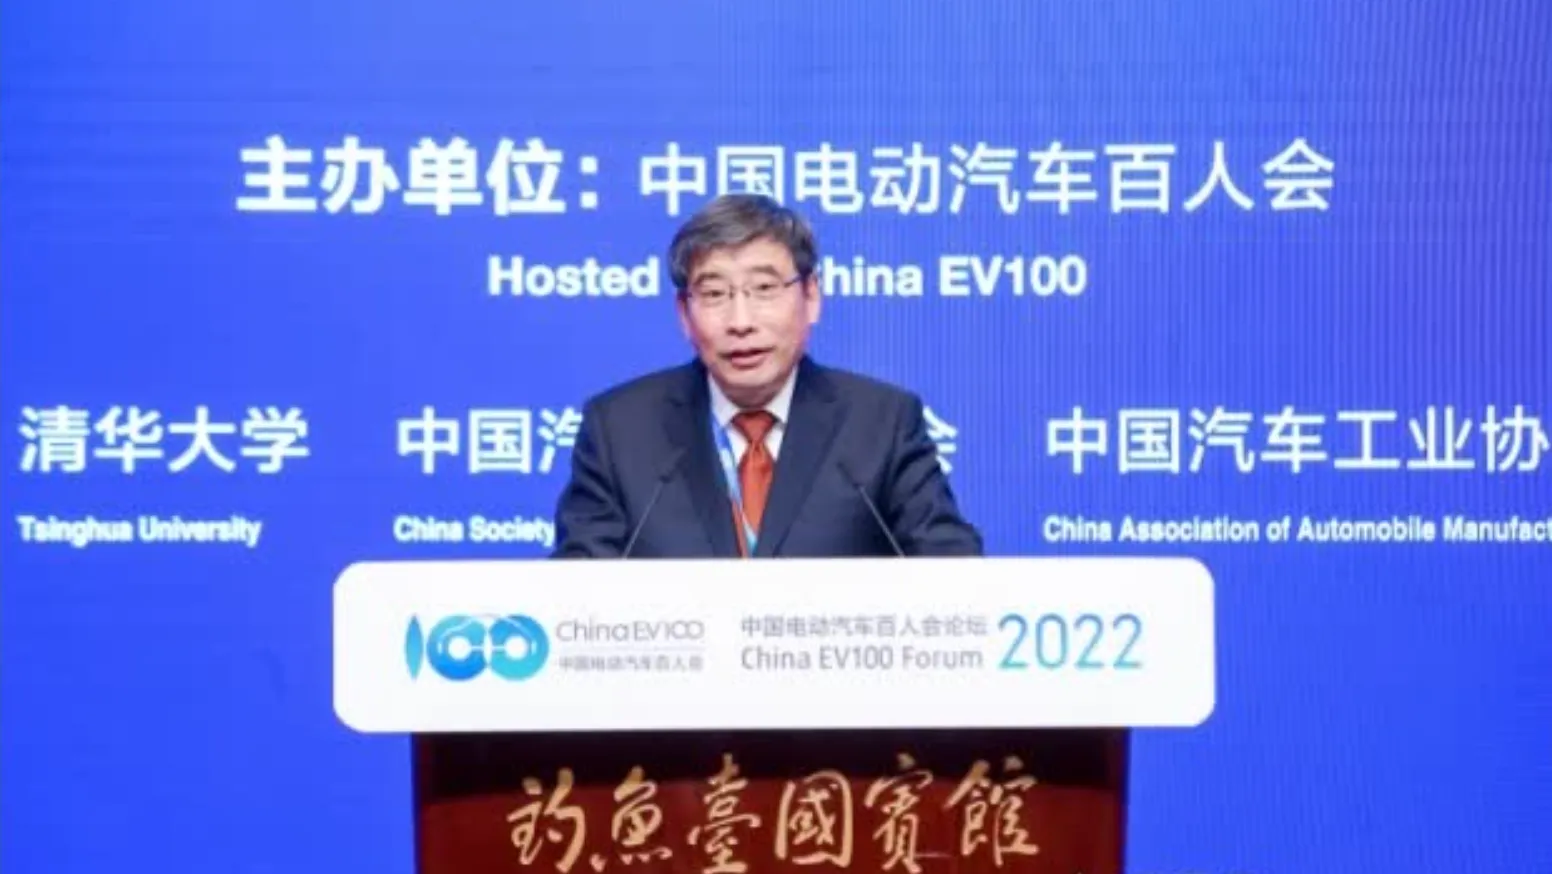
2022 年 3 月 26 日,中国电动汽车百人会的第一天,全国政协经济委员会副主任苗圩提出几个针对性的议题:
- 不断完善新能源汽车全产业链和充电基础设施;
- 把握智能网联汽车技术落地的关键时期;
- 加快智能网联汽车的发展。
从 2015 年起,中国的新能源汽车产量、销量连续 7 年位居全球第一,实现中国汽车产业弯道超车,新能源汽车发展过程中产生了一众规模和技术领先的新能源汽车公司。苗圩评价道:
通过抓住新能源汽车的发展,我们这些年实现了换道超车。
2021 年,国内市场售出的乘用车中,中国品牌占有率达到了 44.4%,新能源汽车在其中的作用功不可没。在纯电动汽车市场中,中国品牌的占有率为 81%,插电式混合动力汽车中,中国品牌的占有率为 78%。
产业链和充电网络方面,三电技术领先、原材料上涨压力大、高速充电网络规模全球最大:
2017 年到 2021 年,中国的新能源产业链在电机、电池和电控的「三电」技术层面处于全球领先的地位:
- 三元锂电池能量密度从 143Wh/kg 提升至 206Wh/kg;
- 磷酸铁锂电池能量密度从 117 Wh/kg 提升至 167.4 Wh/kg;
- 电池系统成本从 2017 年的 1.43 元/Wh 降至 2021 年的 0.84 元/Wh;
- 乘用车电驱动系统峰值功率从 2017 年的 71kW 提升至 2021 年 103kW。
由于 2021 年市场表现出的旺盛需求,使得以动力电池原材料为代表的上游原材料价格应声上涨。造车新势力因为产品价格的定位,对成本上涨的承受能力相对较强,而从低端向中高端突进的传统车企,则面临着更大压力。国际大宗商品价格上涨的趋势不可阻挡,高企的成本使得 2022 年新能源汽车市场普遍涨价。
2021 年我国建成了「十纵十横两环」的全球最大规模高速公路快充网。截止 2021 年底,全国共有 261 万台充电桩,其中直流快充桩 47 万台、交流充电桩 67.7 万台。
我国的新能源汽车发展依托于庞大的市场体量和意志,在未来仍然要抓住新能源汽车对传统内燃气车型领域「弯道超车」的时间窗口,构建以企业为主体的创新体系,政府要继续从顶层设计、技术创新、财税政策等方面引导支持新能源汽车行业的发展。
自动驾驶方面,赞同 AEB 作为标准配置、L2 级别辅助驾驶大规模商用、坚持 V2X 车路协同的路线:
2022 年,L2 级别自动驾驶在乘用车中实现了大规模的商业化应用,2021 年全口径的乘用车中有 22.2% 安装了 L2 及以下等级的自动驾驶系统,将自动刹车系统(AEB)推广成行业标准配置,能够为道路交通安全带来非常大的裨益,且 AEB 技术成熟,成本相对较低,AEB 技术具有成为车辆标配技术的条件。
目前包括特斯拉在内,车辆的智能化依赖于单车智能实现。但是 V2X ——车对车、车对路、车对设施、车对云、车对人等等应用,是实现 L3 和更高级别辅助驾驶功能的前提。按照目前的水平,单车智能无法承受 L4 级别辅助驾驶的功耗和算力要求。
经过国务院批准,形成国家制造强国建设领导小组车联网产业发展专项委员会,每年召开一次会议,将深入展开跨部门、跨行业的协调,包括住房和城乡建设部、测绘局、交通运输部、公安部等。政策体系在逐步建立,而《道路交通法》则需要抓紧修订,以适应未来 L3 级别辅助驾驶功能的落地推广。
车路协同和更广泛的 V2X 依赖于智能车辆和配套设施,目前我国仍面临不少问题:
- 车载芯片和车用操作系统仍然是中国汽车行业的弱势;
- 车联网的端对端进程通讯标准和产业链不成熟;
- 道路系统的带宽尚不足以接纳 L3 和更高阶辅助驾驶产生的数据;
- 道路智能化和分级的国家标准尚未建立。
无人驾驶是智能网联汽车的终极目标,跨行业深度协同发展至关重要:
- 特点场景的智能化车辆应用和发展可以先于市场普遍水平;
- 未来汽车将是一个大型的智能移动终端;
- 智能网联汽车的产业链已经包括车企、软件公司、芯片公司和互联网公司等;
- 信息通信技术、技术设施建设、交通运输和智慧城市发展等方面的企业将在智能网联汽车发展中起到重要作用;
- 中央和地方政府的协同作用和制度优势仍将继续支持汽车智能发展。
汽车的电动化引领了 2013 年至今的浪潮,而车辆的智能化、网联化则会是行业发展的下半程——决定中国汽车产业在竞争中的胜负关键。我国的体制、产业、市场空间在发展过程中有优势,也面临问题,但政府有信心在变局中实现汽车产业高质量发展,实现汽车强国建设的目标。






