

撰文 | 冷泽林
编辑 | 王 潘
2022 年 3 月 28 日,小鹏公布了去年四季度及全年财报,自此头部新势力蔚小理三家均交出了去年的成绩单。
从早已公布的交付数据来看,蔚来 91429 辆,小鹏 98155 辆,理想 90491 辆。虽然理想 ONE 在四季度实现了爆发性增长,但蔚来仍然以微弱优势保住了第二的排名,在无新车推出的年份取得这样的成绩实属不易。
而小鹏则是在 2021 年打了一场翻身仗,为蔚小理重排座次。
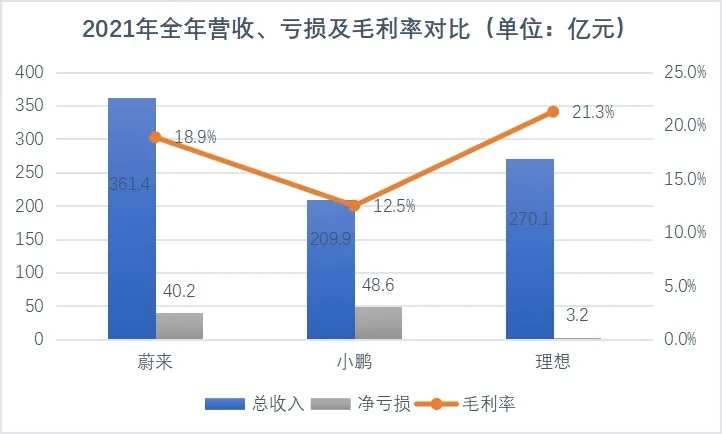
从整体上来看,三家在全年仍未实现净利润转正。其中小鹏在拿下交付冠军的同时,也以 48.6 亿元的净亏损超过蔚来,成为亏损最大的车企。
而理想凭借优异的运营能力全年仅亏损 3.2 亿元,更是将全年毛利率保持在 20% 以上,四季度更是实现正向盈利,总营收上也在不断缩小与蔚来之间的差距。
如果说要给 2021 年的新势力找关键词,那么 「变化」 应该是其中之一,不仅是体现在交付排名上,在财务数据上犹是如此。
理想不抠,蔚来节流,小鹏发力
虽然 2021 年理想在净亏损最少仅有 3.2 亿元,但仍同比增长 111.9%。小鹏净亏损 48.6 亿元,同比增长 78%,仅有蔚来一改往日大手花钱的风格,净亏损 40.2 亿元,同比收窄 24.3%。
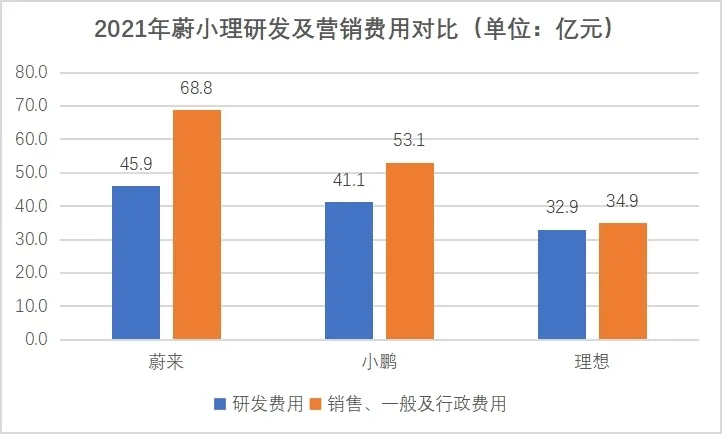
如果将三家 2021 年研发及营销费用做一个对比,不难发现理想在研发端投入不再以 「抠」 示人。
报告期内,在仅有一款车型的情况下,理想研发费用高达 32.9 亿元,同比增长 198.8%。值得注意的是,Q4 理想在零部件短缺,原材料上涨的情况下,仍旧实现了正向盈利,同期研发投入更是当年最高,达到 12.3 亿元。
营销端,理想也在去年新款理想 ONE 上市后开始发力,零售店数量从 2020 年底的 52 家增至 2021 年底的 206 家,因此其全年销售、一般及行政开支也达到了 34.9 亿元,同比增长 212.1%。
据理想官方透露,理想营销网络还将在今年底前进一步扩张,目标达到 400 家零售店。
同样,小鹏去年研发费用也大幅增长 138.4%,营销费用同比增长 81.7%。虽然数值比不过蔚来,增长比不过理想,但由于小鹏售价更加亲民,在营收占比上远超其余两家。
2021 年,蔚小理三家研发投入占总营收比值分别为 12.7%、19.6%、12.2%。
小鹏汽车董事长、CEO 何小鹏表示,小鹏汽车累积研发投入已经超过 90 亿元,而 2022 年研发投入还将超过过去一两年之和。
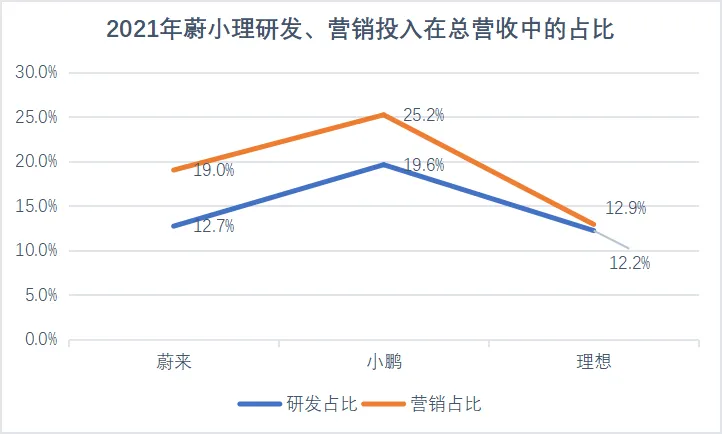
不过在我们算出营销占比之后发现,小鹏同样也是最高,甚至占到了总营收的四分之一。这也颠覆了以往蔚来善长营销、小鹏善长研发的固有观念。
实际上,在过去的 2021 年我们看到三家都在查漏补缺,为即将到来的新能源混战做好准备,不以过时的眼光看待蔚小理,应该是当下最真实的写照。
2022,新能源迷雾未散
翻过 2021 年,上游原材料价格不断攀升,新能源补贴也在持续退坡,多家车企都相继宣布了多次调价,而李斌在电话会议上提到,蔚来暂时没有调价打算。
我们推测,蔚来不进行调价的原因大概来自于今年将交付的三款 NT2.0 平台的车型,根据此前蔚来透露的数据,NT2.0 平台车型毛利率普遍高于 NT1.0 平台,将有望达到 25%。
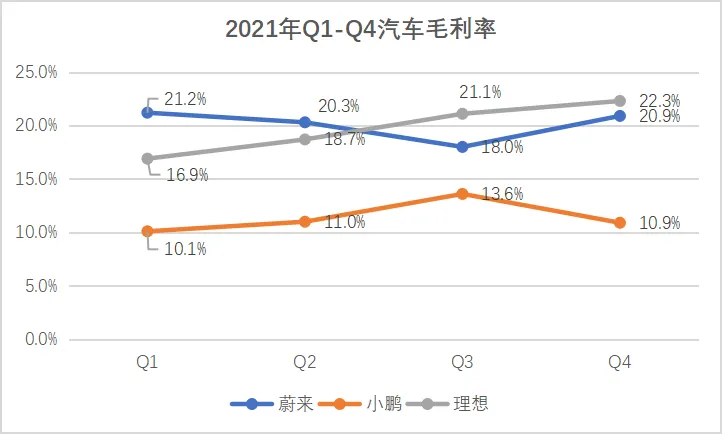
我们对比去年四季度整车毛利率来看,只有小鹏出现了大幅下降,而售价均在 30 万元以上的蔚来和理想依然保持着稳步上升。
不过针对毛利承压,何小鹏仍旧保持较为乐观的看法,他认为今年三季度,原材料的价格不会继续上涨,将达到一个平稳状态,甚至还会出现小幅下降。
同时何小鹏还提到,在油价大涨的背景下,中高端电车需求将继续扩大,而小鹏也将在今年继续保持销量的增长。根据三家财报一季度交付指引来看,蔚来 25000-26000、小鹏 33500-34000、理想 30000-32000,小鹏仍将稳坐 2022Q1 交付冠军。
而在电话会议上,小鹏还提出了 25% 的中长期毛利率目标。不过当下来看,小鹏想要实现这一目标的时间节点并不在 2022 年。
今年,小鹏有一款车中大型 SUV 将在三季度开始交付,届时小鹏 G9 以更高的价格区间将会在一定程度上改善小鹏当下的低毛利问题,但要说完成目标小鹏汽车应该将时间放在了 2023 年。
据悉,小鹏汽车将在 2023 年推出两个新平台,并推出基于两个新平台打造的全新车型,分别覆盖 B 级和 C 级车,并将引入超大型一体化压铸等制造工艺,进一步控制成本。同时下半年城市 NGP 开放,以及明年上线的 XPILOT4.0 智能辅助驾驶系统有望通过软件盈利提升整体毛利率。
据管理层透露,城市 NGP 功能将在二季度陆续开放,而当前已售车型中,约有 20% 用户选装了智能辅助驾驶系统,在 2021 年四季度交付的 P5 中,有超过一半的车型支持 XPILOT3.0/3.5。
而小鹏汽车也对城市 NGP 功能和 XPILOT4.0 寄于了很高的期望 。
「城市 NGP 的测试表现远超我们的预期。」
不过小鹏汽车所透露的今年四季度将在 G9 上开展的 Robotaxi 业务,根据以往自动驾驶企业的生存状况来看,短时间或许还并不能为小鹏带来正向盈利的可能。
同样将主力寄托于 2023 年的车企还有理想。作为唯一一家仅靠一款车型 「打天下」 的车企,理想在今年三季度也将迎来一款增程式的中大型 SUV——L9。
虽然理想善长打造爆款,但当下新能源市场变化迅速,同时可供参考样本较少,从一定程度上来讲更少的车型意味着更低的容错率。
好在,2023 年理想计划推出两款纯电车型,并将采用高压充电方案。这也使得其完善理想在纯电布局的同时,也让理想的战力显得并不那么 「单薄」。
在小鹏发布财报当日,蔚来 ET7 正式开启交付,而这只是蔚来今年的 「第一枪」。到三季度,蔚来 ET5 和 ES7 两款车型也将相继开始交付,由于 ET7\ES7 均在第一工厂生产,因此产能爬坡或许较为缓慢,预计将在三季度达到常规产能。
同时,位于合肥新桥智能汽车产业园区的第二生产基地也将在三季度投产,规划产能为 60JPH,ET5 将成为首款生产车型。届时,蔚来 6 款车型同时在售交付量将大幅提升。
品牌与渠道,差异化仍旧存在
虽然我们看到三家在车型、定价上重合度越来越高,小鹏 G9 中大型 SUV,定价或将与 ES6、理想 ONE 形成竞争,蔚来 ET5 采用 BaaS 方案售价也来到了 P7 的价格区间。
但实际上蔚小理三家在各自的品牌及渠道中仍有着差异化竞争。
截至 2021 年底,小鹏在 129 个城市拥有 357 家线下门店,其中包括 209 家直营以及 148 家授权店,小鹏也是目前三家中唯一一家采用 「自营 + 加盟」 模式的品牌。去年 4 月小鹏便与中国最大的汽车经销商中升集团建立战略合作伙伴关系,以此拓宽销售渠道,其中又以下沉渠道尤为重视。
据小鹏汽车电话会议透露,小鹏非一线城市的实体店占所有实体店的近 80%,大部分都是在 2021 年下半年实现的。这也意味着,去年小鹏交付量不断走高下沉渠道起到了至关的重要作用。
而考虑到理想与蔚来较高的售价,短期难以在下沉市场有所作为。
不过,何小鹏也表示,在新车型的布局上,小鹏暂未考虑推出 15 万元以下的车型,同时也并未考虑单独做一个更高端的品牌,这也就意味着小鹏的品牌向上或许仍旧没有停止。
与此相反的是,蔚来透露面向大众市场的新品牌已经完成了团队组建,首批产品的研发也已进入了关键阶段。
李斌认为,蔚来在主流高端市场,价格区间主要是 5-10 万美元,但目前看在 3-5 万美元区间的产品仍有非常大的市场,并且能够达到一个合理的毛利率。
在海外市场方面小鹏依然采取国内的渠道布局,今年 2 月小鹏与两家欧洲汽车厂商缔结战略合作伙伴关系,分别在荷兰以及瑞典合作代理零售,同时小鹏首家海外品牌零售体验店也在斯德哥尔摩开业。
蔚来的产品与全体系服务将依然在海外市场继续复制,今年将在德国、荷兰、瑞典、丹麦等地相继落地。且在今年前两个月,蔚来已经在海外市场实现每月交付 100 辆车。
2021 已是过去,在新能源渗透率迅速攀升的大背景下,新势力头部三家有选择低调的,也有选择发力的。2022 年,市场环境又在发生天翻地覆的改变,目前已知的包括原材料上涨、补贴退坡以及疫情,后续新能源市场又将走向何方谁也无法准确预测。


