

作者:苏秦
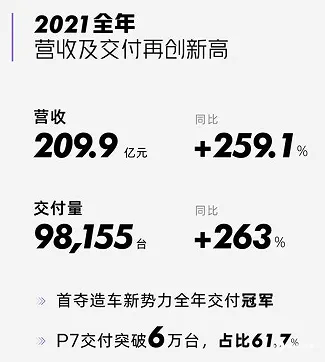
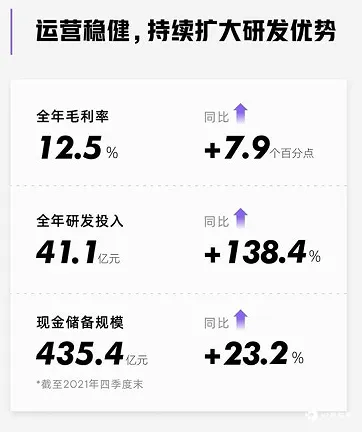
3 月 28 日,小鹏汽车发布 2021 年财报。小鹏汽车营收为人民币 209.9 亿元,同比增长 259.1%。小鹏汽车总共交付 98,155 辆,同比暴增 263%,首次夺得造车新势力全年交付冠军。毛利率为 12.5%,净亏损 48.63 亿元,盈利方面相对偏弱,亟待扭转持续亏损的局面。
面对复杂严峻的国际政治形势,芯片短缺和原材料上涨等问题的不断冲击,何小鹏在这次财会上提出,2023 年小鹏汽车将推出两大全新平台(C 级、B 级)以覆盖中高端主力车型市场,中长期目标是将公司整体的毛利率提升到 25% 以上。这是未来规划上的冒险还是对自身综合实力的笃定?
一个成功能否走向另一个成功
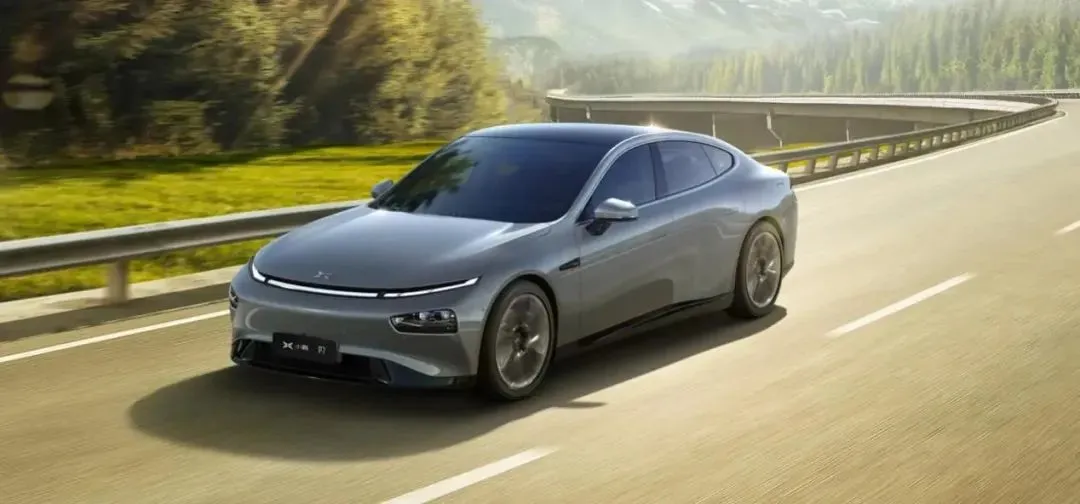
60569 辆交付,占到全年总交付量的 61.7%,P7 作为主力车型,一路领跑,2021 年小鹏成功拿下新势力的年度销冠。未来小鹏将继续发力中高端市场,两大全新平台车型能否延续 P7 的辉煌?能否助力企业扭亏为盈?
挑战是严峻的,也是具体的。新势力企业资金链问题,供应链管理问题,车型市场定位问题,以及车主的接受程度都在不断影响着新势力市场的方方面面。面对挑战,敢为人先、迎难而上是小鹏汽车一贯的作风。早在 2018 年,新能源汽车市场以传统汽车企业转型升级为主的时代,小鹏汽车就走上了一个从无到有、由小到大的自主研发设计之路,不惜斥资 30 多个亿,强势推出二三十万的中高端车型 P7。P7 的一路畅销,所向披靡,以及这两年的市场业绩表现,让我们对小鹏未来的新平台车型有了更多的期待和信心。
2023 年小鹏汽车将推出两大全新平台,结合自身技术研发优势,极大提升成本控制能力,更广泛的覆盖中高端市场的用户群体。新平台在继承小鹏汽车业内领先的美学设计、电动化和智能驾驶的同时,将打造更加先进的制造工艺,例如超大型一体化压铸。
据《关于全资子公司收到小鹏汽车定点开发通知书的公告》,深圳博敏已经成为小鹏汽车 F30 和 E38 车型相关零部件产品的供应商,这两款车型正是小鹏汽车新平台的主力军。小鹏汽车对未来车型的规划,已经步入实际操作环节。深圳博敏作为中国目前最具实力的民营电路板制造商之一,市场遍及美国、英国、德国、巴西、香港等国家和地区。此次合作势必会提高小鹏汽车在高科技领域竞争优势,进一步提升小鹏未来车型的综合性能和市场占有份额。
高额研发投入影响利润空间
小鹏汽车创立的初衷是 「通过智能智造,为消费者创造更美好的出行生活」。2021 年第三季度,小鹏在研发上支出了近 12.7 亿元,对比总支出的占率分别是同行蔚来、理想的 1.8 倍和 2 倍多。然而,2021 年小鹏的毛利率仅为 12.5%,低于 「蔚小理」 其他两家的 20% 左右的毛利率,净亏损 48.63 亿元。持续亏损,依然不断加大智能驾驶系统的研发力度和强度。在追求较大利润空间和持续高额研发投入的综合平衡上,小鹏必须做出选择。
何小鹏说,真正的智能汽车应是在汽车研发阶段软件和硬件的融合基础上,可以做深度定制以及自研 OS 的汽车。2022 年底,小鹏汽车的多款车型搭载支持 XPILOT4.0 的硬件,2023 年将实现高速和城市内全场景的智能辅助驾驶。
财报显示,小鹏汽车去年在研发费用方面大幅增长 138.4%,达 41.14 亿元,占营收的 19.6%。同期,蔚来研发投入 45.92 亿,占营收的 12.7%,理想研发投入 34.9 亿元,占营收的 12.9%。虽然较低的单车售价挤压小鹏的利润空间,但这并没有影响小鹏研发技术的投入力度和强度,毕竟核心功能的研发和一流的技术储备是小鹏赢得未来的保障。
XPILOT3.5 的核心功能城市 NGP 的研发进展顺利,小鹏汽车计划于今年二季度末在首批城市推出城市 NGP。基于全新架构的 XPILOT3.5 在城市场景的表现远超预期,在综合体验方面也实现了对国内领头企业 Robotaxi 公司的赶超,何小鹏评价 「比绝大多数公司领先 2~3 年」。2022 年底,多款车型搭载支持 XPILOT4.0 的硬件,2023 年实现高速和城市内全场景的智能辅助驾驶。事实上,NGP 智能导航辅助驾驶在去年一季度面向用户开放,高速 NGP 渗透率长期处于 60% 以上,深受用户的认可。
技术研发,是企业基业长青的根本。市场更关心的则是企业的盈利情况。关于不同车型的销量,何小鹏也给出了自己的预期,P7 依然会成为小鹏汽车的主力车型,毕竟全年交付 60569 辆,占到全年总交付量的 62%,在 B 级纯电轿车中也能排到前三,今年有望单月交付破万。P5 在供应链问题得到缓解后,势必销量大增。G9 车型试制车已经下线,将在 2022 年 Q3 交付使用。
涨价的市场风险
涨价是新能源汽车行业的客观要求,也是未来市场发展的必然趋势。电池的规模越大,涨价的比例会越高,直接和成本挂钩。电池约占成本增长的 50%,涨幅在几千到一万元不等。如果不涨价,车企几乎挣不到钱,行业面临的是电池短缺,而不是断货。预计明年二季度或者三季度,中国的电池供应情况才会得到较大程度地改善。何小鹏表示,「今年电池供应仍有比较大的挑战,涨价的比例超出我们的想象,我们还正在沟通。」
无论车型、销量还是全自动驾驶核心技术的研发,一直是小鹏汽车在新势力中的优势方面,然而去年接近 10 万台的销量,依然未能扭转亏损 48.63 亿元局面,究其原因,较低的单车价格很大程度上挤压了小鹏的利润空间。2021 年小鹏汽车平均单车售价 20.42 万元,远远低于蔚来的 36.28 万元、理想 28.87 万元的单车均价。
2022 年 3 月 21 日,小鹏汽车宣布全面涨价,除 P7 的 562E 性能版没有涨价,其他版本车型均有不同程度地涨价。其中,P7 车型的 670G、670N 和 670N + 的涨价幅度最小,为 1 万元左右。在宣布涨价后,小鹏整体的订单量出现了 「赶末班车」 猛增趋势,日均新增订单量上千台。
此外,小鹏汽车的海外计划也是未来毛利率提升的重要支撑,P5 在丹麦、荷兰、挪威和瑞典四个国家同步开启预订。这款 P5 车型被市场视为特斯拉 Model 3 的低价竞争对手。
车型量产实现规模效应,以期在毛利率上实现转正,是造车行业发展的规律性认识。P7 的一举成名和骄人战绩,让我们对小鹏未来两大新平台有了更多期待。小鹏汽车将中长期目标毛利率提升到 25%,一方面是对未来规划的冒险,另一方面也是对关键核心技术研发、成本控制、市场运营综合能力提升的一种信心。






