文 | Karakush
今天,太阳照常升起。
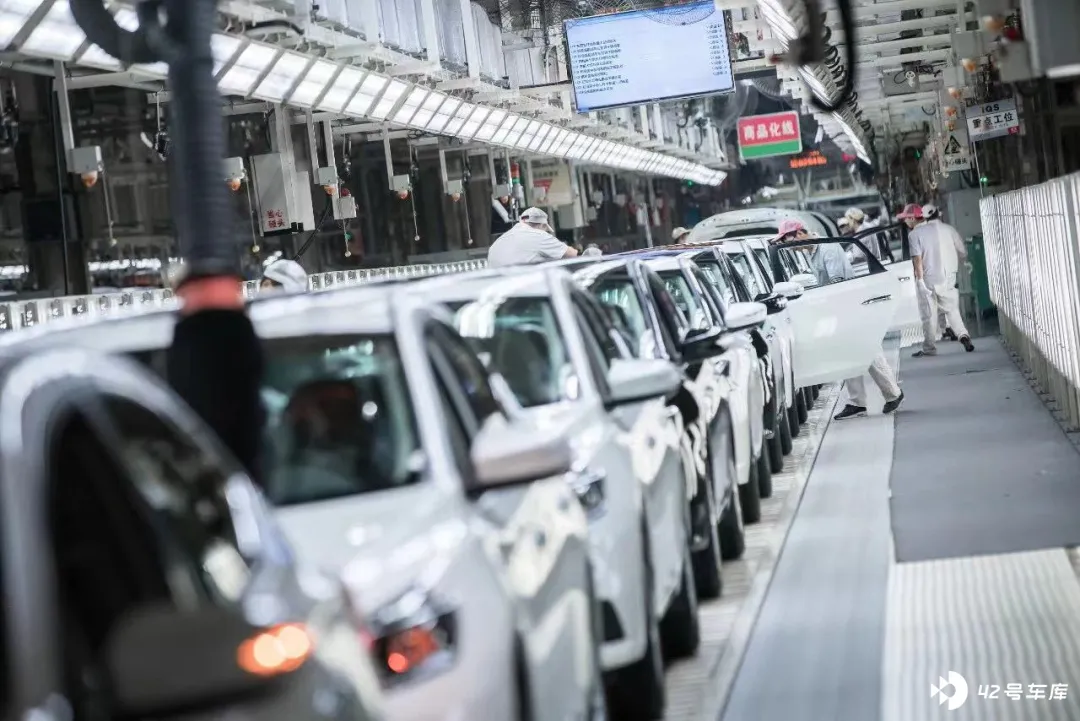
上汽集团启动复工复产的压力测试。
受疫情影响,这家巨型汽车集团位于本土的系列工厂,自 3 月中下旬闭环生产,至 4 月陆续停工,让人们再次意识到汽车制造不是一个孤岛产业,封控之下能够勉力维持的时间不超过一个月。
风险敞口源自人员、供应链、物流、封闭生产管理和防疫措施,这些也正是本轮压力测试的重点环节。
根据测试结果和疫情走势,临港的上汽乘用车、浦东的上汽通用、安亭的上汽大众将动态规划复工复产时间。它们和特斯拉一道,名列上海首批 666 家工业企业复工复产 「白名单」。
汽车是首批白名单的重头,包括整车、零部件和物流近 250 家汽车相关链上企业上榜,在 「集中资源优先保障」 的对象之中,占比近四成。
而据统计,上海有超过 1000 家汽车产业链企业出现不同程度的停产减产。
从一个普通人视角,汽车或许并不是眼下最值得关注的东西。造或不造,升斗小民,有什么资本关注大宗消费,又有什么立场关心所谓产业。这和自己干着忆苦饭,强行操心泽连斯基,本质是一回事。
稍显关联的只是,汽车作为上海的支柱经济,可以被当作一个动态指标,回答一些和普通人息息相关的问题:第一,今年到底被耽误了多少?第二,什么时候能赶回去?第三,还能咋地。
不要问丧钟为谁而鸣
从产销数据而言,3 月更是展现出了最后的韧性,而非困难。两家本土企业的业绩整体优于体感:
上汽集团方面:上汽大众生产 10.85 万,同比下降 1.36%,销售 11.0 万,同比下降 2.22%;上汽通用生产 8.87 万,同比下降 31.3%,销售 8.85 万,同比下降 31.4%;上汽乘用车生产 6.17 万,同比增长 4.40%;销售 6.22 万,同比增长 7.25%。
而特斯拉方面,生产 5.55 万辆;销售 6.58 万辆,同比增长 86%。
4 月才会充分彰显被疫情支配的恐惧。
一来是夯实的停产天数。3 月其实是苟住了的,特斯拉直到 3 月 28 日才停产,上汽大众直到 3 月 31 日才关闭部分工厂,上汽通用、上汽乘用车则通过封闭管理等措施保证运营。
到 4 月停摆,据乘联会统计分析,上海地区汽车相关产量占比全国约 20%,而且上海地区的生产此前属于比较紧凑的满产状态,所以这部分损失几乎是确定的损失。
二来供应链上的不确定性回涨。如果没有疫情介入,3 月其实是不错的开头,芯片供给逐步改善,厂商库存提升,交付周期缩短,加上春节后新车上市,车市整体产销虽然不及预期,但是稳定,生产同比下降 0.3%,批售同比下降 1.6%。
然而随着上海疫情拉长,使得本土以及周边越来越多的供应链企业不得不停产,为更多车企带去环环相套的危机。比如芯片问题,长三角地区占全国芯片产量的一半,其中江苏占 33%,上海占 10%。
明确的紧迫感,是何小鹏和余承东给的。小鹏的工厂在广东肇庆,华为的工厂在重庆两江,不妨碍他们在朋友圈发文表示,供应链要垮了:
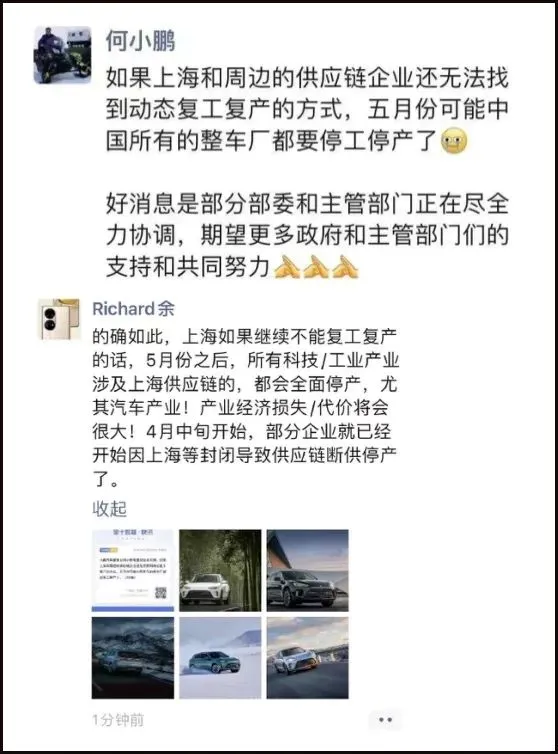
而比如蔚来,深处泛长三角工业带,于 4 月 9 日被直接带停。
复工复产能否迅速改变这个局面?
很难。难点在于物流。
目前长三角地区的跨区汽运非常灾难。根据《21 世纪经济报道》报道的一份物流行业协会研讨会材料,自 4 月份以来,长三角主要 「一市两省」 收费站、高速服务区关闭比例在 14%-31% 和 30%-48%,车流量降幅在 40%-80%。
而实际通行情况更差强人意。尤其上海,长三角多地对于上海来车会进行直接劝返甚至直接隔离。一方面,跨区域物流确实容易带来疫情传播风险,另一方面层层加码的防疫操作,已经严重影响了原本蓬勃的长三角一体化。
直接结果自然是运输阻滞,原料进不去,成品出不来。即便成功突破封锁,往往耗时长、成本大。
比如收费站不放行运输车,下游企业能怎么办呢?只能叫叉车来卸货转运,运输费用陡增。根据《第一财经》对安亭某跨国汽车供应链企业的采访,现在的实付运价已经是原本合同价的 10-15 倍,有些地方甚至 20 倍以上,每天仍在几千几千地涨。
前提还得司机愿意。工业运输和果蔬运输同样缺乏运力,即便企业加钱,司机也并不想在客单浪费过长时间。即便手持通行证,跨区域运输似乎也不免意外受阻。
尽管 「正在解决」,比如推出 「汽车产业链供应链畅通协调平台」,出入上海举步维艰的局面本身说明,在多边关系里很难要求各个地方立即尊重且执行一个标准。上海只是长三角的上海,而非倒置,已经不能更明白了。
商业上的反应更为迅速,比如一些产业的解决方案是重塑物流路径,陆改水、陆改铁。长三角物流可以先到江苏太仓港,送上海洋山港,再转陆运,避开公路设防。
这就好比上海鸳鸯封控时期的段子:一个上海人如何从浦西到浦东?你可以先到虹桥机场,买 80 块特价机票飞白云,再从白云飞浦东。这是陆改空,段子即人生。
绕路当然是绕路的,那也比滞留健康。前者是亏一点,后者则是把货砸在手里,现金流压力高企。
没有一个春天不可逾越
从长期来看,货运只是严峻疫情下的暂时问题。
浅望两年前,以武汉为谶,这个汽车产业重镇,汽车相关产值达到 4000 亿元。2020 年初武汉封控两个多月,最悲剧的 2 月全城销量 11 辆,到 3 月部分工厂开始陆续复工复产,4 月部分企业即实现满负荷生产,二季度基本实现挽回生产。
上海能否复制同样的 V 型姿势?或许有一些不同。不确定性来自两个方面:
一是供应链。2022 年整体远不如两年前稳定,彼时芯片、电池都还不是长期的复杂问题,这两项直接影响新能源汽车的产量和成本。而 2020 年的武汉,对于新能源汽车的依赖程度,也不及 2022 年的上海。
如果汽车是上海的支柱,新能源汽车则是上海高增长驱动。去年,上海新能源汽车产值同比增速为 1.9 倍,两年平均增速达到 1.8 倍 —— 远高于汽车制造业产值增速 21.1%、两年平均增速 15.0%。而上海全年规模以上工业总产值增速则为 10.3%、两年平均增长 6.0%。
二是消费需求,是否仍旧对汽车保持兴趣和购买力。
武汉当时是给出政府补贴促销,从 2020 年 5 月至年底,购买武汉市企业生产且在武汉市销售、上牌落户的乘用车,由武汉市政府补贴,燃油车每辆贴 3%,5000 元封顶;新能源车每辆补贴 1 万元。
上海的影响,或许还得摆在宏观经济中判断。有学者指出,这样一个特大城市封控两周,对当月全国 GDP 的影响大致在 2 个百分点(根据去年数据测算,约为 1900 亿元),其中约有 7% 来自于对其他城市造成的间接经济损失。
而根据《财新》对 14 家机构的调查显示,经济学家对一季度 GDP 同比增速的预测均值为 4.5%,低于全年 5.5% 左右的目标,预测区间为 3.8% 至 5.0%。
按照过去的经验,紧缩的预算对于汽车消费顶多构成局部打击,那些中低端产品的购买计划往往会受到搁置,而高端产品仍旧维持无情的增长。
与此同时,另一种资产配置的可能性也值得注意。多家机构认为,今年房地产税试点可能还是不会推出,以减轻房地产长期下行的压力。其实也有包括苏州、南京等多地密集出台了房地产宽松新政。如果此举吸引房市反弹,通常口袋里也不太会有余粮买车。
但愿弱者也能前行
经此一役,业内判断总是马太长存,强者自强,弱者可能一解封就完蛋了,资金压力大、供应链关系弱、销量糊到底、人员溜得快,解封不如不解封。
这个世界所有的事情仿佛都在变得更难,如果自身并不强大,那么仅仅是求应然之理、或者做份内之事,都是奢侈的。
我们期待每一家企业都体系力强,现金流稳,毛利率高,销量份额大,这无可厚非。然而社达到底,似乎也没什么能让我们彻底规避风险的。
或许更值得期待的是,一个更为强大的社会,能让里头的每一家企业、乃至每一个个体,在任何灾难与风险面前,正义与安全始终得到保障。如果它是一个强者,让它体认到责任也在权利的光芒下,即便它只是一个弱者,也能被赋予重新前行的勇气和力量。
让希望不绝于自强者,这样的强大,或许是更有效率的强大。