

作者:朱玉龙
我在跟踪现代起亚的 800V 车型的时候,还是看到很有趣的现象。3 月份现代起亚的两款 800V 车型批售数据是 15352 台,其中 Ioniq 5 的销量是 7685 台,EV6 是 6806 台,两台车在全球第一季度的批售都超过了 2 万台。我的疑问是 800V 给现代起亚带来差异化和声誉的时候,它的电池和电驱动的供给限制,是否一定程度上也限制了供应的规模。
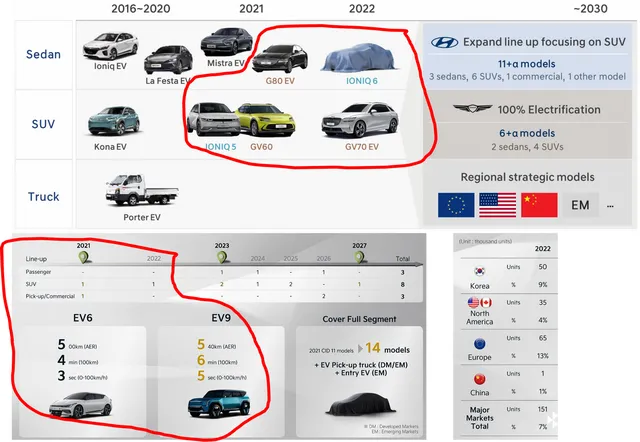
如下图 1 所示,现代汽车的新能源汽车销量计划是 22 万台,起亚是 15.1 万台(韩国 5 万、北美 3.5 万、欧洲 6.5 万和中国 1 千台)。
800V 车型的销售
分车型销售情况
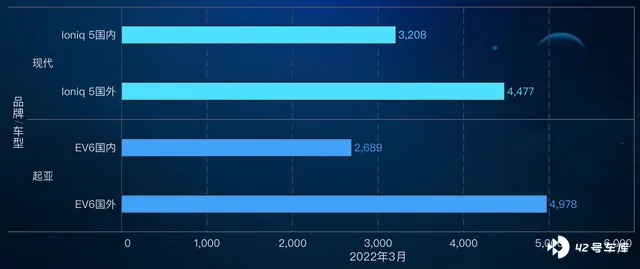
3 月上述的数据如果做一下拆解,可以发现:
-
Ioniq 5 韩国本土销量 3208 台
-
Ioniq 5 出口 4477 台
-
- EV6 韩国本土销量 2689 台
-
EV6 出口 4978 台
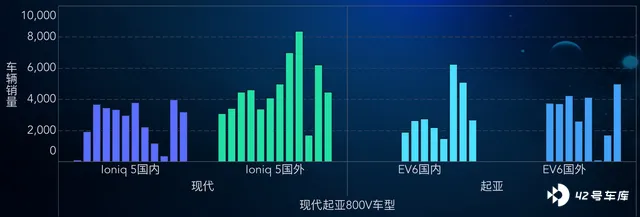
从总的数据来看,Ioniq5 在 2021 年 4 月 3 千台开始起步,2021 年全年销量为 65960 台(月均 7322 台),而进入 2022 年 Q1 的销量为 20002 台(月均 6667 台,还下降了),在 KONA EV 本身也有限的情况下,这个数据并不是特别理想。
而起亚的 EV6 的销售日期开始于 2021 年 8 月,2021 年全年销量为 29450(月均 5890 台),2022 年 Q1 的销量为 20851(月均 6950 台)。
我的理解这两台车型特别是 Ioniq5,受到一定的芯片供应问题,但是总量需求到底如何,特别是 Ioniq 5 整体在国内的需求有限。
分地区销售情况
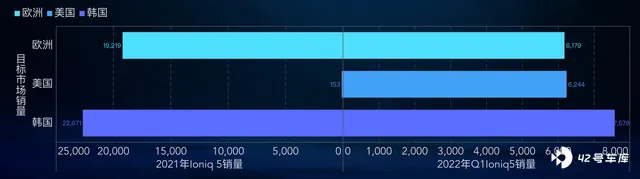
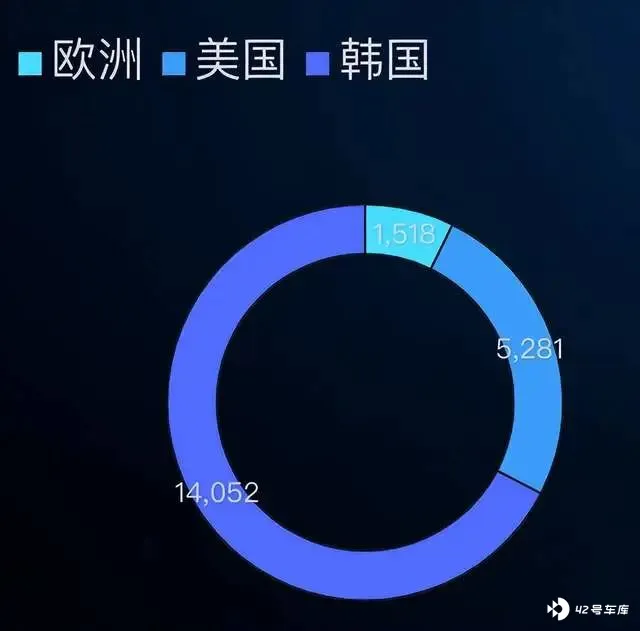
现代汽车和起亚今年第一季度的混合动力车和电动汽车本土销量共计 6.4417 万辆,同比增长 9.4%,电气化车型占韩国本土总销量(27.3762 万辆)的 23.5%。在这里 Ioniq 5 本土季度销量为 7579 台,起亚企业 EV6 14052 台。而最主要的变化,随着 Ioniq 5 在美国的销量拉起来,在欧洲有点平平无奇,三个区域的销量分别为:
-
韩国 7579
-
欧洲 6179
-
美国 6244
我比较质疑的就是为啥欧洲掉到了只有 2000 台月销的量,实际我在跟踪各个欧洲国家的车型销量,这台 Ioniq 5 的战斗力并没有想象那么强。
起亚的情况,在美国先交付,所以第一季度美国交付了 5281 台,欧洲刚刚启动交付只有 1518 台。也就是说,在欧洲现代起亚的两台小车 Kona EV 和 Niro EV 整体表现还是比这个 800V 的车型要好一些。
备注:Niro EV 3 月份的销量达到了 6824 台,没有召回的负担,这台车在欧洲表现很亮眼,Soul EV 由于里程比较少,量少一些 900 台。
我的意思是,现代起亚把 EMP 平台定位专用平台,2022 年的 Ioniq 6 和 EV9 都是比之前更大的 SUV,但是电池容量确实增加有限,而 G80 轿车、GV60 和 GV70 属于高端的品牌,这个车型结构是否能按照预期实现 35 万台(预计 70% 是 EV,大概 24.5 万台),对应 800V 平台占 65% 的话,预计 2022 年现代起亚要卖 15.95 万台 800V 车型,目前 Q1 的情况是 4 万台,基本符合进度需求。
800V 车型的上量节奏
由于现代起亚都是在 eM 800V 系统上跑到黑,所以从目前的节奏来看,想要扩大量的使用,现有的多模组的结构是需要进行调整的。
-
Gen 3 电池系统(2023) 会在新一代车型上导入 16 电芯的结构,把原来的 180S2p 的 36 个模组配置结构改成 160S 的 10 模组结构。
-
Gen 4 电池系统(2025)开始导入 CTP,开始使用 LFP 的电池来进行配置。
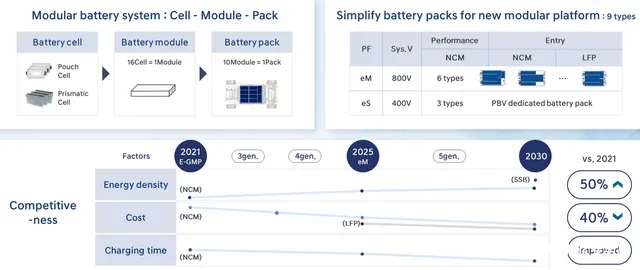
目前看来,SK 和 LG 的长模组的方案,可能在明年会落地在 800V 的车型上先上。按照这个节奏这款电池系统的生命周期大概只有 3 年不到,2021 年 4 月 - 2023 年中旬。其实主要的理由,一个是大型车上面能量不够,一个是从成本结构来看,模组层面的物料还是多了一些。
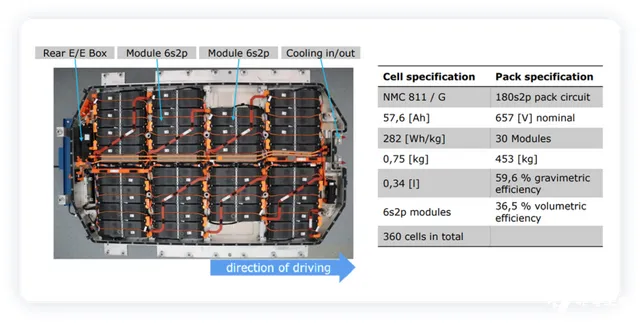
由于驱动系统的生命周期要长一些,所以在 eM 来看会和 Gen4 的电池系统一起进行切换,我的理解这块现代订购的 SiC 的用量大概也是按照剧本来走的,要多量也很困难。
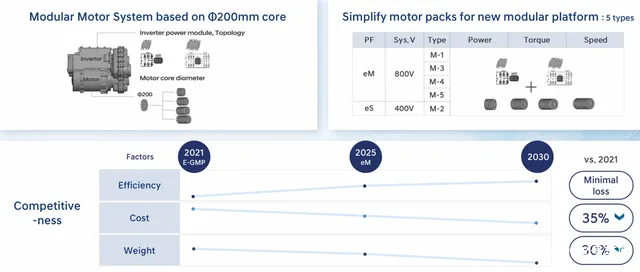
小结:等小鹏 G9 出来以后,我们可以比照一下这款 800V SUV 的上量速度和现代起亚的 800V 上量速度的差异。我的理解,800V 系统电池不做大或者没有低成本电池方案(磷酸铁锂 + 快充)出来之前,难度还是很大,总体的用量没有我们想得快。






