小鹏 2022Q1 财报电话会议刚刚结束,其中最有亮点信息点在于新车和智能驾驶。
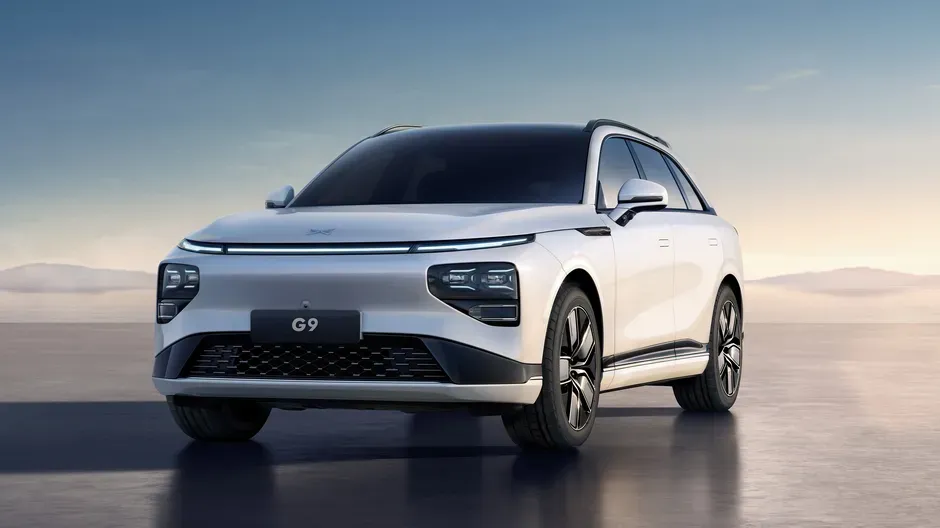
G9 官方确认 Q3 上市 Q4 大规模交付,并且何小鹏亲自表示,新车将成为市面上智能驾驶最强的产品,成为舒适和豪华性的标杆,期待新车成为中大型纯电 SUV 的爆款。
以及 2023 年小鹏会在 B 级和 C 级平台上各推出一款新车,价格会上升至 40—50 万,谈及新车官方甚至用到了「颜值担当」这样的形容。电化会议里还有大量关于供应、疫情以及软件付费策略的问题,余下为包含财报内容在内的详细内容。
2022Q1 财报概要
Q1 财务数据
-
总营收 74.55 亿元人民币,同比增加 153%,环比减少 13%;
-
汽车业务收入 69.99 亿元人民币,同比增加 149%,环比减少 15%;
-
总毛利 9.11 亿元人民币,同比增加 176%,环比减少 11%;
-
整体毛利率为 12.2%,去年同期为 11.2%,上一季度为 12%;
-
单车毛利率 10.4%,较上一季度(10.9%)有所下降;
-
销售成本为 65.44 亿元人民币,同比增加 150%,环比减少 13%;
-
净亏损 17.01 亿元人民币,上一季度净亏损 12.87 亿元人民币;
-
公司现金储备(现金及现金等价物,受限现金与定期存款和短期投资余额)为 417.14 亿元人民币,上一季度为 435.44 亿元人民币;
-
小鹏汽车第一季度研发费用为 12.21 亿元,环比减少 16%,占季度总营收的 16%;
-
销售一般支出及管理费用为 16.42 亿元,同比增加 128%,环比减少 19%。
2022Q2 业务预期
-
预计车辆交付 31,000 至 34,000 辆,比 2021Q2 增长约 78% 至 95%;
-
预计总收入在 68 亿元人民币至 75 亿元人民币之间,较 2021Q2 增长约 81% 至 99%。
财报开场发言环节
小鹏 2022Q1 上险量在新势力中排名第一,今年以来小鹏的产品、品牌的竞争力都在提高,3 月小鹏新增订单创下新高,3 月纯电动渗透率已经超过 24%,纯电动的上涨的趋势仍将继续。5 月份订单将恢复到疫情之前的水平,小鹏的主要生产在广州,5 月已经恢复了肇庆工厂的双班生产。
新车消息:
G9 3 季度发售,4 季度交付,小鹏期待 G9 的舒适和豪华性成为同级的标杆,并成为中大型纯电 SUV 中的爆款。从 G9 开始推出新一代辅助驾驶,届时会在安全、成本、场景表现等多个方面成为最好的产品。
2023 年在 B 级和 C 级车平台各打造一款新车,期待他们成为同级别的颜值担当,这两款新车会覆盖 40 到 50 万的区间。飞行汽车研发顺利,这台两座飞行汽车大部分时间可以陆行,在需要的时候可以飞行。
供应和生产
疫情对于供应链带来很大的挑战,小鹏在关键零部件上做了提前准备,2021 底开始小鹏开始对接多加电池供应商,2 季度之后,会对小鹏的供应稳定性以及成本、毛利产生长期的正面影响。
芯片短缺的问题可能会比大家以为的要更久,在嵌入式系统的深度自研让小鹏在芯片的验证和切换上有更高的灵活性,这会给小鹏在相关问题上有更高效的应对。
业务前瞻
Q1 高速 NGP 渗透率 70%,累计里程已达 2,400 万公里。小鹏已经 OTA 了融合激光雷达的跨楼层泊车,后续会 OTA 采用视觉并融合激光雷达的自适应巡航。5 月中旬已经在广州完成城市 NGP 的公测,测试表现超过期望,接下来会进一步扩大 NGP 的城市覆盖范围。
小鹏的战略是做出能被广大用户使用的高安全,价格亲民的智能驾驶,下一步小鹏会进一步将智能驾驶和智能座舱、智能底盘整合,5 月小鹏已经将 XPLIOT 的软硬件运营整合销售,对于扩大智能驾驶的渗透,降低成本有重大意义 ,在 2026 年小鹏将实现 L4 级自动驾驶。
小鹏从将在今年 Q4 开始大规模部署下一代大功率超充,5 分钟可补能 200 km。
财报问答环节
Q1:5 月小鹏开始推行 NGP 软件标配,后续如果大家都开始标配,会不会很难再回到软件收费的模式?
A1:小鹏的软件收费业务在中国的企业里是做得非常好的,不过小鹏之前做的硬件和软件分开收费效果上可能不如对其统一收费的效果。并且在智能座舱和智能底盘一体化,有更高的硬件和智能体验以后,这样的一体式方案下软件收费更容易被接受,后续等高阶智能驾驶有更好的体验以后,可能会推出按里程或时常的收费机制,现阶段提高智能驾驶的渗透率提会更重要。
Q2:2 季度的损失了不少产能,3 季度这部分订单能补回来吗,芯片问题的影响是怎样的,电池价格怎么看?
A2:小鹏在 4 、5 月确实受到了很大影响,小鹏有信心在疫情恢复后获得显著的销量回升,涨价后的订单会大部分会在 6 月和 7 月交付。目前一台智能汽车的芯片大概有 5 千颗,主要的几个大芯片还好,反而是几个小的芯片有很多的不确定。芯片的挑战大概会持续到今年底甚至明年。重要的一点是如何建立一个强大的技术团队,做到可以在数个月内跟踪芯片的供应情况同时对车辆的平台进行相应的调整,小鹏在这方面做了很多工作。
电池产能和价格方面,电池产能之前其实严重不足的,2022 年底到 2023 年行业的电池供应能力会显著提高。另外,虽然中国的锂矿价格涨了很多,但海外其实和去年上半年差不多,而且目前锂电池原材料的行情已经有所下行。二季度小鹏在引入新供应商以后电池成本的情况已经开始扭转,并且电池之外,小鹏有信心通过后续新的三电平台和能耗上的多种措施组合,让车辆的电动化性能表现更强。
Q3:小鹏的二季度的利润率是否会有所上升,软件运营的调整对毛利有何影响?新车的情况能否介绍一下,新车毛利能冲击 20% 吗?
A3:受疫情原因,Q2 的毛利会有所影响,在 Q3 的毛利会有所上升,Q4 会继续上升。明年的 C 级平台的新车价格会来到 40 万,在这个价格之下 20% 的毛利是合理的。我们希望这两款车的能力加起来可以超过两款 P7 的能力。
Q5:软硬件一体销售效果比较好,以后 XPILOT4.0 会标配还是延续现在的软件收费?另外标配软件以后也取消了免费充电,这方面对毛利的影响是不是抵消了,另外 800 V 高压充电之后小鹏还会推出更快的充电技术吗?
A5:G9 在软件付费方面的策略还未决定,软件标配对于毛利的影响确实通过调整权益抵消了。小鹏其实本来研发了两种超过超充,包括 360 kW 和 480 kW,但最后决定推出的是 480 kW,目前的实际的数据有待进一步测试,在 480 kW 以后还会有更快的充电体系。小鹏接下来还会在充电设施上进行持续部署,让补能更加方便,接下来包括在风阻、能效上的提升,会让电动车在迎来一个拐点,相比油车形成一个成本和使用体验的全方面的优势。在 2023 年随着新一代智能驾驶和座舱的体验升维,市场也会迎来智能化的拐点。
Q6:新的车型上是否会因为软硬一体化销售的原因导致车型版本的差价变大?20—25 万竞品车型增加会不会对我们的在售的老平台车型造成较大的影响?
A6:在 G9 和后续的新车上,公司带高阶辅助驾驶和不带辅助驾驶(也无硬件)的新车上价差是会变大,不过公司会在硬件成本上做出更多的努力在降低这方面的影响,让高阶辅助驾驶变得更有竞争力。另外其实在软件策略调整以后,选装辅助驾驶的比例有大幅提高。
竞品增多的情况,公司对于 P7 和 P5 并不担心,P5 在配备两颗激光的情况下价格做得很低,其智能化水平优势相比友商在接下来的时间依然会相当有竞争力,这个不会受到太多影响。