作者:朱玉龙
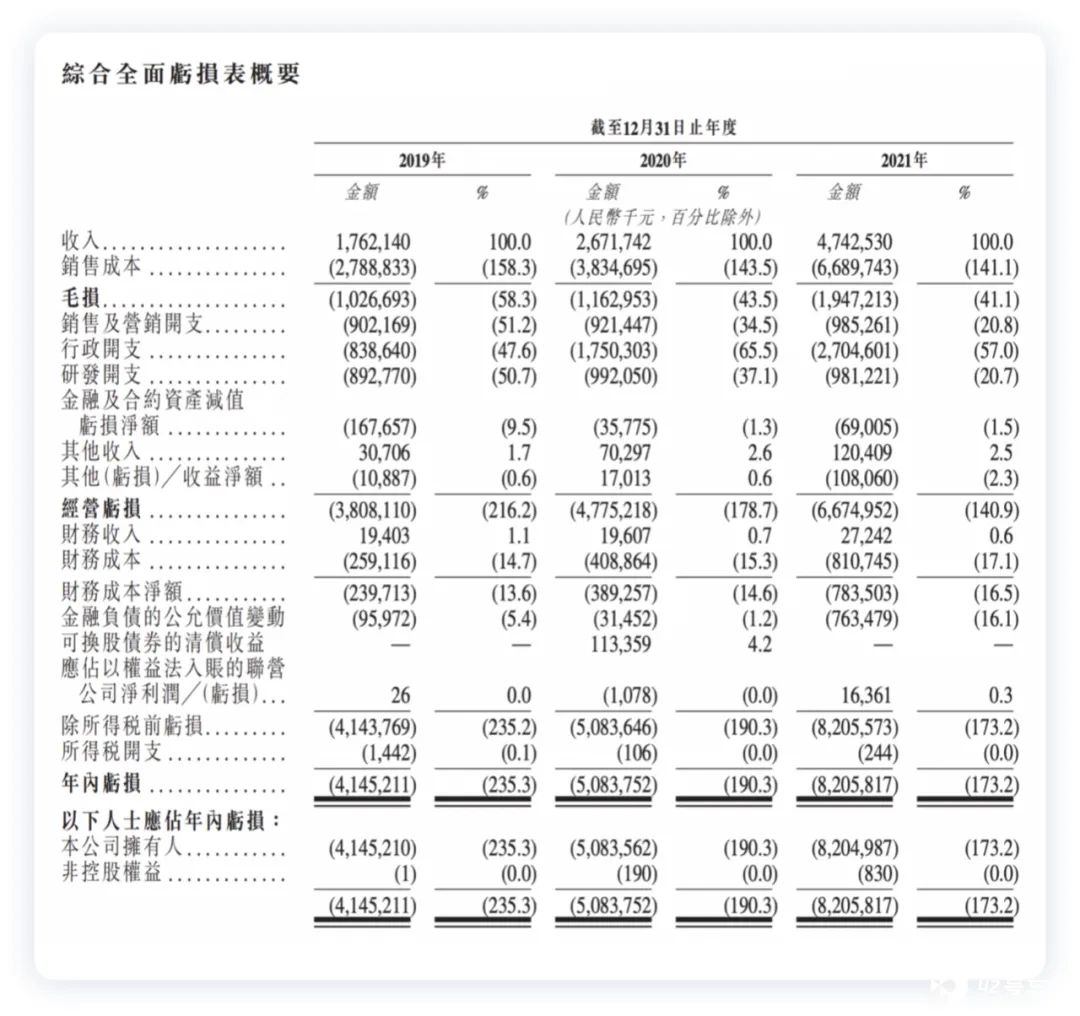
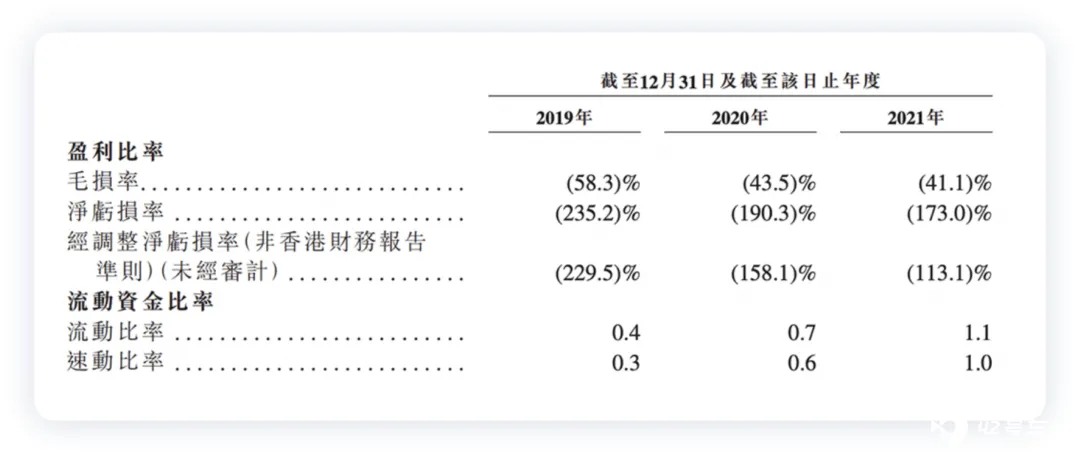
威马汽车正式在港提交招股书,这家之前在新势力里面跑了许久的公司到底有哪些有趣的事实呢?一些数据:威马 2021 年卖了 44152 辆车;营收 47.43 亿元,平均单车价格为 10.7 万,毛利率为 - 41.1%,净亏损 82.05 亿元,扩大了 61%。
2019、2020 和 2021 年三年累计营收 91.75 亿元(17.6 亿、26.7 亿和 47.4 亿),但是这期间累计亏损达 174.31 亿元(-41.45 亿、-50.83 亿和 - 82 亿)。上市前估值约 41 亿美元,折合人民币 275 亿元,此次 IPO 预计募资 10 亿美元。
备注:威马有 1141 名研发人员,占比为 28.9%,成都、上海和温州三个研发中心,三年研发支出为 8.93 亿元、9.92 亿元和 9.81 亿元。
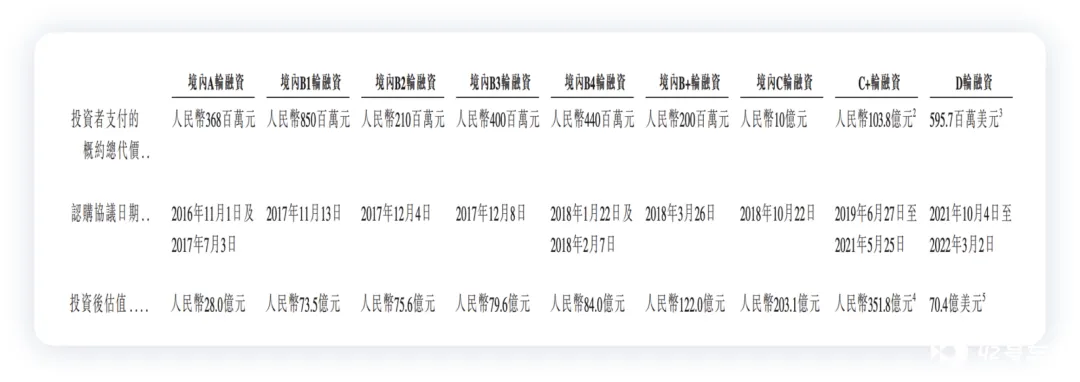
2017 年 2 月至 2020 年 9 月期间,威马进行 8 轮境内股权融资,于 2021 年 10 月至 2022 年 3 月期间公司又引入了 D 轮融资,融资额 5.96 亿美元。公司从 A 轮融资开始到 D 轮结束,公司共计融资大约 315 亿元,最新估值 70.4 亿美元,折合 470 亿元。
经营分析
威马在 2021 年的亏损仍然进一步扩大,亏了 82.05 亿元。实际上要理解毛利率也可以理解,把营收 / 车辆销售,车价基本往 10.7 万走。销售开支 9.85 亿元,研发开支 9.81 亿元,行政开支 27.04 亿主要花在了 3952 的员工身上。
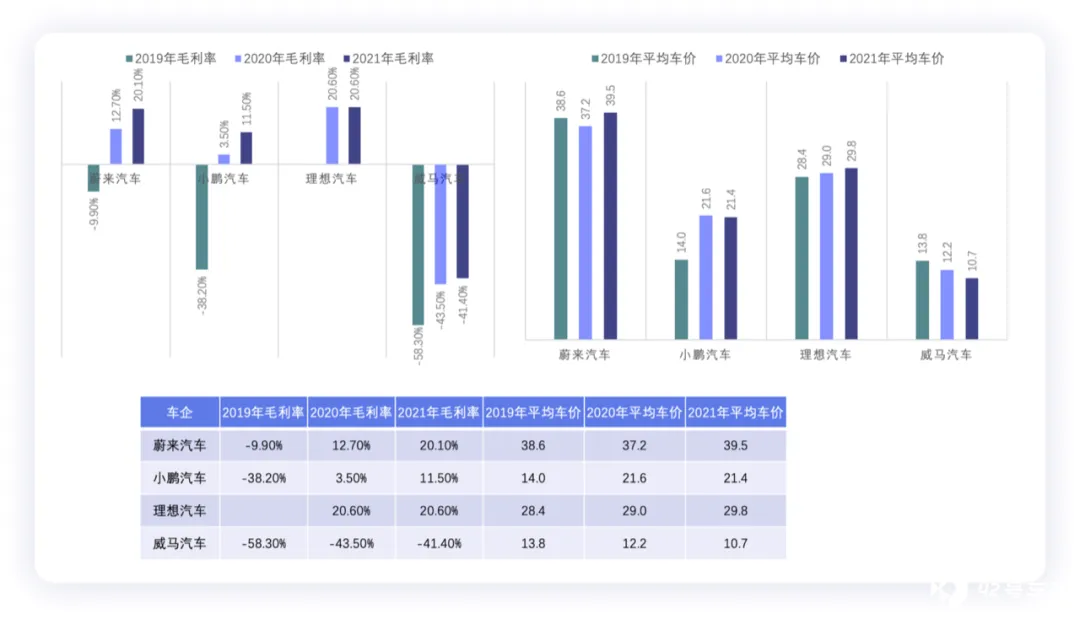
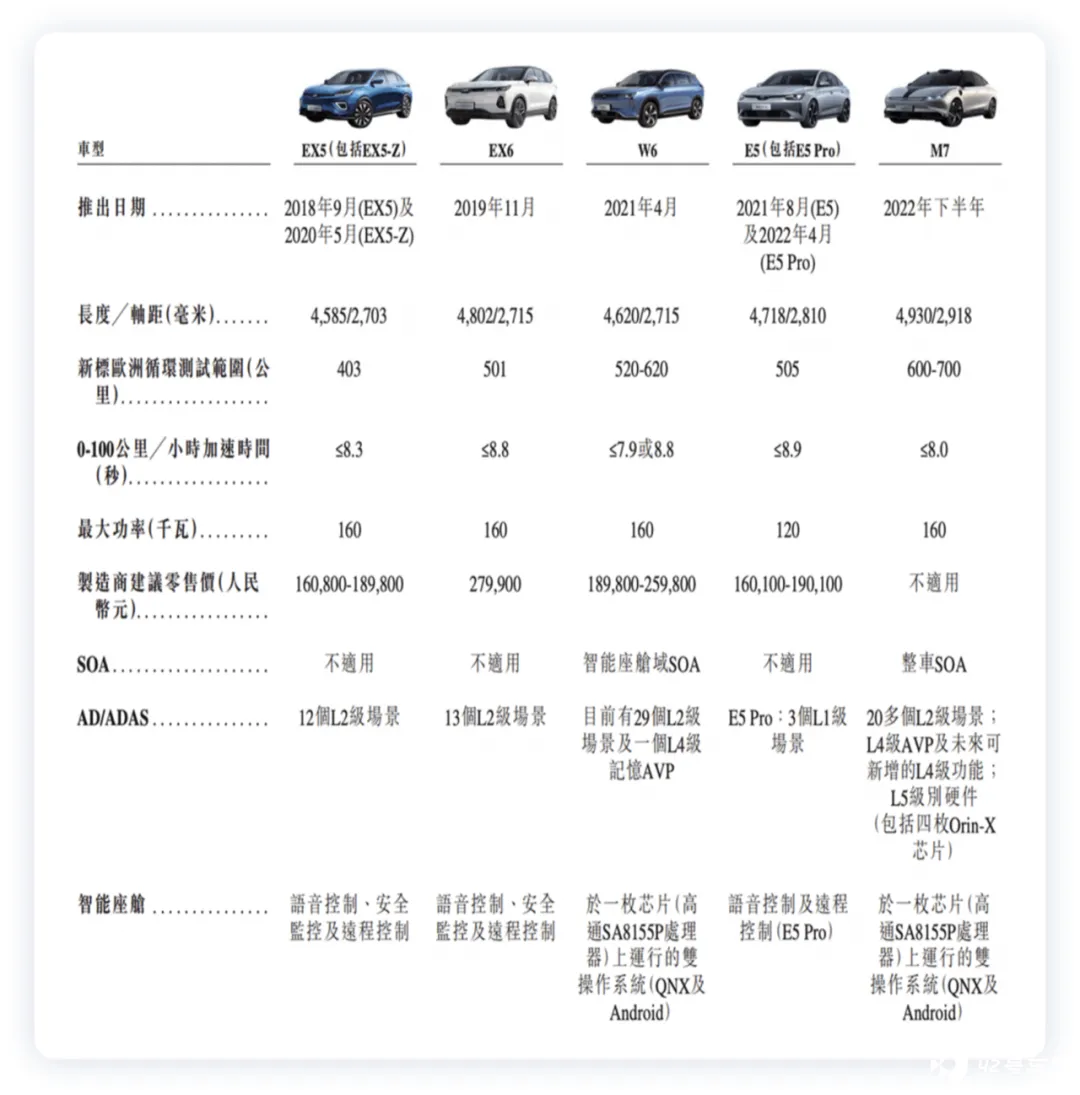
威马在售车型有 4 款,SUV 包括 EX5、EX6、W6,轿车 E5,轴距在 2.7-2.8 米的紧凑中型车。W6 之前的 E 系列,主要卖点还是电动和性价比,智能驾驶上只支持基础的 L1、L2 功能,而且不能 OTA,也就是导致 2021 年的销售价格只有 10 万出头一点。从 W6 开始, W6 上首发了百度 Apollo 的高阶智能泊车功能 AVP,另外智能座舱方面也支持 OTA 升级。2022 年下半年的 M7,软件方面百度 ANP2.0 会上车,能够实现高速领航辅助驾驶。硬件配置上威马把 M7 堆到行业最高,仅激光雷达就有 3 个,英伟达 Orin 芯片 4 颗,算力超过 1000T。
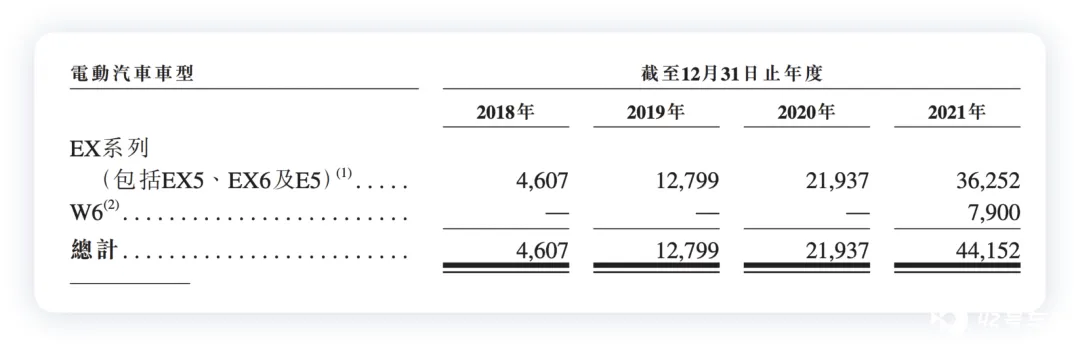
这些产品的价格带完全是割裂的,维系在一个展厅,一会 10 万的车,一会往 30 万走,而且走的渠道很有特点,从 16 万,直接打掉零头。没想明白这个交付数量怎么把车价打到快 10 万的。
智能得靠啥背书
威马认为中国国内电动汽车市场已经进入了智能汽车阶段,三个核心能力最为关键 ADAS、OTA、EE 架构。威马汽车去港股募钱,用于模块化汽车开发平台,包括 Living Pilot AD/ADAS 平台、Living Engine 及下一代智能座舱平台、Living Motion 电动动力总成平台及 Ajax 底盘平台和 Caesar 底盘平台的研发和升级,用于 OTA 技术的研发。
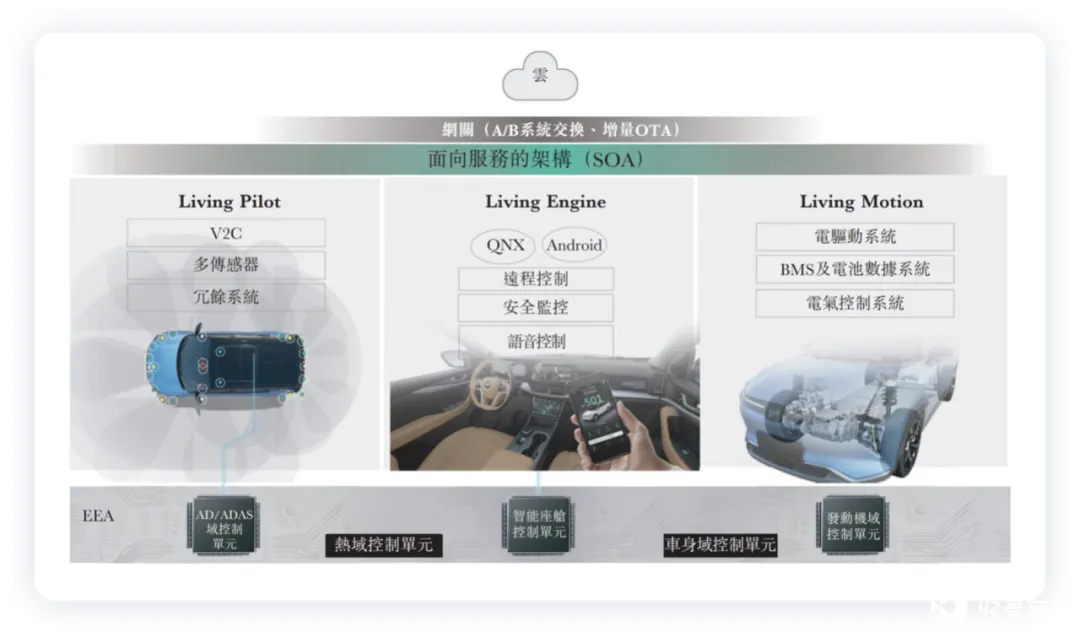
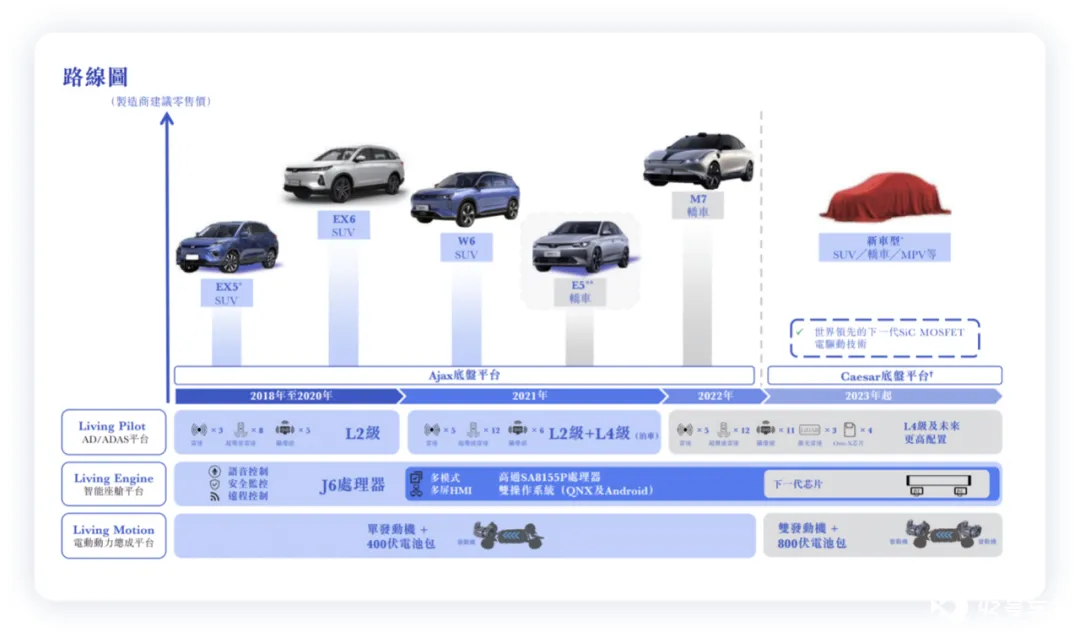
也就是说,目前 Ajax 平台没一个特别能被消费者接受,然后要来下一轮 Caesar 的赌注,主要靠着 800V 电池包 + SiC 来做电驱动,搞搞智能芯片往 L4 来发展。
备注:现在 1000 多个工程师好像做 L4 似乎有点单薄,M7 预计要在 2023 年提供自主研发 L4 的 AVP,时间真的很紧张。
我觉得最大的问题还是,付给两个电池供应商的钱与自己的收入占比,从 2019 年的 80% 多,到去年还是占到 37%+,这不是完全给电池供应商做生意么。
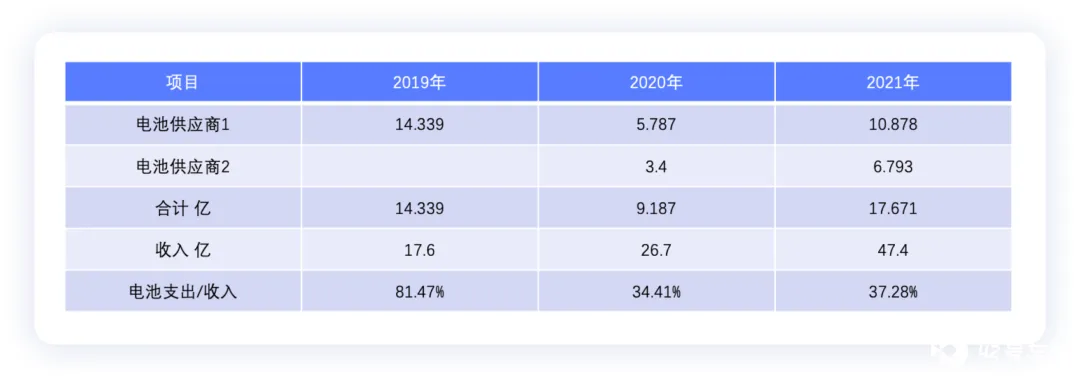
小结:随着 2022 年电池涨价,你猜 2022 年电池采购相比收入的比例是多少?这个生意不对啊。