

作者:朱玉龙
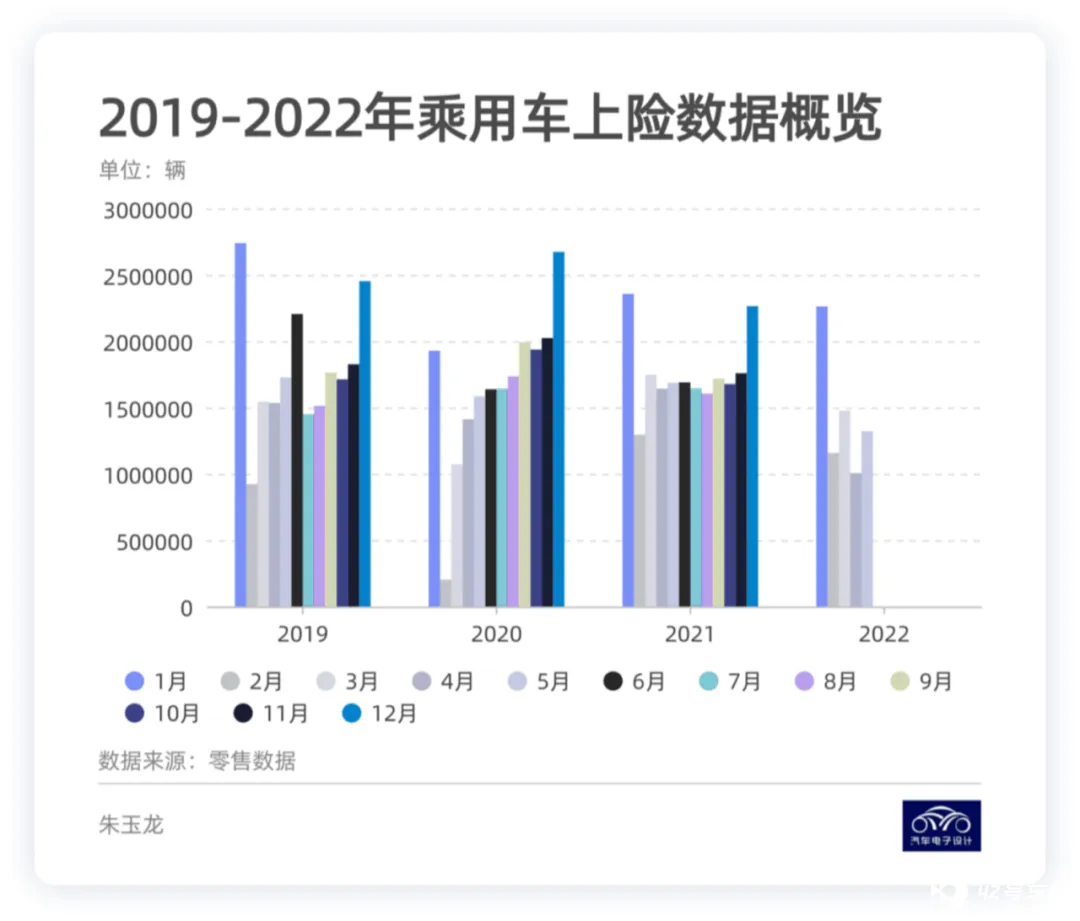
昨天拿到了最新乘用车零售(上险)的数据,和大家来看一下。5 月总的乘用车数据为 132.16 万,比 4 月的 100.5 万提升了 31.7 万。整体数据来看,在符合车型购置税减半的预期下,乘用车的销售市场在蓄力和回暖。从总的数据来看,2022 年 1-5 月 722 万的数据,同比下降 - 17.2%。
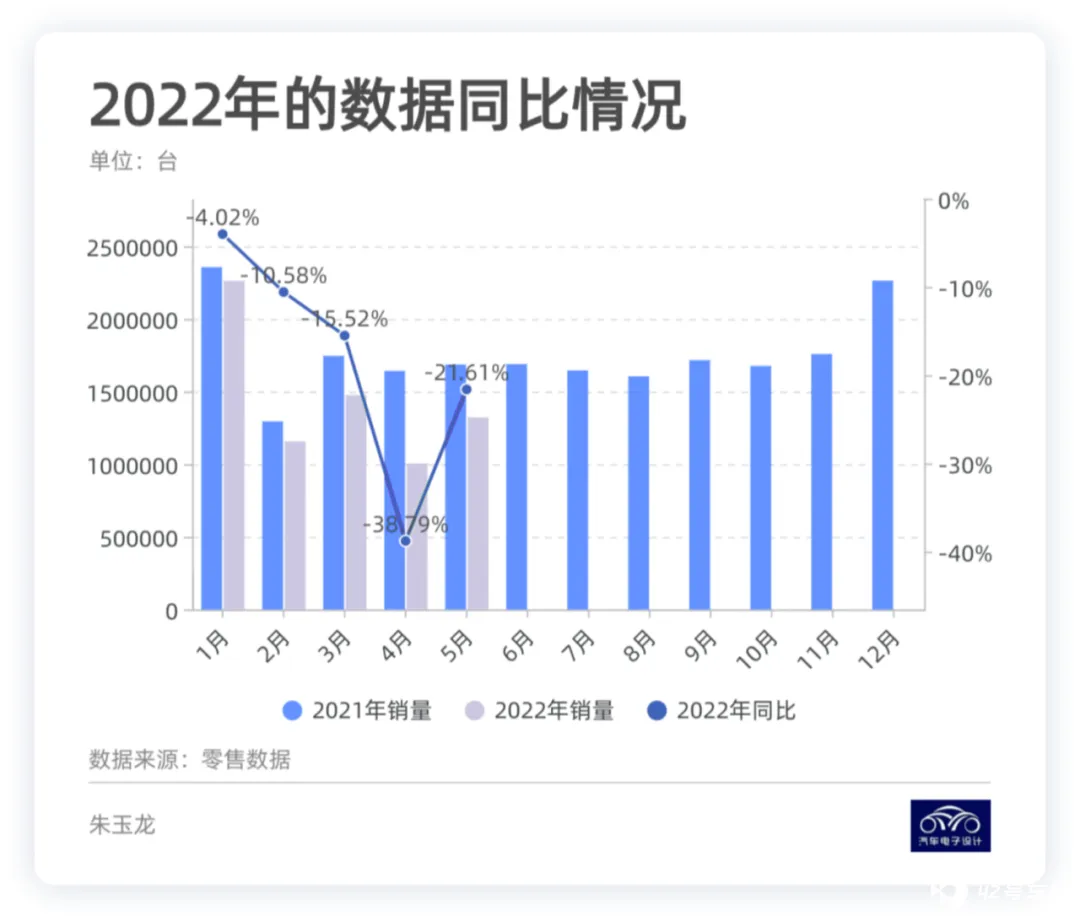
我们可以看到从 2022 年一开始,整车乘用车的消费就一路往下走,4 月的同比最低达到了 - 38.79% 达到了一个低谷,5 月随着政策的颁布,乘用车的销售开始恢复企稳。预估 6 月能回到正常的 150 万每个月,7-8 月两个传统炎热淡季能不能走出独立的行情,还得看周度的高频数据。
自主企业和合资企业
我把两个数据给拉出来了,主要分为自主品牌和外资品牌。
- 自主品牌
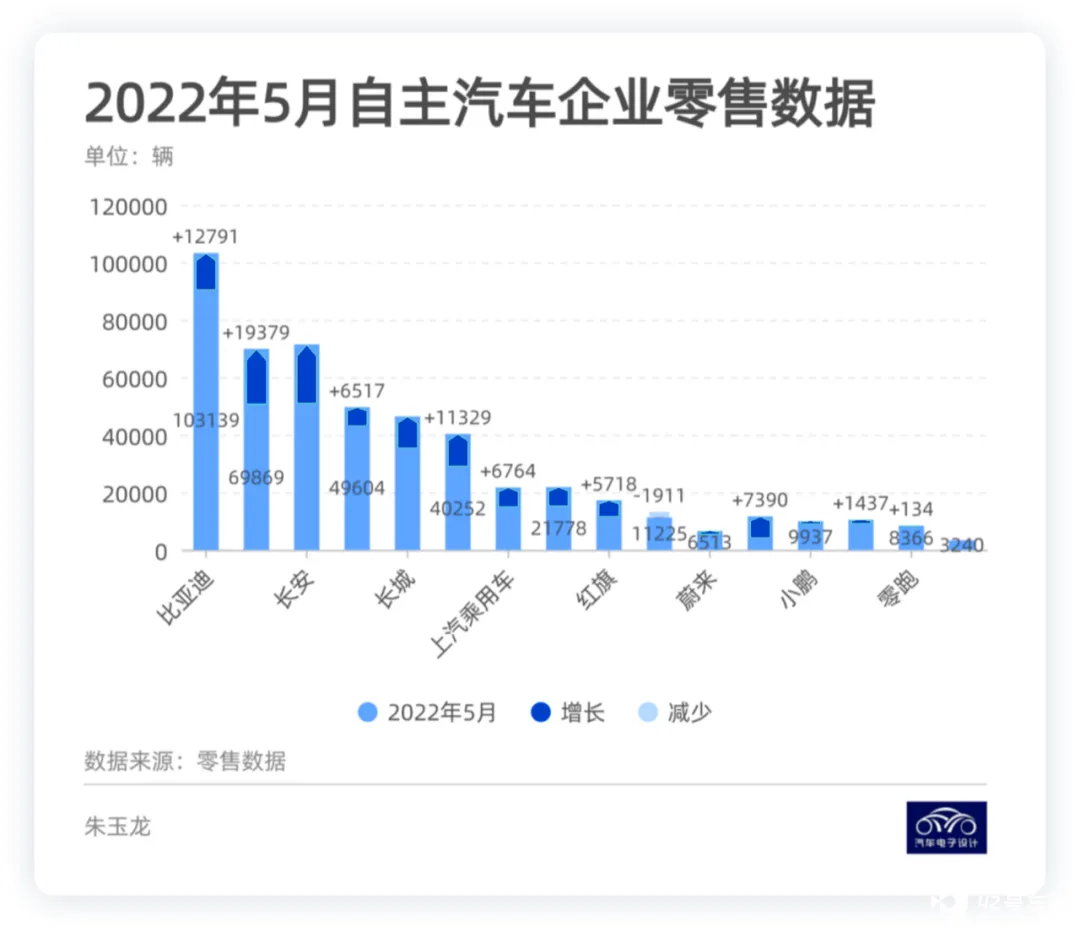
大部分自主乘用车环比都是涨的,比亚迪的零售销量(上牌)为 10.3 万台,排名第二的是长安,7.14 万台,第三名是吉利 6.98 万台。第二梯队在 4-5 万台,分别为五菱、长城和奇瑞,第三梯队为广汽、上汽、埃安和红旗都在 1 万台。
从增量来看,长安和吉利两家恢复比较快。
- 合资品牌
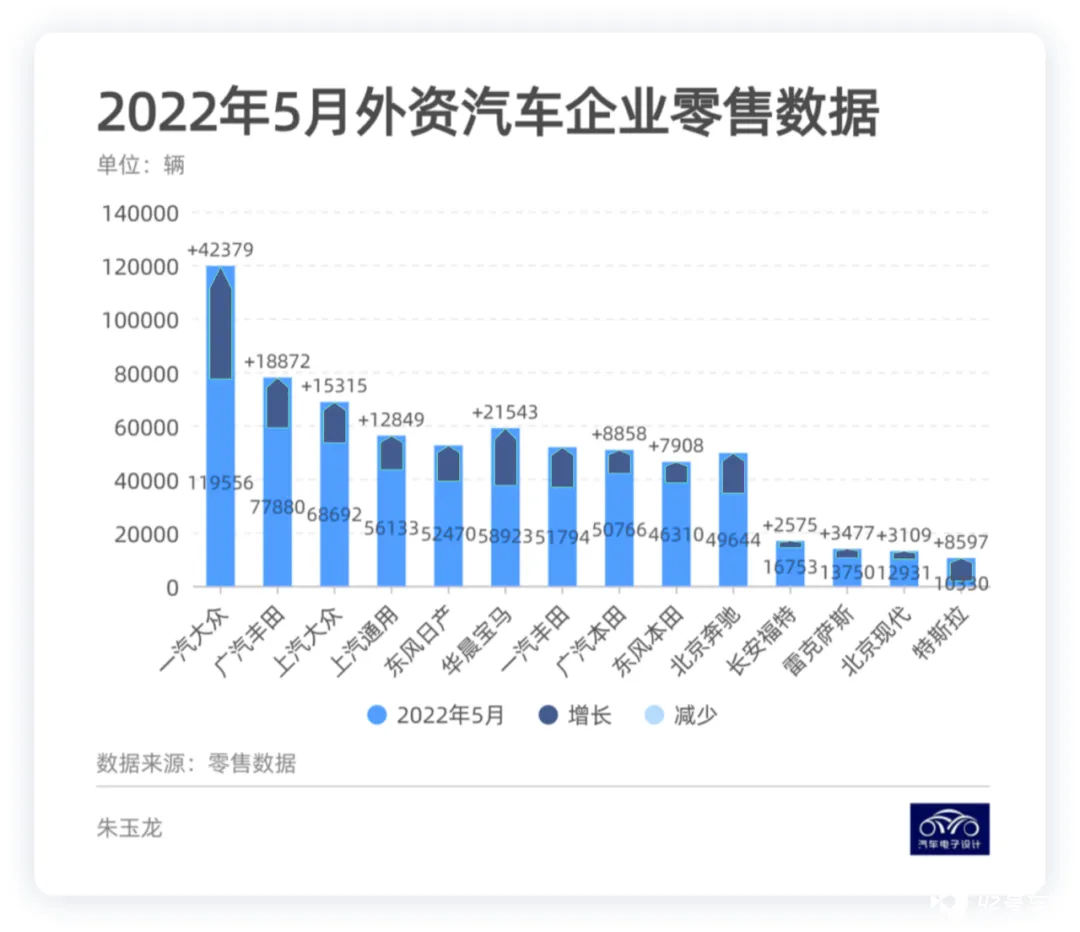
5 月外资品牌在乘用车领域也开始逐步上路,一汽大众交付快 12 万台车,比上月涨了不少,随着疫情的逐步恢复,各家的数据都比较好看了。其中特斯拉在国内交付终于破万,在上海的复工复产努力下还是取得了很大的成绩。
备注:在图中,把宝马和奔驰的数据都加到各自的合资企业里面去了,这里主要观察是中国豪车市场的恢复情况。
重点的新能源汽车
- 特斯拉
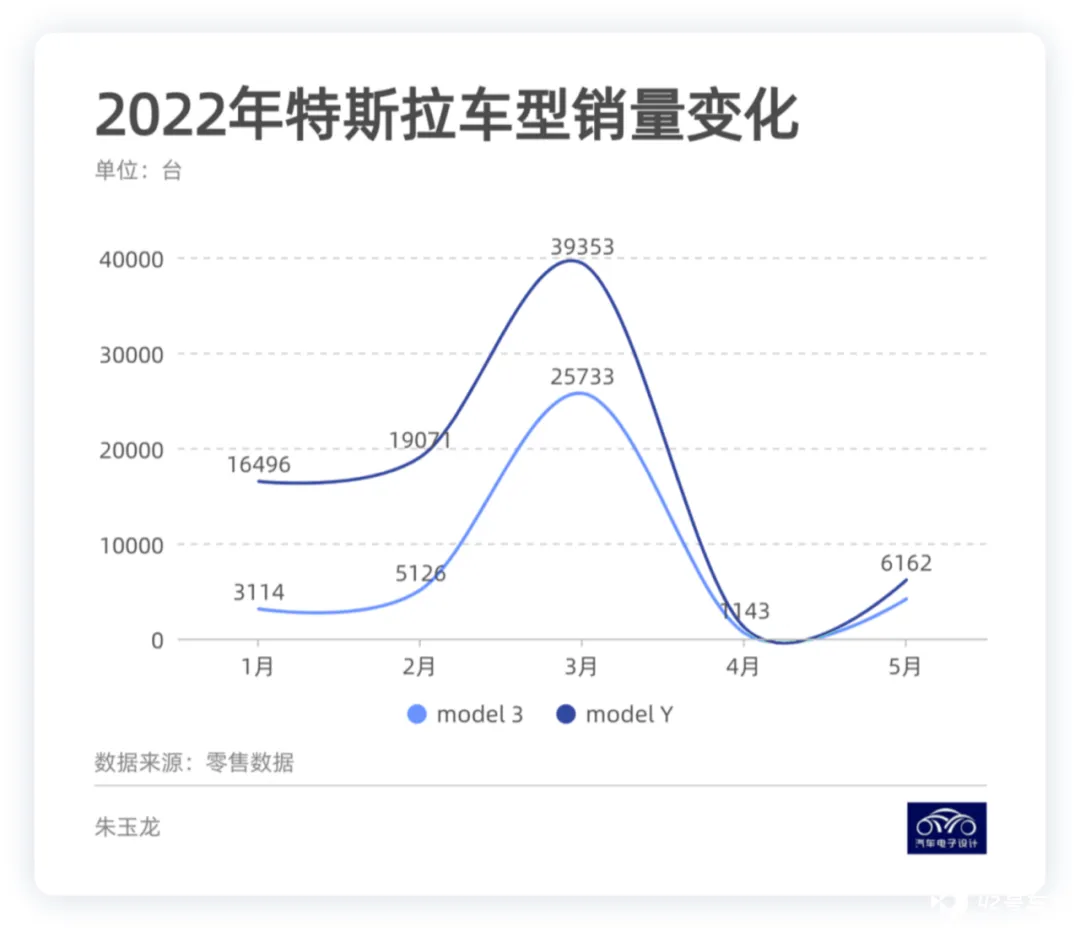
特斯拉的销量恢复情况,其实和上海工厂的产出率有关系,由于上海工厂肩负出口的任务,5 月的恢复其实还有一部分出口。随着产量逐步往双班走,月产从 3 万开始爬坡,如果不出幺蛾子的话,6 月下旬回到 5-6 万左右还是比较期待的。
- 比亚迪
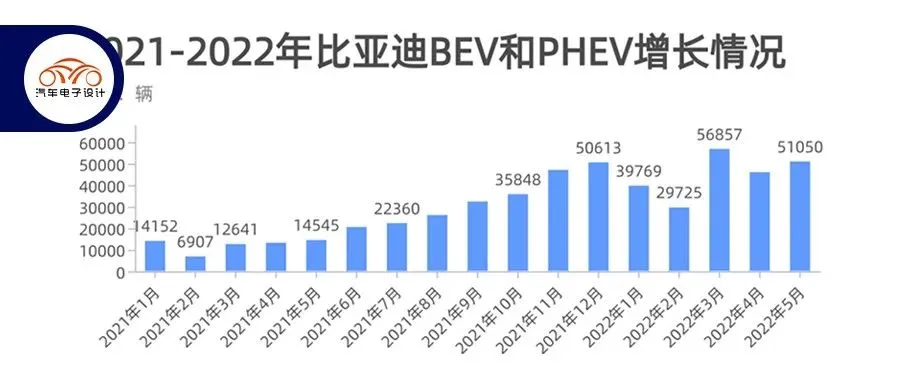
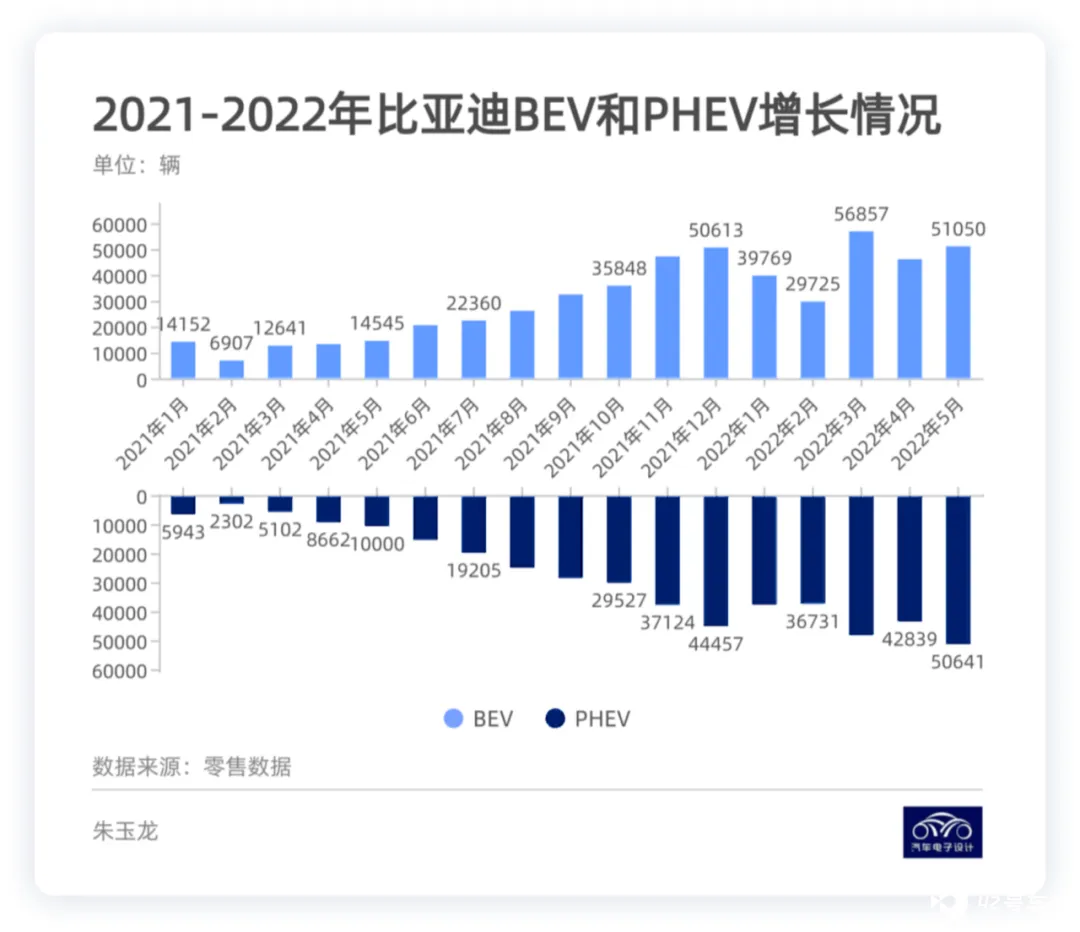
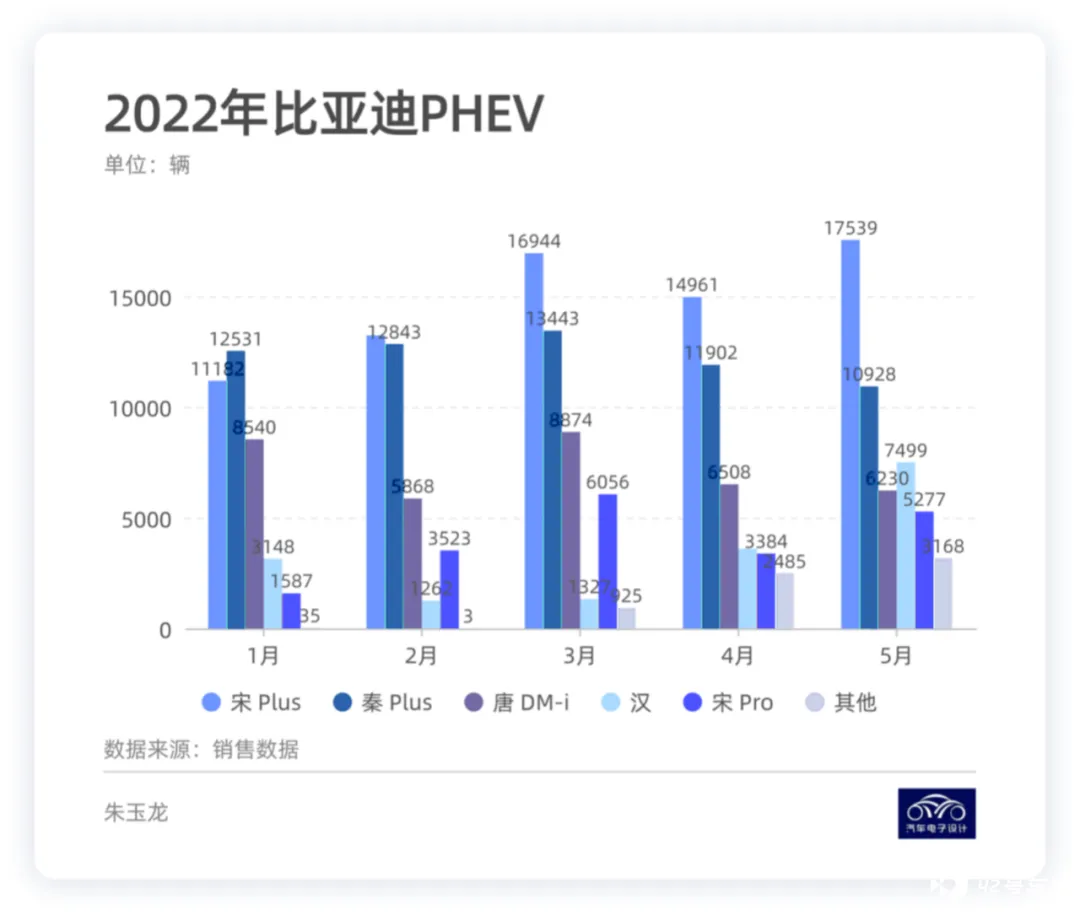
比亚迪的强势还是一如既往的,纯电动销售为 5.1 万台,插电混动 5.06 万台,整个数据爬坡的过程,也是局限在工厂产能。
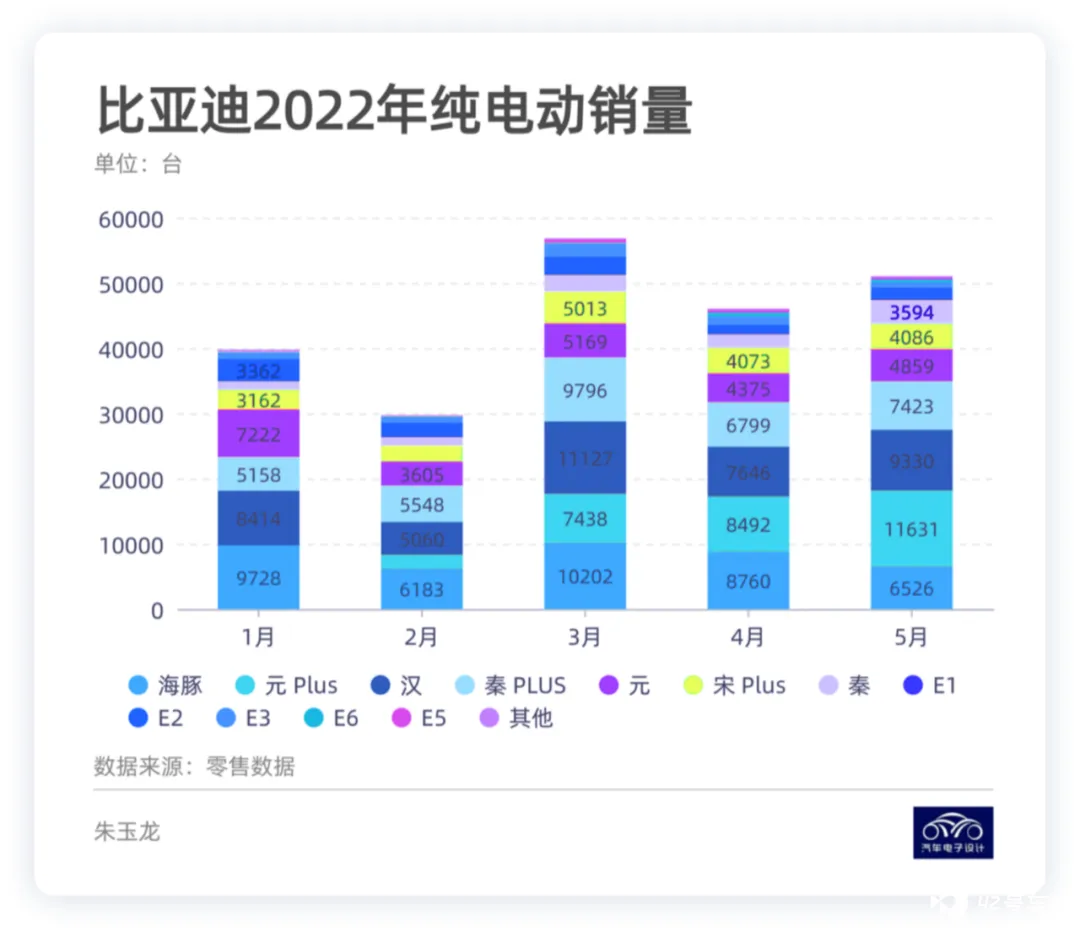
从目前纯电动汽车的数据来看,主力是元 Plus (11631 台)、汉(9330 台)和秦 Plus(7423 台),之前的 E1、E2、E3 到 E5 和 E6,估计后面都要退休了。从王朝系列到海洋系列,我们看到这些车的整体序列开始往爆款打造,这也是后续提升产能的必然之路。
这里面的波折,真的是值得回味。
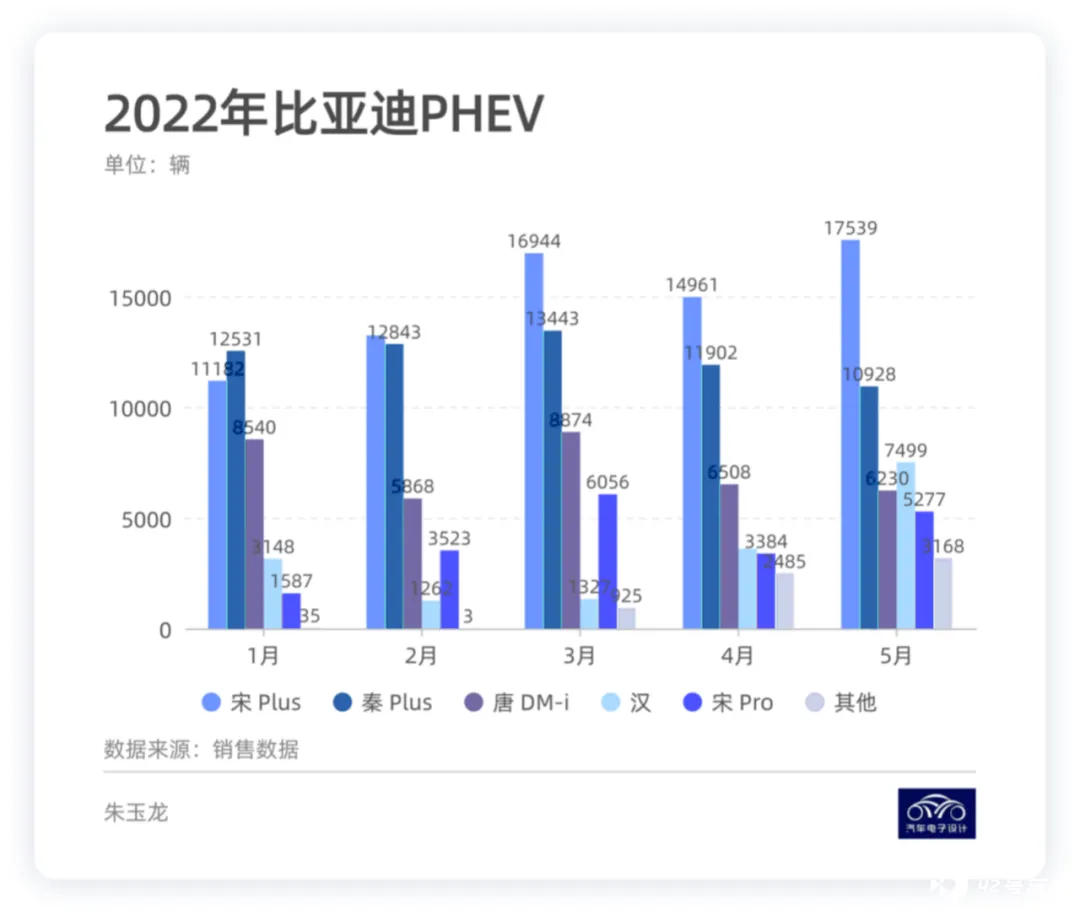
PHEV 是我们下个阶段重点研究和对比的,目前市场上还是比亚迪先行一步。宋 Plus 和秦 Plus 两个车型交付比较多,这个还是看跑量的车型价格得适中。
- 新势力汽车
蔚来、理想、小鹏、合众(哪吒)、零跑和威马的数据,6513、11596、9937、10441、8366 和 3240 台。
小结:5 月上险的数据是个复苏的时间段,从整体来看 6 月会有好消息。







